
How Bessent Played Japan: A Hedge Fund Veteran’s Guide to Deflecting Blame
Как Бессент разыграл Японию: руководство ветерана хедж-фонда по уходу от обвинений
Министр финансов Скотт Бессент, ветеран хедж-фондов, десятилетиями торговавший валютами и облигациями, стал главным кризис-менеджером администрации Трампа на глобальных рынках, точно диагностировав историческую распродажу облигаций Японии и при этом стратегически выстроив нарратив так, чтобы оградить Белый дом от обвинений в связи с его агрессивной кампанией по Гренландии.
Эта схема показывает, как бывший управляющий хедж-фондом превращает двух крупнейших союзников США в Азии в совершенно разные шахматные фигуры: одного — чтобы принять на себя вину, другого — чтобы обеспечить инвестиции.
Спонсорский материал
Спонсорский материал
Ветеран хедж-фонда заметил «движение на шесть стандартных отклонений» в Японии
В интервью 20 января Бессент указал на чрезвычайную волатильность на японском рынке облигаций как на главный фактор глобальной турбулентности на рынках.
«Я думаю, очень трудно отделить реакцию рынка от того, что происходит эндогенно в Японии, — сказал Бессент. — За последние два дня в Японии произошло движение на шесть стандартных отклонений на рынке облигаций. Это было бы эквивалентно движению на 50 базисных пунктов по 10-летним облигациям США».
Эта оценка основывалась на реальности. Доходность 40-летних государственных облигаций Японии впервые с момента их введения в 2007 году превысила 4%, тогда как доходности 10-летних бумаг достигли уровней, невиданных с 1999 года. Распродажа усилилась после того, как премьер-министр Санаэ Такаити объявила внеочередные выборы на 8 февраля и подтвердила планы приостановить действие японского 8%-ного налога с продаж на продукты питания на два года, что усилило опасения инвесторов по поводу высокого соотношения долга к ВВП Японии на уровне 200% и роста доходностей.
Бессент ясно дал понять, что ожидает действий от японских властей. «Я поддерживаю связь со своими экономическими коллегами в Японии и уверен, что они начнут говорить то, что успокоит рынок», — сказал он.
Токио выполняет, рынки стабилизируются
Министр финансов Японии Сацуки Катаяма выступила, по всей видимости, в ответ на призыв Бессента на Всемирном экономическом форуме в Давосе во вторник.
Катаяма пообещала, что соотношение долга к ВВП Японии может быть снижено за счет «разумных расходов» и «стратегических бюджетных мер» для стимулирования потенциального роста. «Это обеспечит устойчивость государственных финансов и сохранит доверие со стороны рынков», — сказала она.
Реакция рынка была немедленной. Доходности JGB снизились по всем срокам обращения 21 января, причем по 20-летним облигациям было зафиксировано самое резкое снижение — на 12,1 базисного пункта. Доходность 40-летних бумаг опустилась до 4,15% с пикового значения выше 4,2%.
Спонсорский материал
Спонсорский материал
Эта последовательность подтвердила подход Бессента: определить точку давления, потребовать словесного вмешательства и позволить японским чиновникам выполнить основную работу.
Удобный момент: отвлечь внимание от последствий истории с Гренландией
Однако формулировка Бессента служила двойной цели. Приписав рыночную волатильность обвалу на японском рынке облигаций, он фактически отвлек внимание от обостряющегося противостояния администрации Трампа с европейскими союзниками из-за Гренландии.
«Я думаю, что ситуация в Японии — что рынок там снова показал движение на шесть стандартных отклонений — и что это происходило еще до любых новостей о Гренландии», — сказал Бессент.
На той же неделе президент Трамп пригрозил 10%-ными тарифами восьми европейским странам — Дании, Норвегии, Швеции, Франции, Германии, Соединенному Королевству, Нидерландам и Финляндии — из-за их несогласия с приобретением Гренландии Соединенными Штатами. Европейские лидеры выступили с совместным заявлением, осудив угрозы, тогда как датские чиновники полностью бойкотировали Давос.
Спонсорский материал
Спонсорский материал
Сделав Японию центральным источником рыночного стресса, Бессент выстроил нарратив, который оградил агрессивную дипломатию Трампа от немедленной рыночной ответственности.
Корея: исследование контраста
Подход Бессента к Южной Корее был заметно иным, несмотря на то что обе страны имеют крупные инвестиционные обязательства перед США. Япония согласилась на инвестиционную сделку на $550 млрд, что больше корейского пакета на $350 млрд. Однако Токио сталкивается с неослабевающим давлением, тогда как Сеул получает словесную поддержку.
15 января Бессент оказал редкую поддержку корейской воне, которая упала почти до минимумов за 17 лет по отношению к доллару. Министерство финансов заявило, что Бессент «подчеркнул, что чрезмерная волатильность на валютном рынке нежелательна», и отметил, что падение воны «не соответствовало сильным экономическим фундаментальным показателям Кореи».
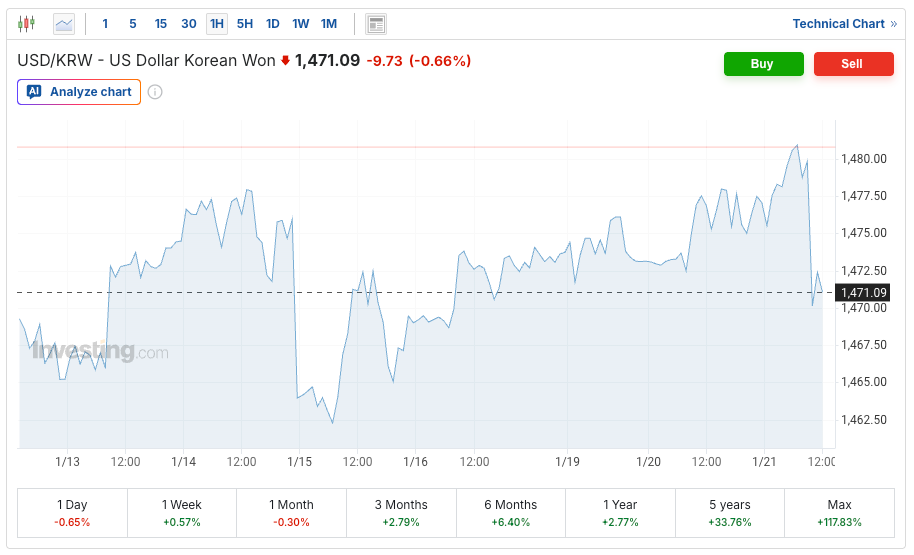
Сначала вона отреагировала, укрепившись примерно с 1 477 до 1 462 за доллар в дни после заявлений Бессента. Но это ралли оказалось недолгим — к 21 января валюта снова ослабла до 1 478, нивелировав большую часть своего роста.
Спонсорский материал
Спонсорский материал
Этот контраст позволяет предположить, что расчеты Бессента связаны не только с объемом инвестиционных долларов. Турбулентность на японском рынке облигаций дала удобного козла отпущения для глобальной волатильности, позволив ему отвлечь внимание от спора вокруг Гренландии. Корея не предоставляла такой возможности — и такой полезности.
Тактика хедж-фонда
Бессент хорошо знает Японию. В 2013 году, занимая пост главного инвестиционного директора Soros Fund Management, он заработал $1,2 млрд за три месяца, играя против японской иены. Десятилетие спустя он использует тот же опыт — не для того, чтобы заработать на боли Токио, а чтобы использовать ее как политическое прикрытие.
С Японией он выявил подлинный рыночный дисбаланс и использовал его одновременно как инструмент политики и как политический щит. С Кореей он оказывает словесную поддержку, чтобы защитить крупное инвестиционное обязательство, тогда как в отношении Европы администрация выбрала прямую конфронтацию.
Этот подход знаменует отход от традиционной доктрины Казначейства, предполагающей избегать комментариев по поводу конкретных валютных курсов. Вместо этого Бессент действует по страновому сценарию, калибруя давление и поддержку в зависимости от стратегических интересов США.
Окажется ли эта стратегия устойчивой, зависит от факторов, находящихся вне контроля Бессента, включая то, действительно ли улучшится бюджетная траектория Японии и свяжут ли рынки в конечном счете торговые угрозы Трампа с более широкой финансовой нестабильностью.
Пока бывший макротрейдер выиграл для администрации время, используя долговой кризис Токио как прикрытие и одновременно удерживая Сеул на своей стороне. Это классическое управление рисками хедж-фонда: изолировать переменные, которые можно контролировать, и найти кого-то другого, на кого можно свалить остальное.