
BloFin Research Analysis: Market Outlook 2026 Across Crypto Majors, Perp DEXs, and Forecasting Markets
Аналитическое исследование BloFin: Рыночный прогноз на 2026 год по основным криптоактивам, perp DEX и рынкам прогнозирования
Этот прогноз на 2026 год рассматривает, как меняющаяся структура рынка трансформирует ключевые нарративы криптоиндустрии: от изменения динамики циклов Биткоина до конкурентных реалий Layer 1, perpetual DEX и рынков предсказаний.
Биткоин: Нарушил шаблон, но не цикл
В 2025 году Биткоин демонстрирует очевидное противоречие, которое вновь разожгло споры о состоятельности теории 4-летнего цикла. Исторически год после халвинга всегда сопровождался сильной положительной доходностью. Однако в 2025 году Биткоин впервые показал отрицательную годовую доходность в год после халвинга, разрушив это давнее убеждение. И всё же, парадоксально, в 2025 году Биткоин также достиг нового исторического максимума, при этом пик цены пришёлся на Q4. Это полностью соответствует предыдущему циклу. В этом смысле Биткоин всё же следовал циклу, хотя траектория выглядела иначе, чем в прошлом.
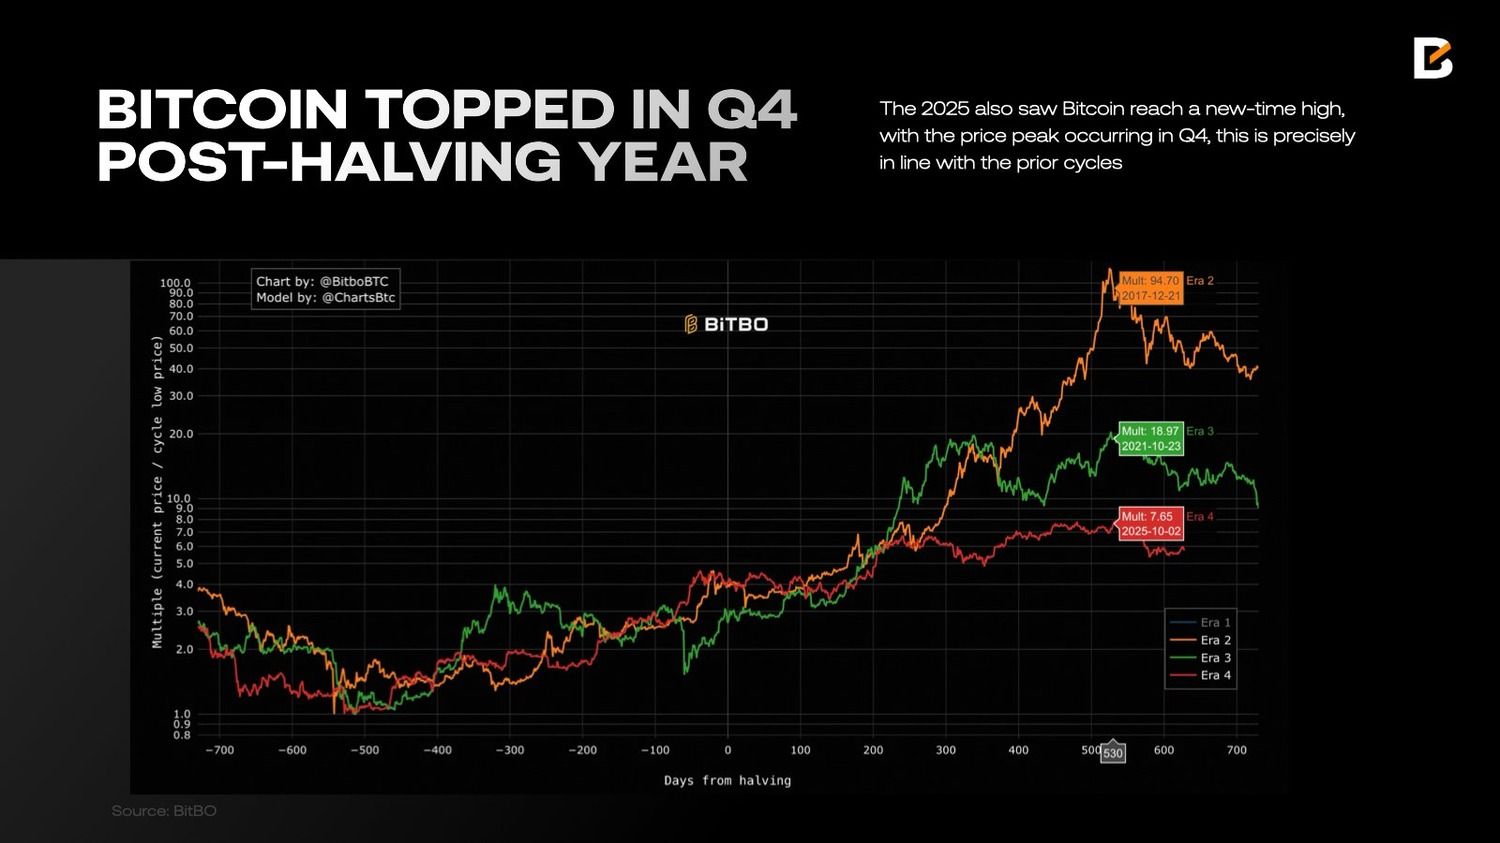
Это приводит ко второму вопросу: если теория цикла подразумевает, что 2026 год должен стать годом медвежьего рынка, сохраняет ли эта модель актуальность в нынешних рыночных условиях, где структура спроса фундаментально отличается от предыдущих циклов? Появление спотовых Bitcoin ETF и растущее число институциональных инвесторов вывели на рынок стабильную покупательскую силу. В отличие от потоков со стороны розничных инвесторов, которые, как правило, зависят от настроений, институциональный капитал приносит на рынок Биткоина более устойчивый и структурированный спрос: такие инвесторы либо рассматривают Биткоин как долгосрочную защиту от обесценивания денег, либо выделяют небольшую долю портфеля (например, 4%) в целях диверсификации. Обе инвестиционные цели в большей степени ориентированы на долгосрочную перспективу, а не на краткосрочные колебания цены.
Это изменение заставило многих заявить, что четырёхлетний цикл мёртв. Однако мы считаем, что объявлять о смерти четырёхлетнего цикла преждевременно.
Стоимость Биткоина во многом определяется ожиданиями инвесторов (поскольку у него нет ни прибыли, ни денежных потоков), что делает его цену крайне рефлексивной. Модель четырёхлетнего цикла надёжно проявлялась во все предыдущие периоды, и Биткоин вновь достиг пика в Q4 2025 года. Инвесторы, особенно те, кто оставался на рынке на протяжении нескольких циклов, привыкли ожидать этот ритм. И само это ожидание, в свою очередь, может влиять на поведение инвесторов и укреплять сам цикл.
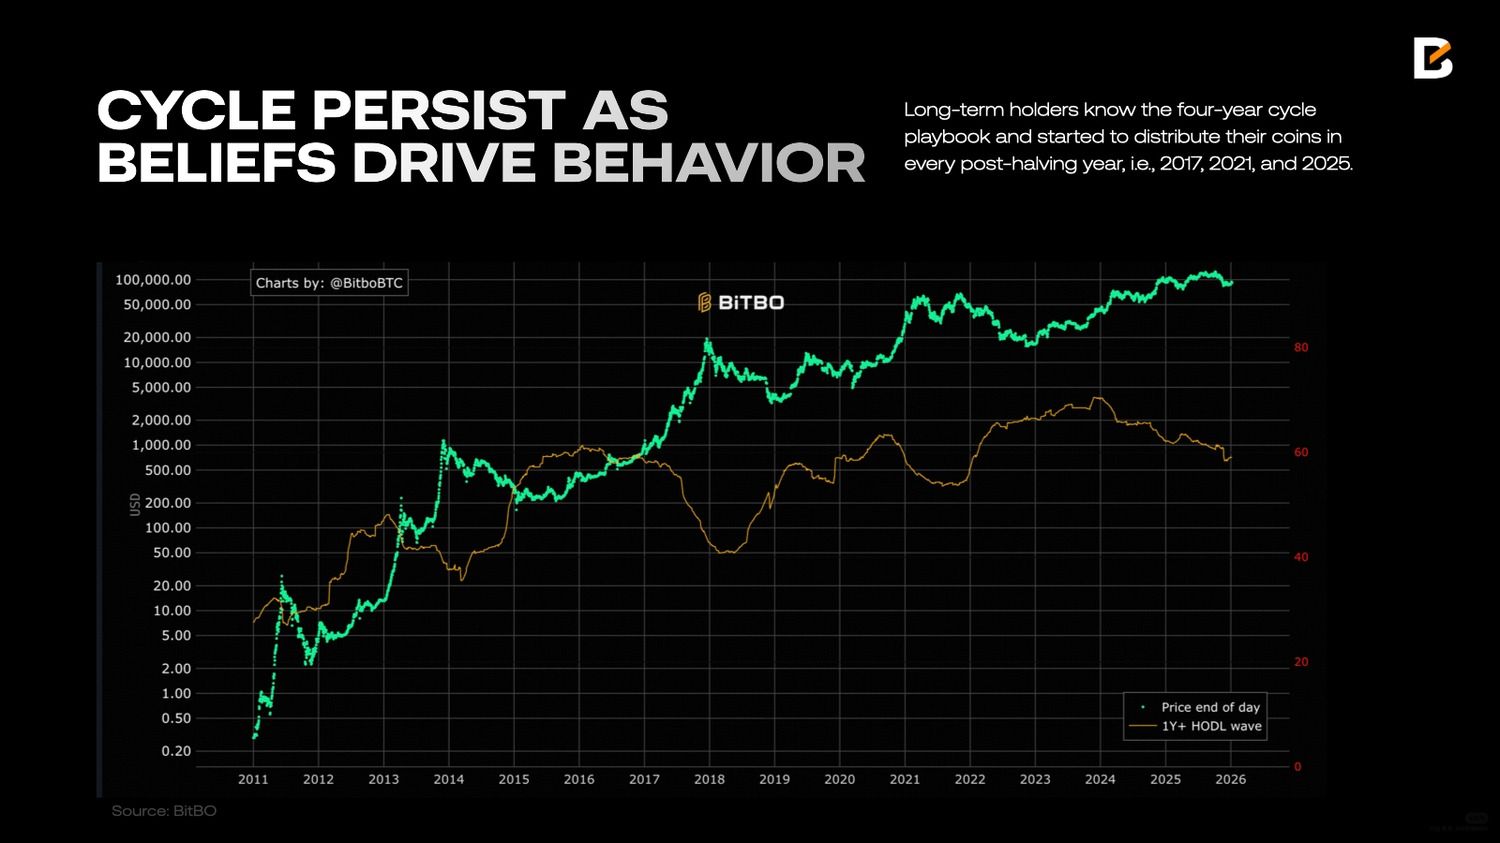
Циклы сохраняются не просто потому, что инвесторы верят в то, что «история повторяется», а потому, что эти убеждения формируют позиционирование, создавая самоисполняющееся пророчество.
Волна удержания Bitcoin 1-year+ отражает эту динамику. Эта метрика показывает долю предложения Bitcoin, которая не перемещалась как минимум один год. Снижающаяся волна удержания 1-year+ указывает на то, что долгосрочные держатели распределяют монеты. Эти долгосрочные держатели знают сценарий четырёхлетнего цикла и начинали распределять свои монеты в каждый пост-халвинговый год, то есть в 2017, 2021 и 2025 годах.
Поэтому, хотя 2026 год может и не напоминать классический медвежий рынок, более широкая структура всё ещё сохраняет объяснительную силу. Цикл, вероятно, станет мягче, и мы можем не увидеть столь крупных просадок, как в предыдущих циклах, благодаря структурной поддержке со стороны институционального капитала, однако ожидания, связанные с четырёхлетним циклом, по-прежнему влияют на тайминг и настроения. На фоне всё ещё жёстких условий макроликвидности 2026 год, скорее всего, будет характеризоваться повышенной волатильностью и боковой динамикой, а не глубоким спадом.
Для более глубокого анализа Bitcoin в 2026 году читайте здесь: Взгляд Whale на цифровые активы: позиция Bitcoin в цикле в 2026 году
Ethereum: Более сильная платформа, более слабый нарратив актива
Когда Ethereum завершил обновление Merge в 2022 году и внедрил механизм сжигания комиссий через EIP-1559, у него был важный монетарный нарратив как у «Ultra-Sound Money». Тезис был прост: по мере роста использования сети будет сжигаться больше ETH, объём циркулирующего предложения будет снижаться, а ETH как актив сможет стать структурно дефляционным. В таком случае ETH был бы не только топливом сети Ethereum, но и дефицитным активом, способным выполнять функцию средства сбережения, как Bitcoin.
Если перенестись в сегодняшний день, развитие Ethereum пошло по совершенно иному пути. Как децентрализованная платформа Ethereum, возможно, ещё никогда не был сильнее. Он закрепился в качестве доминирующего расчётного слоя для стейблкоинов, децентрализованных финансов и токенизации реальных активов. Сотни миллиардов долларов в стейблкоинах уже обращаются в Ethereum, и потенциальные триллионы долларов в токенизированных финансовых активах не выглядят чем-то невероятным.
Ethereum также успешно реализовал свою дорожную карту масштабирования Layer 2, резко снизив транзакционные издержки и улучшив пользовательский опыт. Теперь, когда основную часть транзакционной активности обрабатывают rollup-решения, фокус развития Ethereum снова сместился к масштабируемости Layer 1.
Однако успех Ethereum как платформы обошёлся монетарному тезису дорого. Стоимость транзакций в Ethereum стала значительно ниже, а сама сеть более масштабируемой. Это резко сократило объём сжигаемых комиссий. Дополнительно на это повлияло то, что большая часть активности перешла в Layer 2, и сжигание ETH упало до самого низкого уровня с момента введения этой функции. В результате предложение ETH снова перешло к инфляции.
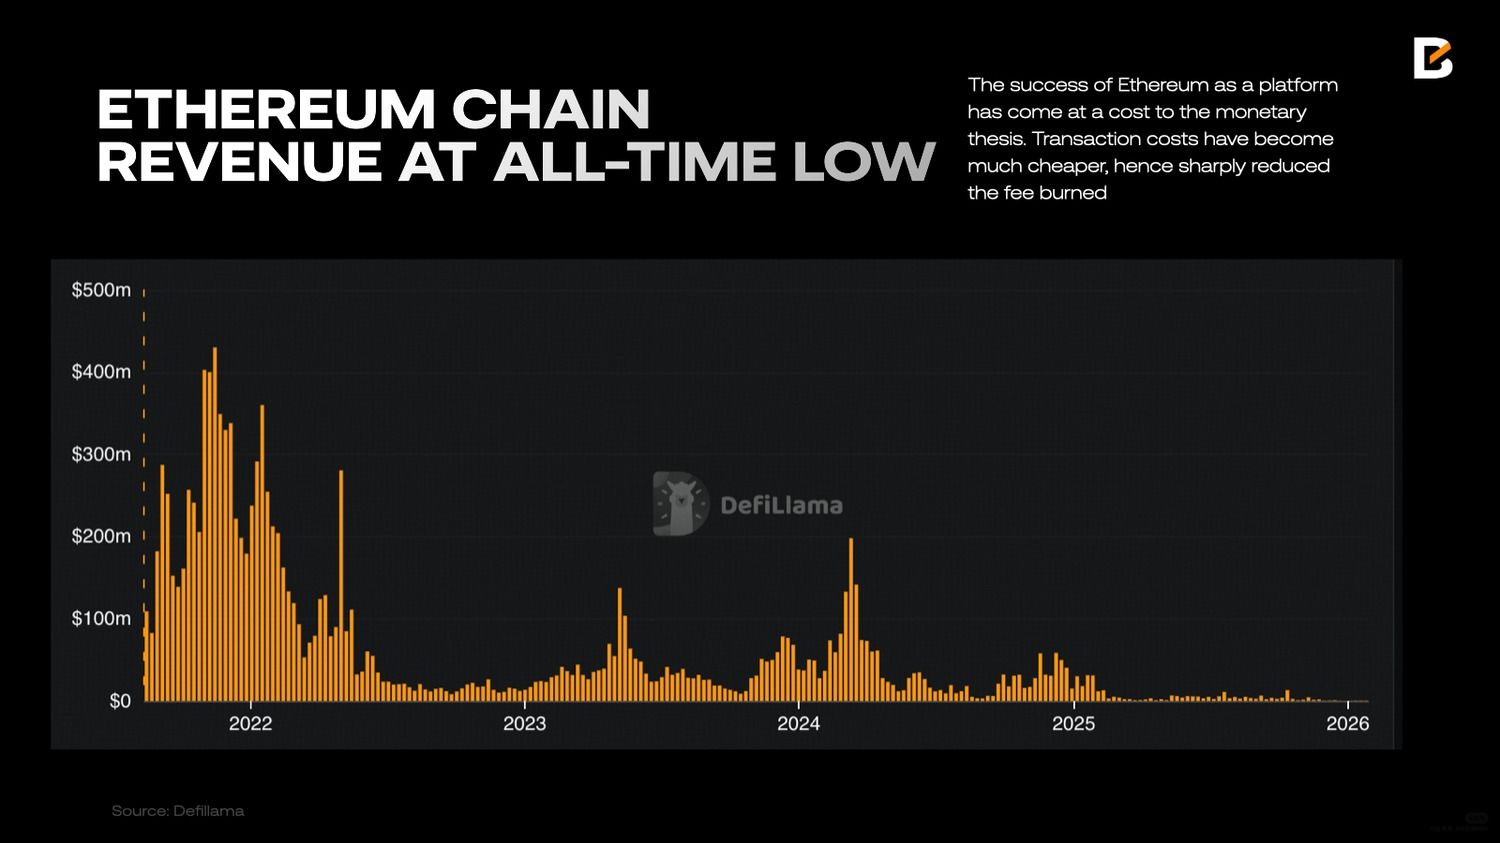
Расхождение между силой Ethereum как сети и динамикой ETH как актива никогда не было столь большим. Возникает важный вопрос: каков текущий нарратив для ETH как актива?
Мы считаем, что есть два основных нарратива: 1) «цифровая нефть»; и 2) «доходный продуктивный актив» или «базовый актив институциональных казначейств». Давайте оценим оба.
-
ETH по-прежнему лучше всего понимать как цифровую нефть, то есть актив, используемый для оплаты вычислений в сети. Однако активы товарного типа не обязательно демонстрируют восходящий ценовой тренд в долгосрочной перспективе. Нефть, несмотря на свою критическую важность для мировой экономики, в основном торговалась в широких циклических диапазонах. Ее цена определяется циклом спроса, а не дефицитом.
-
В 2025 году, на фоне роста числа компаний, рассматривающих ETH как корпоративный казначейский актив, появился новый нарратив, позиционирующий ETH как доходный продуктивный актив, особенно привлекательный для институциональных инвесторов. Благодаря стейкингу ETH генерирует нативную доходность, одновременно предоставляя доступ к росту ончейн-экономики.
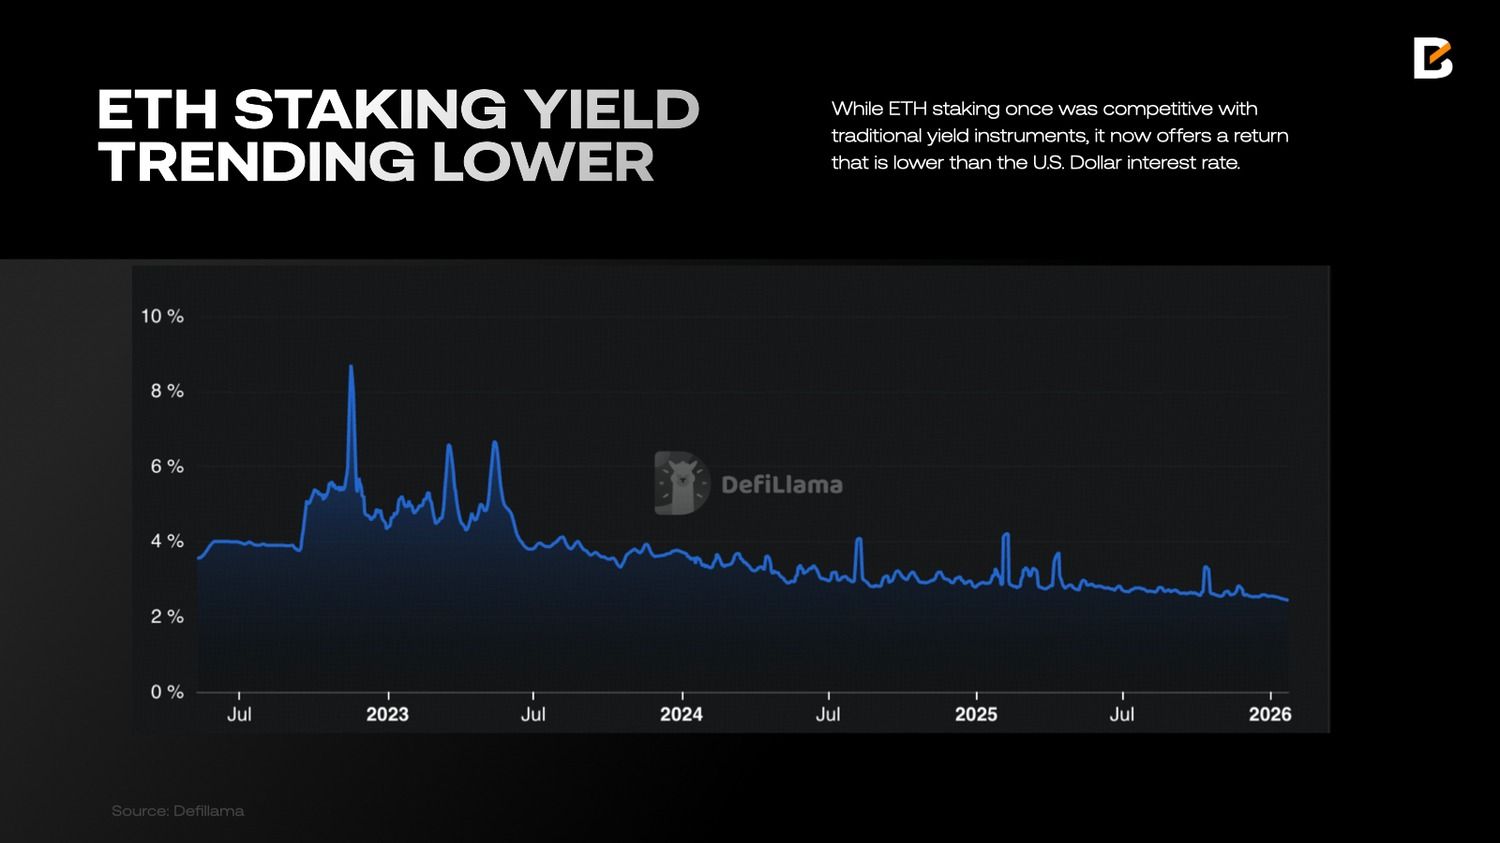
Однако эта тезис о доходности сейчас также сталкивается со встречными ветрами. Доходность стейкинга тесно связана с выручкой сети, которая в значительной степени формируется за счет комиссий за транзакции. Поскольку Ethereum намеренно снизил стоимость газа как на уровне Layer 1, так и на уровне Layer 2, доходность стейкинга ETH имеет нисходящий тренд. Если раньше стейкинг ETH был конкурентоспособен по сравнению с традиционными доходными инструментами, то теперь он предлагает доходность ниже процентной ставки по доллару США.
В совокупности ETH не является ни средством сбережения стоимости, ни высокодоходным активом. Он функционирует как продуктивный товарный актив с характеристиками доходности, которые колеблются в зависимости от экономики сети.
Смарт-контрактные платформы уровня 1: исключительно конкурентный рынок
Ландшафт блокчейнов Layer 1 становится все более конкурентным. Крупные сети, такие как Ethereum, Solana и XRP, продолжают играть центральную роль, в то время как на рынок вышла новая волна Layer 1, часто поддерживаемых институциональными структурами. Arc от Circle, связанные с Tether Stable и Plasma, а также поддерживаемый Уолл-стрит Canton являются заметными примерами; каждый из них разработан с прицелом на оптимизацию конкретных функций, связанных с соответствием требованиям, производительностью или интеграцией с традиционными финансами.
Хотя Ethereum по-прежнему сохраняет преимущество в децентрализации, экосистеме разработчиков и сетевом эффекте, большинство Layer 1 теперь агрессивно конкурируют по схожим техническим параметрам: времени блока, пропускной способности транзакций и стоимости транзакций. В результате экономическая ценность блокспейса Layer 1 стремится к его предельной стоимости эксплуатации.
Согласно данным Token Terminal, выручка Ethereum и других сетей Layer 1 имеет тенденцию к снижению. Хотя использование продолжает расти, цены, которые пользователи платят за пространство в блоках, продолжают падать. Это вынуждает все сети Layer 1 полагаться на продолжающуюся инфляцию токенов, чтобы компенсировать валидаторам и стейкерам их доход и тем самым поддерживать безопасность сети.
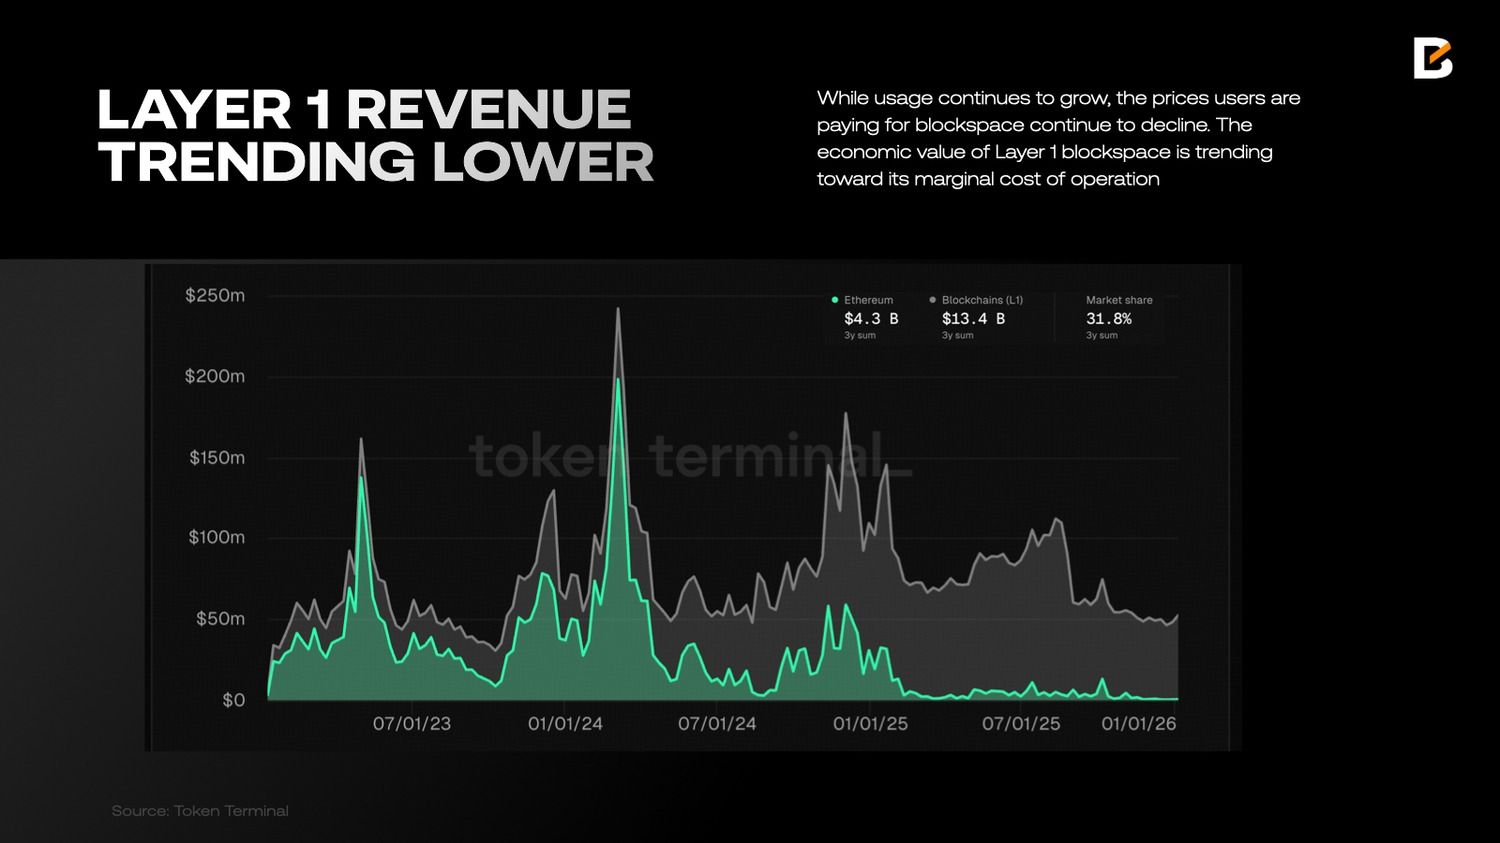
С экономической точки зрения рынок Layer 1 теперь напоминает классический пример совершенной конкуренции. Продукты функционально схожи, а барьеры для входа, хотя и не тривиальны, достаточно низки, чтобы новые цепочки появлялись регулярно. В то же время пользователи все чаще оказываются абстрагированы от базового уровня через кошельки или интерфейсы приложений.
Интересная аналогия здесь — индустрия фондовых бирж. Рынок акций в США стоит более 60 триллионов долларов, причем подавляющее большинство этой стоимости торгуется на Нью-Йоркской фондовой бирже и Nasdaq. Ежедневные объемы торгов достигают сотен миллиардов долларов. На первый взгляд можно подумать, что фондовая биржа — это прибыльный бизнес с высокой оценкой.
Реальность прямо противоположна. Intercontinental Exchange, материнская компания NYSE, имеет рыночную капитализацию примерно 90 миллиардов долларов. Материнская компания Nasdaq оценивается чуть более чем в 50 миллиардов долларов. Вместе они стоят меньше половины текущей рыночной капитализации Ethereum.
Причина в том, что бизнес-модели бирж генерируют выручку за счет комиссий за транзакции. Обычно это крошечный процент от стоимости каждой сделки. Кроме того, биржи сталкиваются с высокой конкуренцией. Помимо NYSE и Nasdaq существует множество торговых площадок, включая альтернативные платформы вроде Cboe, дарк-пулы и электронные коммуникационные сети (ECN), которые давят на общее снижение комиссий за транзакции, поэтому биржи не могут взимать высокие комиссии, не теряя бизнес.
Подобно фондовым биржам, сети Layer 1 предоставляют критически важную инфраструктуру для расчетов и координации. Они обеспечивают огромные объемы экономической активности, но работают в крайне конкурентной среде, где возможности диктовать цены ограничены. В этом смысле будущее блокчейнов Layer 1 может быть меньше похоже на монополистические технологические платформы и больше — на конкурентные коммунальные сервисы: незаменимые, широко используемые и экономически ограниченные той самой эффективностью, которая делает их успешными.
Приватные монеты: структурное возвращение
В конце 2025 года приватные монеты неожиданно вернулись в центр криптоиндустрии. Две крупнейшие приватные монеты, Zcash и Monero, за последний год обе показали впечатляющую доходность. Их динамика особенно интересна с учетом того, что более широкий криптовалютный нарратив движется в совершенно ином направлении. В цикле 2024/2025 доминирующая тема крипторынка сместилась от устойчивости к цензуре и децентрализации к регулируемым стейблкоинам и финансам реального мира, причем оба этих сценария использования в значительной степени централизованы. Одновременно Bitcoin все глубже интегрируется в традиционные финансы и хранится у регулируемых финансовых учреждений. Несмотря на то что индустрия отходит от изначального киберпанковского этоса, приватность остается базовой человеческой потребностью, и по мере усиления надзора и требований комплаенса спрос на приватность никуда не исчез.
Хотя сектор приватности часто рассматривается как единая категория, мы считаем, что на самом деле он состоит из двух очень разных ветвей.
- Приватные деньги: Это криптовалюты, ориентированные на приватные, устойчивые к цензуре платежи. Два наиболее заметных примера — Zcash (ZEC) и Monero (XMR). Обе используют продвинутую криптографию для сокрытия данных о транзакциях, но ключевое различие заключается в их моделях приватности: Monero обеспечивает приватность по умолчанию для всех транзакций, тогда как Zcash предлагает приватность по выбору через защищенные адреса. Проекты этой категории, как правило, представляют собой блокчейны на основе proof-of-work. Они конкурируют с Bitcoin как ориентированная на приватность версия средств сбережения стоимости.
- Программируемая приватность: Новая волна блокчейнов уровня 1 приносит приватность в децентрализованные приложения, обеспечивая конфиденциальные смарт-контракты и токены. Примеры включают Canton Network от Digital Asset и Midnight от Cardano, оба из которых используют такие технологии, как доказательства с нулевым разглашением, для поддержки приватного исполнения кода. Важно, что многие из этих платформ разработаны для конфиденциальности с соблюдением требований регуляторов, позволяя выборочное раскрытие информации регулирующим органам, когда это необходимо. Они конкурируют с платформами смарт-контрактов уровня 1, такими как Ethereum и Solana, которым сейчас не хватает функций приватности.
Почему Zcash находится в лучшей позиции, чем Monero
В ветви приватных денег внутри сектора приватности мы отдаем предпочтение Zcash, а не Monero. На техническом уровне обе используют продвинутую криптографию для обеспечения сильной приватности, но существенно различаются в том, как именно эта приватность реализована. Monero обеспечивает приватность по умолчанию: все суммы транзакций, адреса отправителей и адреса получателей всегда скрыты. Zcash, напротив, использует модель приватности по выбору через свои защищенные адреса, где пользователи могут выбирать между прозрачными и защищенными транзакциями.
Уникально то, что Zcash поддерживает «ключи просмотра» для своих защищённых адресов — это ключи только для чтения, которыми пользователи могут делиться с аудиторами или биржами, чтобы выборочно раскрывать детали своих приватных транзакций в целях соблюдения требований или отчётности. Эта функция означает, что пользователи Zcash могут подтверждать конкретные транзакции или балансы регуляторам или третьим сторонам, не раскрывая всю свою историю, что делает приватность Zcash более совместимой с институциональными и юридическими требованиями.
Эти технические различия привели к значительным регуляторным последствиям. Monero столкнулся с существенно более пристальным вниманием со стороны регуляторов: крупные централизованные биржи исключили XMR из листинга из-за опасений, связанных с соблюдением требований. Напротив, Zcash торгуется на большинстве крупных криптобирж, включая самую строгую с точки зрения регулирования — Coinbase. Эта разница означает, что Zcash доступен более широкой группе инвесторов и потенциально может рассматриваться институциональным капиталом как вариант для аллокации.
Аргументы в пользу программируемой приватности
Полностью прозрачные публичные реестры фундаментально несовместимы с традиционной финансовой системой. Финансовым учреждениям требуется конфиденциальность в отношении балансов, контрагентов, ценообразования и договорных условий, при этом необходимо также обеспечивать соответствие всех транзакций применимым нормативным требованиям, включая AML и другие требования к отчётности. Платформы смарт-контрактов, ориентированные на приватность, отвечают на этот запрос, который в настоящее время не могут удовлетворить ведущие сети Layer 1, такие как Ethereum и Solana.
Хотя это направление всё ещё находится на ранней стадии развития, рыночное подтверждение этой идеи уже заметно, и Canton Network от Digital Asset выделяется как один из ведущих примеров. Сеть заключила партнёрства с крупными финансовыми учреждениями, включая Depository Trust & Clearing Corporation (DTCC), Nasdaq, BNY и Goldman Sachs. Приватность в Canton Network достигается благодаря особой технической архитектуре. Каждое участвующее учреждение ведёт собственный частный реестр, где конфиденциальные данные хранятся локально. Эти частные реестры соединены через Global Synchronizer, образуя общий публичный реестр, который координирует транзакции, не раскрывая базовые детали неуполномоченным сторонам.
Ещё один примечательный пример — Midnight, который был запущен в конце 2025 года и добился успешного дебюта токена, несмотря на то что его экосистема всё ещё находится на ранней стадии развития.
В целом, по мере того как индустрия смещается от площадок, движимых розничными участниками, к финансовой инфраструктуре, возглавляемой институциональными игроками, платформы, способные примирить конфиденциальность с соблюдением требований, имеют хорошие позиции для существенного роста.
Perp DEX: рост, ограничения и путь к гибридным рынкам
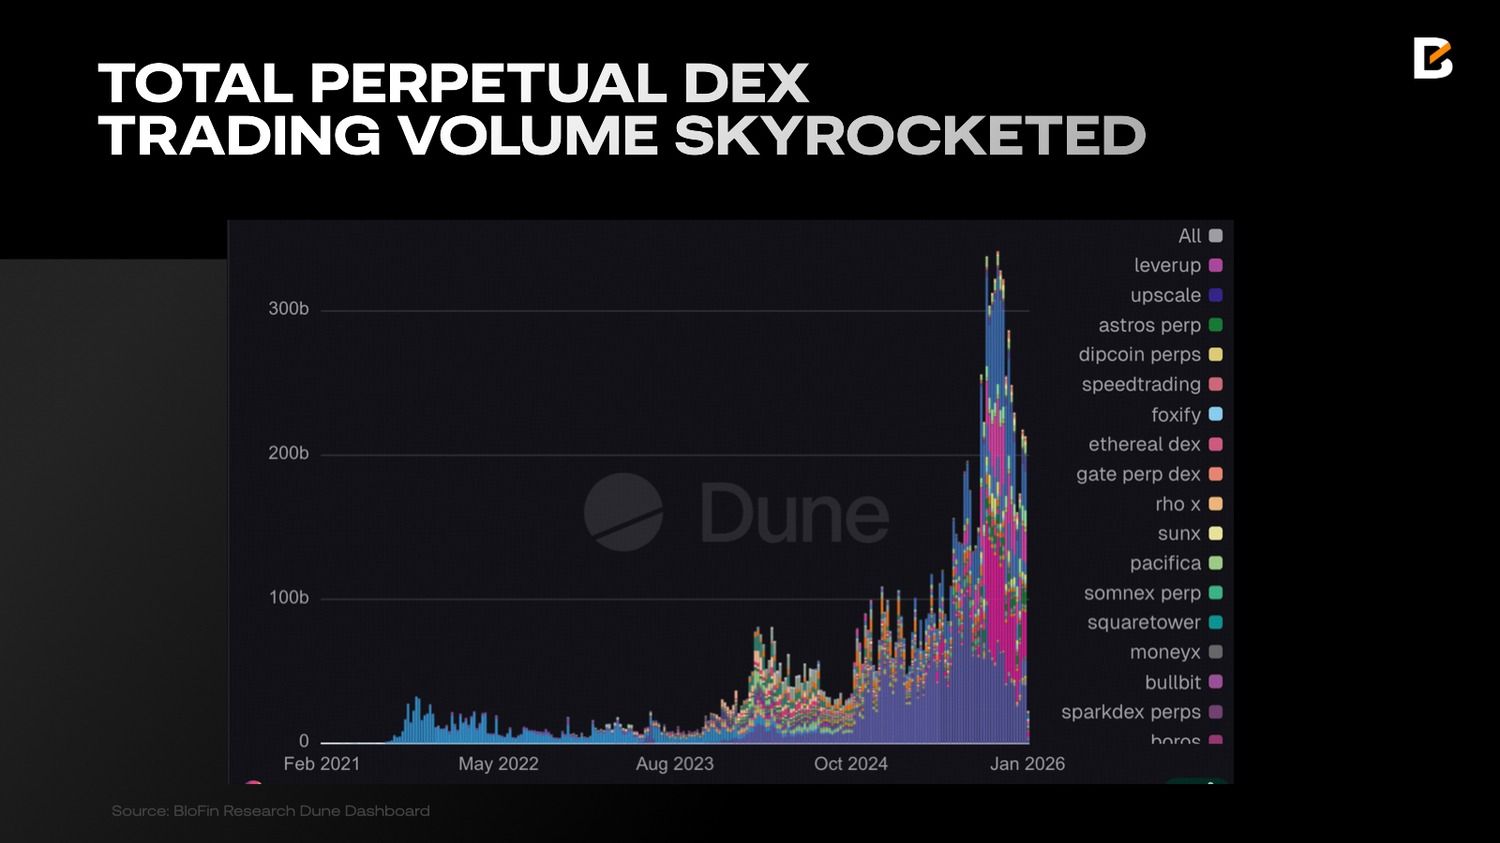
В 2025 году Hyperliquid поджег сектор Perp DEX: недельные объемы выросли с $81 млрд в 2024 году до $314,7 млрд, а месячные объемы неоднократно превышали $1 трлн, что сделало Perp DEX самым горячим сектором в криптоиндустрии. Это также спровоцировало волну институциональных игроков, начавших строить собственные PerpDEX: Amber инкубировала EdgeX; Binance представила Aster и StandX; Revolut запустила Extended; а Bain Capital совместно с Sequoia India поддержала Variational.
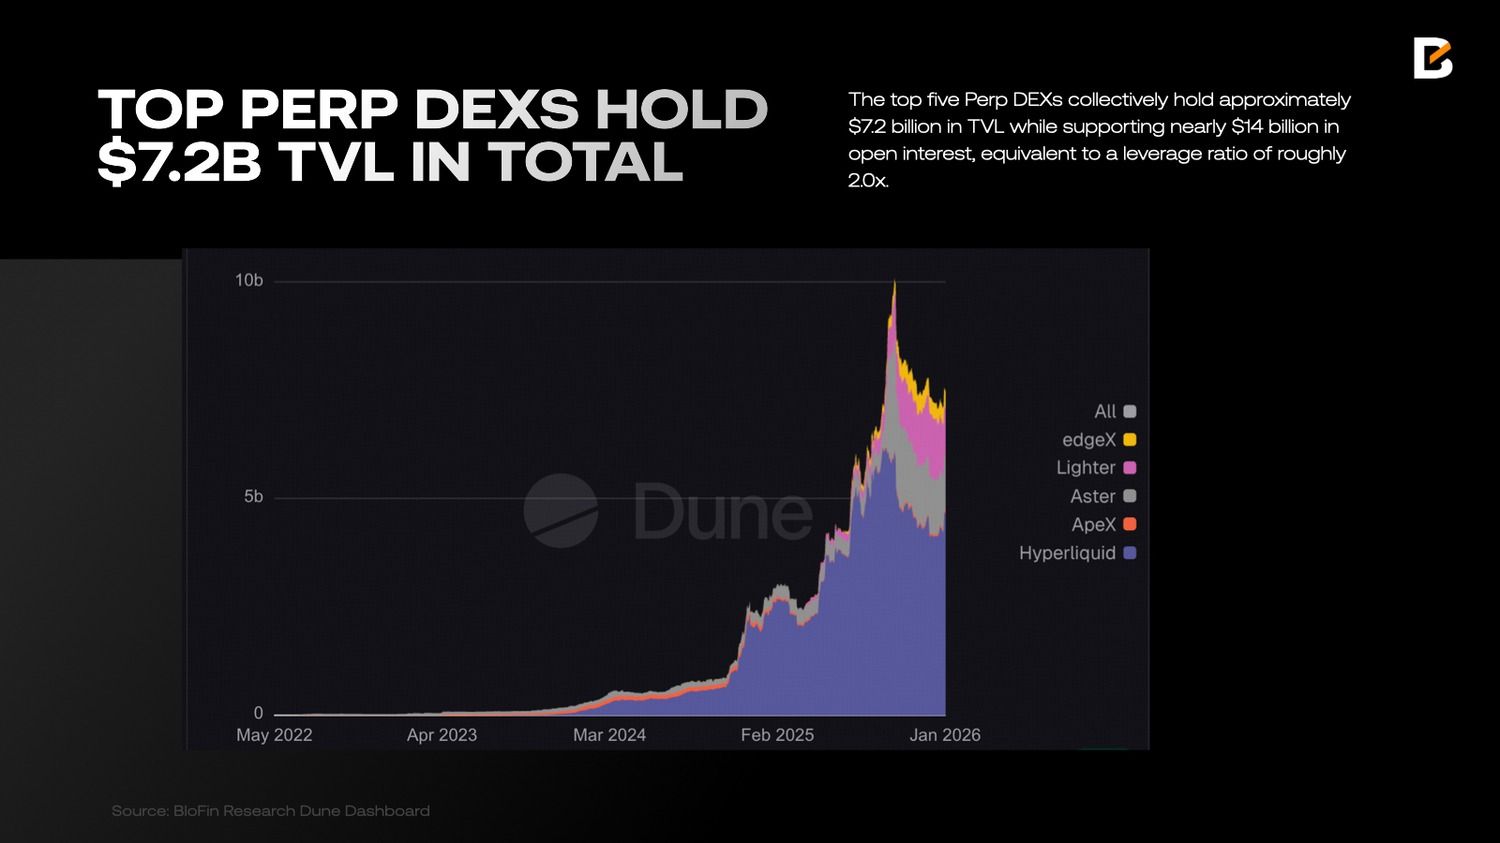
Несмотря на быстрое расширение, база капитала PerpDEX по-прежнему остается структурно неглубокой. Данные показывают, что пять крупнейших Perp DEX в совокупности удерживают около $7,2 млрд TVL, поддерживая при этом почти $14 млрд открытого интереса, что эквивалентно коэффициенту плеча примерно 2,0x. Для сравнения, у Binance более $200 млрд размещенного и маржинального капитала при OI около $30 млрд. Это расхождение отражает разницу в способности поглощать риск.
Мы считаем, что Perp DEX не вытеснят CEX как основную площадку для торговли в ближайшей перспективе по следующим причинам:
- Риск Auto-Deleveraging (ADL): коэффициент плеча у основных Perp DEX находится на уровне около 2,0x (при этом у некоторых новых протоколов он превышает 3,0x). В периоды экстремальной рыночной волатильности это создает высокий риск запуска ADL или неплатежеспособности, поскольку TVL протокола слишком мал по отношению к объему открытого интереса.
- Возможности Cross-Margin: CEX могут бесшовно предоставлять аккаунты Unified Margin для нескольких активов и продуктов (Spot, Futures и Options). DEX, напротив, ограничены сложностью кроссчейн-протоколов и фрагментацией ликвидности, из-за чего пользователям трудно эффективно управлять обеспечением на нескольких рынках в рамках одного интерфейса.
- Низколатентный матчинг: хотя Hyperliquid значительно сократил задержки, он все еще не может конкурировать с механизмами сопоставления заявок централизованных бирж, работающими на уровне микросекунд. Для HFT и ордеров институционального масштаба CEX сохраняют явное преимущество в контроле проскальзывания и глубине книги ордеров.
- Доступность фиатных on/off-ramp: CEX остаются основным глобальным шлюзом для входа фиатной валюты в криптоэкосистему. Для подавляющего большинства нового капитала путь к покупке активов через банковские переводы или P2P-сервисы на платформах вроде CEX значительно короче и удобнее для пользователя.
Текущая динамика
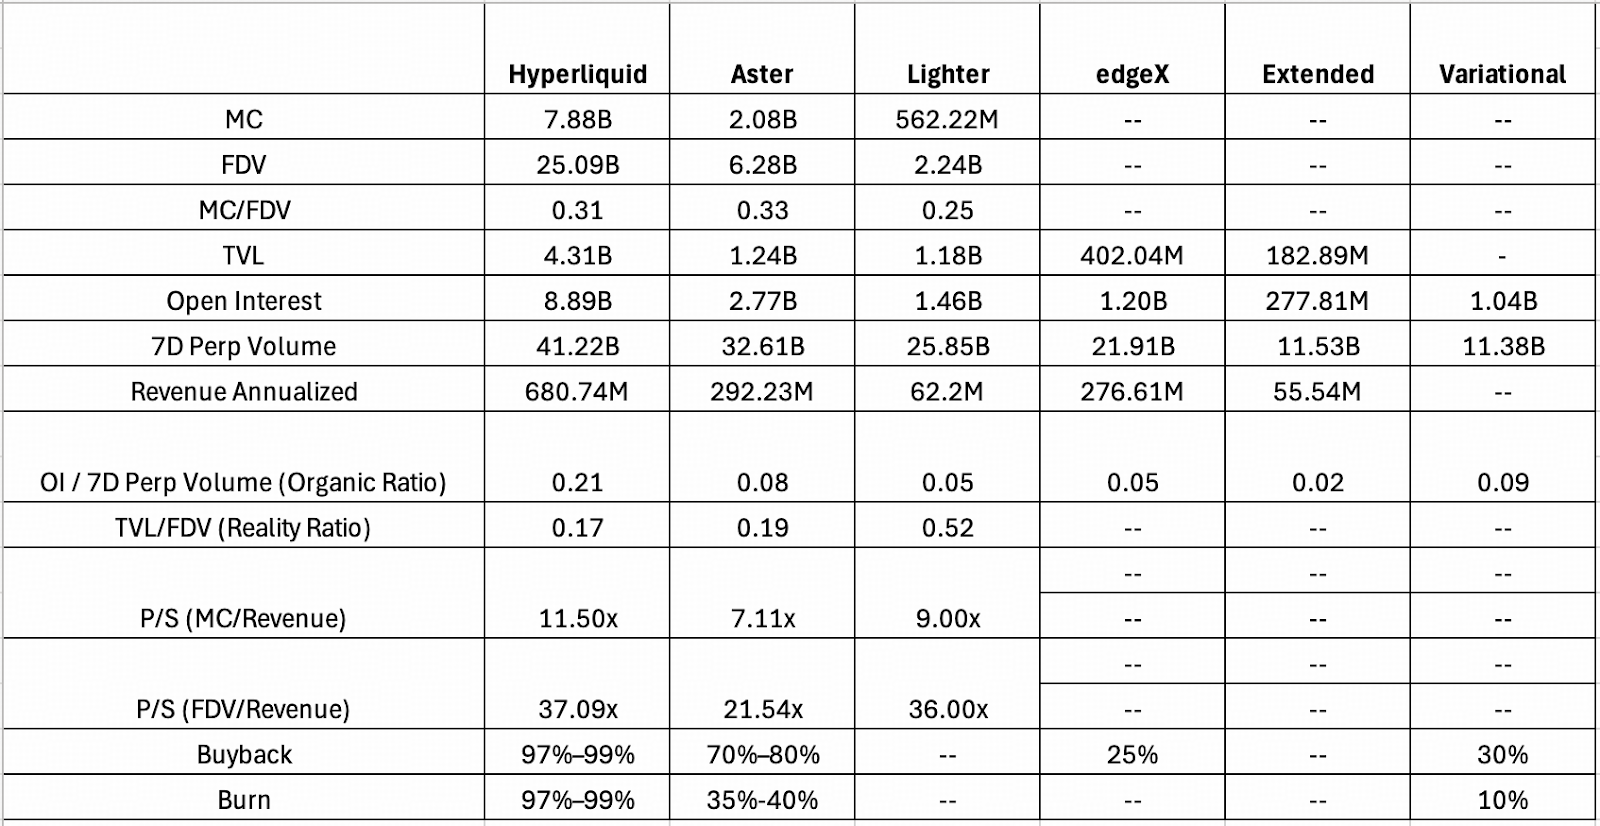
Ключевые показатели эффективности были собраны по шести ведущим perpetual DEX. Чтобы оценить, отражает ли активность проекта органический спрос или объем, стимулируемый incentives, анализ фокусируется на соотношении OI к 7-дневному объему, то есть на открытом интересе относительно недавнего торгового оборота. Более высокое соотношение подразумевает более сильную эффективность капитала и большую долю органического позиционирования, тогда как низкие значения обычно совпадают с wash trading и фармингом поинтов.
Hyperliquid остается явным бенчмарком, демонстрируя соотношение OI/7d Volume на уровне 0.21. Для сравнения, протоколы до выпуска токена, такие как EdgeX, Extended и Variational, показывают существенно более низкие коэффициенты, что согласуется с высокой активностью, обусловленной airdrop-стимулами. Extended является самым крайним случаем с коэффициентом всего 0.02, что указывает на то, что большая часть его объема, вероятно, представляет собой wash trading. Однако Variational демонстрирует более нюансированную картину. Его коэффициент 0.09 превышает показатели EdgeX (0.05) и Aster (0.08), что указывает на более высокую долю реального позиционирования, несмотря на то что проект по-прежнему работает в среде points farming. На этом основании Variational выглядит относительно недооцененным на рынке поинтов и может представлять возможность для участников, нацеленных на непропорционально крупные результаты airdrop.
С точки зрения выручки Lighter продолжает отставать от Hyperliquid и Aster. Этот разрыв в значительной степени носит структурный характер. Розничная модель Lighter с нулевыми комиссиями устраняет выручку со стороны taker, оставляя протокол почти полностью зависимым от maker-комиссий, уплачиваемых маркет-мейкерами и Lighter Liquidity Pool. Эта динамика помогает объяснить его относительно повышенное соотношение TVL/FDV на уровне 0.52, служащее прокси того, сколько реального капитала поддерживает каждый доллар подразумеваемой оценки.
С точки зрения фундаментальных показателей оценка Lighter выглядит разумной: примерно $0.52 заблокированных активов поддерживают каждый $1 рыночной стоимости. Однако метрики, основанные на выручке, рисуют более сдержанную картину. И мультипликатор P/S, и годовая выручка предполагают, что рынок уже закладывает оптимистичные ожидания роста, особенно в сравнении с Aster. Ограничивающим фактором остается эффективность выручки. По сравнению с Hyperliquid и Aster, Lighter генерирует существенно меньше выручки на единицу TVL, что, в свою очередь, жестко ограничивает достижимый для него FDV.
Ландшафт perpetual DEX становится все более коммодитизированным. В попытке захватить долю рынка новые участники, такие как Extended, Lighter и Variational, сходятся к почти нулевым комиссиям для розницы. Хотя это улучшает краткосрочное привлечение пользователей, это также сжимает выручку протоколов и ослабляет эффективность токенных моделей buyback-and-burn. В отличие от Hyperliquid, чей сильный денежный поток существенно усиливает ценность токена, большинству развивающихся Perp DEX не хватает выручки, необходимой для поддержки агрессивных механизмов накопления ценности.
СценарийЛогика / БенчмаркРеалистичное соотношениеОценочный FDV МедвежийLighter (Высокое обеспечение активами)0.52~$773M БазовыйСредний уровень рынка Tier-20.35~$1.15B ОптимистичныйAster (Рыночная премия)0.19~$2.12B
В результате FDV по всему сектору, по-видимому, структурно ограничены сверху, при этом коэффициенты TVL/FDV остаются повышенными. Если использовать коэффициент Lighter на уровне 0,52 в качестве ориентира, итоговая оценка EdgeX при запуске в текущих рыночных условиях может с трудом превысить порог в $1 млрд.
Perp DEX в 2026 году
Если смотреть в 2026 год, конвергенция между ончейн- и офчейн-финансами продолжит углубляться. Perpetual DEX вряд ли полностью заменят централизованные биржи. Вместо этого они развиваются как комплементарный слой, чья ключевая ценность сосредоточена на прозрачной, поддающейся аудиту ликвидации и управлении рисками.
- От торговых инструментов к торговым экосистемам
В настоящее время ведущие платформы, такие как Hyperliquid, работают с очень высоким эффективным плечом, что отражает пользовательскую базу, в которой доминируют ончейн-трейдеры с высоким уровнем риска, ориентированные на стимулы. Трения при вводе и выводе фиатных средств, наряду с инфраструктурой, которая все еще находится в стадии формирования, ограничивали более широкое распространение за пределами криптонативных трейдеров. Преодоление этого потолка потребует изменения продуктового позиционирования. Вместо того чтобы функционировать исключительно как площадки исполнения сделок, Perp DEX должны будут развиться в интегрированные экосистемы, отдавая приоритет пользовательскому опыту, эффективности капитала и операционной стабильности, чтобы привлекать более дешевый и более устойчивый институциональный капитал.
- Возникновение гибридной рыночной инфраструктуры
CEX все чаще рассматривают децентрализованные протоколы не столько как конкурентов, сколько как инфраструктурное дополнение. С точки зрения базовых принципов трейдеры деривативами последовательно отдают приоритет хранению активов, прозрачности ликвидации и изоляции рисков. В результате стратегическое направление крупных CEX постепенно смещается в сторону гибридных архитектур, где ончейн-протоколы perpetual интегрируются в централизованные торговые стеки. Такой подход позволяет биржам использовать прозрачность ончейна, сохраняя при этом производительность исполнения и эффективность капитала, характерные для CEX.
- Расширение в perpetual-контракты на RWA
Еще одной структурной точкой перегиба, ожидаемой в 2026 году, является расширение perpetual-рынков в сегмент RWA. По мере расширения круга допустимых базовых активов деривативы на RWA начинают заполнять пробелы традиционных рынков. Введение Hyperliquid инструмента Ventuals в рамках HIP-3, разработанного для поддержки торговли до IPO, иллюстрирует этот тренд, устраняя отсутствие perpetual-контрактов на фондовом рынке. Распространение perpetual-контрактов на акции и другие категории RWA, вероятно, станет одним из ключевых драйверов роста торговых платформ, меняя способы доступа к глобальным рынкам деривативов и их структуру.
Рынок предсказаний: от маргинальных экспериментов к вероятностной инфраструктуре
К 2025 году рынки прогнозов в значительной степени завершили свой переход от периферийного эксперимента к значимому компоненту финансовой инфраструктуры. Переломным моментом стали последствия президентских выборов в США 2024 года. Во время выборов такие платформы, как Polymarket, продемонстрировали стабильное преимущество над традиционными социологическими компаниями и комментариями в СМИ как по оперативности, так и по точности в определении направления исхода.
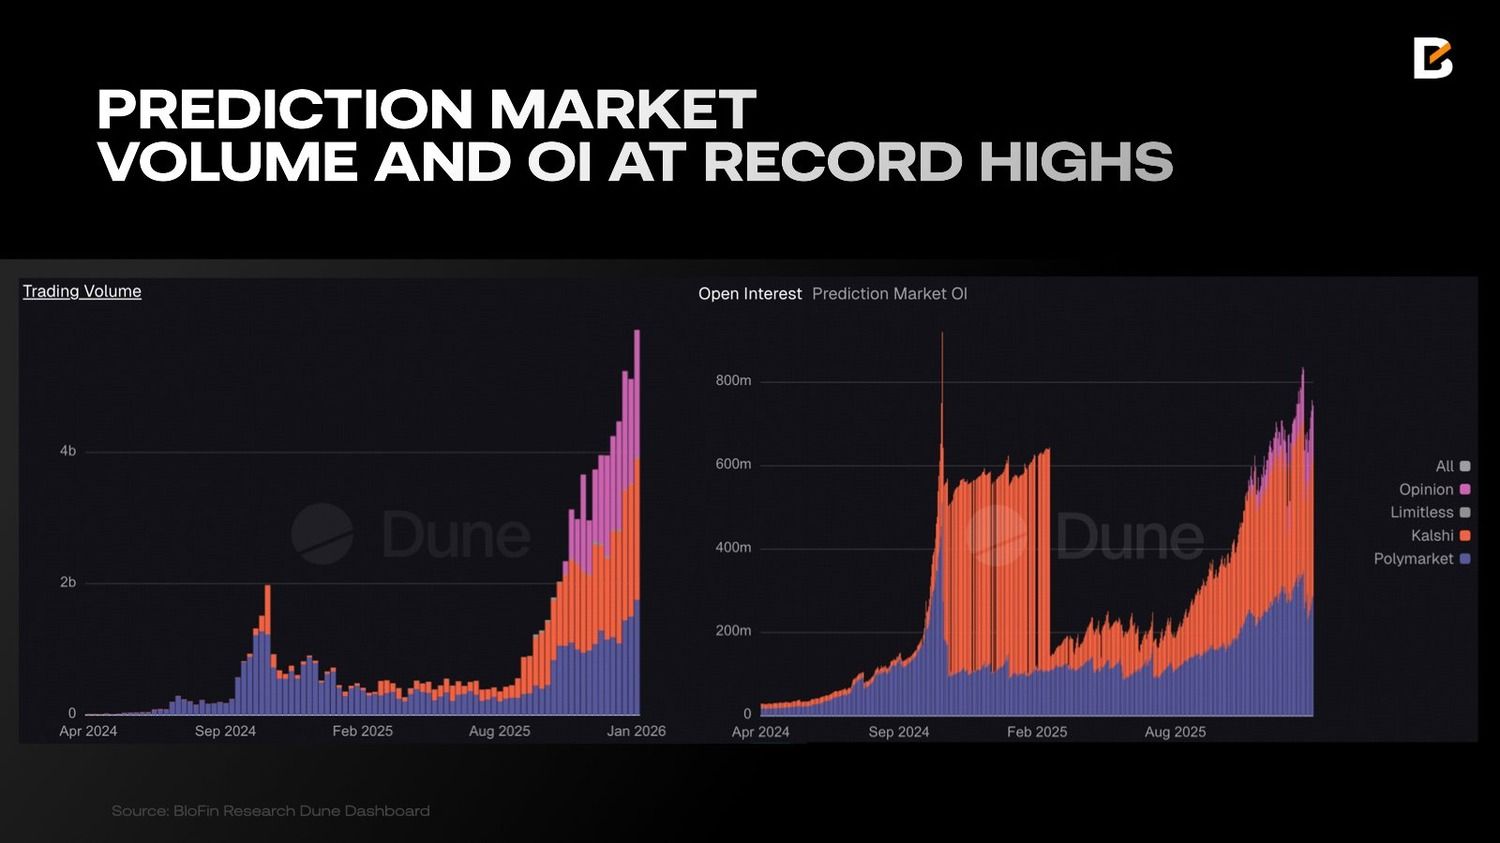
Ландшафт рынков прогнозов становится все более концентрированным. Polymarket и Kalshi теперь доминируют в секторе: их совокупные недельные торговые объемы превышают $3,5 млрд, а суммарный открытый интерес составляет более $620 млн. При таком масштабе рынки прогнозов больше не являются периферийными инструментами; они влияют на то, как формируются ожидания в отношении политических, экономических и социальных исходов.
Конкурентное преимущество рынков прогнозов:
- Более высокая точность: многочисленные независимые ретроспективные тесты показывают, что цены на рынках прогнозов, как правило, превосходят традиционные инструменты, такие как телефонные опросы и экспертные опросы. Поскольку цены непрерывно включают в себя разрозненную информацию, они часто сходятся к исходам раньше, чем conventional methods. В результате данные рынков прогнозов все чаще становятся ориентиром для ведущих СМИ и институциональных наблюдателей.
- Неструктурированная экспозиция: рынки прогнозов позволяют пользователям инвестировать в «неструктурированные» события и реальные исходы или хеджироваться от них, для которых не существует стандартизированных финансовых инструментов.
- P2P-прозрачность против непрозрачных коэффициентов букмекера: в отличие от традиционных букмекеров, где коэффициенты рассчитываются внутри компании, а контрагент часто скрыт, рынки прогнозов построены на архитектуре peer-to-peer. Такой сдвиг обеспечивает рыночное ценообразование и фундаментальную справедливость.
Проблема механизма
Эти уникальные преимущества открывают новый рубеж для торговли, позволяя рынкам прогнозов потенциально подорвать традиционную индустрию азартных игр. Институциональный разворот уже идет полным ходом. 19 декабря 2025 года DraftKings, одна из ведущих онлайн-платформ США для ставок на спорт, запустила собственный рынок прогнозов. Ее главный конкурент, FanDuel, последовал этому примеру в том же месяце благодаря стратегическому партнерству с CME Group.
Несмотря на это позитивное расширение, РП по-прежнему сталкиваются со значительными структурными препятствиями, большинство из которых связано с их зависимостью от механики бинарных контрактов.
- Отсутствие непрерывности результатов: Текущие PM работают по принципу «всё или ничего». Подобно бинарным опционам, расчёт по ним происходит либо на 0, либо на 1. Хотя такой формат отвечает на вопрос «да или нет», он не отражает непрерывность. Отсутствие детализации часто вынуждает платформы запускать множество разрозненных рынков лишь для того, чтобы имитировать непрерывный диапазон исходов.
- Дилемма маркет-мейкера: Экстремальная волатильность, присущая бинарным исходам, делает маркет-мейкинг исключительно сложным. По мере приближения рынка к расчёту цены могут резко смещаться к 0 или 1. Без эффективных деривативов для хеджирования риска резкого обрыва MM часто неохотно предоставляют глубину рынка, что, в частности, приводит к низкой ликвидности на long-tail рынках.
- Низкая капитальная эффективность: В текущих моделях капитал, как правило, блокируется в смарт-контрактах до момента расчёта события. Для событий, длящихся месяцами, это означает огромные альтернативные издержки, поскольку капитал остаётся неиспользуемым и не приносит процентного дохода. Исторически именно это препятствие сдерживало приход институциональных участников. Чтобы смягчить проблему, некоторые рынки начали предлагать фиксированные APR-стимулы по позициям на события, компенсируя отсутствие оборота капитала.
- Семантическая несовместимость: Ликвидность в настоящее время изолирована из-за отсутствия стандартизации. Например, контракт «A побеждает» на одной платформе и контракт «B проигрывает» на другой по своей сути различаются. Эта семантическая невзаимозаменяемость не позволяет объединять ликвидность в рамках более широкой экосистемы.
- Недостаточно развитый инструментарий деривативов: На зрелых финансовых рынках трейдеры могут делать ставки как на направление, так и на волатильность. В текущем ландшафте PM пользователи в основном ограничены направленными ставками «Да» или «Нет». Отсутствие продвинутого инструментария означает, что не существует эффективного способа торговать волатильностью события, не выбирая сторону.
Рынок предсказаний в 2026 году
Сектор Prediction Market в настоящее время сосредоточен на решении давних проблем: кроссчейн-ликвидности, сложных деривативов, механизмов хеджирования и капитальной эффективности. В 2026 году мы ожидаем, что ландшафт PM достигнет полной зрелости, опираясь на следующие основы:
- Торговля с помощью ИИ-агентов: поскольку результаты PM чрезвычайно чувствительны к новостям, они предоставляют значительные возможности для торговли на новостях. ИИ-агенты, такие как Polybro и Alphascope, специализируются на выявлении настроений и совершении сделок со скоростью и точностью, недостижимыми для ручных трейдеров.
- Терминалы нового поколения и исполняющие боты: терминалы институционального уровня теперь предлагают консолидированные рыночные данные, углубленную аналитику и триггеры исполнения на нескольких платформах. Betmoar стал доминирующим игроком в этом пространстве, а объемы торгов достигли $970 млн.
- Ончейн-аналитика и мониторинг: такие инструменты, как Polysights и PolyAlertHub, функционируют как «Nansen для рынков предсказаний», обеспечивая прозрачность потоков Smart Money, позиций крупных игроков и потенциальной инсайдерской активности.
- Арбитраж и структурированные фонды: такие инструменты, как ArbBets, теперь поддерживают автоматизированный арбитраж между платформами вроде Polymarket и Kalshi, а PolyFund внедрил в это пространство децентрализованные структуры фондов.
- Единая инфраструктура и API: разработчики все активнее используют стандартизированные интерфейсы данных, такие как Dome, которые позволяют быстро развертывать пользовательские торговые инструменты и межплатформенные интеграции.
Рынки предсказаний постепенно выходят в мейнстрим. Все большее число традиционных информационных и аналитических институтов начинают рассматривать вероятностное ценообразование на рынках предсказаний как важный опорный сигнал для оценки событий макроуровня. Такие организации, как Google News, Yahoo Finance и Bloomberg, в той или иной степени начали отслеживать и цитировать вероятности рынков предсказаний при оценке политических, экономических и более широких общественных исходов.
Отказ от ответственности: Представленная здесь информация не является инвестиционной рекомендацией, финансовой рекомендацией, торговой рекомендацией или любой иной формой совета и не должна рассматриваться как таковая. Весь изложенный ниже контент предназначен исключительно для информационных целей.