
Cathie Wood Calls Gold Top as Markets Unwind $9 Trillion Across Assets
Кэти Вуд называет золото вершиной, пока рынки откатывают $9 трлн по всему спектру активов
Кэти Вуд бьет тревогу по поводу золота именно в тот момент, когда глобальные рынки переживают один из самых жестких межрыночных скачков за последние годы.
Пока рынки акций, драгоценных металлов и фьючерсов лихорадочно бросало из стороны в сторону в течение нескольких часов, основательница ARK Invest заявила, что недавний скачок золота несет в себе все признаки пузыря позднего цикла, который теперь сталкивается с кредитным плечом, переполненными позициями и хрупкой рыночной структурой.
Спонсорский материал
Спонсорский материал
Кэти Вуд предупреждает о пузыре на рынке золота на фоне встряски рынка на $9 трлн
По словам Кэти Вуд, вероятность того, что цена золота пойдет вниз, высока: руководитель Ark Invest указывает на экстремальный сигнал оценки, который редко наблюдался в современной финансовой истории.
Согласно ее анализу, рыночная капитализация золота как доля денежной массы США (M2) внутри дня достигла исторического максимума, превысив как пик инфляции 1980 года, так и уровни, в последний раз наблюдавшиеся во времена Великой депрессии в 1934 году.
«По нашему мнению, сегодняшний пузырь не в ИИ, а в золоте», — заявила Вуд, утверждая, что текущие цены подразумевают макрокризис, не похожий ни на инфляционные 1970-е, ни на дефляционный коллапс 1930-х.
Она отметила, что, хотя иностранные центробанки диверсифицируют резервы, уходя от доллара, рынок облигаций США говорит о другом: доходность 10-летних казначейских облигаций снизилась с пика 2023 года около 5% до примерно 4,2%.
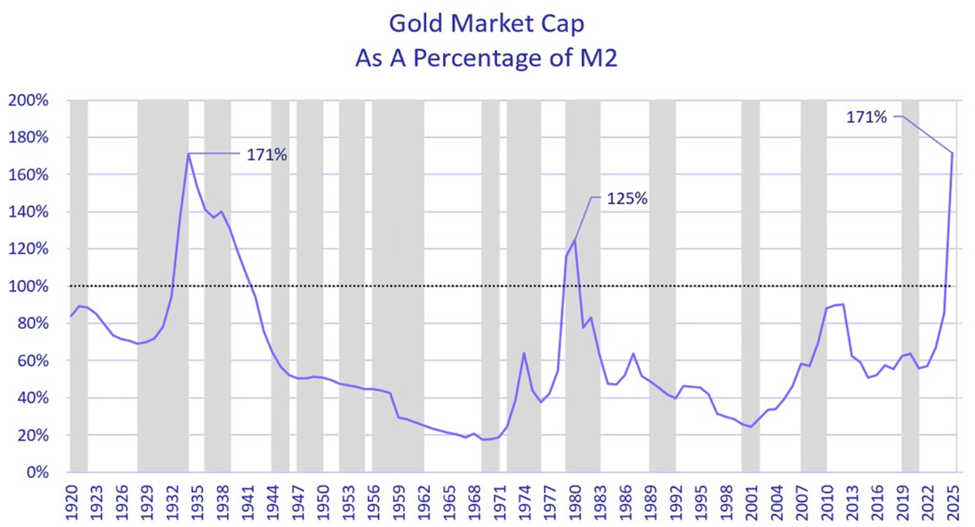
Она предупредила, что возможный разворот доллара вверх может прервать ралли золота так же, как это произошло в период с 1980 по 2000 год, когда цены на золото упали более чем на 60%.
Однако с подходом Вуд согласны не все. Макротрейдеры возразили, заявив, что соотношение золота к M2 больше не является надежным сигналом в системе после QE и после цифровой финансовой трансформации.
Спонсорский материал
Спонсорский материал
При всем уважении, этот график, возможно, меньше говорит о том, что «золото — это пузырь», и больше о том, что M2 теряет информационную ценность.
Сегодняшний M2 не является стабильным знаменателем.. он фрагментирован из-за QE, глобальных долларовых обязательств, теневого банкинга и цифровых систем обеспечения.
Золото против M2 работало, когда…
— Tommy. T (@tallmetommy) 30 января 2026 года
С этой точки зрения график, возможно, говорит не столько о пузыре в золоте, сколько о том, что традиционные денежные агрегаты теряют информационную ценность.
Шок волатильности на $9 трлн показывает, как кредитное плечо и переполненные сделки спровоцировали рыночный слив
Это происходит на фоне драматического стресс-теста рынка. За одну торговую сессию золото упало примерно на 8%, уничтожив почти $3 трлн рыночной капитализации. Серебро подешевело более чем на 12%, потеряв около $750 млрд стоимости.
Акции США также оказались под ударом: S&P 500 и Nasdaq в течение дня потеряли более $1 трлн, прежде чем резко восстановиться к закрытию.
Спонсорский материал
Спонсорский материал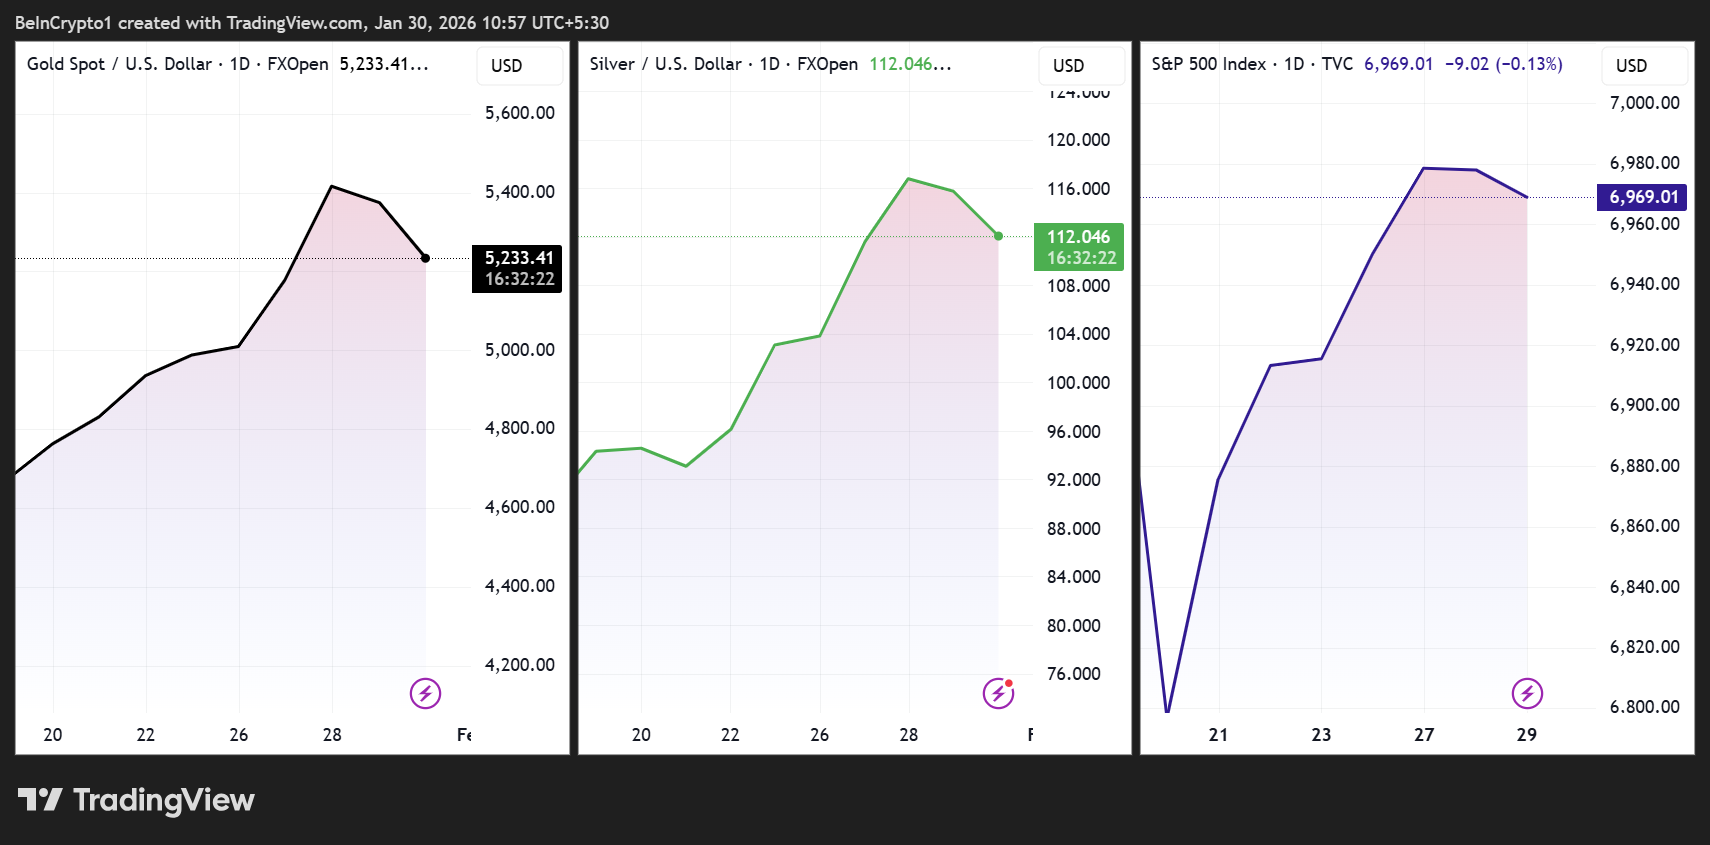
К концу сессии большая часть потерь была отыграна. Золото восстановило почти $2 трлн рыночной стоимости, серебро вернуло примерно $500 млрд, а акции США отыграли более $1 трлн.
В общей сложности аналитики оценили, что рыночная капитализация металлов и акций изменилась примерно на $9 трлн за около шести с половиной часов, что иллюстрирует экстремальную волатильность, а не постоянное уничтожение стоимости.
СРОЧНО: Мы только что стали свидетелями колебания рыночной капитализации на $9 ТРИЛЛИОНОВ и масштабного разворота всего за 6,5 часа.
Золото потеряло почти $3 трлн с открытием рынков США, а затем прибавило обратно почти $2 трлн к закрытию.
Серебро лишилось $750 млрд, а затем продемонстрировало сильный разворот, вернув $500… https://t.co/aLixIPGW12 pic.twitter.com/6l0SW4hYL5
— Bull Theory (@BullTheoryio) 29 января 2026
Аналитики, такие как The Bull Theory, сходятся во мнении, что основным катализатором стало кредитное плечо, а не фундаментальные факторы. Трейдеры фьючерсами накапливали позиции в золоте и серебре с агрессивным плечом, в некоторых случаях достигающим 50x–100x. Это произошло после многолетнего ралли, в ходе которого золото выросло примерно на 160%, а серебро почти на 380%.
Когда цены начали снижаться, принудительные ликвидации и маржин-коллы ускорили движение. В серебре давление усилилось после того, как CME повысила маржинальные требования по фьючерсам до 47%, что вынудило к дополнительным продажам в условиях низкой ликвидности.
Спонсорский материал
Спонсорский материал
Первоначальный импульс дали акции. Microsoft, тяжеловес в основных индексах и систематических моделях риска, падала на 11–12% после более слабого прогноза по облачному бизнесу, роста капитальных затрат, связанных с ИИ, и исключения компании из списка главных фаворитов Morgan Stanley.
СРОЧНО: Microsoft $MSFT рухнула на 12% и потеряла более $430 млрд рыночной капитализации после того, как была исключена из списка главных фаворитов Morgan Stanley.
В то же время Meta $META резко выросла и прибавила почти $170 млрд рыночной капитализации после сильной отчетности.
Ротация на Уолл-стрит в реальном времени. pic.twitter.com/TKkGOQD8dz
— Bull Theory (@BullTheoryio) 29 января 2026
Распродажа механически потянула Nasdaq и S&P 500 вниз, спровоцировав продажи, привязанные к индексам, сокращение позиций у стратегий, ориентированных на волатильность, и снижение риска по всем классам активов. По мере усиления корреляций металлы, уже находившиеся в состоянии перекупленности и перегруженности позициями, начали падать вместе с акциями.
Макроаналитики подчеркнули, что этот эпизод не был вызван ни неожиданностью со стороны ФРС, ни эскалацией геополитической напряженности, ни внезапным изменением экономической политики.
Вместо этого он отражал перезагрузку балансов. Когда рост замедляется на предельных значениях, капитальные затраты резко увеличиваются, а кредитное плечо наслаивается поверх переполненных сделок, процесс формирования цены не происходит плавно. Он идет разрывами.
Если рассматривать все это вместе, инцидент показывает, насколько быстро кредитное плечо может превратить популярную сделку в стремительное болезненное закрытие позиций.