
Whale Research Analysis: Market Outlook 2026 on Liquidity, Expectations, and the New Market Order
Анализ исследований Whale: рыночный прогноз на 2026 год по ликвидности, ожиданиям и новому рыночному порядку
Для глобальных инвесторов 2025 год стал одним из самых насыщенных скрытыми течениями годов XXI века. В отличие от схлопывания пузыря доткомов в 2001 году или глобального финансового кризиса 2008 года, рынки в 2025 году не пережили затяжного масштабного цикла ликвидаций или «штормовой» череды непрерывных обвалов.
Тем не менее очевидно, что на фоне геополитической неопределённости, неопределённости в отношении фискальной и денежно-кредитной политики США, неопределённости в экономических фундаментальных показателях сразу нескольких стран, а также ослабления глобализации в пользу регионализации, акции, облигации, сырьевые товары и криптоактивы закладывали в цены будущее, которое стало более осторожным и более защитным.
На этом фоне распределение ликвидности стало менее сконцентрированным в акциях и облигациях, чем раньше. В 2025 году сырьевые товары, валютный рынок и процентные ставки привлекали больше внимания. В то же время инвесторы последовательно снижали кредитное плечо и сокращали экспозицию к более рискованным активам — это стало одной из прямых причин завершения бычьего рынка криптовалют в IV квартале 2025 года.
Итак, куда двинутся рынки в 2026 году? Как и в 2025 году, подразумеваемые ожидания, заложенные в данных рынка деривативов, уже дали ответ.
Ликвидность: не в избытке
В начале 2025 года одним из главных «бычьих» факторов в представлении инвесторов была официальная инаугурация Дональда Трампа. Преобладало мнение, что Трамп приведёт к большему числу снижений ставок, вольёт больше ликвидности в рынки и подтолкнёт цены активов вверх.
Действительно, в период с сентября по декабрь 2025 года на фоне «опасений ослабления рынка труда» Федеральная резервная система трижды снизила ставку в «защитных» целях и в декабре объявила о завершении количественного ужесточения. Однако это не привело к тому потоку ликвидности, на который рассчитывали инвесторы.
Начиная с октября 2025 года эффективная ставка по федеральным фондам (EFFR) постепенно смещалась к середине «процентного коридора». В последующие месяцы EFFR пересекла эту середину и сдвинулась к верхней границе коридора, что совсем не похоже на признак лёгкой ликвидности.
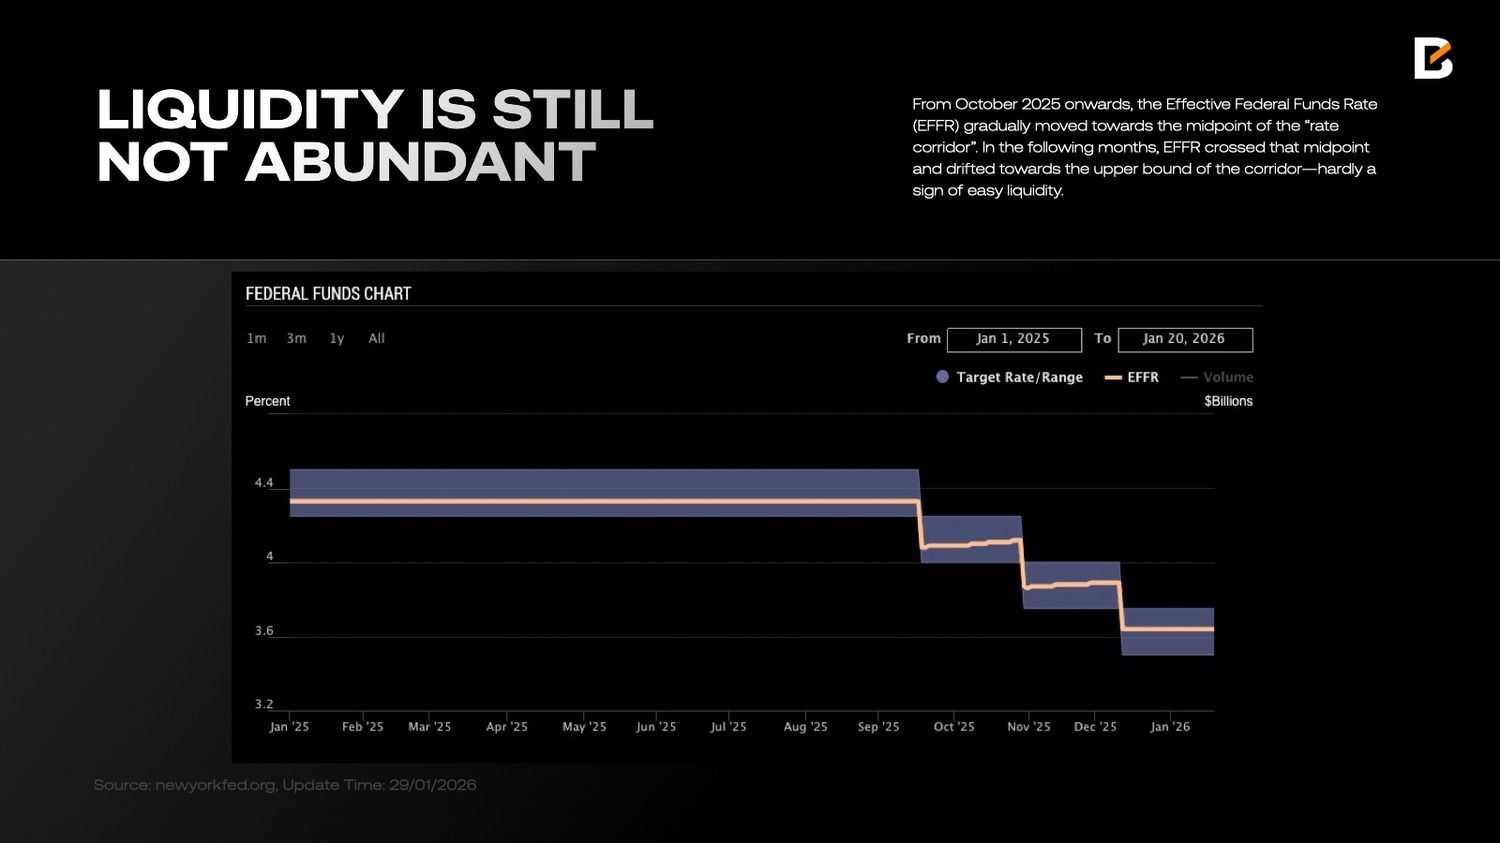
EFFR — это ключевая краткосрочная рыночная ставка в США. Она отражает условия фондовой ликвидности в банковской системе и то, как на практике передаётся политика ФРС (повышение или снижение ставок). В режимах относительно мягкой ликвидности EFFR обычно располагается ближе к нижней границе коридора, поскольку у банков меньше потребности в частых заимствованиях овернайт.
Однако в последние месяцы 2025 года банки явно столкнулись с дефицитом ликвидности — это стало ключевым фактором роста EFFR.
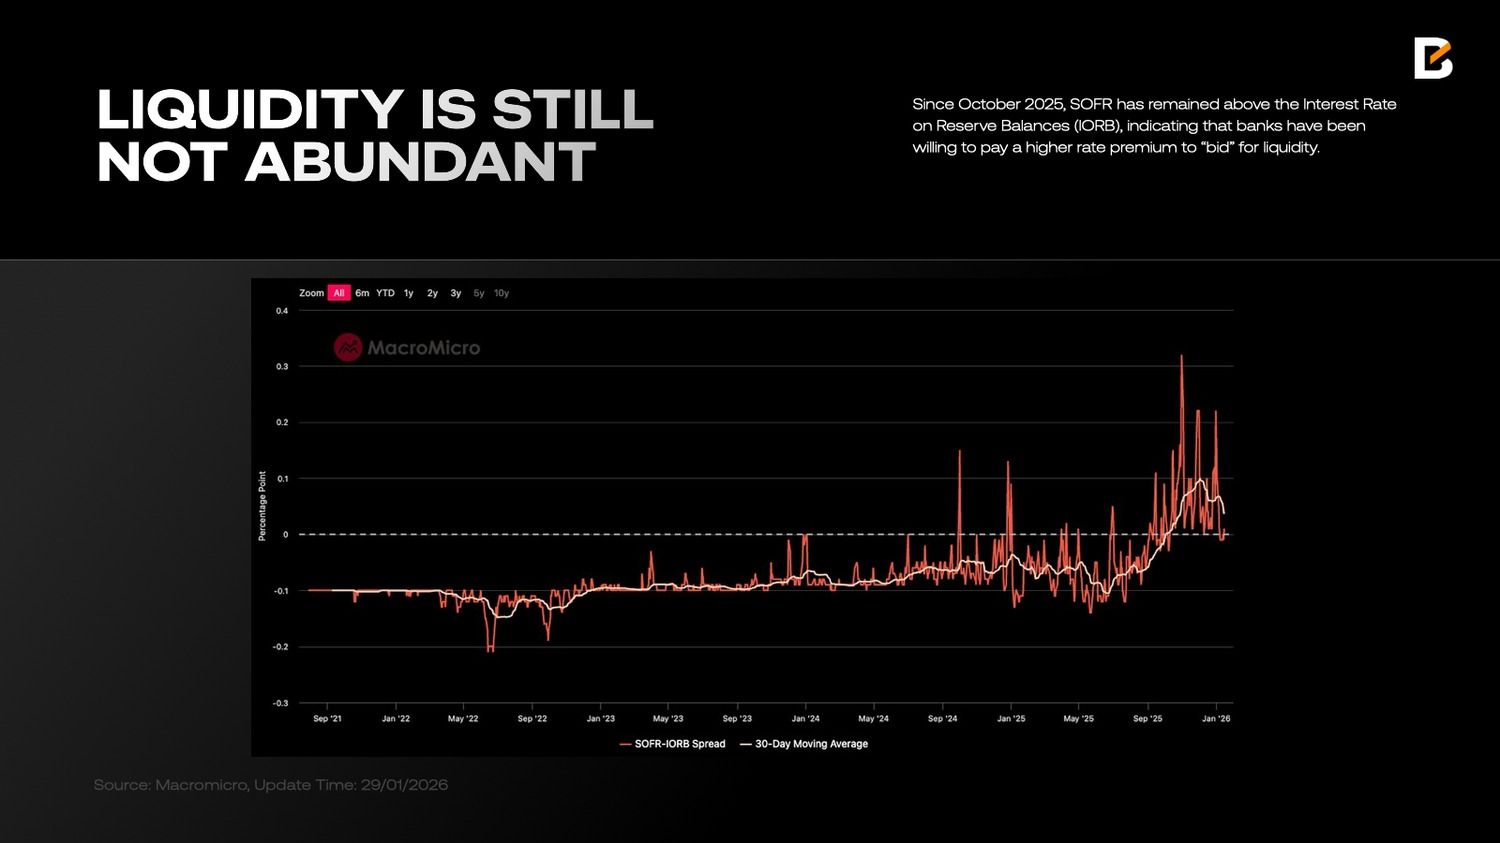
Спред SOFR–IORB дополнительно подчёркивает степень напряжённости. Если EFFR в первую очередь отражает условия на рынке наличных средств, то SOFR, обеспеченное финансирование под залог казначейских бумаг США, отражает более широкий дефицит ликвидности. С октября 2025 года SOFR остаётся выше ставки по процентам на резервные остатки (IORB), что указывает на то, что банки были готовы платить более высокую премию по ставке, чтобы «перекупать» ликвидность.
Примечательно, что даже после того, как ФРС прекратила сокращать свой баланс, спред SOFR–IORB не снизился резко в январе. Одно из правдоподобных объяснений состоит в том, что в течение 2025 года банки направили значительную часть своих буферов ликвидности в финансовые инвестиции, а не на кредитование коммерческого, промышленного секторов и сектора недвижимости.
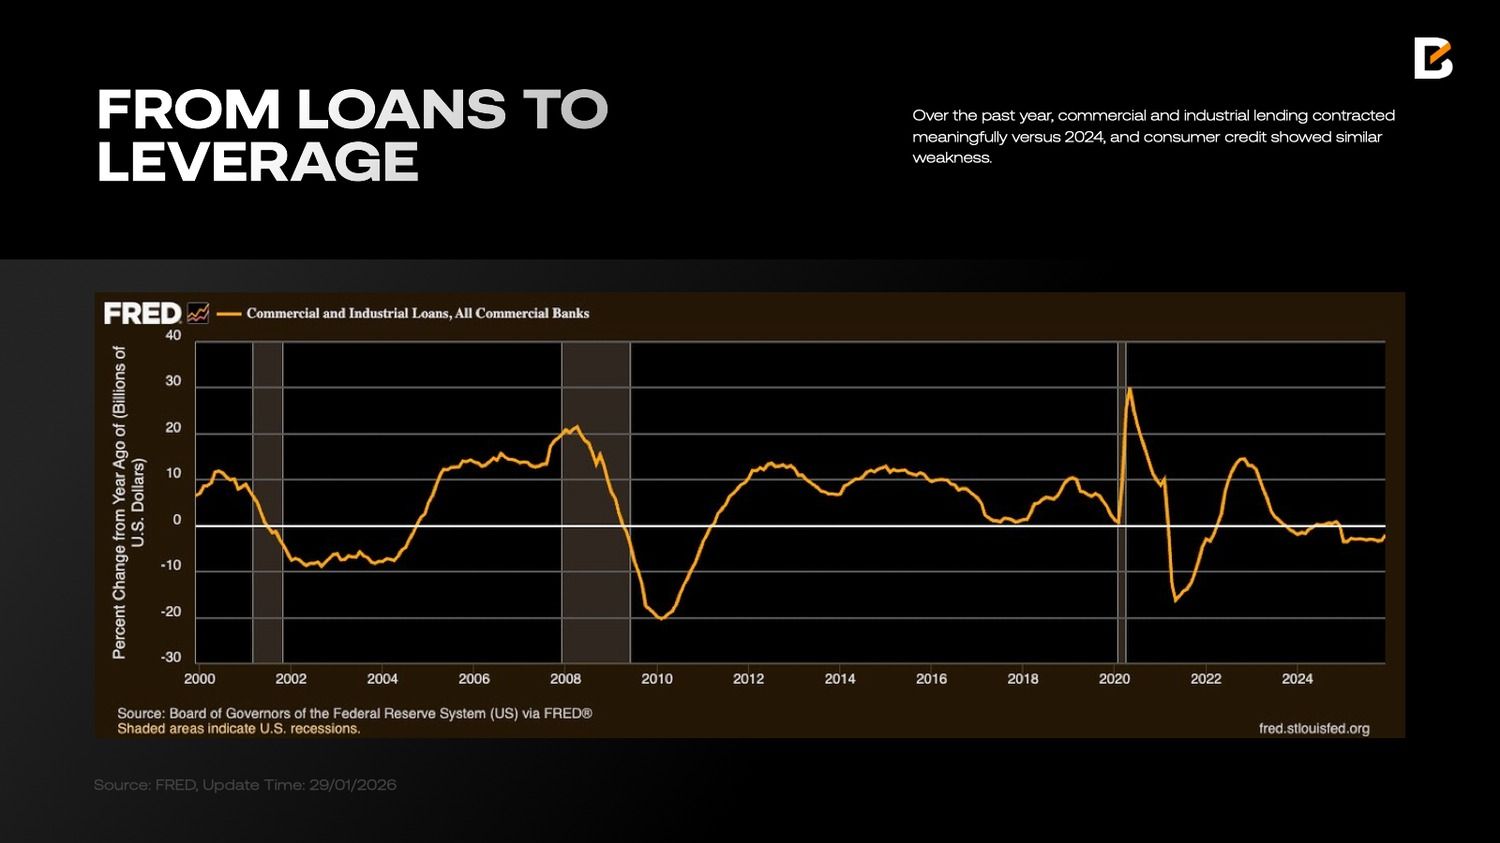
За последний год объёмы коммерческого и промышленного кредитования заметно сократились по сравнению с 2024 годом, а потребительский кредит показал аналогичную слабость. Напротив, данные VettaFi показывают, что маржинальная задолженность за последний год выросла на 36,3%, достигнув исторического максимума в $1,23 трлн в декабре 2025 года, в то время как чистые дебетовые балансы инвесторов также увеличились до -814,1 млрд долларов, в целом соответствуя темпам роста маржинальной задолженности.
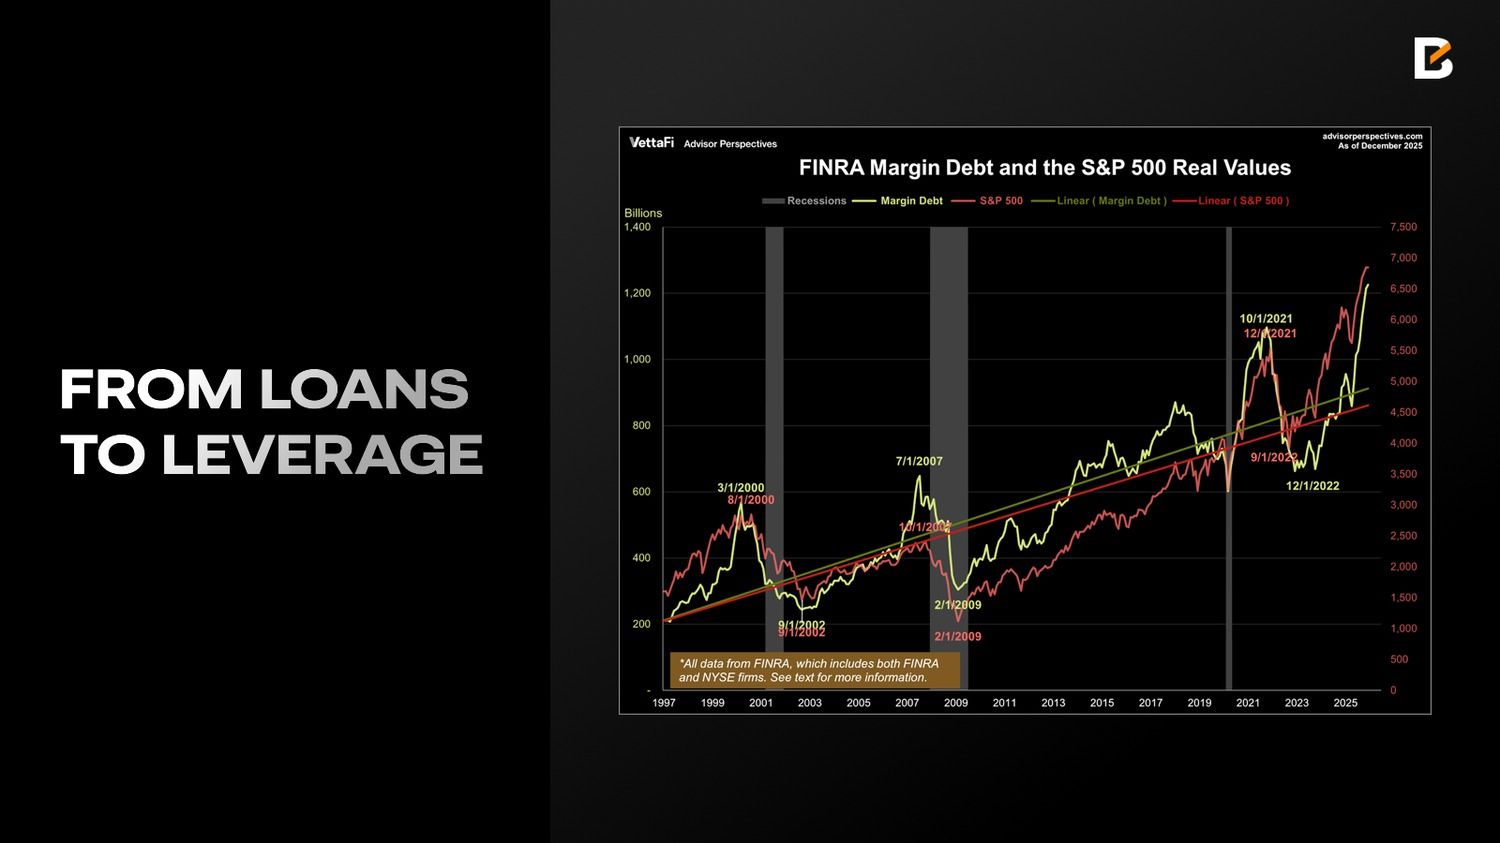
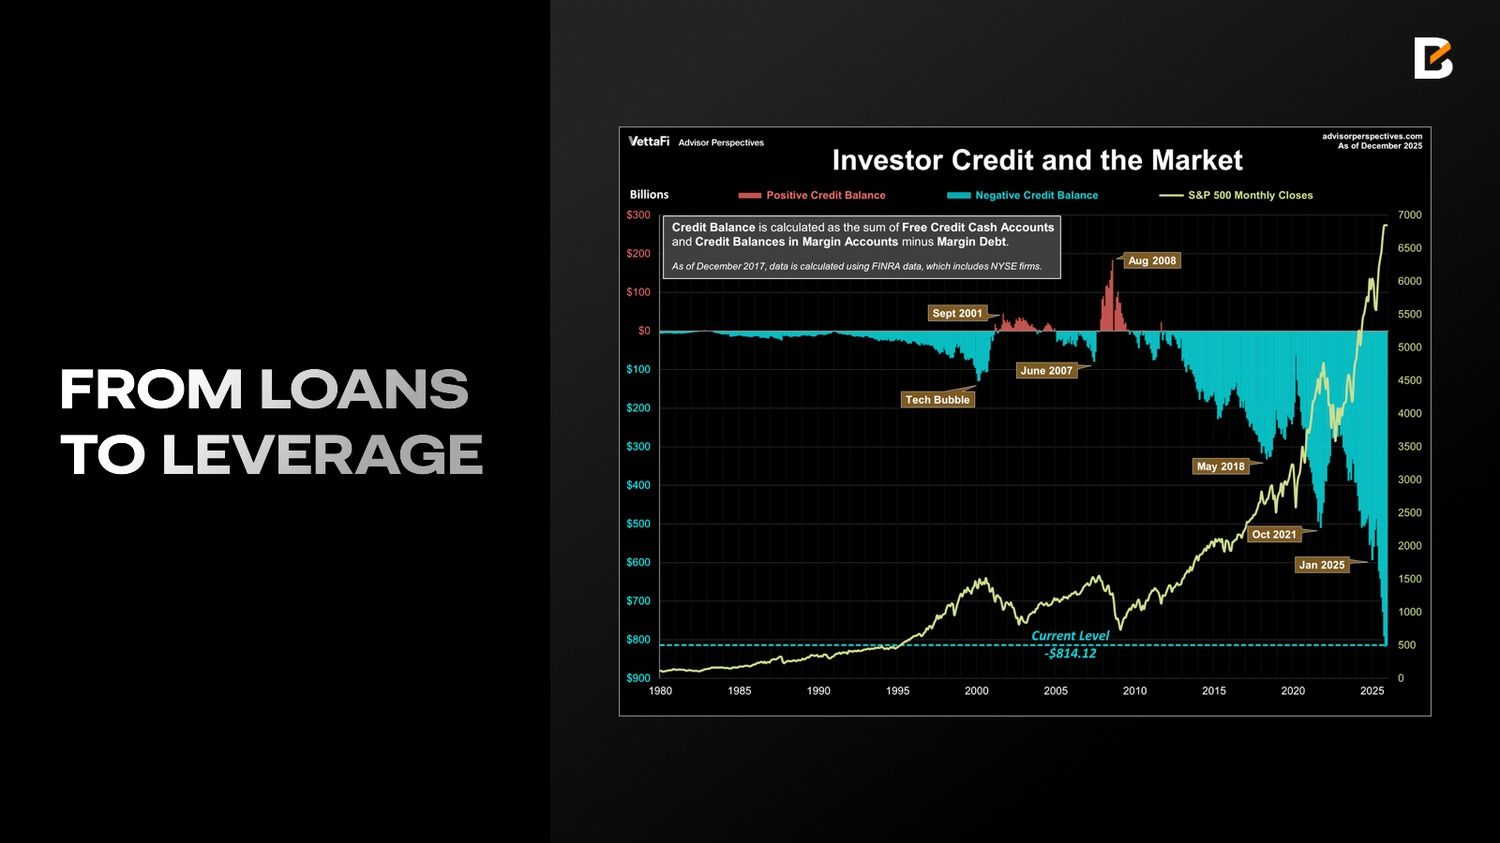
По мере того как потребность в ликвидности для дальнейшего роста рынков увеличивается, банковская система демонстрирует признаки напряжения, а спрос на краткосрочное финансирование вырос. Решение очевидно: либо сократить маржинальное кредитование и вернуть ликвидность обратно, либо получить поддержку ликвидностью от ФРС и рынка репо.
Для экономики в целом первый вариант предпочтительнее: снизить общий уровень левериджа в системе и укрепить устойчивость банков и финансовой системы, но это также означало бы более низкие оценки активов и резкую распродажу на рынке акций. С учётом фона промежуточных выборов Белый дом вряд ли согласится на такой путь.
В результате только в 2025 году рынок репо вырос примерно с $6 трлн до более чем $12,6 трлн, то есть более чем втрое по сравнению со своим размером во время бычьего рынка 2021 года. В 2026 году рынку репо, возможно, потребуется дальнейшее расширение для поддержки динамики фондового рынка.
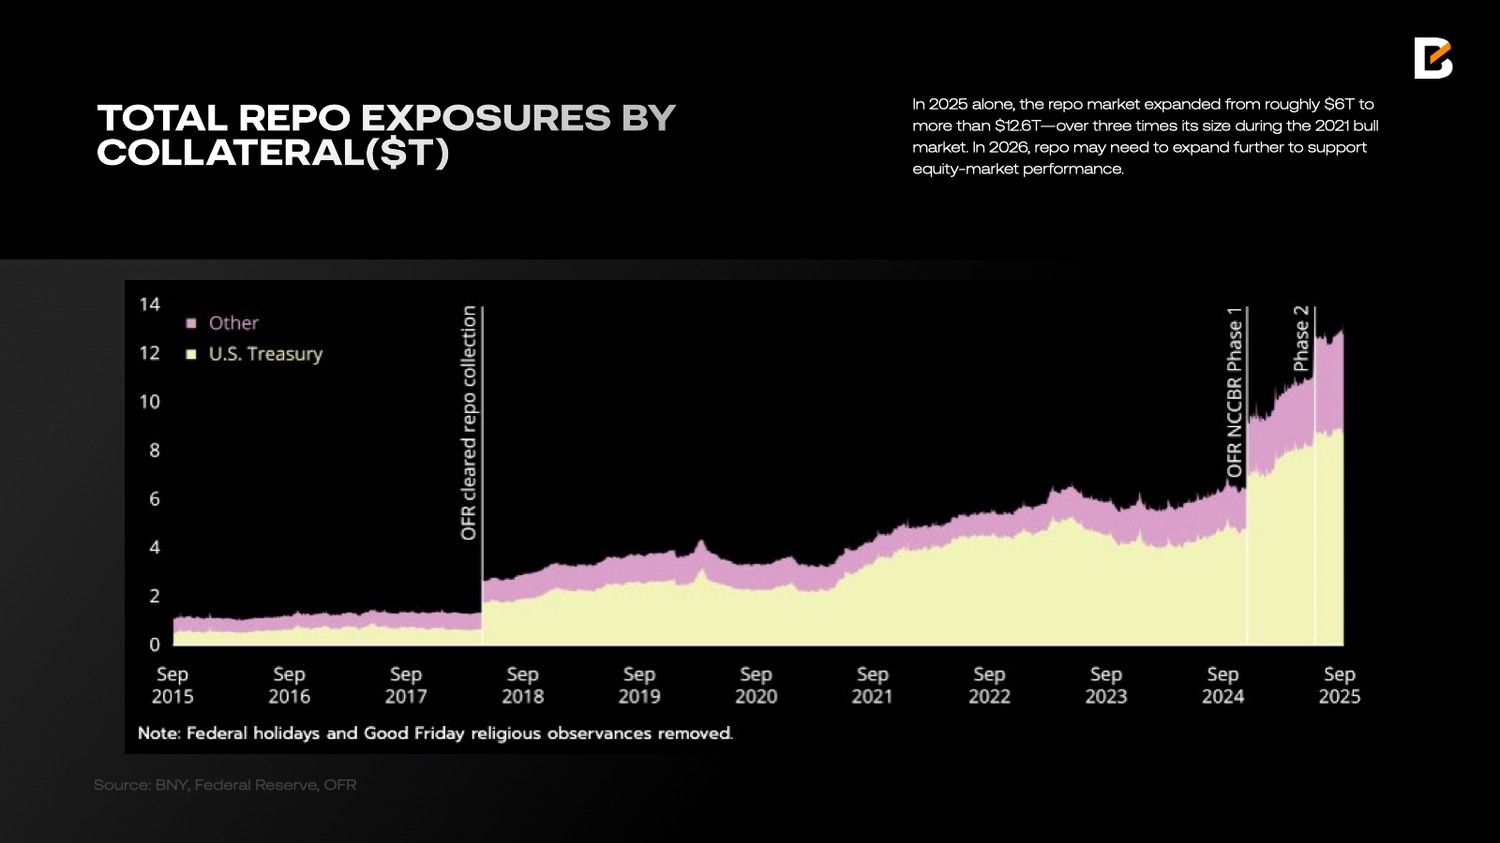
В сделках репо в качестве залога обычно используются казначейские бумаги США, то есть «высококачественные активы». Исторически наиболее важной формой залога были казначейские ноты (T-notes). Но с середины 2023 года это изменилось, отчасти потому, что объём выпуска и обращения казначейских векселей (T-bills) рос «экспоненциальными» темпами.
Это не безобидно: растущая доля казначейских векселей в общем объеме государственного долга часто сигнализирует об ухудшении восприятия суверенной кредитоспособности. Когда инвесторы начинают сомневаться в способности правительства погашать долг, они могут быть менее склонны покупать долгосрочные облигации с относительно низкой доходностью.
Чтобы снизить давление по обслуживанию долга, правительство в большей степени опирается на финансирование через казначейские векселя, еще больше увеличивая их долю и усиливая сомнения инвесторов в рамках порочного круга.
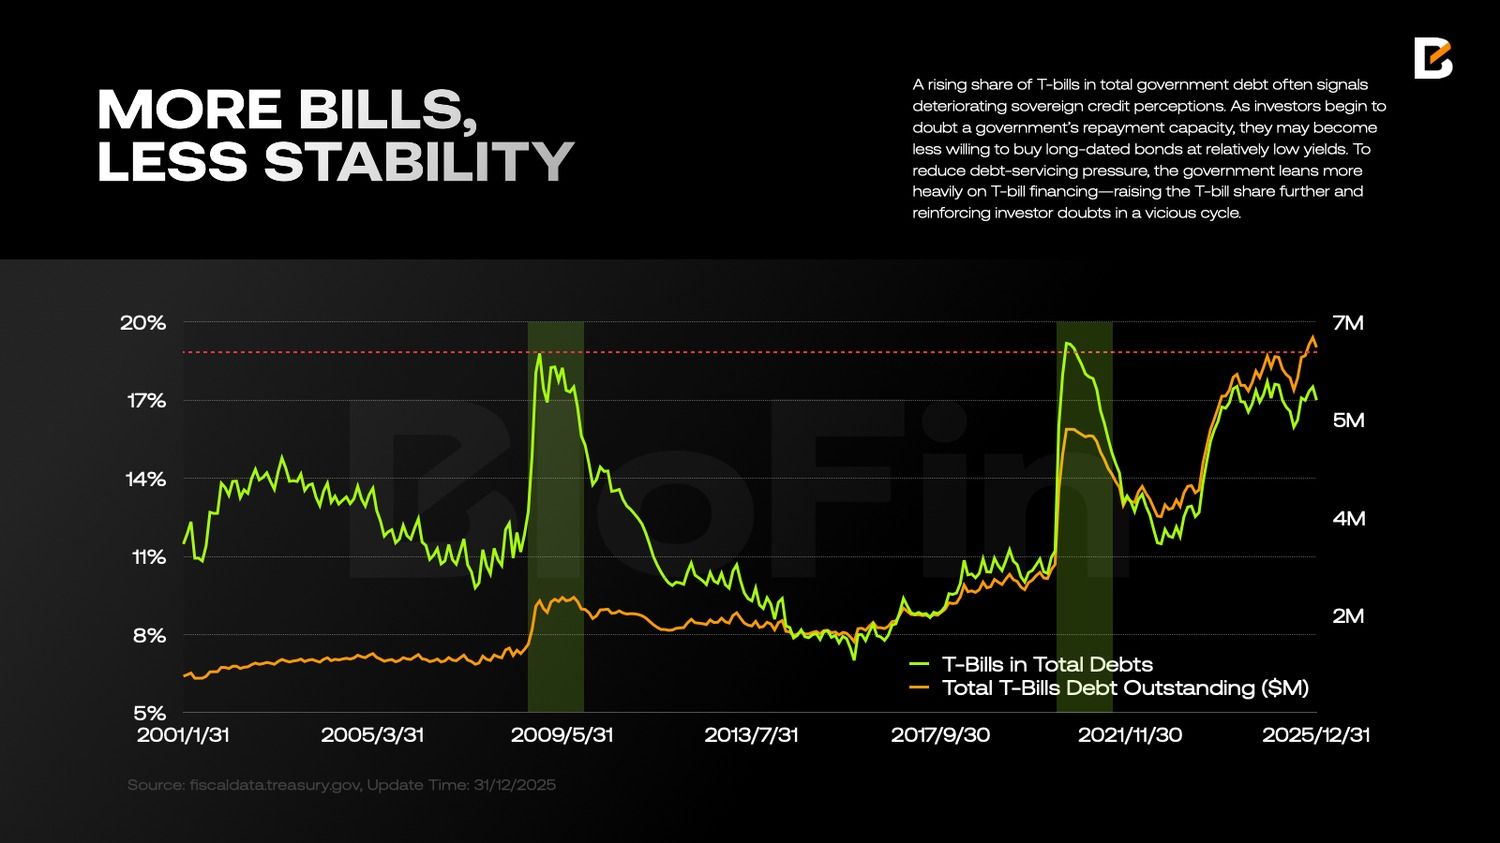
Более высокая доля казначейских векселей имеет еще одно последствие: динамика ликвидности становится менее стабильной. Поскольку значительная часть ликвидности, поддерживающей рынок акций, направляется через сделки РЕПО, большая зависимость от казначейских векселей означает более частые рефинансирования и более короткую среднюю «жизнь» ликвидности.
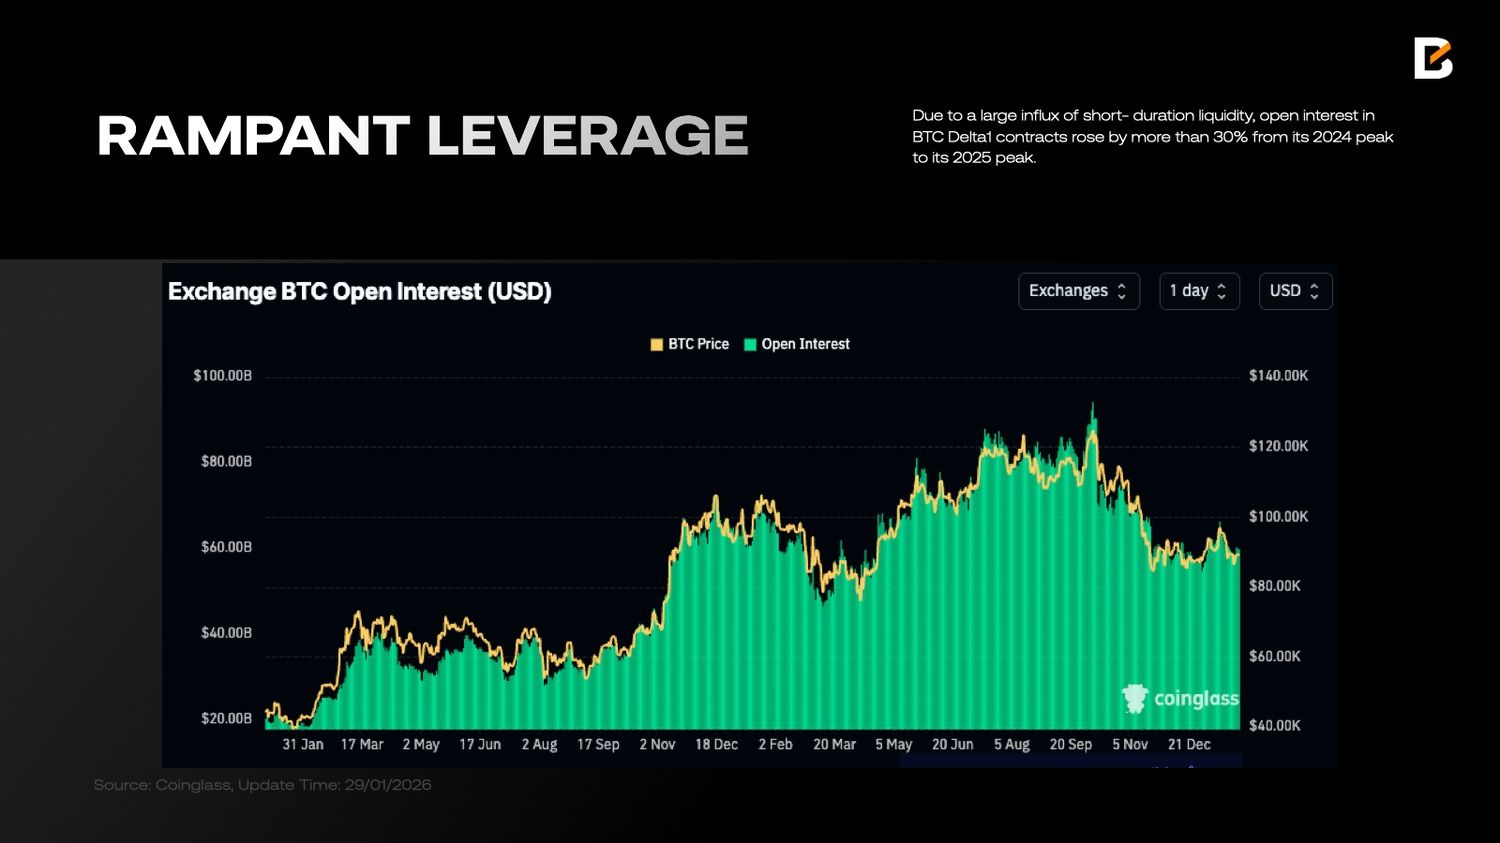
Учитывая, что общий уровень кредитного плеча и маржинального долга уже превысил исторические максимумы, более частые и более резкие колебания ликвидности ослабляют способность рынка поглощать шоки, создавая условия для потенциальных каскадных ликвидаций и крупных ценовых движений.
Кратко: качество долларовой ликвидности заметно ухудшилось в 2025 году, и пока нет явных признаков улучшения.
Итак, в этом макроэкономическом контексте, как изменились ожидания инвесторов и структура их портфелей?
Премии за риск и «строгая диверсификация»
Одной из издержек ухудшения качества долларовой ликвидности является то, что долгосрочная стоимость фондирования в долларах остается повышенной. Это интуитивно понятно: по мере того как рынки долларовых активов становятся более хрупкими, объем долга Казначейства США резко растет (достигнув 38,5 трлн долларов США к декабрю 2025 года), а фискальная, монетарная и внешняя политика США становятся более неопределенными и менее предсказуемыми, воспринимаемая вероятность системного риска со временем увеличивается, что побуждает инвесторов в долгосрочные казначейские облигации требовать более высокой компенсации.
Поскольку ставки долгосрочного финансирования обычно привязаны к доходности 10-летних казначейских облигаций, показательно, что доходность 10-летних бумаг за последний год снизилась лишь на 31 б.п., что значительно меньше, чем снижение ключевых ставок на 75 б.п. Это означает, что долгосрочная стоимость фондирования оставалась выше 4%.
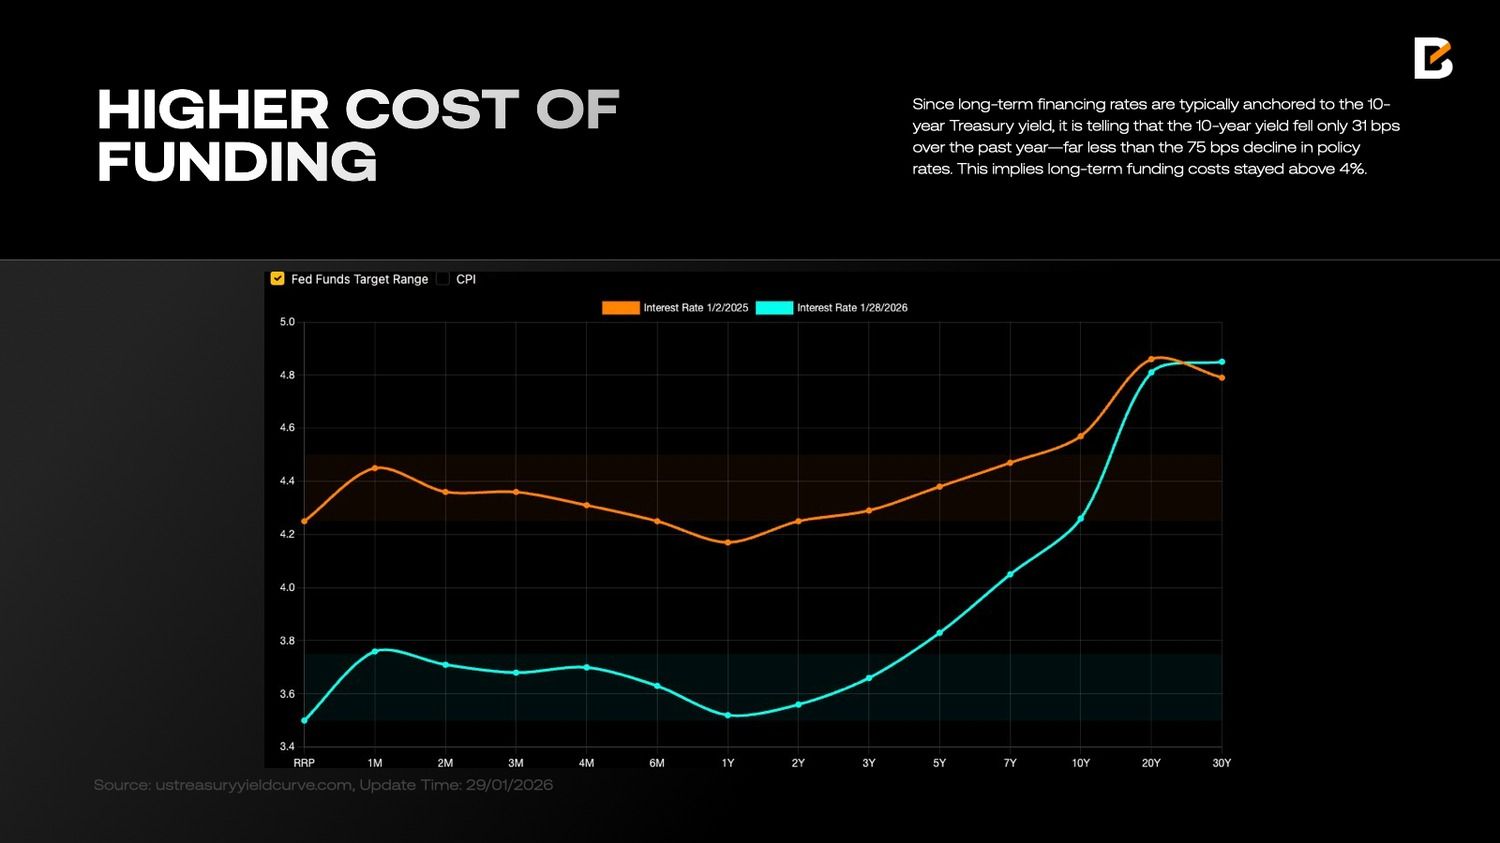
Высокая стоимость фондирования ограничивает возможности позиционирования. Когда подразумеваемая форвардная доходность рискового актива опускается ниже доходности казначейских облигаций, долгосрочное удержание такого рискового актива становится непривлекательным. Криптовалюта — наглядный пример: по мере снижения подразумеваемой форвардной доходности инвесторы постепенно сокращали экспозицию, и рынок перешел в медвежью фазу.
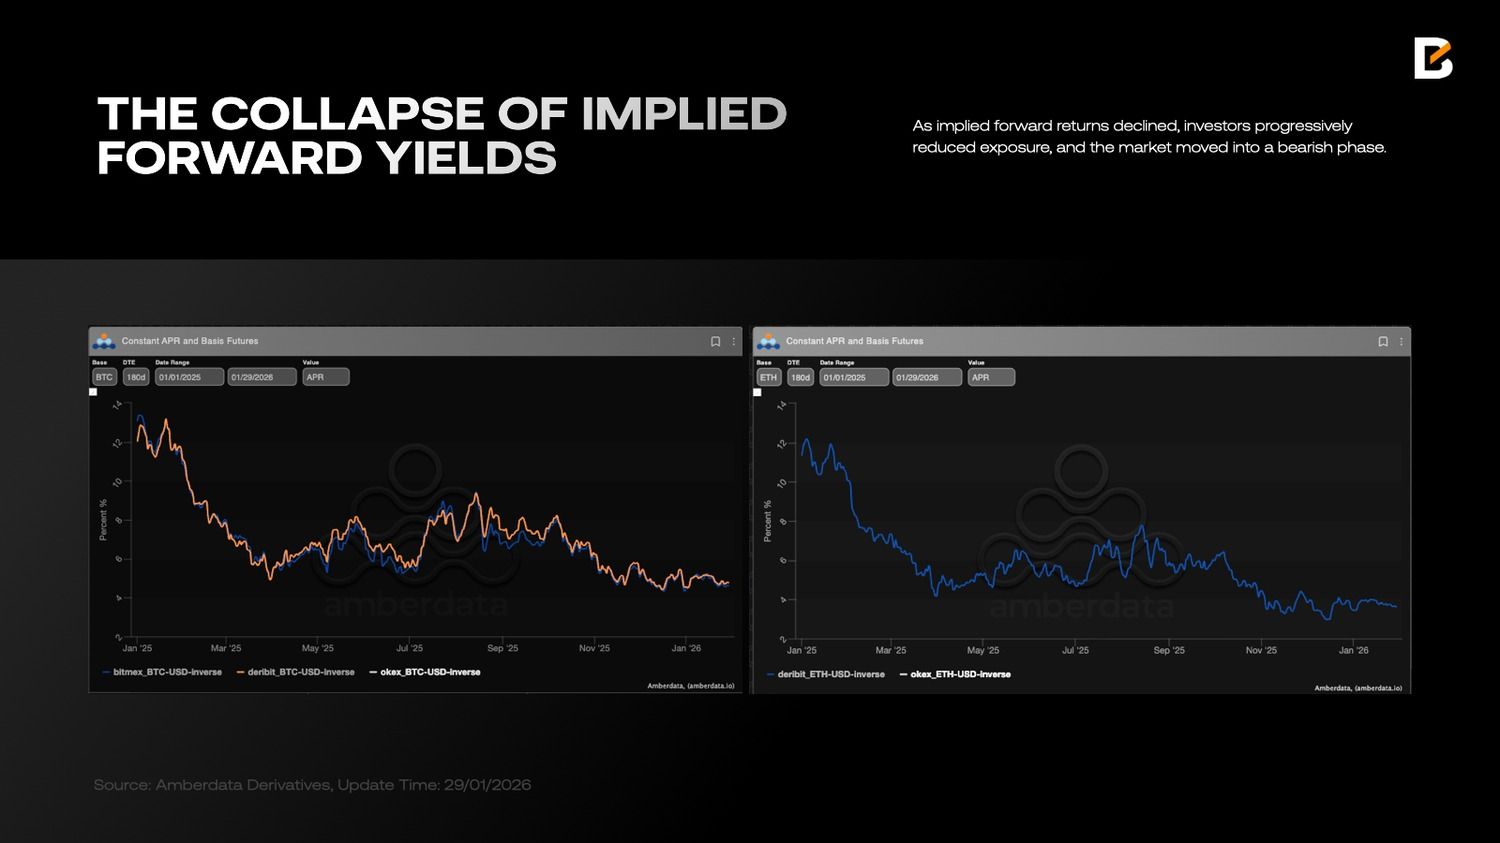
По сравнению с дорогой долгосрочной ликвидностью краткосрочная ликвидность, финансируемая через T-bills, существенно дешевле. Но финансирование через T-bills также носит краткосрочный характер, создавая среду, естественным образом благоприятную для спекуляций: инвесторы могут занимать на короткий срок, применять высокий леверидж, быстро разгонять цены вверх и выходить из позиции. В краткосрочной перспективе рынки могут выглядеть уверенно, но спекулятивная пена затрудняет устойчивость ралли — это особенно ясно видно на чувствительном к ликвидности крипторынке.
Тем временем в 2025 году после десятилетий забвения вернулась «строгая диверсификация». В отличие от традиционного подхода 60/40, ликвидность распределялась по более широкому набору инструментов, а не концентрировалась в активах, номинированных в USD.
Фактически на протяжении всего 2025 года инвесторы последовательно сокращали долю USD и активов, привязанных к USD, в портфелях. Хотя устойчивые чистые оттоки заметно не ударили по американским акциям, дополнительная ликвидность в большей степени направлялась на рынки за пределами США.
Активы, жестко привязанные к USD или к левериджу, номинированному в USD (криптовалюты, нефть WTI, сам доллар), показали слабую динамику, тогда как активы, менее связанные с долларом (например, драгоценные металлы), обеспечили значительно более сильную доходность, чем другие основные классы активов.
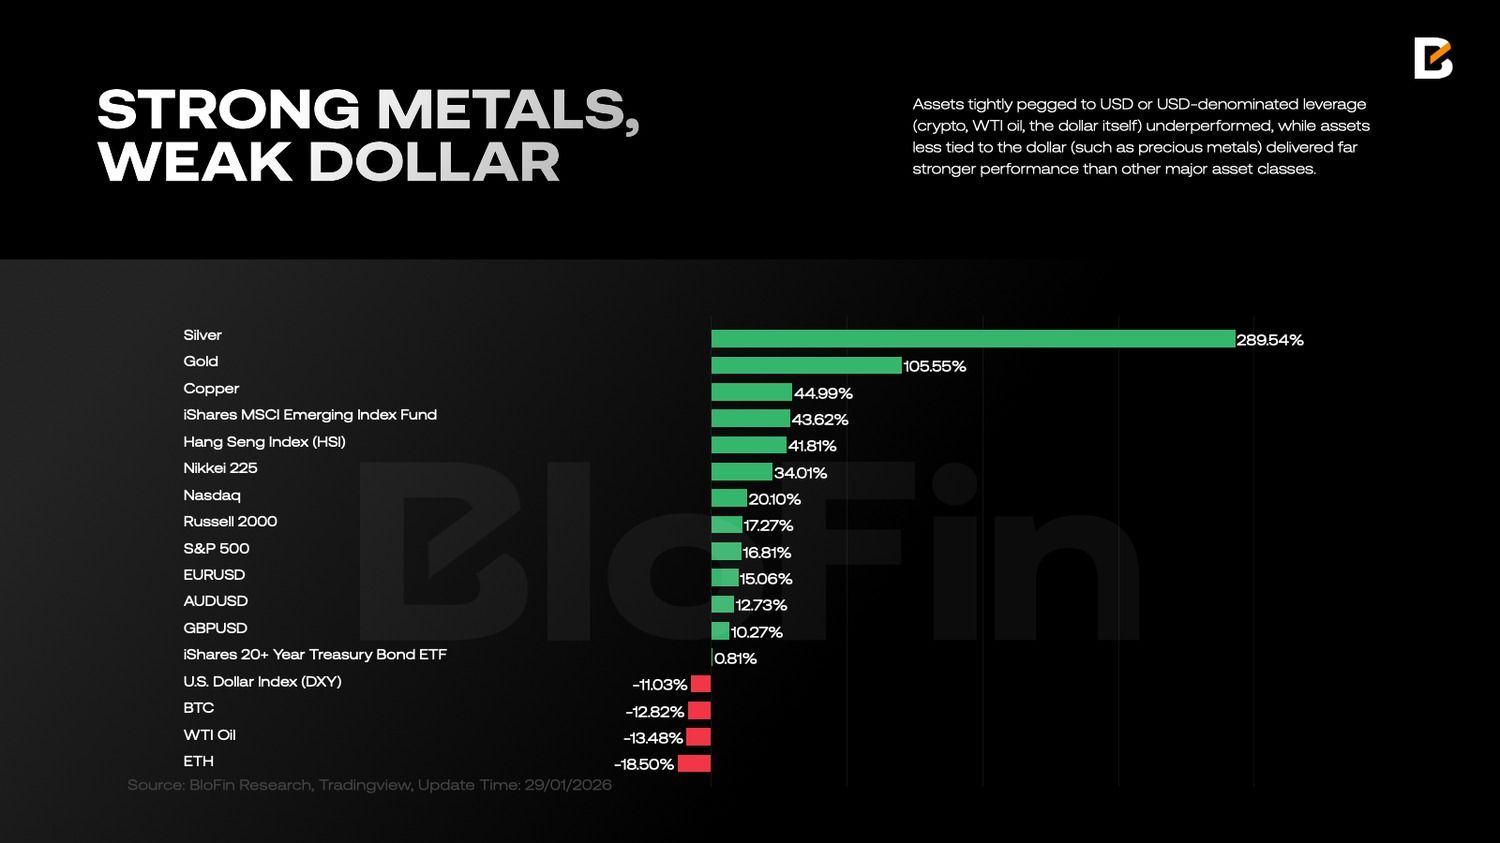
Примечательно, что простое владение евро или швейцарскими франками оказалось не хуже, чем владение индексом S&P 500. Это указывает на глубокий сдвиг в логике инвесторов — такой, который выходит за рамки одного делового цикла.
Новый порядок
В 2026 году наибольшего переосмысления заслуживает не линейный вопрос вроде «будет ли рост сильнее?», а скорее тот факт, что рынки осваивают новую грамматику ценообразования. На протяжении последних двух десятилетий доходности часто опирались на два неявных допущения: во-первых, цепочки поставок были организованы вокруг максимальной эффективности, что сдерживало издержки и стабилизировало инфляцию; во-вторых, центральные банки обеспечивали мощную поддержку во время кризисов, систематически сжимая премии за риск.
Оба этих допущения сейчас ослабевают. Цепочки поставок все чаще отдают приоритет контролю и избыточности; бюджетная и промышленная политика все чаще появляется в моделях прибыли; а геополитика превратилась из хвостового риска в постоянный шум. «Регионализация» — это уже не столько лозунг, сколько изменение набора ограничений, с которыми сталкивается глобальная экономическая система.
В этой системе ключевое значение имеет не ставка на одно направление, а перенастройка экспозиций в пользу трех более надежных «жестких переменных»: ограничений предложения, капитальных затрат и потока ордеров, определяемого политикой.
Вместе они указывают на набор активов: акции, связанные с сырьевыми товарами, инфраструктурную цепочку ИИ, темы обороны и безопасности, а также отдельные рынки за пределами США, улучшающие корреляционную структуру портфеля. В то же время главный вопрос в ставках и государственных облигациях теперь заключается уже не в том, «какой попутный ветер принесет снижение ставок?», а в том, как новая временная структура меняет распределение доходностей.
Регионализация: не «разъединение», а новая функция издержек
Приравнивание «регионализации» к «полному разъединению» обычно занижает её реальное влияние. Более точное описание состоит в том, что целевая функция глобализации сместилась от «эффективности любой ценой» к «эффективности в условиях ограничений безопасности».
Как только безопасность становится жёстким ограничением, многие переменные, которые раньше находились вне моделей оценки стоимости, — избыточность цепочек поставок, энергетическая безопасность, доступ к критически важным минералам, экспортный контроль над ключевыми технологиями и жёсткость оборонных бюджетов — начинают в различных формах входить в ставки дисконтирования и ожидания по прибыли.
Это приводит к двум прямым последствиям для оценки активов. Во-первых, премии за риск становятся менее склонными возвращаться к структурно низким уровням: политическая и регуляторная неопределённость становится повседневной переменной, и рынки требуют большей компенсации. В конце концов, никто не хочет нести «кубинский риск акций», и сегодня даже в американских акциях этот «кубинский риск акций» уже не равен нулю.
Во-вторых, глобальная бета объясняет меньше, а региональная альфа значит больше: при разных блоках и разных функциях политики один и тот же рост и одна и та же инфляция могут приводить к очень разным оценкам и потокам капитала. Для аллокаторов диверсификация в эпоху регионализации всё меньше похожа на равномерное распределение активов по странам и всё больше — на диверсификацию по позиции в цепочке поставок и эластичности политики.
Акции: от «покупки роста» к «покупке локации»
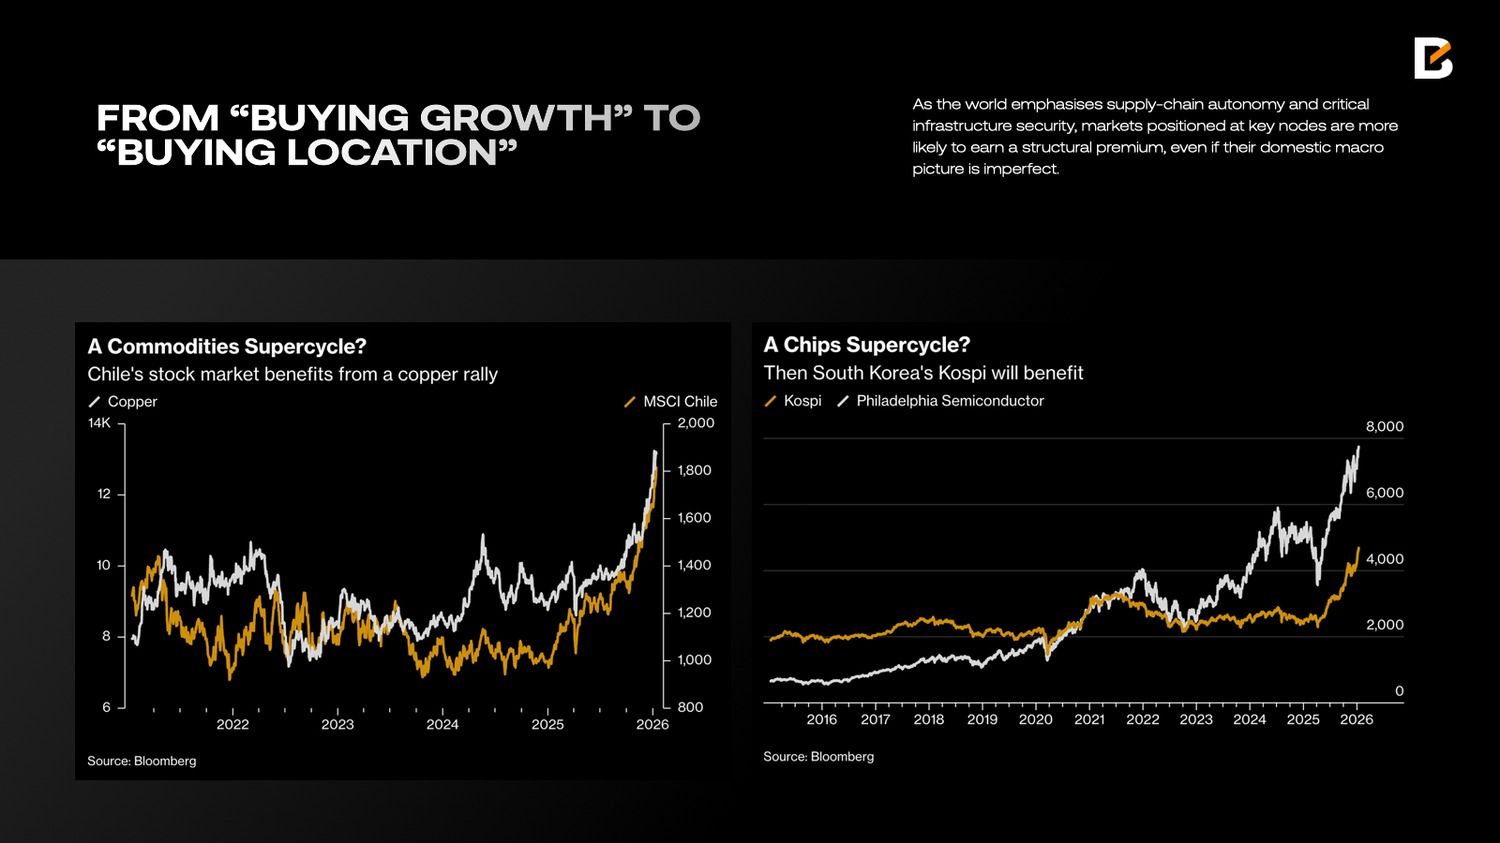
Если распределение капитала в акции в 2010–2021 годах в значительной степени было связано с «покупкой роста и снижающихся ставок дисконтирования», то в 2026 году речь скорее идёт о «покупке локации». «Локация» означает, где рынок находится на трёх картах: карте ресурсов, карте вычислительных мощностей и карте безопасности. По мере того как мир делает акцент на автономности цепочек поставок и безопасности критической инфраструктуры, рынки, расположенные в ключевых узлах, с большей вероятностью будут получать структурную премию, даже если их внутренняя макроэкономическая картина далека от идеальной.
В эпоху, когда безопасность является главным приоритетом, наращивание запасов золота, серебра, меди и других цветных металлов может быть рациональным, даже если они не нужны немедленно. Цепочки поставок могут быть нарушены без предупреждения, как показала торговая напряжённость прошлого года, что резко повышает издержки и вынуждает крупные страны держать более значительные запасы минералов на случай возможных потрясений.
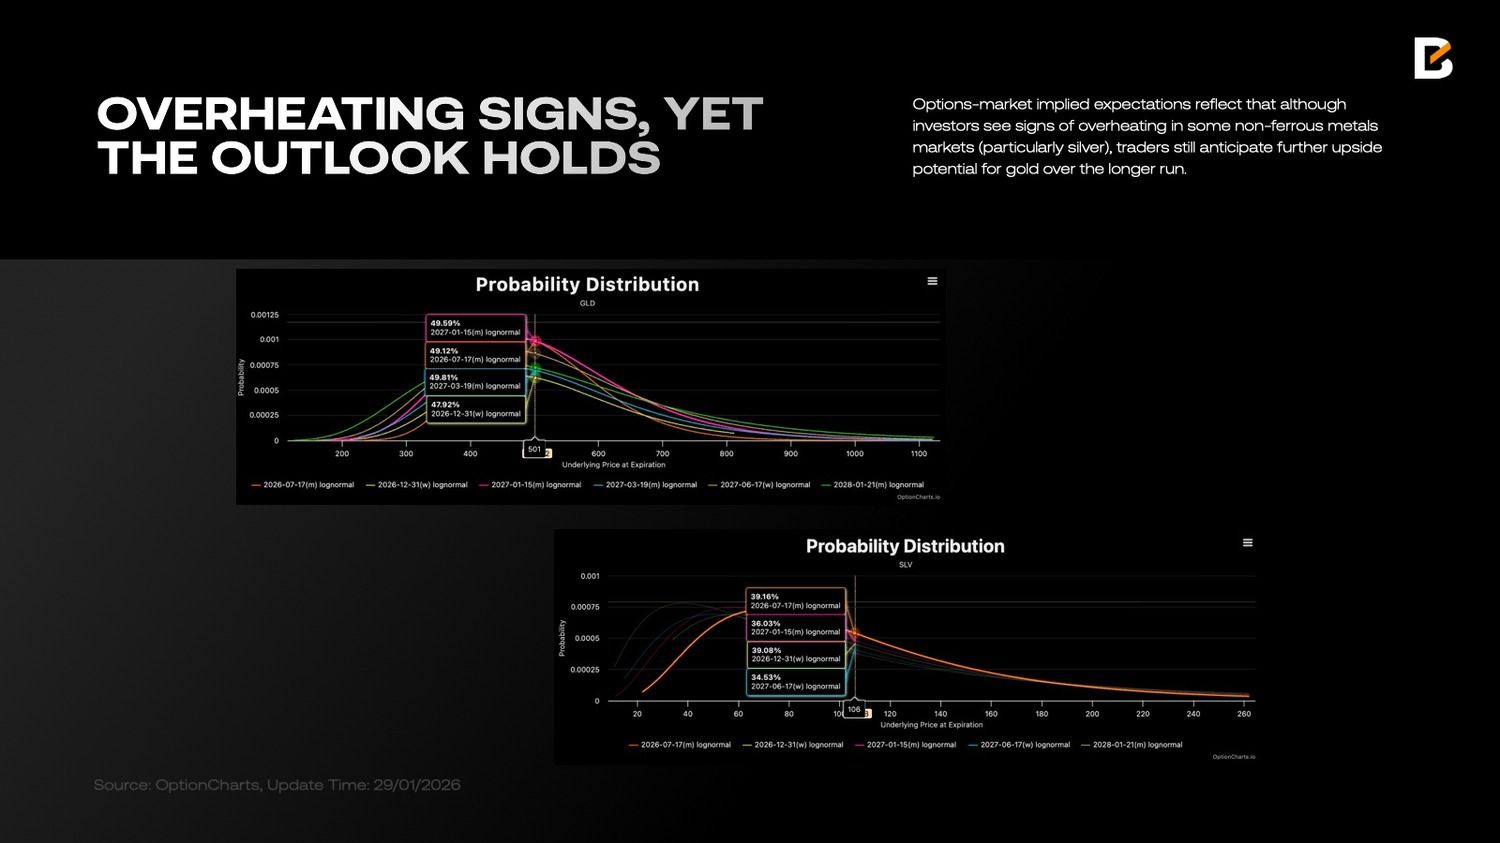
Структурно растущий спрос на критически важные минералы в сочетании с ограничениями предложения длительного цикла делает сырьевые товары скорее «активами стороны предложения», чем просто отражением традиционного делового цикла. Подразумеваемые ожидания рынка опционов это отражают: хотя инвесторы видят признаки перегрева на некоторых рынках цветных металлов, особенно серебра, трейдеры всё же ожидают дальнейший потенциал роста золота в более долгосрочной перспективе.
Эта логика также даёт более ясное обоснование для распределения в акции стран, богатых ресурсами. Акции, связанные с медью, где Чили является ярким примером, частично отражают фундаментальные сдвиги в электрификации и спросе на промышленную инфраструктуру.
Акции компаний, связанных с ресурсами драгоценных металлов, где типичным случаем выступает ЮАР, сочетают рост на сырьевых рынках с двойственной природой премий за риск: когда сырьё дорожает, прибыль и валюта могут взаимно усиливать друг друга; когда риск возрастает, политика и условия внешнего финансирования могут усиливать волатильность. Для построения портфеля акции ресурсных стран лучше понимать как «фактор ограничений предложения», а не просто как бета развивающихся рынков.
Ещё одна центральная тема — ИИ. Обсуждение ИИ легко смещается к нарративам уровня приложений, однако аллокаторам следует сосредоточиться на реалиях балансов: вычислительные мощности, энергия, дата-центры, сети и охлаждение. Эти связи объединяют две черты: более высокая предсказуемость капзатрат и частая выгода от совместной поддержки со стороны политики и отрасли.
Вместо того чтобы рассматривать ИИ как очередную игру на оценках софтверных компаний, может быть более устойчивым подходом видеть в нём новую волну инфраструктурного строительства. Более высокая плотность вычислений в конечном итоге означает больший спрос на электроэнергию и инженерные решения, смещая большую часть распределения доходности вверх по цепочке и в средние сегменты «реальной экономики».
В условиях регионализации вычислительная инфраструктура также распространяется географически. Более высокие требования к резервированию безопасности и локализации повышают стратегическую ценность ключевого оборудования и промежуточных товаров.
Такие рынки, как Корея, находящаяся на промышленном стыке глобальной вычислительной инфраструктуры благодаря полупроводникам и критически важной электронике, часто рассматриваются как более прямое акционерное выражение цикла капзатрат ИИ. Для портфелей ценность этой экспозиции заключается не только в «более быстром росте», но и в «более наблюдаемых капзатратах и более стабильной политической поддержке».
Кроме того, «оборона и безопасность» впервые со времён окончания холодной войны вернулись в повестку инвесторов. Под влиянием «донроизма» Трампа и войны России и Украины и США, и Европа ставят оборону выше в списке приоритетов.
Отличительная особенность оборонных активов состоит в том, что спрос на них не исходит из предельного потребления домохозяйств; он ближе к фискальной функции, ограниченной требованиями национальной безопасности. Как только бюджеты увеличиваются, политическое сопротивление их пересмотру становится выше, поэтому предсказуемость заказов обычно сильнее. Это придаёт акциям, связанным с обороной, более защитную роль в распределении активов в регионализированном мире: когда растут риски конфликтов и санкций, они могут повышать устойчивость портфеля в целом.
При этом чувствительность цен в оборонном секторе часто опережает фундаментальные факторы: переоценка на фоне событий с последующим возвратом к среднему здесь обычна. Более устойчивый подход — рассматривать его как фактор портфельной «страховки хвоста» или хеджирования рисков, а не как базовую позицию линейного роста. Его ценность заключается в снижении просадок, а не в гарантии опережающей доходности каждый квартал.
Гонконгские акции и активы материкового Китая — ещё одна область, заслуживающая внимания. Называть их просто «дешёвыми» недостаточно; их ценность для аллокации определяется двумя факторами. Во-первых, цены часто заранее закладывают пессимистичные ожидания, оставляя пространство для ребалансировки.
Во-вторых, их политическая функция и секторальный состав отличаются от американских и европейских активов, что потенциально улучшает корреляционную структуру портфеля. В эпоху регионализации корреляции не снижаются автоматически; во время рисковых событий они могут расти. Поэтому структурно отличающиеся активы способны обеспечивать более значимое хеджирование.
Ставки и казначейские облигации: сохранять стратегию на увеличение крутизны кривой
Ключевое противоречие на рынках ставок в 2026 году можно свести к одной фразе: короткий конец кривой в большей степени определяется траекторией политики, тогда как длинный конец в большей степени служит вместилищем для срочной премии.
Ожидания снижения ставок действительно способствуют снижению доходностей на коротком конце, но последует ли за этим длинный конец, зависит от того, позволяют ли хвостовые риски инфляции, давление фискального предложения и политическая неопределённость срочной премии продолжать сжиматься. Иными словами, «упрямство» длинного конца может означать не то, что рынки неверно оценили количество снижений ставок, а то, что рынки переоценивают долгосрочный риск.
Динамика предложения усиливает это структурное различие. Изменения в структуре финансирования американского бюджета напрямую влияют на спрос и предложение по разным срокам: короткий конец легче поглощается, когда у денежных рынков есть ёмкость. Напротив, длинный конец в большей степени подвержен импульсной волатильности, обусловленной бюджетами риска и срочными премиями.
Вывод для портфеля ясен: экспозицией к дюрации следует управлять послойно, избегая односценарной ставки на то, что «инфляция полностью исчезнет, а срочные премии вернутся к ультранизким уровням». Сделки на структуру кривой доходности (например, стратегии на её увеличение крутизны) сохраняются не только благодаря более высокому торговому мастерству, но и потому, что они соответствуют различным механизмам ценообразования короткого и длинного концов.
Криптоактивы: раздельный учёт для «цифровых товаров» и вторичных рисковых активов
В 2026 году ключевой вопрос для крипторынка состоит не просто в том, «вырастет ли он?», а в более чёткой внутренней дифференциации. Биткоин проще всего понимать как актив с несуверенным, основанным на правилах предложением, который можно перемещать через границы, — «цифровой товар». В рамках нарратива регионализации он с большей вероятностью будет поглощать спрос на альтернативные платёжные системы и инструменты хеджирования.
Напротив, подмножество токенов, которые ведут себя скорее как рискованные активы, похожие на акции, оценивается в большей степени на основе историй роста, расширения экосистемы и склонности к риску. Когда безрисковая доходность остаётся привлекательной, регулирование становится более ясным, а традиционные рынки капитала предлагают более зрелые каналы финансирования и выхода, токены, подобные акциям, должны обеспечивать более высокую компенсацию за риск, чтобы оправдать включение в портфель.
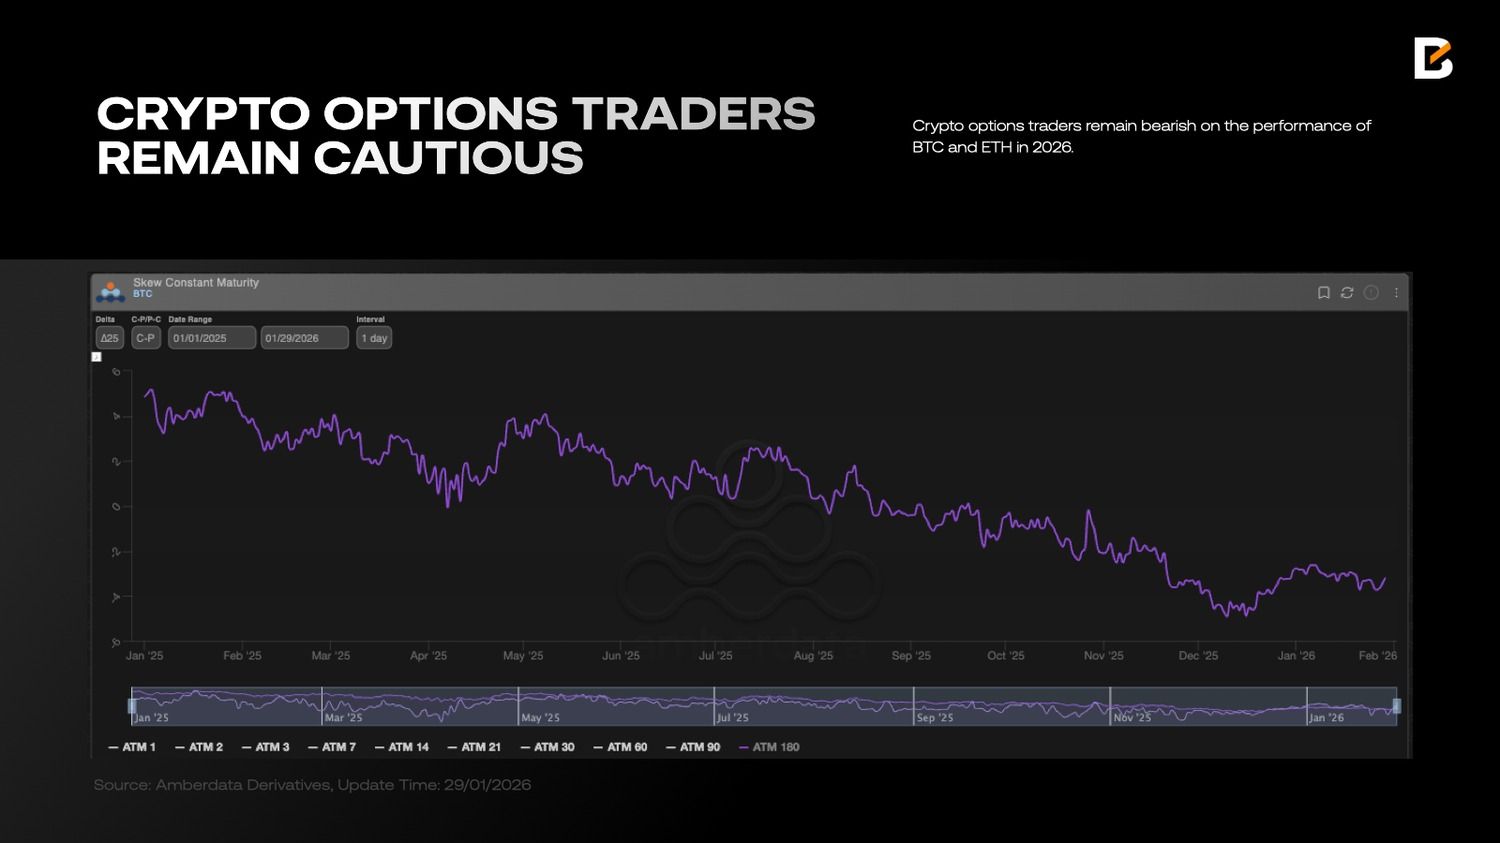
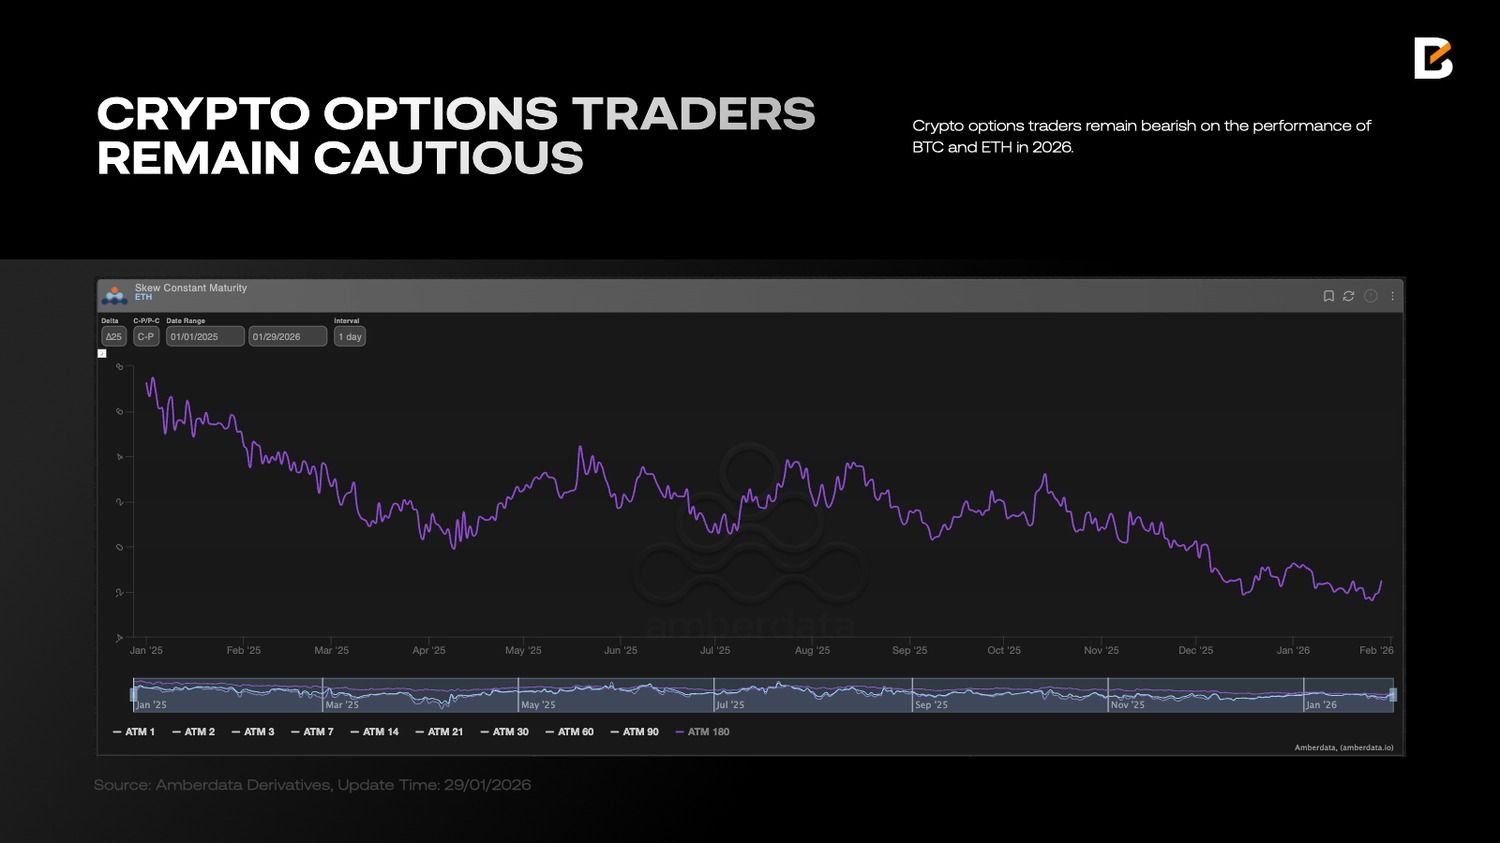
В результате к распределению криптоактивов лучше подходить через «отдельные книги», а не как к единой корзине: помещать биткоин в рамки товарных/альтернативных активов, используя небольшие доли для получения выпуклости на уровне портфеля; а токены, подобные акциям, рассматривать как высоковолатильные рискованные активы с более жёсткими требованиями к доходности и более чёткими бюджетами риска. Суть эпохи регионализации заключается не в том, чтобы принимать каждый новый актив, а в том, чтобы определить, какие активы остаются более объяснимыми в новых ограничениях.
Используйте активы жёстких ограничений как основу, а структурную дивергенцию — как двигатель доходности
Сводя сказанное выше воедино, портфель 2026 года больше похож на управление набором «жёстких ограничений»: ограничения предложения восстанавливают стратегическую роль сырьевых товаров и акций ресурсных компаний; капитальные затраты поддерживают предсказуемость прибыли по всей цепочке инфраструктуры ИИ; заказы, обусловленные политикой, повышают устойчивость обороны и безопасности; возвращение срочных премий меняет распределение доходностей по дюрации; а отдельные неамериканские активы обеспечивают рефлексивное хеджирование через структуру оценки и политические функции.
Это не требует идеального предсказания каждого события. Напротив, самый редкий навык в эпоху регионализации — это разместить портфель в позиции, которая меньше зависит от безошибочного прогнозирования: пусть реальные активы и инфраструктура поглощают структурный спрос; пусть структуры кривой поглощают структурную дивергенцию; и пусть хеджирующие факторы поглощают структурный шум.
Торговля в 2026 году больше не связана с «угадыванием ответа», а связана с «признанием ограничений» — и соответствующим переписыванием приоритетов распределения активов.
Отказ от ответственности: Представленная здесь информация не является инвестиционной рекомендацией, финансовой консультацией, торговой рекомендацией или любым иным видом совета и не должна рассматриваться как таковая. Весь приведённый ниже контент предназначен исключительно для информационных целей.