
3 AI Stocks that Can Outperform Nvidia In March 2026
3 акции ИИ, которые могут превзойти Nvidia в марте 2026 года
NVIDIA доминирует на рынке ИИ-чипов. Но доминирование не всегда означает лучшее соотношение риска и доходности. На фоне того, что поток институциональных денег становится более осторожным, тарифного давления на чипы, произведённые на Тайване, и оценки, требующей устойчивого роста на 60%+ — умные деньги присматриваются к другим акциям ИИ-компаний.
Вот три акции ИИ-компаний, которые могут предложить более привлекательную картину как с технической, так и с фундаментальной точки зрения к марту 2026 года. И обратите внимание на высокорискованный почётный выбор в самом конце.
Как выглядит Nvidia (NVDA)?
NVIDIA, крупнейшая позиция в технологическом секторе (XLK) с долей 15,79% на момент публикации, отчитается по прибыли за 4 квартал 2026 финансового года 25 февраля после закрытия рынка.
Уолл-стрит ожидает высоких показателей, но недавняя история показывает, что этого было недостаточно. После превышения ожиданий в 3 квартале на $57 млрд акция почти не сдвинулась и с тех пор торгуется в боковике.
ОТЧЁТ NVIDIA: РЫНОК НАПРЯЖЁН ИЗ-ЗА ПЕРСПЕКТИВ ИИ
Nvidia публикует отчёт в переломный момент, когда инвесторы задаются вопросом о долговечности ралли акций, вызванного ИИ.
Ожидаются сильные результаты, но рынки остаются в неопределённости, поскольку растут опасения по поводу крупных расходов на ИИ и сбоев… pic.twitter.com/kqgGtdKfUJ
— *Walter Bloomberg (@DeItaone) 25 февраля 2026
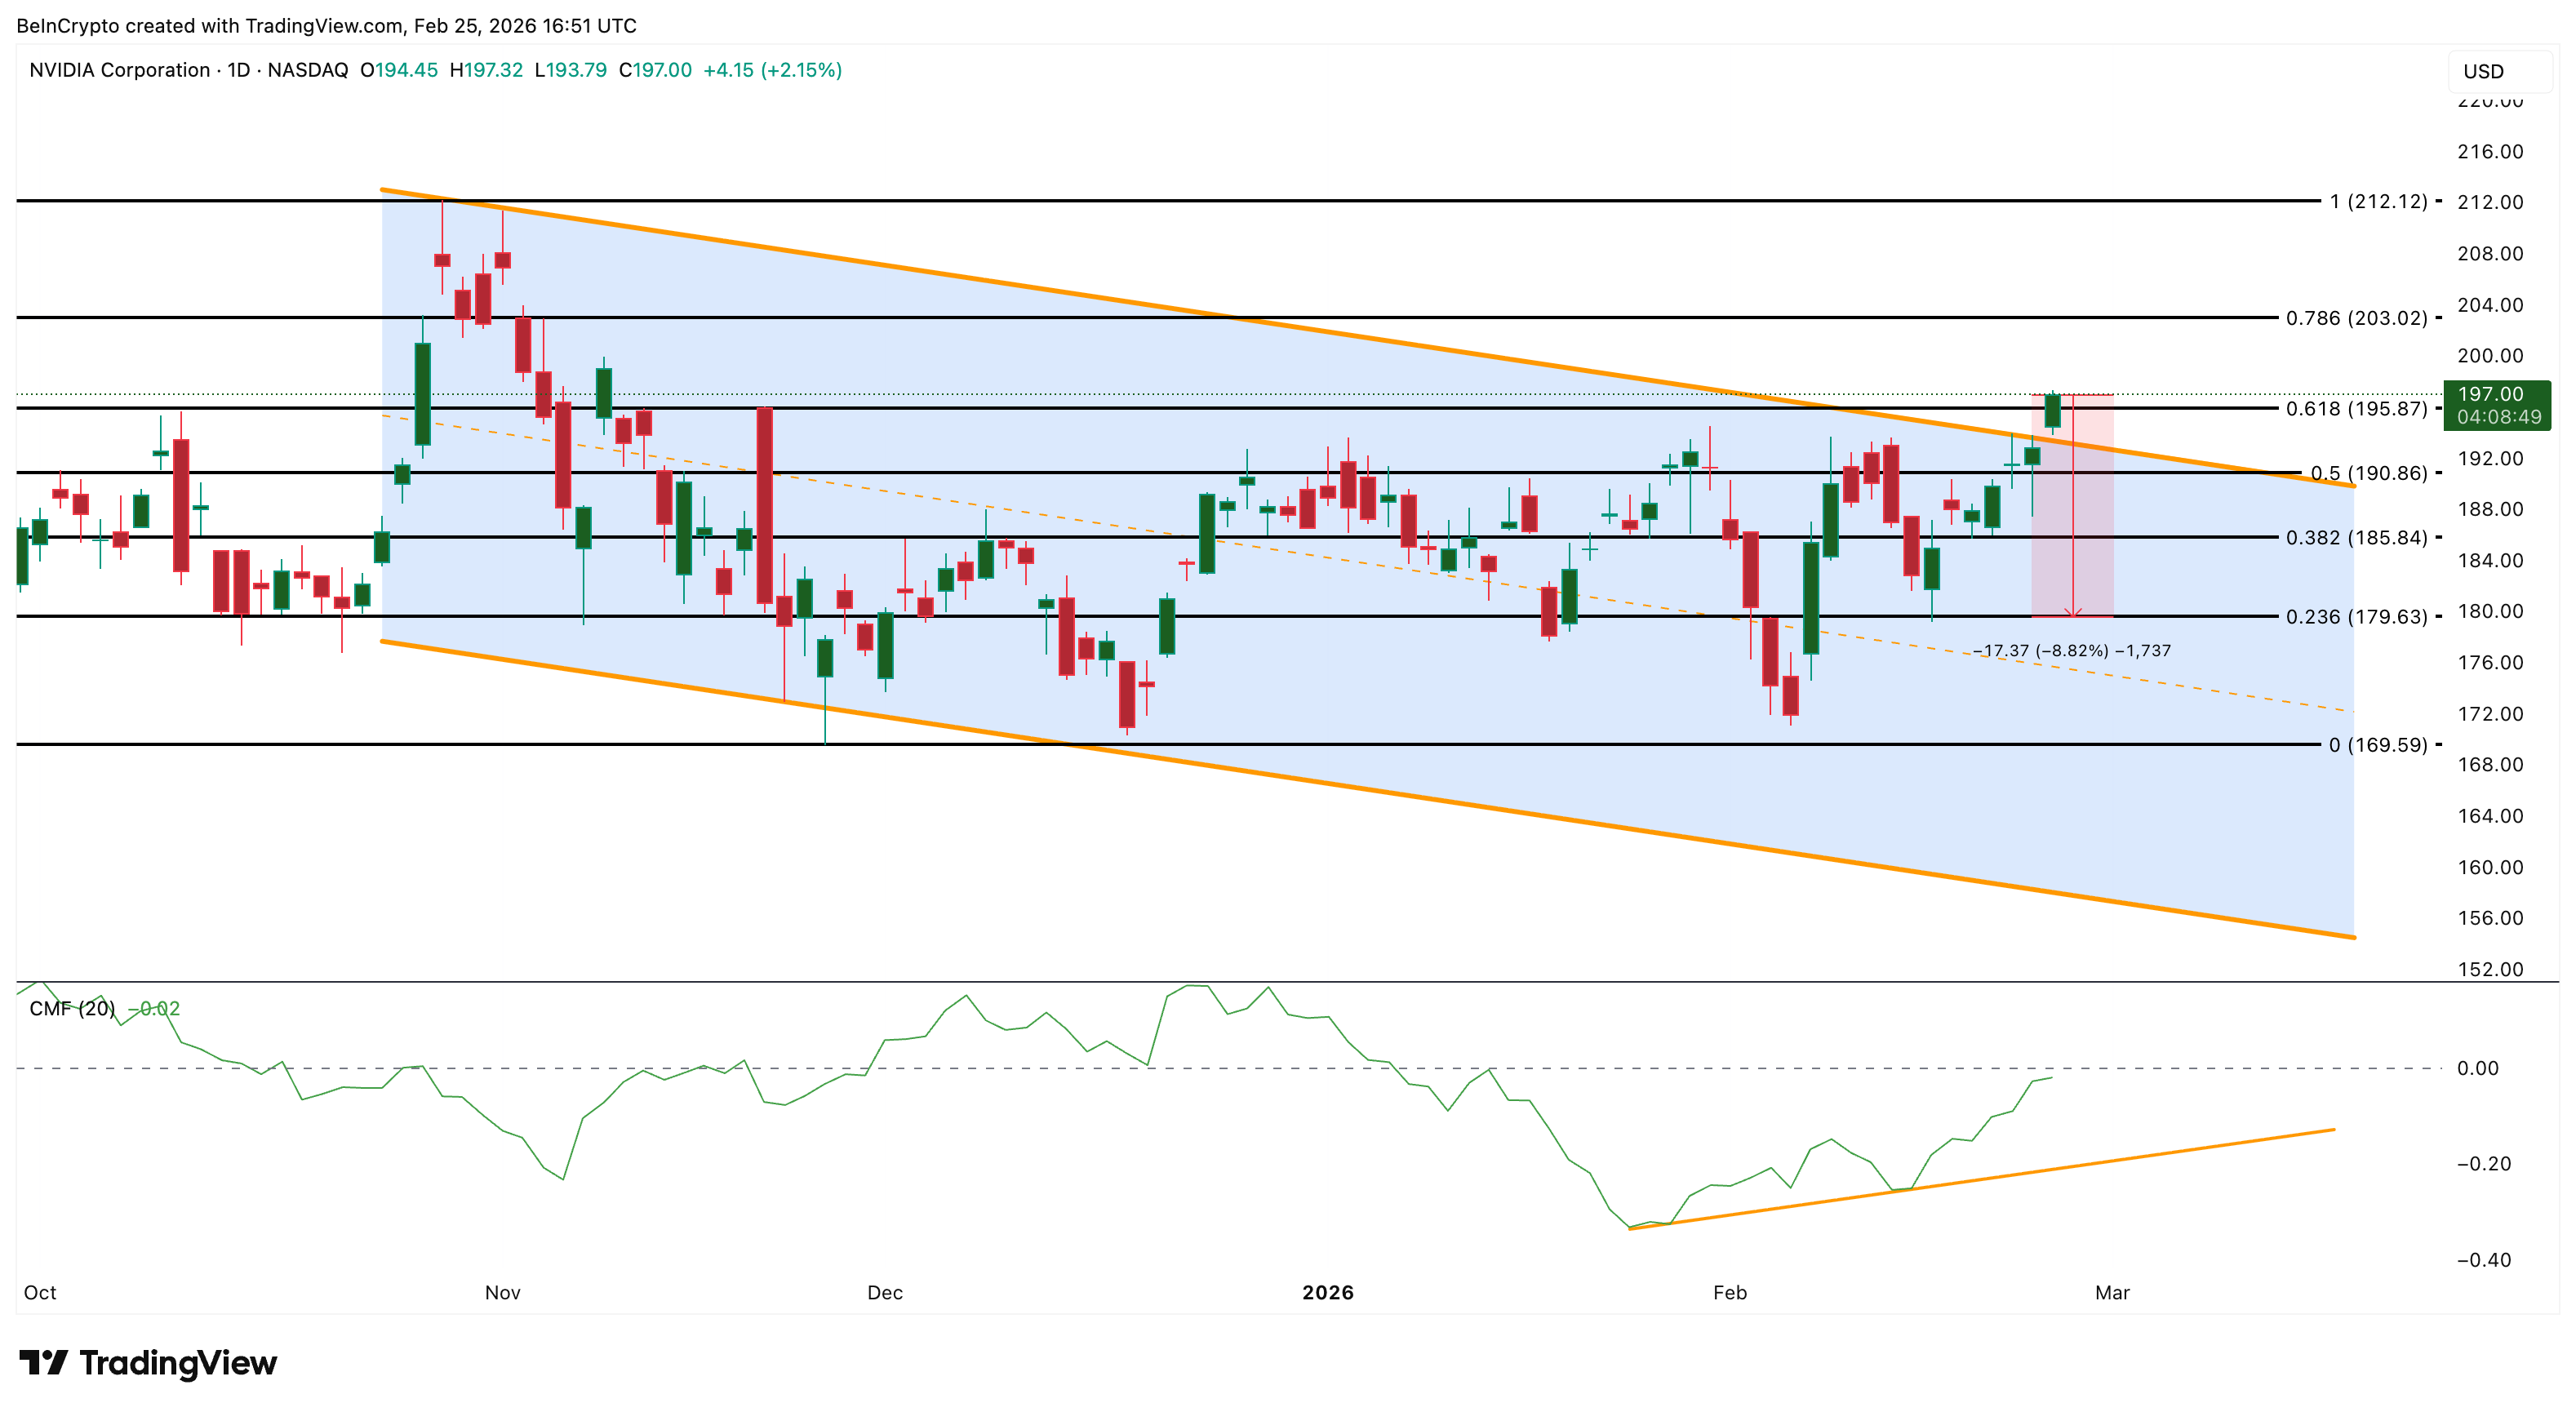
Несмотря на рост более чем на 50% в годовом выражении, график NVIDIA с конца октября торгуется внутри нисходящего канала. На момент публикации цена, похоже, выходит из этого канала — но пробой нуждается в подтверждении.
Спонсорский материал
Спонсорский материал
Устойчивое удержание выше $195 с последующим движением через $203 и $212 переведёт структуру в бычий сценарий.
Однако если пробой окажется ложным, зоны $190 и $179 выступали краткосрочной поддержкой, а ниже сохраняется риск более глубокого снижения.
Показатель Chaikin Money Flow (CMF), который отслеживает, входят ли институциональные деньги в акцию или выходят из неё, по-прежнему вызывает беспокойство.
Индикатор Chaikin Money Flow (CMF) остаётся ниже нулевой линии с середины января, что указывает на продолжающийся чистый отток денег, несмотря на восстановление цены.
Если CMF не сможет перейти в положительную зону (как в середине января), восстановление цены потеряет институциональную поддержку, и нисходящий канал может снова взять верх.
С фундаментальной стороны NVIDIA производит 100% своих GPU через TSMC на Тайване. Это полностью делает её уязвимой к импортным тарифам на полупроводники по разделу 232, повышая стоимость чипов.
Выручка из Китая рухнула под давлением экспортных ограничений США, отрезав второй по величине рынок ИИ в мире.
И при 35x EV/EBITDA (показателе того, насколько акция дорога относительно её способности генерировать прибыль) NVIDIA нужна устойчивый рост на 60%+ только для того, чтобы оправдать текущую цену. С учётом этих рисков три другие AI-акции могут предложить более интересную возможность к марту.
Taiwan Semiconductor (TSM)
TSMC (TSM), первая акция в списке, выросла почти на 100% год к году. Это опережает даже рост NVIDIA на 50%, и причина проста. TSMC производит более 90% самых передовых чипов в мире.
Каждый GPU NVIDIA, ASIC Broadcom и процессор AMD работает на мощностях TSMC. Неважно, кто победит в гонке AI-чипов. TSMC производит их для всех.
$TSM обладает монополией на производство самых передовых AI-чипов, контролируя более 90% выпуска по техпроцессам 3 нм, 5 нм и 7 нм.
Этот спрос отражается в её сегменте HPC в таких направлениях, как:
• AI-ускорители, такие как $NVDA Blackwell и $GOOGL TPU
• CPU для дата-центров, такие как $AMD EPYC и $AMZN AWS Graviton
— Shay Boloor (@StockSavvyShay) 14 февраля 2026
Вот что упускает большинство инвесторов. TSMC контролирует структуру затрат NVIDIA. Недавно она подняла цены на передовые чипы на 10-20%. Клиенты заплатили без колебаний, поскольку альтернатив не существует.
Intel отстаёт на несколько поколений, а у Samsung проблемы с выходом годных чипов. Когда TSMC повышает цены, её маржа растёт. Когда NVIDIA платит эти цены, её маржа сжимается.
И в отличие от NVIDIA, TSMC не платит импортные тарифы. Тарифы бьют по импортёру, а не по экспортёру. TSMC экспортирует. NVIDIA импортирует. Кроме того, новые фабрики TSMC в Аризоне производят чипы американского производства — полностью без тарифов.
При 18x EV/EBITDA — показателе цены относительно базовой прибыли — TSMC стоит почти вдвое дешевле NVIDIA с её 35x. В прошлом квартале 1 945 институциональных инвесторов открыли новые позиции на сумму $49 млрд, что стало одним из самых высоких притоков среди AI-акций.
Спонсорский материал
Спонсорский материал
На графике TSM торгуется внутри восходящего канала с середины декабря. Пробой, который уже почти состоялся, может нацелить цену на $470 — это более 20% потенциала роста, начиная уже с марта.
CMF показывает 0,21, то есть находится выше нуля, подтверждая устойчивый институциональный приток. Движение выше 0,28 усилит сигнал пробоя.
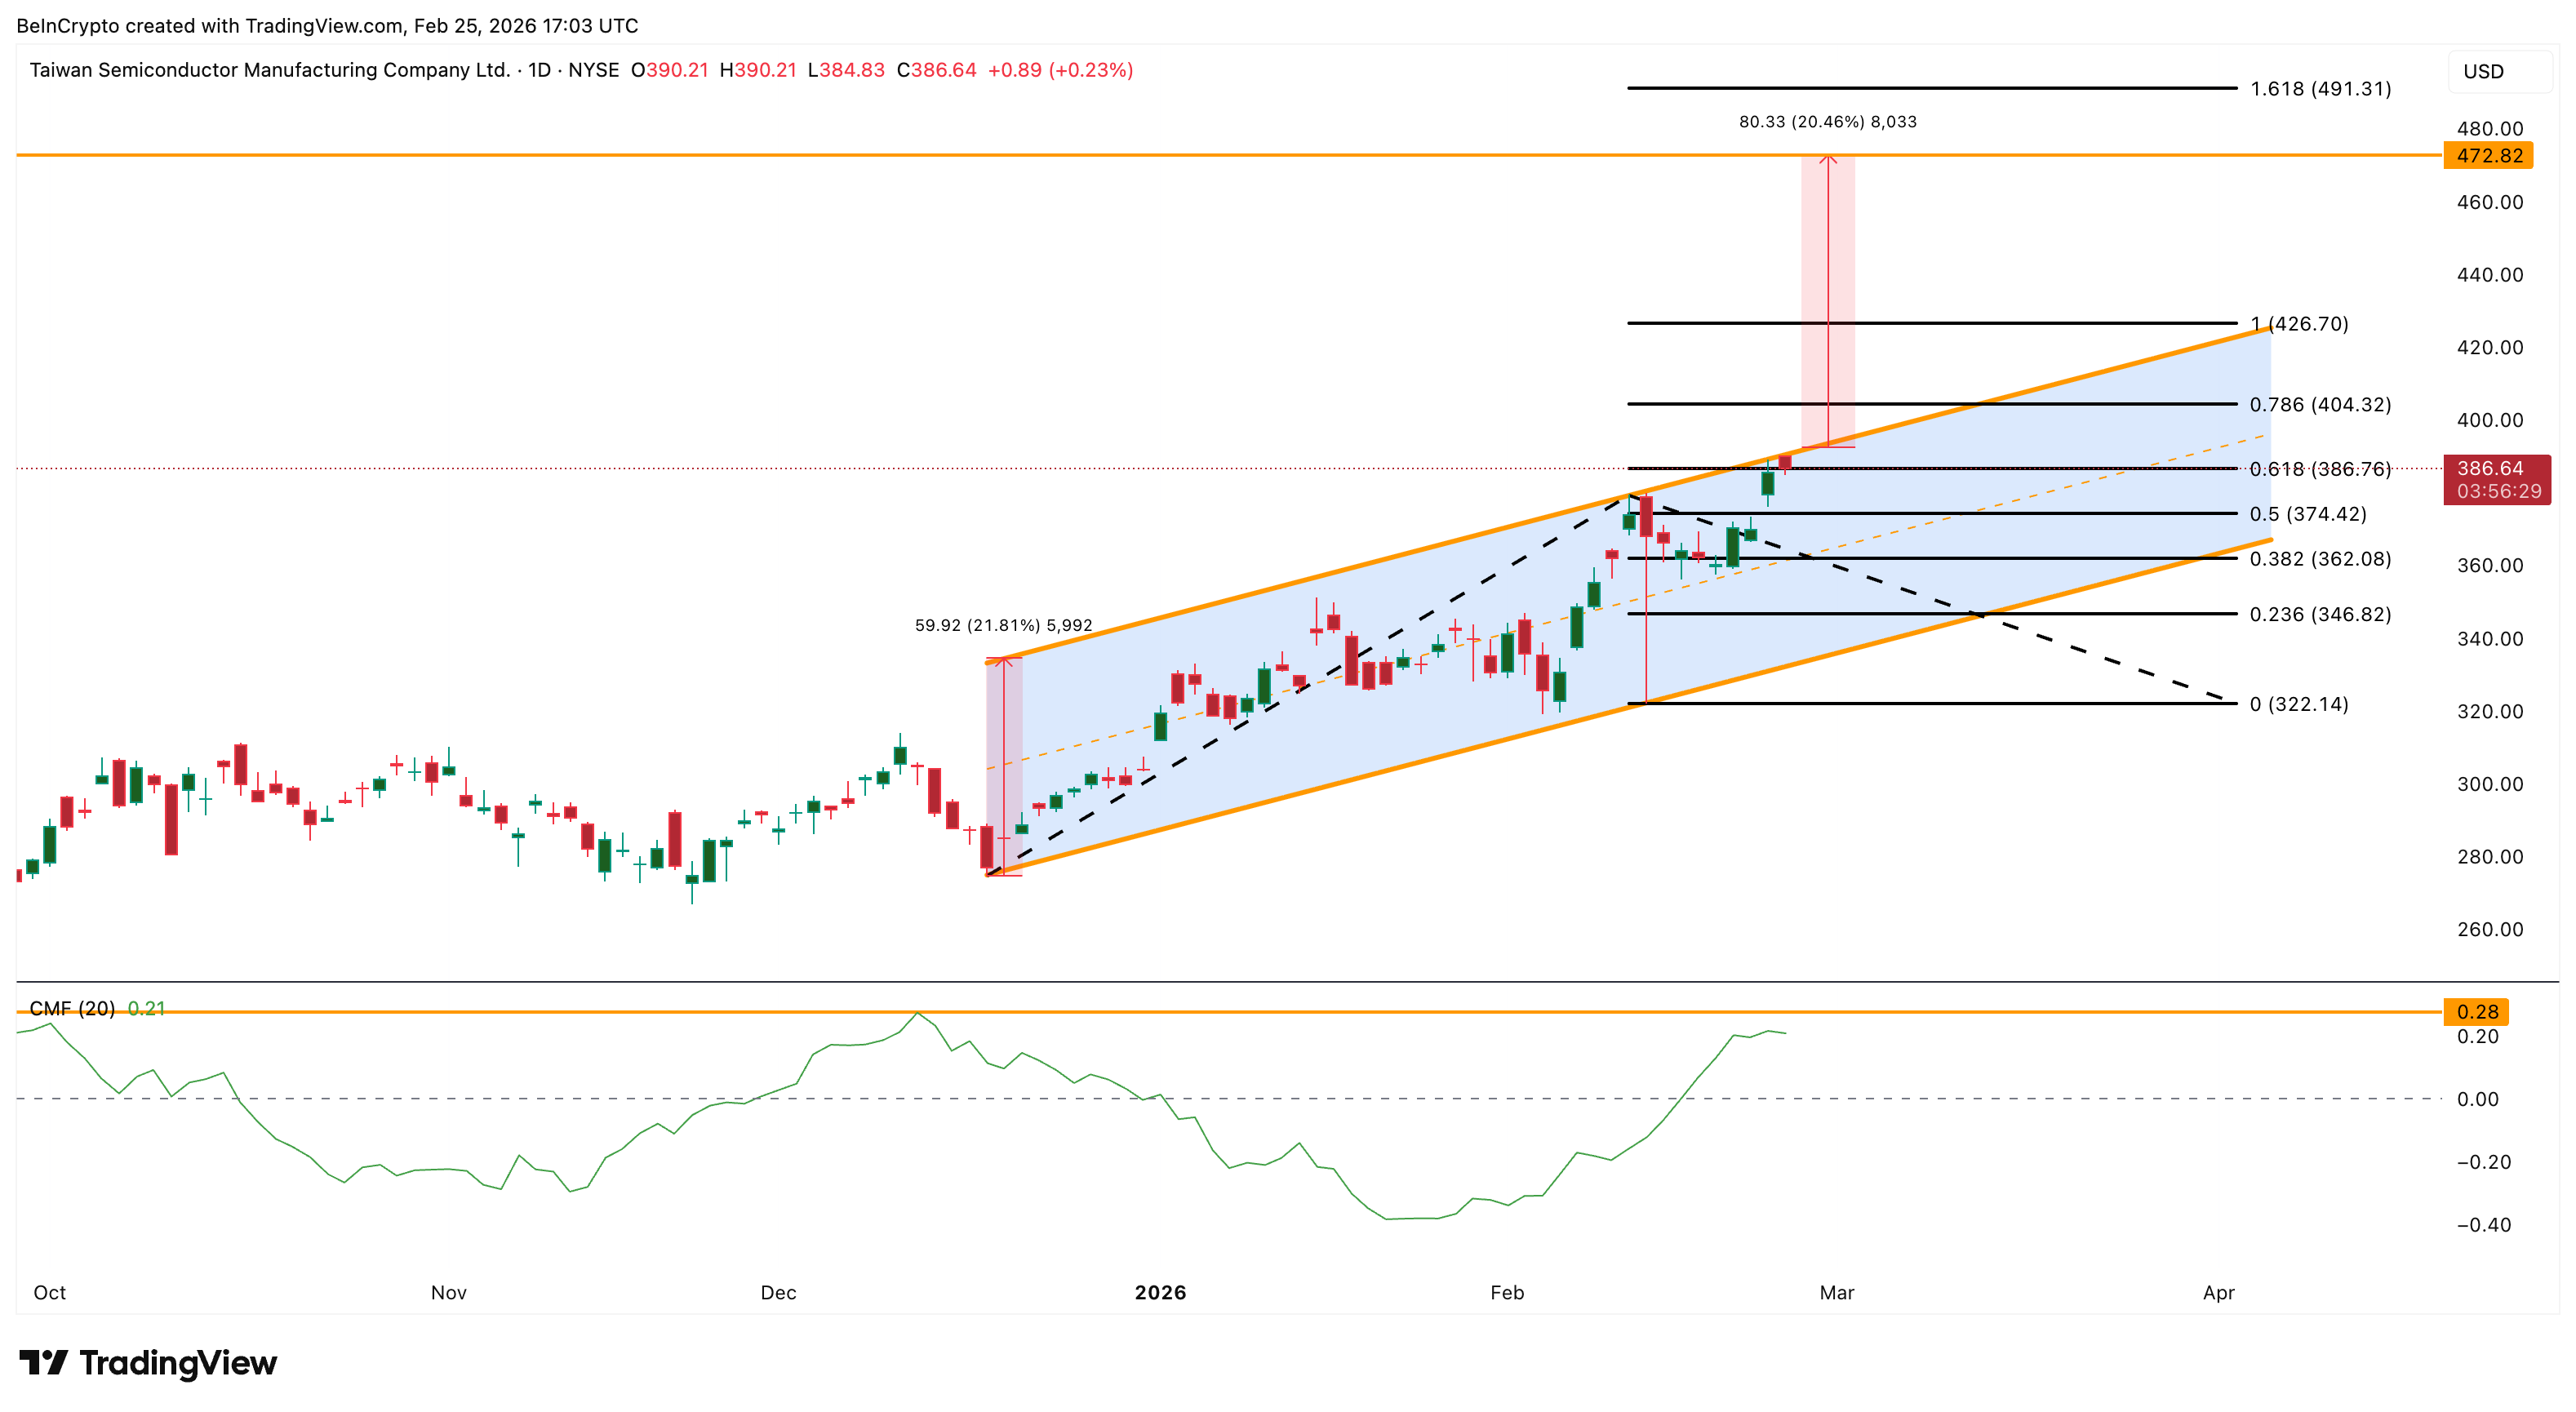
С другой стороны, $386 — это критически важная поддержка. Коррекция, вероятно спровоцированная геополитической напряжённостью вокруг Тайваня, может протестировать $362 или $346. Только устойчивый пробой ниже $346 делает структуру нейтральной.
Alphabet (GOOGL)
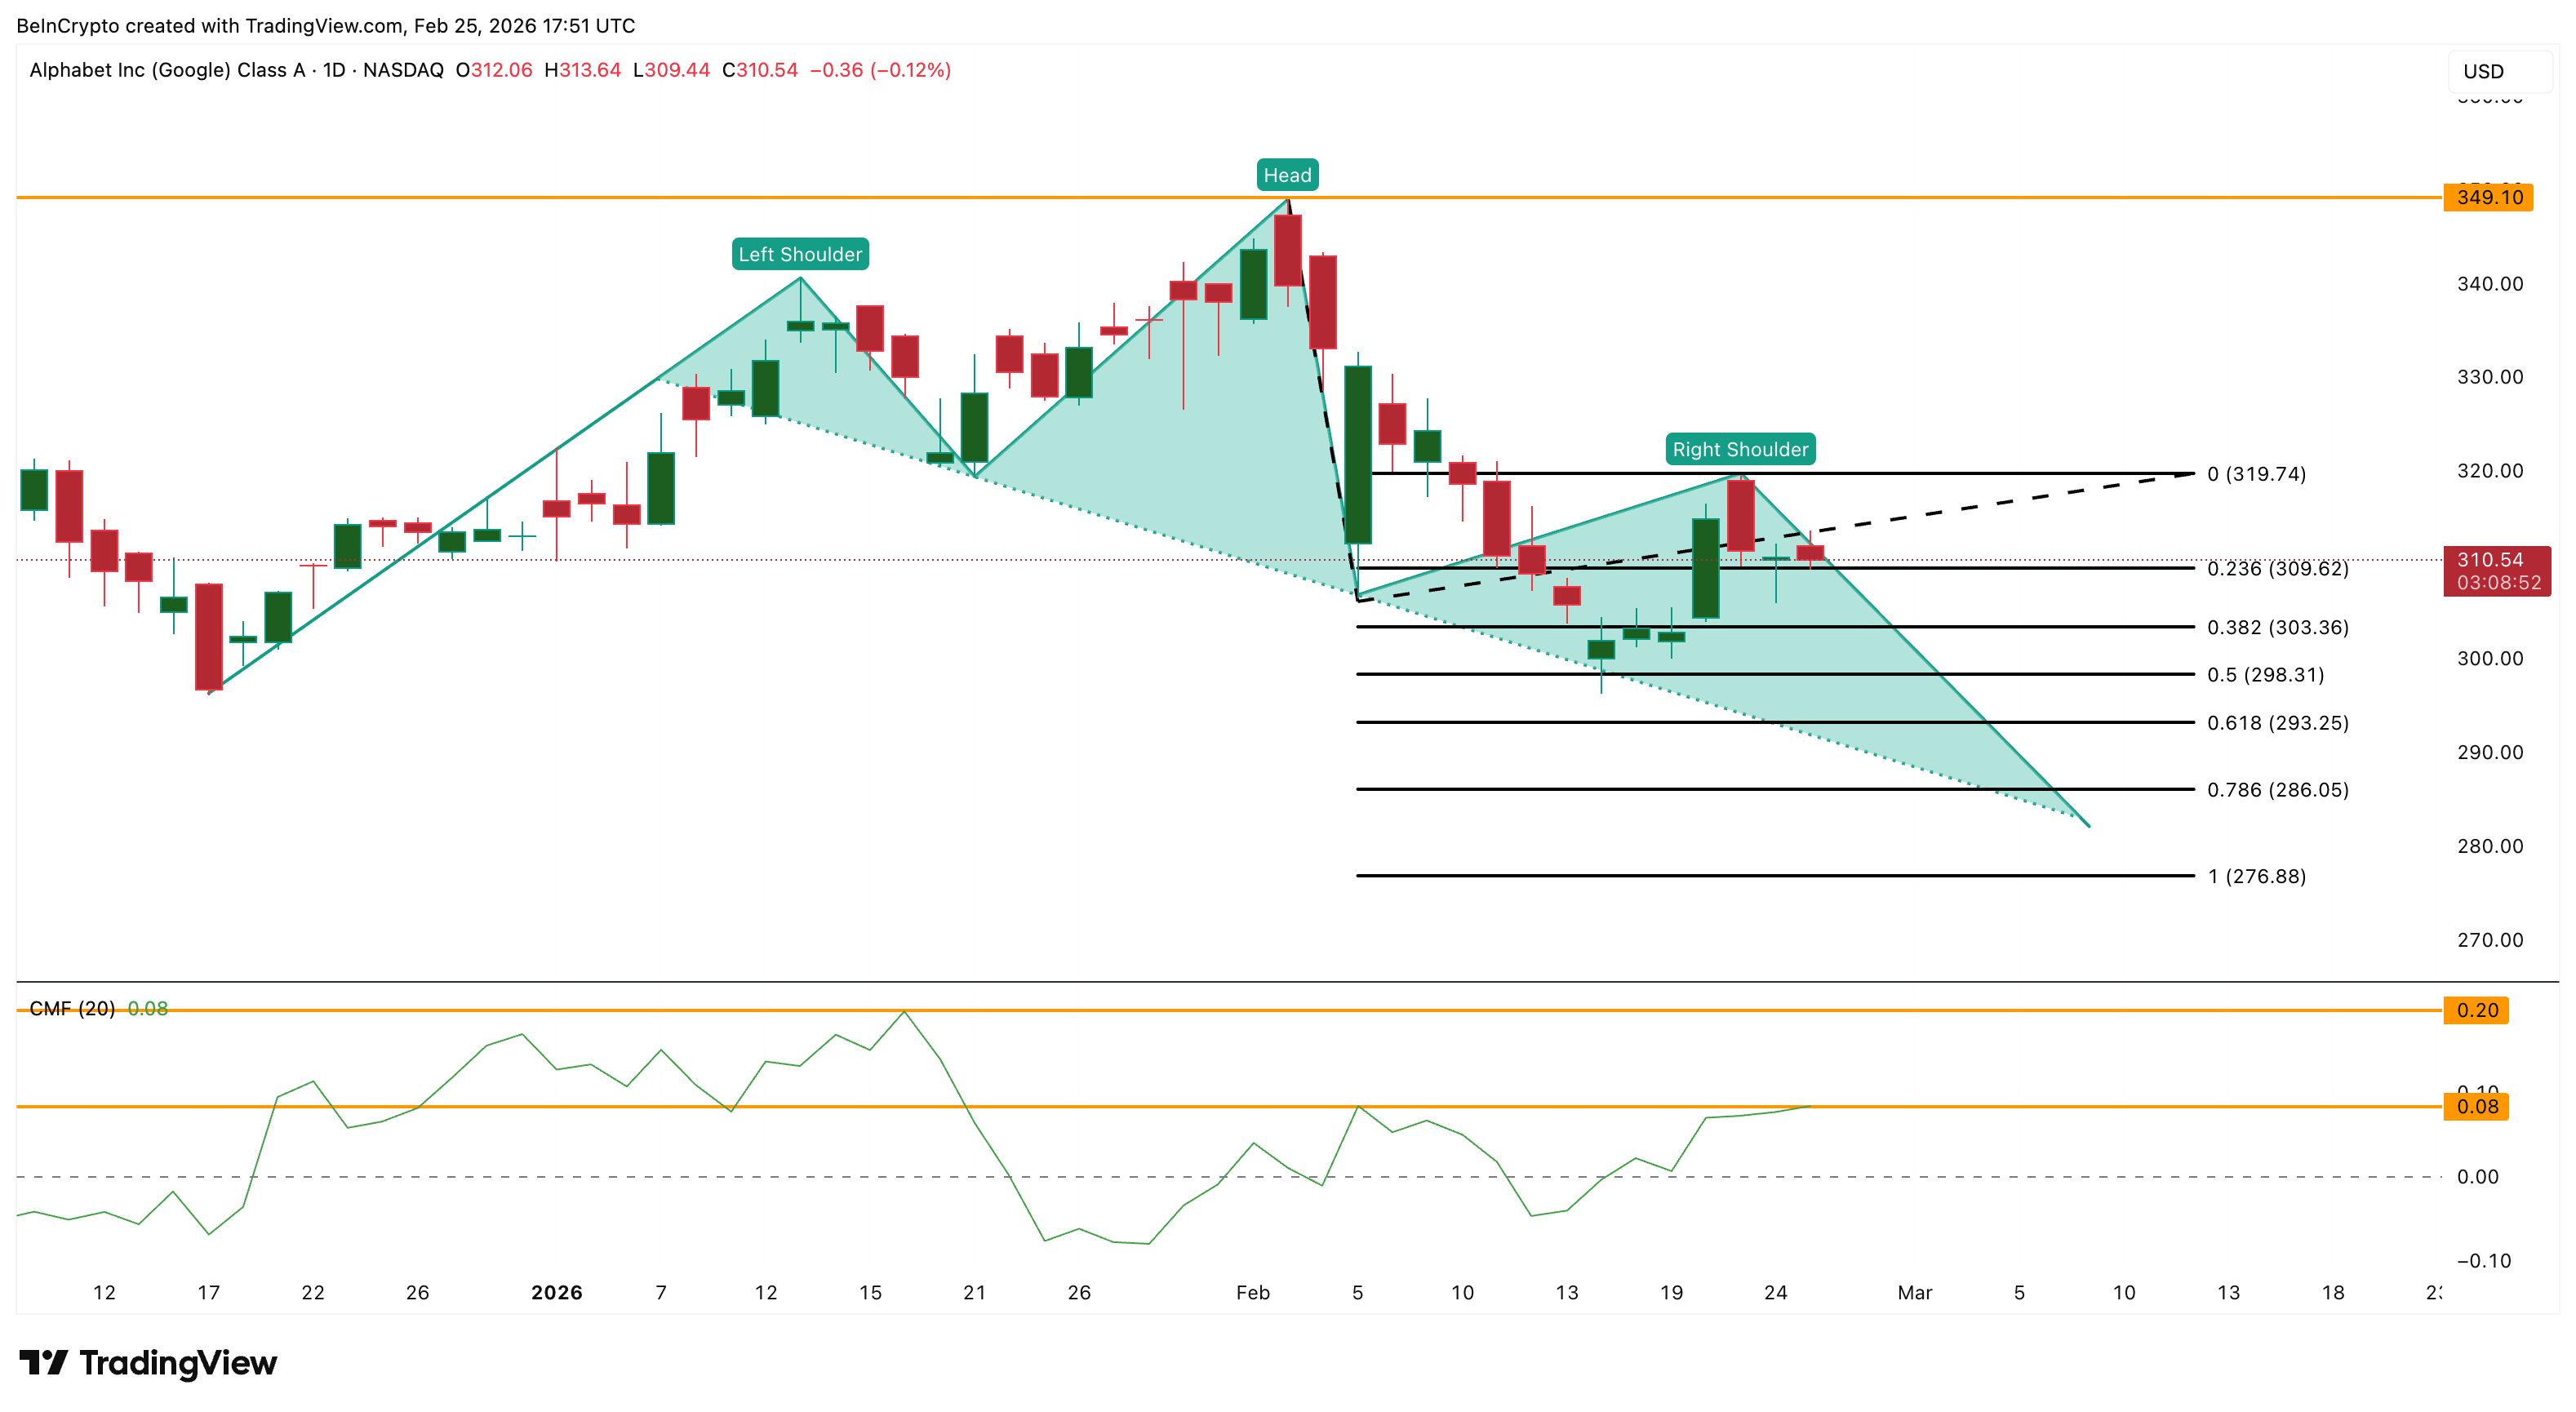
Эта AI-акция может преподнести сюрприз. На дневном графике Alphabet выглядит слабо. С начала года она в основном стоит на месте. За последний месяц снижение составило 7%. Цена формирует фигуру «голова и плечи» с нисходящей линией шеи. Но вот что интересно.
После формирования правого плеча 23 февраля цена пыталась отскочить. Сейчас она находится рядом с уровнем правого плеча. Пробой выше $319 ослабит медвежью модель. Это сделает структуру нейтральной.
Выше $349 краткосрочный медвежий сценарий полностью теряет силу.
CMF рассказывает иную историю, чем цена. Пока CMF NVIDIA остаётся отрицательным, показывая отток институциональных денег, CMF Alphabet стал положительным на уровне 0.09.
Как и в случае с TSM, деньги поступают, несмотря на слабую динамику цены. Устойчивое движение выше 0.19 подтвердит, что институциональное накопление продолжается в первом квартале 2026 года.
Даже в прошлом квартале 520 учреждений открыли новые позиции со средним объёмом $74 млн каждая.
Фундаментальное преимущество здесь уникально. Google не просто использует AI — она продаёт более дешёвую AI-инфраструктуру собственным клиентам NVIDIA. Её TPU Ironwood стоят примерно $15,000. GPU NVIDIA стоят $30,000-$40,000.
TPU v7 стоят для Google около $15K.
Капитальные затраты Google на TPU составляют 1/3 по сравнению с оборудованием Nvidia.
Пропускная способность interconnect — 600 GB/s (ICI), 1000W, 4.6 PFLOPS fp8, 192GB HBM3E.
Google может выжимать более высокий MFU на TPU благодаря JAX/XLA по сравнению с Nvidia на GPU.
(Вы не будете… https://t.co/79Sckgy287
— Zephyr (@zephyr_z9) 26 ноября 2025
Google Cloud вырос на 48% в прошлом квартале. Операционная маржа за один год подскочила с 17.5% до 30.1%.
$GOOG Alphabet Q4 FY25:
• Выручка +18% г/г до $113.8B ($2.3B выше ожиданий).
• Операционная маржа 32% (-1 п.п. г/г).
• EPS $2.82 ($0.18 выше ожиданий).
☁️ Google Cloud:
• Выручка +48% г/г до $17.7B.
• Операционная маржа 30% (+13 п.п. г/г).
▶️ Доходы от рекламы YouTube +9% до $11.4B. pic.twitter.com/sZ1VUMGzAd
— App Economy Insights (@EconomyApp) 4 февраля 2026
И как компания, работающая в сфере программного обеспечения и услуг, Alphabet вообще не подвержена тарифным рискам, в отличие от NVIDIA с её 100%-ной зависимостью.
Тарифы, как правило, не применяются к экспорту программных услуг в традиционном смысле, поскольку они обычно вводятся в отношении физических товаров, пересекающих границы, а не нематериальных услуг или цифровых продуктов, таких как программное обеспечение, передаваемое в электронном виде.
В рамках текущей международной торговли…
— Навруп Сингх (@TheNavroopSingh) 2 апреля 2025
Если цена опустится ниже $286, медвежья модель подтвердится. Это может подтолкнуть цены к $276 и более низким уровням — вероятно, на фоне более широкой распродажи технологических акций или разочаровывающего прогноза роста Cloud.
Но дивергенция CMF и институциональные потоки указывают на то, что умные деньги готовятся к развороту, а не к пробою вниз.
Broadcom (AVGO)
Последняя в списке, но не по значимости. Эта ИИ-акция выросла на 64% год к году, но за последние семь дней остается на прежнем уровне.
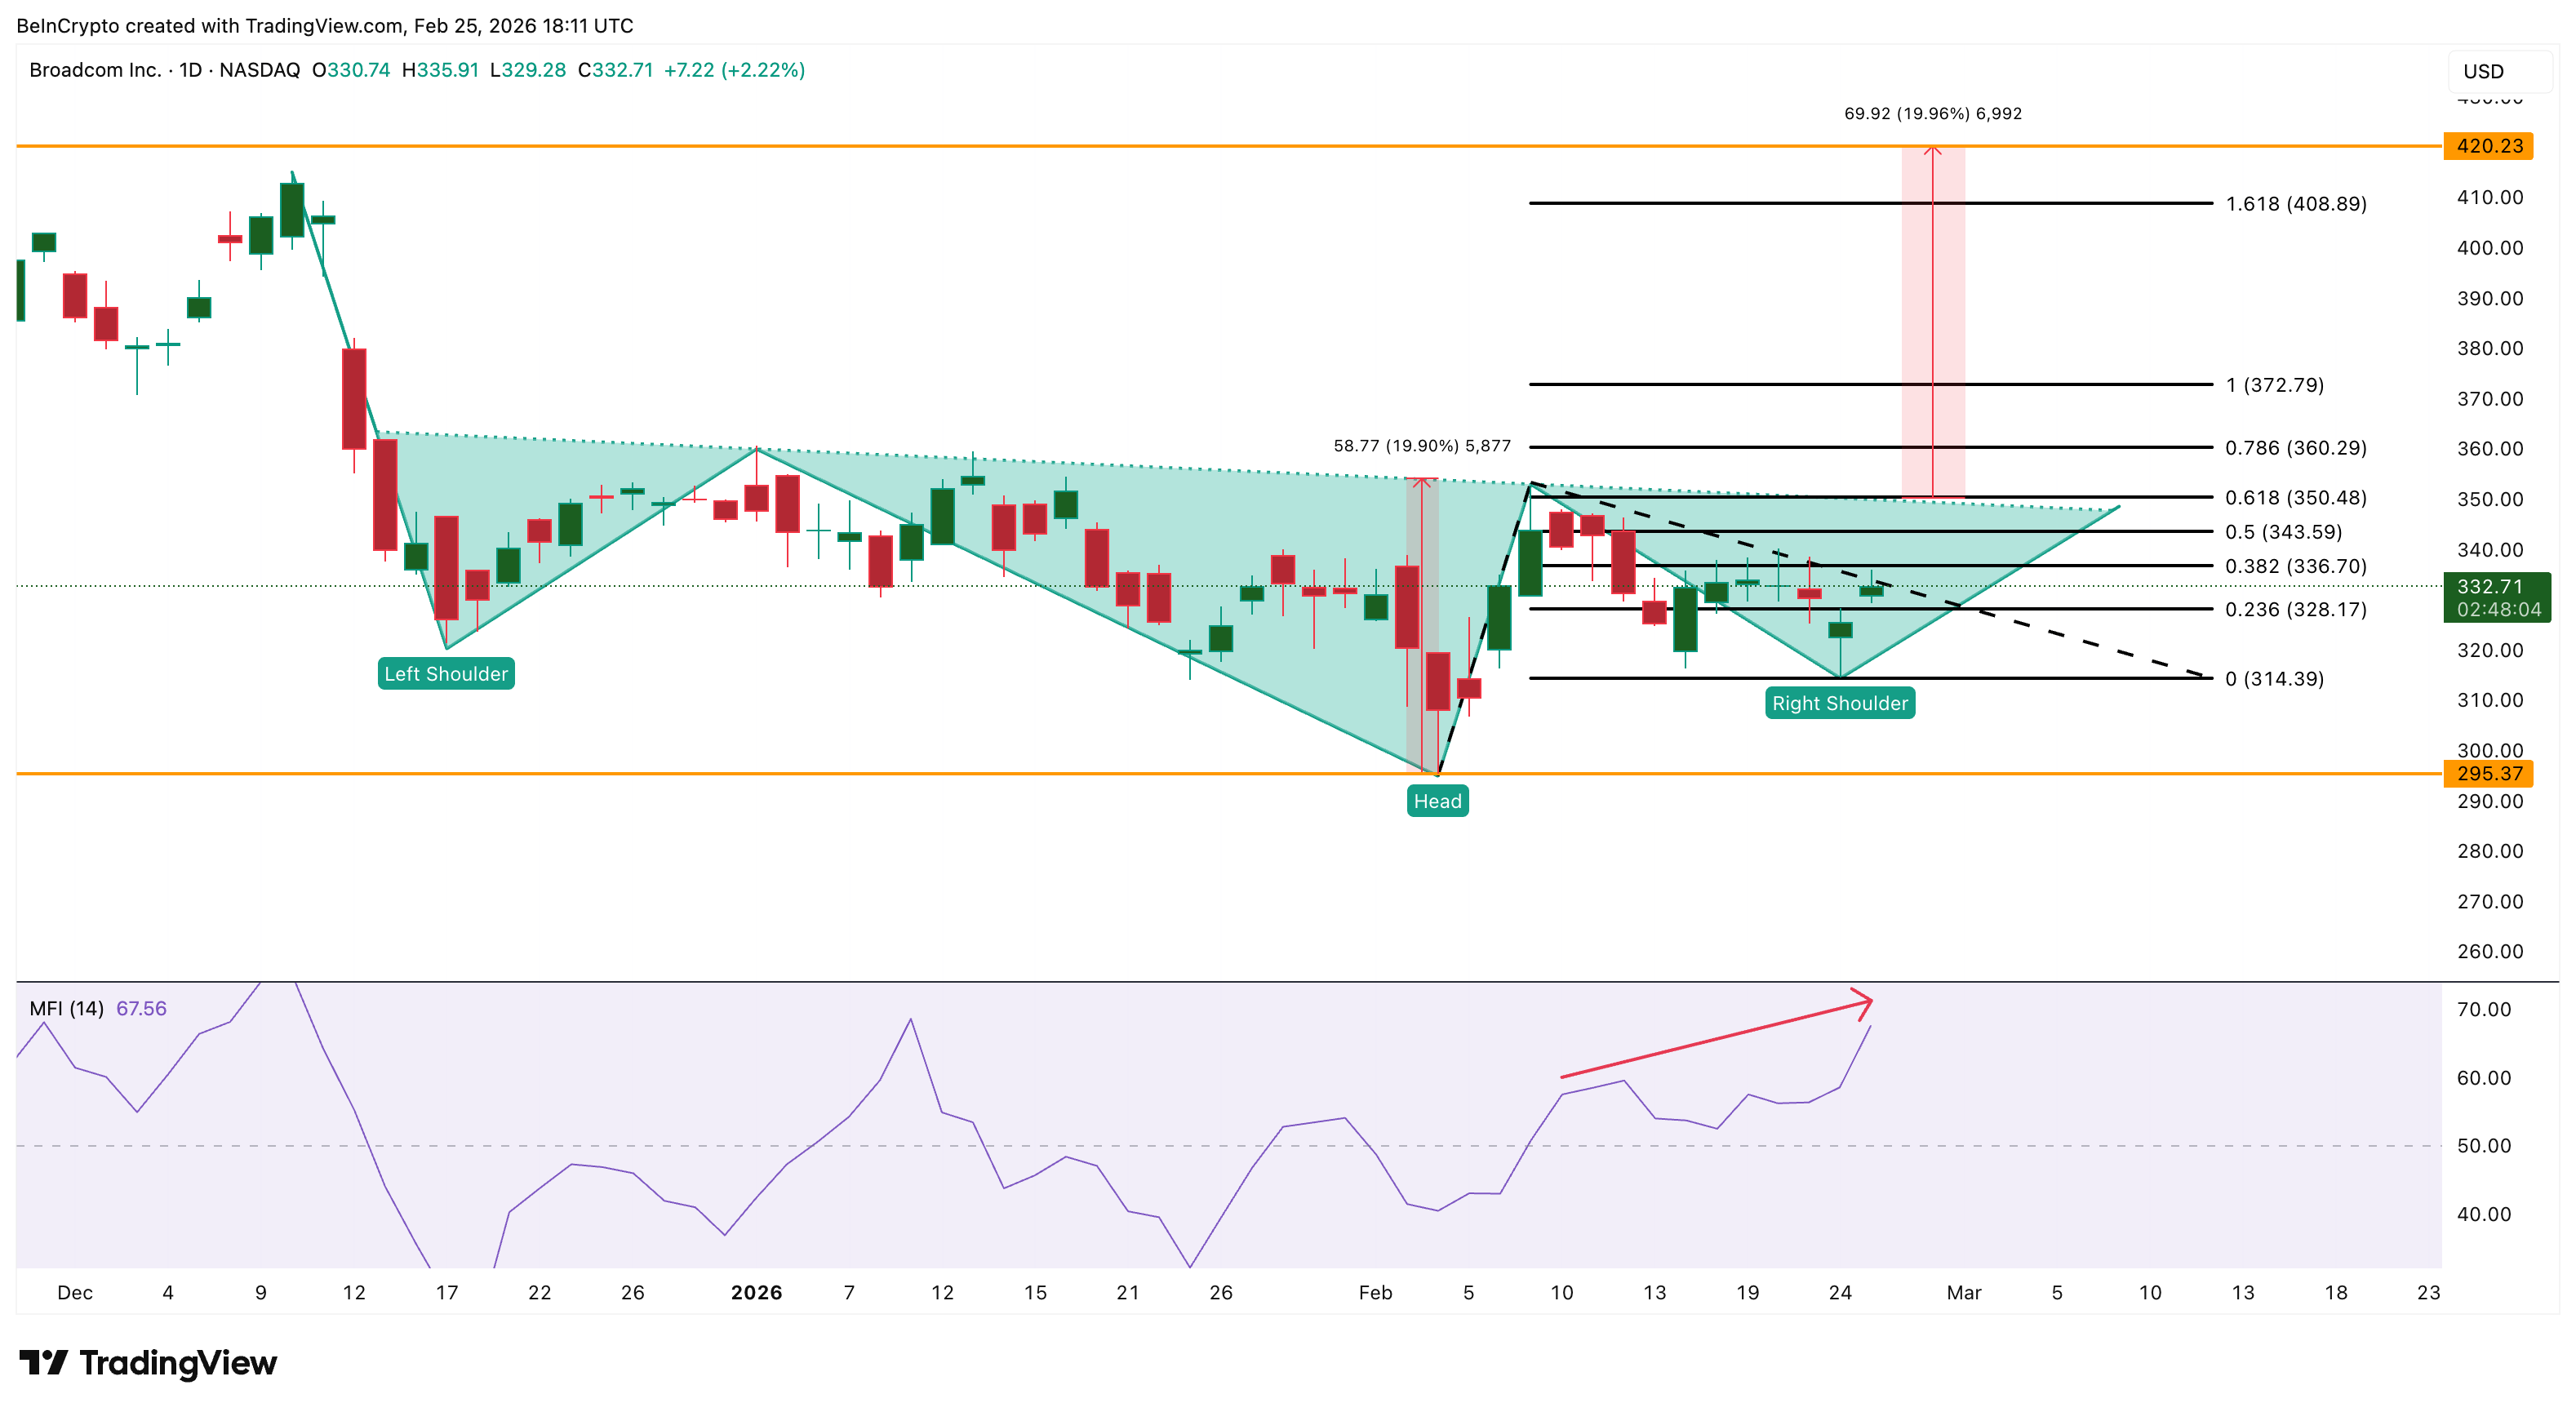
Сейчас формируется перевернутая модель «голова и плечи». Это классическая разворотная структура, которая может изменить краткосрочную слабость. Цена AVGO сейчас движется к линии шеи на уровне $350.
Прорыв выше этого уровня открывает путь для движения почти на 20% — потенциально подталкивая AVGO почти к $420. Это окно для прорыва совпадает с началом марта, как раз с отчетом за 1 квартал 2026 финансового года 4 марта. Отчет лучше ожиданий с повышением прогноза 4 марта может стать триггером, который пробьет линию шеи бычьей модели.
Вот что делает Broadcom прямым конкурентом NVIDIA. ИИ смещается от этапа обучения к инференсу — запуску моделей в масштабе для миллионов пользователей. GPU NVIDIA доминируют в обучении. Но для инференса специализированные ASIC в 3–5 раз энергоэффективнее и стоят значительно дешевле.
Broadcom разрабатывает эти ASIC для Google, Meta, ByteDance, а теперь и OpenAI. По мере масштабирования инференса Broadcom занимает выгодную позицию в более крупной следующей фазе благодаря этому сдвигу в ИИ.
ИИ ASIC и сетевые чипы
Доминирование Broadcom на рынке ИИ ASIC впечатляет: завершено более 100 проектов чипов на техпроцессах 7 нм, 5 нм, 3 нм и 2 нм, что прочно закрепляет за компанией позицию №1 с долей рынка более 80%. В сегменте высокопроизводительных коммутирующих и маршрутизирующих чипов… pic.twitter.com/8IS31KnCbN
— Jukan (@jukan05) 2 июня 2025
Индекс денежного потока (MFI) — который измеряет давление покупок и продаж, используя и цену, и объем, — подтверждает накопление на просадках.
С 10 февраля, пока цены снижались, MFI рос. И это бычья дивергенция. Сейчас MFI находится около 67, все еще ниже перегретого порога 80. Есть пространство для роста. Это означает, что, возможно, розничные инвесторы активно подбирают акции AVGO.
С другой стороны, уровень $314 является критическим. Прорыв ниже него ослабит бычью конфигурацию. Ниже $295 перевёрнутая модель «голова и плечи» полностью аннулируется. Более широкое замедление расходов на ИИ или более слабый, чем ожидалось, прогноз от 4 марта могут спровоцировать такой сценарий.
Почётное упоминание: Palantir Technologies (PLTR) — рискованная ставка
Palantir не попала в основной список акций ИИ из-за высокого риска, связанного с оценкой.
$PLTR – CITRON'S LEFT: PALANTIR 'КРАЙНЕ ПЕРЕОЦЕНЕНА'
Эндрю Лефт из Citron Research держит шорт по Palantir, называет этот шорт «очевидным», ему нравятся компания и Алекс Карп, но он считает её переоценённой.
— *Walter Bloomberg (@DeItaone) 13 августа 2025
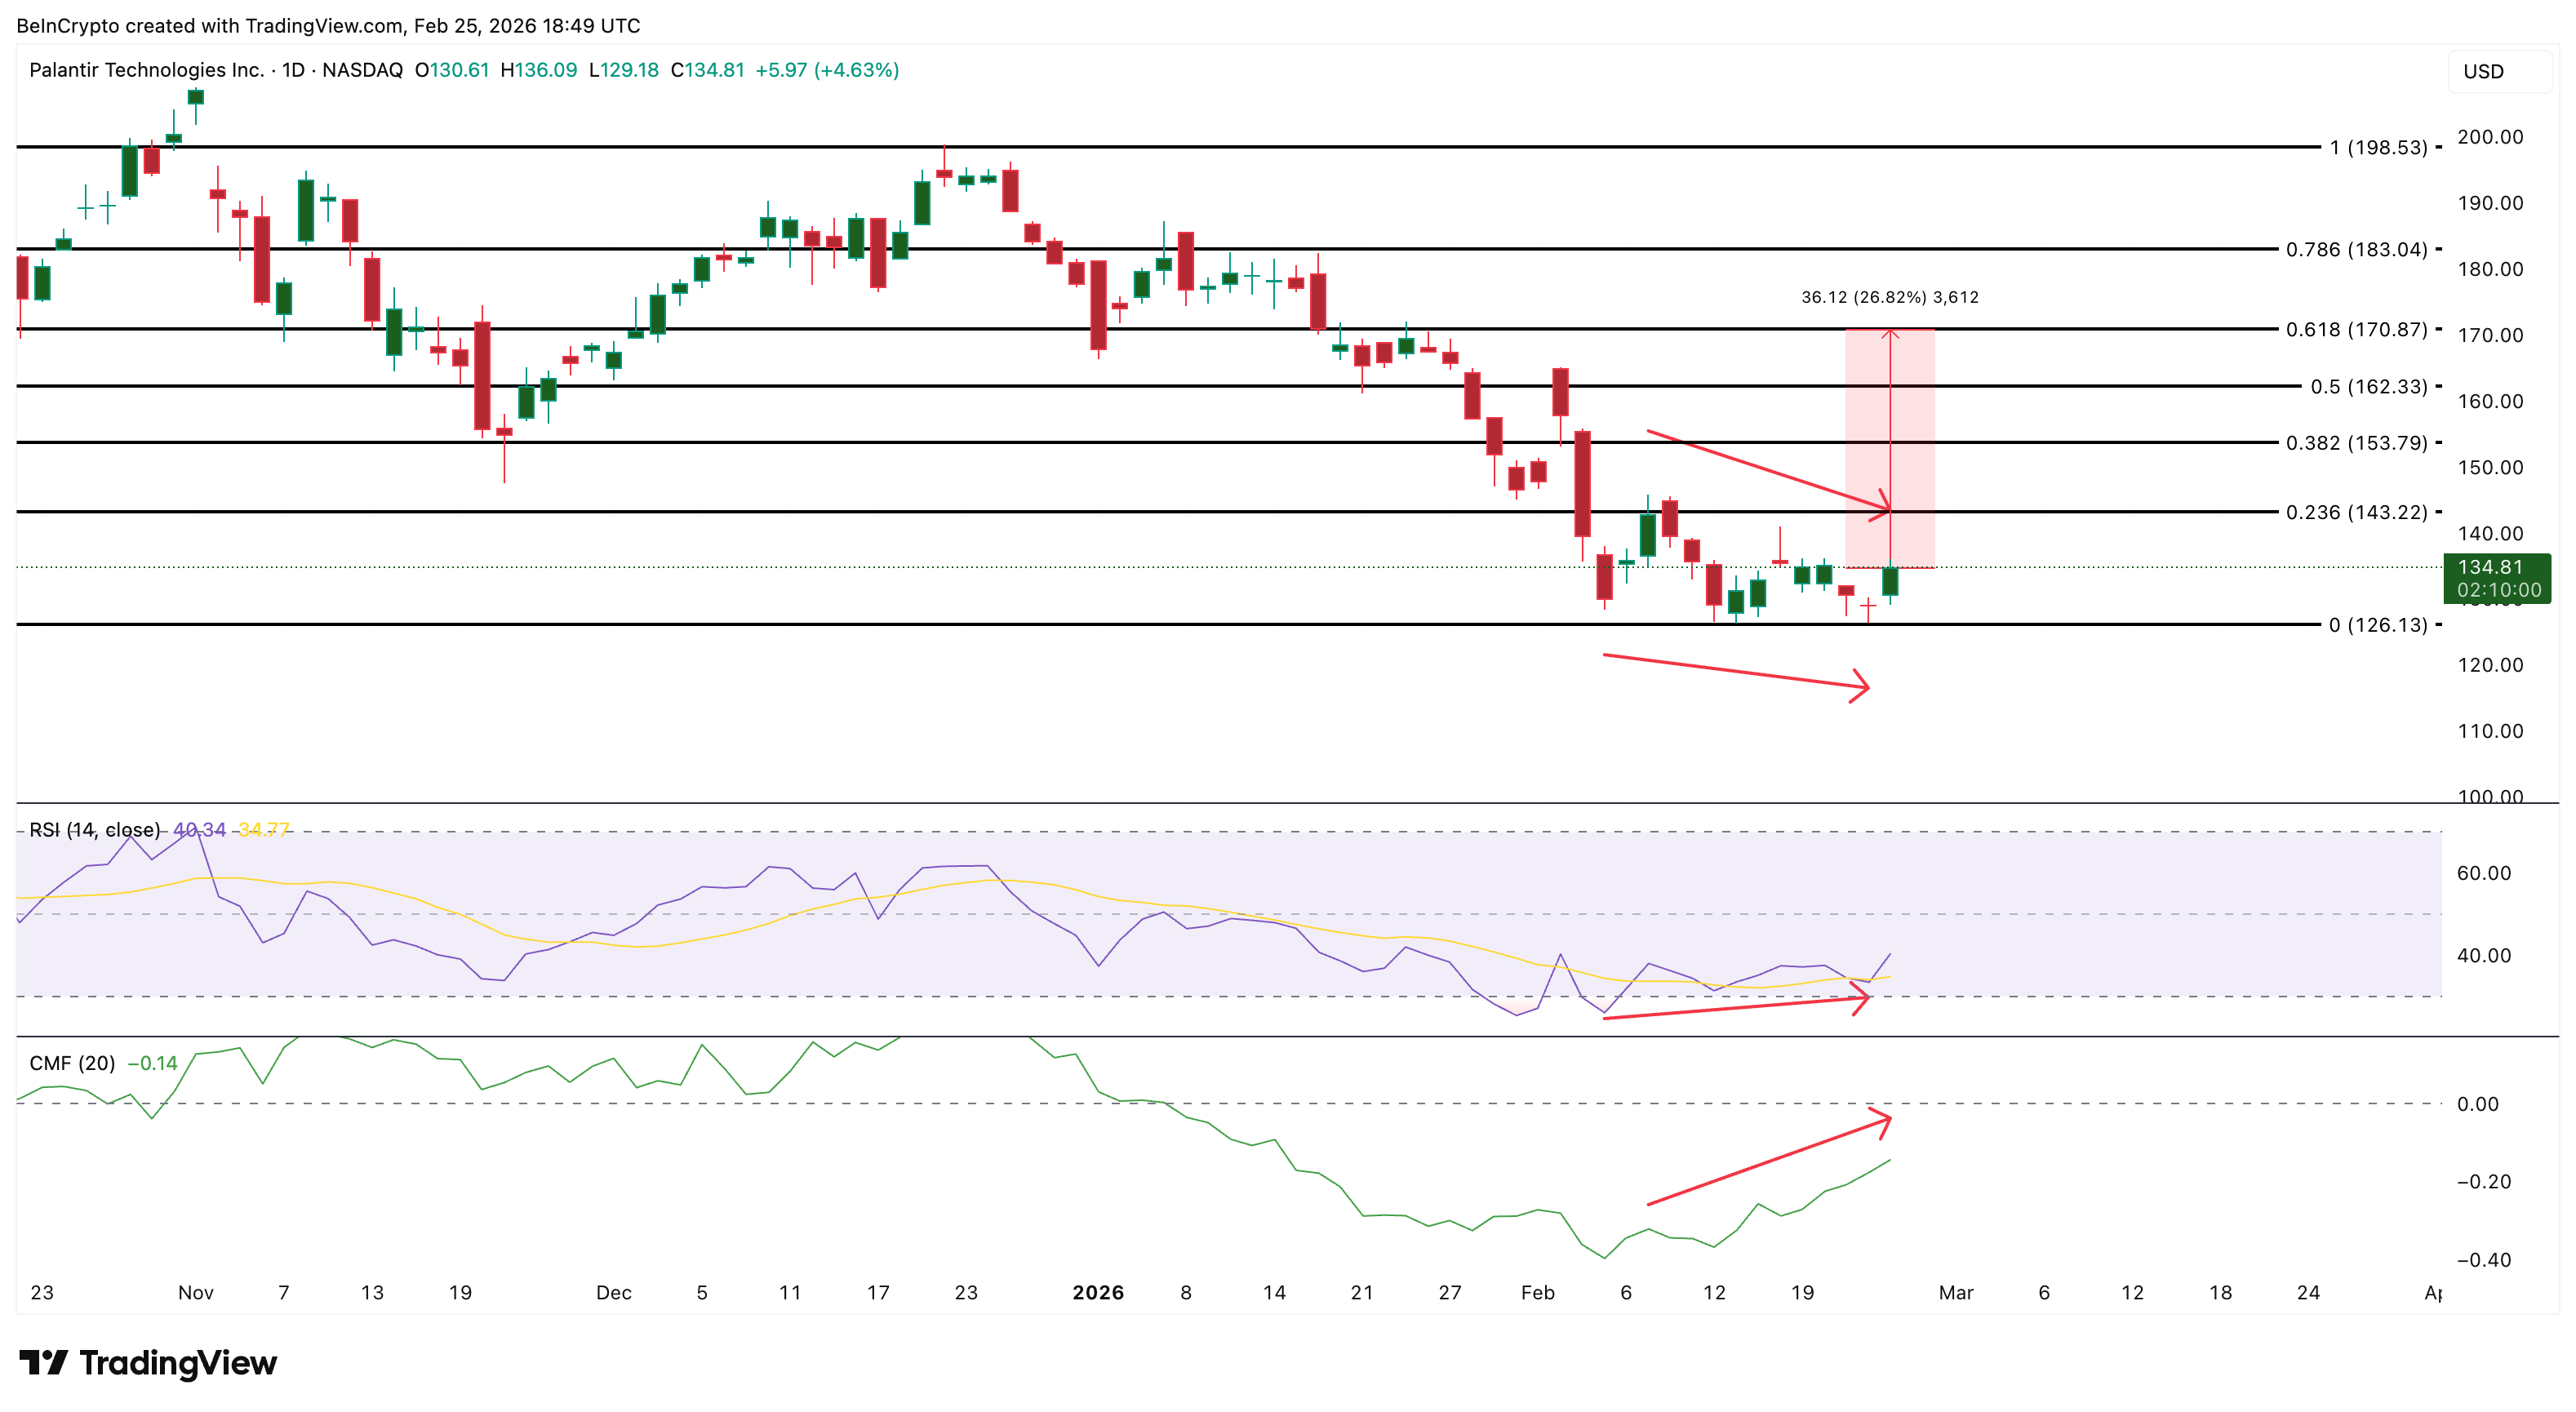
Но график подаёт сигналы разворота, за которыми стоит следить. В период с 5 по 24 февраля цена сформировала более низкий минимум, тогда как индекс относительной силы (RSI), индикатор импульса, сформировал более высокий минимум. Это классическая бычья дивергенция.
CMF это подтверждает. В период с 9 по 25 февраля цены снижались, тогда как CMF рос. Два отдельных индикатора, указывающих на бычий сценарий.
Если $126 удержится в качестве базы, первой целью станет $143. Далее ключевым уровнем становится $170 — сильное сопротивление начала января.
С фундаментальной точки зрения Palantir — одна из немногих компаний в сфере ИИ, которая превращает ИИ в реальную выручку. В прошлом квартале компания получила $1,41 млрд — рост на 70% год к году. У неё нет долгов, $4 млрд наличными, и, как и у трёх основных фаворитов, нулевая подверженность тарифам. Чистое программное обеспечение.
Palantir сообщает о росте выручки в 4 квартале 2025 года на 70% г/г, показателе rule of 40 на уровне 127%; даёт прогноз по выручке на 2026 финансовый год с ростом на 61% г/г и прогноз по выручке коммерческого сегмента в США с ростом на 115% г/г, значительно превосходя консенсус-оценки.
Выручка коммерческого сегмента США в 4 квартале выросла на 137% г/г, а скорректированная операционная… pic.twitter.com/b7a4BVTkRo
— Palantir (@PalantirTech) 2 февраля 2026
Но есть нюанс. PLTR торгуется с P/E выше 200x — это означает, что инвесторы платят $200 за каждый $1, который зарабатывает компания. Такая оценка предполагает, что всё пройдёт идеально.
Любой сбой в росте, и акция может резко упасть. Более того, потеря уровня $126 аннулирует всю эту конфигурацию.