
Private Credit Market Stress Deepens: Why MicroStrategy’s STRC Is Entering the Debate
Напряженность на рынке частного кредитования усиливается: почему MicroStrategy и ее акция STRC вовлекаются в эту дискуссию.
Напряженность на рынке кредитования в США усиливается, индекс бизнес-компаний по развитию (MVBDC) в США достиг многолетного минимума.
Аналитики предупреждают, что растущее давление на рынки частного кредитования может спровоцировать более масштабную распродажу активов, что вызывает опасения по поводу рискованных активов в акциях и криптовалютах. Тем не менее, эксперт выступает за "цифровое кредитование", используя вечные акции STRC компании MicroStrategy в качестве примера.
Sponsored
Sponsored
Сектор частного кредитования находится под серьезным давлением.
В недавнем посте в X (ранее Twitter) The Kobeissi Letter отметила, что индекс упал до 424 пунктов. Это самый низкий уровень с момента падения в 2022 году. За последний год он упал на 150 пунктов, что составляет снижение на 25%.
"Этот индекс отслеживает публично торгуемые компании, которые предоставляют кредиты малым, средним и проблемным предприятиям в США, предоставляя розничным инвесторам доступ к рынкам частного кредитования", - объясняется в посте.
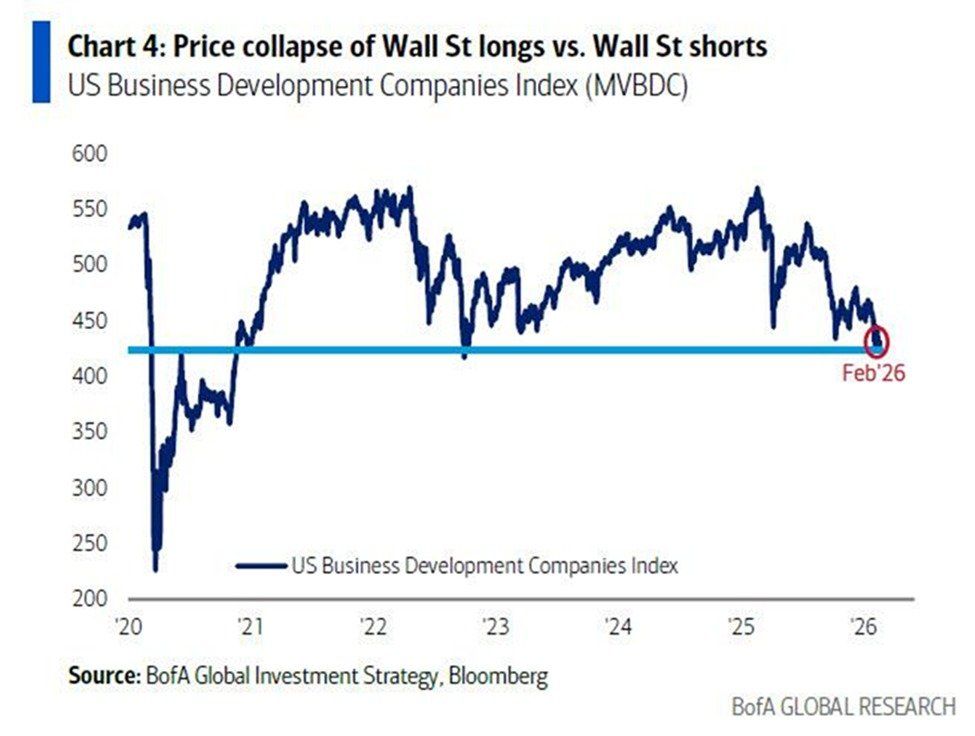
The Kobeissi Letter добавила, что этот спад происходит на фоне нескольких важных событий на рынках частного кредитования. На прошлой неделе Blue Owl Capital навсегда приостановила вывод средств инвесторов из своего розничного фонда частного кредитования, Blue Owl Capital Corp II (OBDC II).
Это объявление сильно повлияло на финансовые рынки, акции Blue Owl упали на 10% на следующий день, что спровоцировало более широкую распродажу акций, связанных с частным кредитованием.
В посте также отмечается, что акции Blue Owl упали почти на 60% за последние 13 месяцев, несмотря на рост выручки. Тем временем, другие крупные игроки отрасли, такие как Ares, Apollo, KKR, Blackstone и TPG, снизились на 15-40% с начала года.
Это происходит на фоне опасений, связанных с искусственным интеллектом, которые распространяются на рынки частного кредитования. В начале февраля UBS Group AG предупредила, что процент невозврата кредитов в частном секторе может вырасти до 13% в сценарии "агрессивных" сбоев, вызванных искусственным интеллектом.
Sponsored
Sponsored
Стратеги банка, включая Сачин Ганеш, утверждали, что этот класс активов, похоже, более уязвим для рисков, связанных с искусственным интеллектом, чем кредиты с обеспечением или высокодоходные облигации. UBS оценила, что примерно 35% рынка частного кредитования объемом 1,7 триллиона долларов подвержены рискам, связанным с искусственным интеллектом.
Несмотря на это, последние события ухудшили прогнозы. На этой неделе аналитики пересмотрели свой худший сценарий, отметив, что в частном кредитовании уровень дефолтов может достичь 15%, что на 2 процентных пункта выше, чем в февральском прогнозе.
Влияние кредитных рисков на рынок биткойна и криптовалют
Цена биткойна коррелирует с акциями американских компаний. Это означает, что стресс в частном кредитовании, особенно в кредитовании компаний, занимающихся разработкой программного обеспечения, может распространиться на рынок цифровых активов.
Кроме того, эксперты считают, что стресс на рынке частного кредитования может спровоцировать более значительное падение на рынках.
Частный кредитный рынок продолжает рушиться. Это может стать причиной гораздо более серьезного падения на рынках. Графики уже сигнализируют о грядущих изменениях. Министр финансов Бессент заявила: "Мы обеспокоены".
— Gareth Soloway (@GarethSoloway) 24 февраля 2026 г.
Криптовалюты, включая биткойн, обычно хорошо себя чувствуют в условиях высокой ликвидности и высокой толерантности к риску со стороны инвесторов. Ухудшение кредитных условий может повлиять на это. По мере того, как капитал становится более консервативным, а стоимость финансирования растет, инвесторы могут сократить свои позиции в активах с высокой волатильностью, включая цифровые токены.
Кроме того, стресс в частном кредитовании может усилить волатильность, если он спровоцирует вынужденное снижение долговой нагрузки среди институциональных инвесторов с диверсифицированным портфелем. В таком сценарии рынок цифровых активов может не быть напрямую подвержен дефолтам по частным кредитам, но он все равно может ощутить вторичные эффекты, такие как снижение ликвидности, ослабление фондового рынка и снижение доверия инвесторов.
Акции FSK падают, акции MicroStrategy (STRC) остаются стабильными — Лингвистон видит структурное преимущество
Тем не менее, некоторые аналитики сохраняют оптимизм. Адам Лингвистон, эксперт и создатель контента по биткойну, считает, что биткойн и цифровой кредит могут "уничтожить рынок частного кредитования".
Он сравнивает FSK, крупную публичную инвестиционную компанию (BDC), которая часто рассматривается как показатель состояния частного кредитования, с акциями STRC компании MicroStrategy, предпочтительными акциями с бессрочным погашением, получившими название "Stretch".
Акции FSK упали примерно на 45% за последний год и торгуются со значительной скидкой к своей заявленной чистой стоимости активов (NAV) в 21,99 доллара. Лингвистон объясняет это ростом просроченной задолженности, растущим кредитным стрессом и скептическим отношением рынка к оценкам, предоставленным управляющими компаниями.
В то же время, акции STRC торгуются близко к своей номинальной стоимости в 100 долларов и показали доходность в пределах 10-15% за тот же период, даже после снижения стоимости биткойна на 50%. Лингвистон говорит, что разница заключается в структуре.
Частный кредит опирается на редкие оценки, ограниченную ликвидность и доверие инвесторов. STRC, по его мнению, предлагает непрерывное формирование цен, раскрытие информации SEC, ежемесячную корректировку дивидендов, призванную удерживать цену около номинальной стоимости, а также прозрачный баланс, обеспеченный 2,25 миллиардами долларов, а также более 713 000 BTC.
"Цифровые кредиты заменяют рынок частного кредита, шаг за шагом, благодаря честной цене, проверяемой гарантии и беспрепятственной сделке. Следующее десятилетие кредитования будет принадлежать структурам, которые могут одновременно обеспечивать доходность, прозрачность и устойчивость", - отметил он.
Тем не менее, стоит отметить, что, хотя аргумент убедителен, частный и цифровой кредиты работают на принципиально разных механизмах управления рисками: один связан с денежными потоками заемщиков и экономическими циклами, а другой - с волатильностью цены Bitcoin и стратегией управления активами.
Вместо того, чтобы заменять частный кредит, цифровой кредит может предложить альтернативную структуру, которая будет привлекательна для инвесторов, отдающих приоритет ликвидности и прозрачности.