
“There Is No Pure-Play Venue Today”: David Martin of Clear Street on Institutional Crypto Collateral Limits
«Сегодня нет площадки, работающей исключительно в одном направлении»: Дэвид Мартин из Clear Street о лимитах институциональных залогов в криптовалюте.
Дэвид Мартин, венчурный капиталист, специализирующийся на ранних стадиях развития проектов, связанных с ETH, недавно получил необычный звонок. Человек на другом конце провода, который в основном инвестировал в экосистему Ethereum с момента знакомства с Мартином в 2016 году, был разработчиком программного обеспечения, который влюбился в Ethereum и его приложения и никогда не работал в финансовой сфере.
Он хотел узнать, может ли он конвертировать свой ETH в ETF, а затем использовать эту позицию в качестве залога для покупки акций, связанных с криптовалютой.
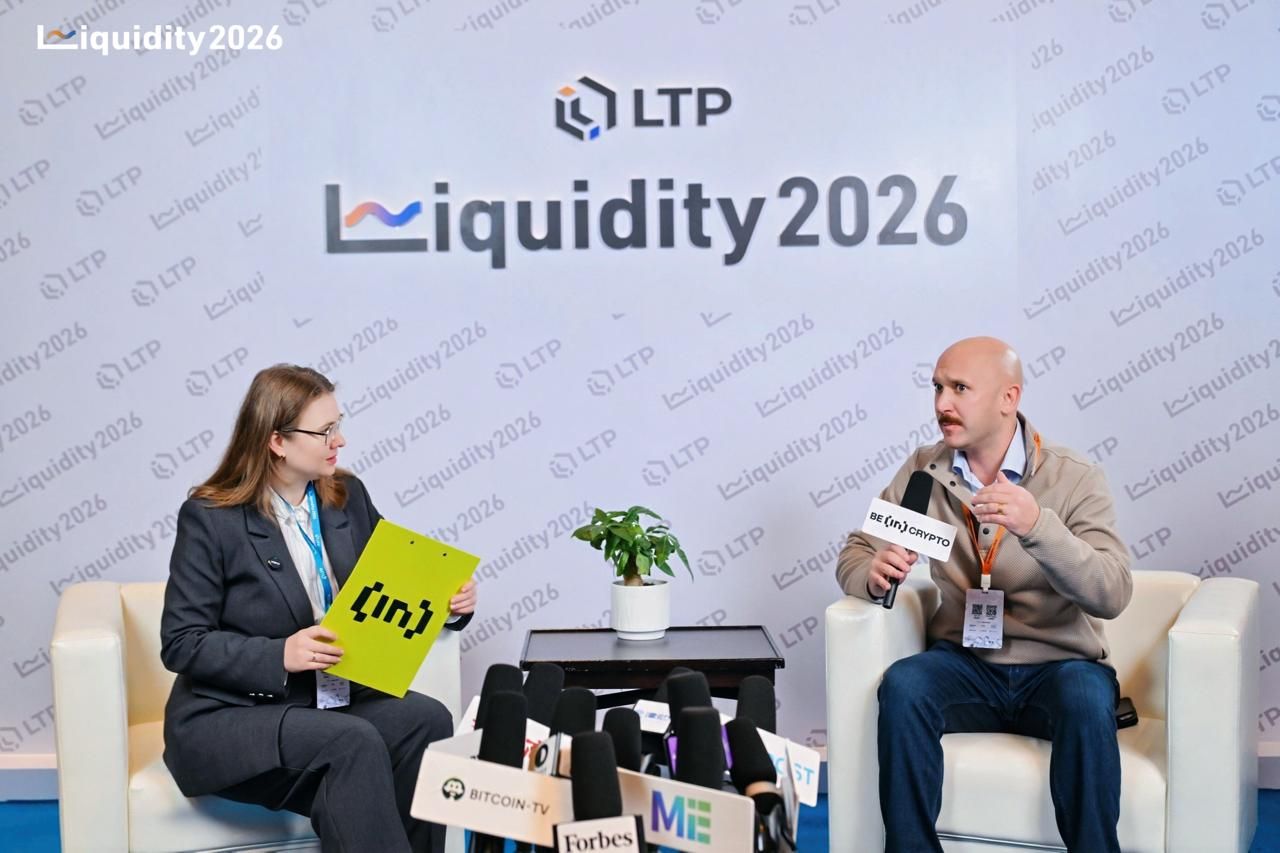
«Я был шокирован», — сказал Мартин в эксклюзивном интервью BeInCrypto на саммите Liquidity Summit 2026 в Гонконге. «Мысль о том, что этот человек, который является таким энтузиастом крипто-DeFi, теперь хочет получить доступ к рынку ETF, я думаю, это отражает суть того, что происходит сейчас».
Это также, в одной короткой истории, самое четкое иллюстрация проблемы, которую Мартин пытается решить в течение первых недель своей работы в Clear Street.
Clear Street — это технологическая компания, предоставляющая финансовую инфраструктуру на основе облачных технологий, миссия которой — предоставить опытным инвесторам доступ ко всем активам на всех рынках через единую платформу, созданную для скорости, прозрачности и масштабируемости.
Сигнал дохода, который действительно имеет значение
Притоки в ETF часто попадают в заголовки новостей. Но Мартин, который недавно присоединился к Clear Street в качестве директора по развитию бизнеса в области цифровых активов, утверждает, что модели доходов дают более точное представление о том, где на самом деле находится институциональная уверенность.
За последний год крипто-активность все больше переходит в регулируемые инструменты. Биржевые фонды, цифровые активы и публично торгуемые крипто-компании генерируют все большую долю институциональных средств. Например, опционы, привязанные к iShares Bitcoin Trust («IBIT» компании BlackRock), достигли почти 38 миллиардов долларов открытой позиции, что превышает 32 миллиарда долларов Deribit, платформы, которая доминировала на рынке биткоин-деривативов с момента своего основания в 2016 году. Торговля опционами IBIT началась только в ноябре 2024 года, что делает ее стремительный рост еще более впечатляющим.
Мартин проверил эти цифры утром этого интервью. Разрыв еще больше увеличился. К январю 2026 года IBIT составлял 52% от общего объема открытых позиций по опционам на биткоин, что является рекордным уровнем доли рынка, в то время как доля Deribit снизилась ниже 39%, по сравнению с более чем 90% несколько лет назад.
В то же время, примерно 30% спотового трафика биткоина теперь проходят через инструменты, привязанные к акциям традиционного финансового сектора или биржевым продуктам, что отражает стремление институтов структурировать свои крипто-активы в соответствии с существующими рамками управления рисками и отчетности.
«Мы видим фундаментальный сдвиг в сторону регулируемых продуктов, к которым получают доступ традиционные институты», — говорит Мартин. «Я думаю, это многое говорит о том, что люди создавали в крипто-пространстве за последние несколько лет».
Это также раскрывает, помимо показателей притока, проблему, которая еще не решена.
Где эффективность использования капитала дает сбой
Участие в рынке расширилось. Однако капитал по-прежнему разделен между спотовыми рынками, акциями и деривативами, и не существует единой системы для эффективного перемещения между ними.
Мартин четко указывает, где возникает эта проблема. «Сегодня на рынке нет единого места, где можно использовать ваши акции Coinbase в качестве залога для покупки криптовалютных деривативов или биткоина». Для управляющих портфелями, которые сейчас одновременно работают с двумя классами активов, это не абстрактное ограничение. Это ограничение, с которым они сталкиваются ежедневно.
Изменения произошли быстрее, чем инфраструктура, которая должна была бы их поддерживать. Криптовалютные фонды, которые раньше держали только цифровые активы, теперь регулярно включают в свои портфели треть или больше активов, связанных с традиционными финансами. Эти позиции находятся в отдельных системах, управляются разными брокерами, и не существует механизма для перекрестного обеспечения. Управляющий, который хочет использовать позицию по акциям для финансирования сделки с деривативами в криптовалюте, должен сначала ее ликвидировать, что влечет за собой риски исполнения и налоговые последствия, которые единая система могла бы устранить.
Мартин видит два пути для преодоления этого разрыва. Компании, такие как Clear Street, строят решения с традиционной стороны, создавая инфраструктуру, которая позволяет капиталу свободно перемещаться между классами активов в рамках единой институциональной структуры. Параллельный путь проходит через нативные для блокчейна решения токенизации, выводя традиционные активы в блокчейн, чтобы обеспечение и расчет могли происходить в единой системе без трений, связанных с перемещением между изолированными инфраструктурами.
«Конечная цель заключается в том, чтобы криптовалюта стала просто еще одним классом активов, и вы должны иметь возможность использовать ее для операций с другими классами активов», — говорит он.
Эта конвергенция уже видна в формировании портфелей, поскольку криптовалютные управляющие все чаще используют традиционную брокерскую инфраструктуру, сохраняя при этом позиции в цифровых активах. Разрыв между тем, где находятся портфели, и тем, где находится поддерживающая инфраструктура, стал одним из определяющих операционных противоречий в институциональной криптовалюте.
Конкурентный страх, определяющий решения об инвестициях
Этот разговор отражает то, что Мартин постоянно слышит с тех пор, как присоединился к Clear Street. Среди крупных криптовалютных управляющих, с которыми он общался, наблюдается такая тенденция. Год назад практически ни у кого из них не было активов, связанных с традиционными финансами. Сегодня у самых институционально зрелых из них в портфеле содержится не менее 25–30% акций, связанных с традиционными финансами.
Мартин признает, что конкурентная динамика также играет роль, а не только возможности. Когда этот вопрос был поднят в разговоре, он согласился без колебаний. По мере того, как все больше управляющих переходят к традиционным инструментам, отказ от них начинает выглядеть как стратегическое недостаток, а не как принципиальная позиция. Оставаться в стороне, когда достаточное количество ваших коллег сделали этот шаг, само по себе несет определенный риск.
Последствия этого для всех, кто строит инфраструктуру в этой области, весьма существенны. Управляющие портфелями формируют позиции, которые рынок не предназначен поддерживать в таком масштабе. Инфраструктура должна догнать, иначе это станет серьезным фактором, снижающим доходность.
Регуляторные барьеры, препятствующие участию институциональных инвесторов в DeFi
Ограниченная эффективность капитала – одна из проблем. Регуляторная неопределенность в отношении децентрализованных финансов – еще одна, и, по мнению Мартина, она может оказаться более серьезным ограничением в ближайшей перспективе.
В DeFi действительно есть возможности, будь то получение доходности, торговля или доступ к инновациям в финансовой сфере, которые исторически продвигали криптовалюты. Однако для многих институциональных игроков этот рынок остается структурно недоступным. Те же самые нормативные рамки, которые делают инвестиции в ETF управляемыми, делают участие в нерегулируемом DeFi невозможным, независимо от потенциальной доходности.
Мартин указывает на "Clarity Act" – текущие законодательные усилия в Соединенных Штатах по установлению более четких определений цифровых активов и их правового регулирования, как на критически важный фактор. Положительное решение не просто снизит юридическую неопределенность. Оно откроет доступ к цельному сегменту рынка, который крупные институты в настоящее время не могут охватить.
"Традиционные финансовые институты отрезаны от определенных сегментов рынка", - говорит он. "Это означает, что они упускают возможности. И как управляющий портфелем, вы должны иметь возможность получать доступ к чему угодно в любое время."
Пока эта ясность не будет достигнута, сохраняется разделение. Участники, ориентированные на криптовалюты, продолжают работать в DeFi, в то время как традиционные институты остаются в стороне, и обе стороны упускают потенциальную доходность.
Недостаточно освещенный тренд: Управляющие активами, работающие полностью в сети
Когда Мартина спросили, какие разработки инфраструктуры получают меньше внимания, чем заслуживают, он отошел от разговоров об эффективности капитала и перешел к чему-то менее обсуждаемому: появлению управляющих активами, работающих полностью в сети.
История о токенизации активов (RWA) хорошо освещена. Токенизированные фонды денежного рынка от BlackRock и Fidelity сделали эту концепцию мейнстримной. Токенизированный кредитный фонд Apollo расширил ее на альтернативные инвестиции. Но Мартин считает, что более значимым следствием является то, что эти основы открывают: управляющие активами, которые работают непосредственно в разрешенных средах DeFi, с доступом, защищенным KYC (знай своего клиента), что соответствует требованиям институционального соответствия, при этом используя преимущества, которые обеспечивает децентрализованная инфраструктура.
Это не традиционные фонды, которые токенизировали свои основные активы. Это совершенно другая операционная модель, в которой административные уровни управления портфелем могут быть сжаты, и где граница между инфраструктурой в сети и вне сети начинает стираться на практике, а не только в теории.
"Я думаю, это одна из самых интересных вещей, решающих ключевой сценарий использования совершенно новым способом", - говорит Мартин.
Как на самом деле выглядит следующий год
Когда Мартину предложили кратко описать, в каком направлении движется институциональный рынок цифровых активов, он не стал смягчать свой ответ.
"Эффективность капитала определяет мир."
По его мнению, институты и контрагенты, которые смогут обеспечить свободное перемещение капитала между различными классами активов и устранить разрыв между потребностями управляющих портфелями и тем, что предлагает существующая инфраструктура, определят следующий этап развития этого рынка.
Будет ли этот разрыв преодолен традиционными финансовыми посредниками, платформами, созданными на основе блокчейна, или их комбинацией, определит, насколько быстро институциональный капитал сможет функционировать в соответствии со своим потенциалом в классе активов, который исторически развивался быстрее, чем системы, предназначенные для его поддержки.
Разработчик DeFi, желающий получить ETF, - это не просто любопытный случай. Это важный индикатор. И рынок, который ему нужен, еще не существует в полной мере.
Примечание редактора: BeInCrypto является официальным медиа-партнером Liquidity Summit 2026, где состоялся этот разговор. Следите за обновлениями, чтобы узнать больше интервью с лидерами отрасли, представленными на мероприятии.