
Analysts Compare Strategy’s STRC to Terra’s UST Collapse. Is It a Fair Comparison?
Аналитики сравнивают STRC компании Strategy с крахом TerraUSD (UST). Справедливое ли это сравнение?
Предпочтительные акции STRC компании Strategy вызывают ожесточенные споры на крипторынке. Аналитики разделились во мнении о том, повторяет ли этот инструмент с высокой доходностью динамику, которая привела к краху TerraUSD (UST) в 2022 году.
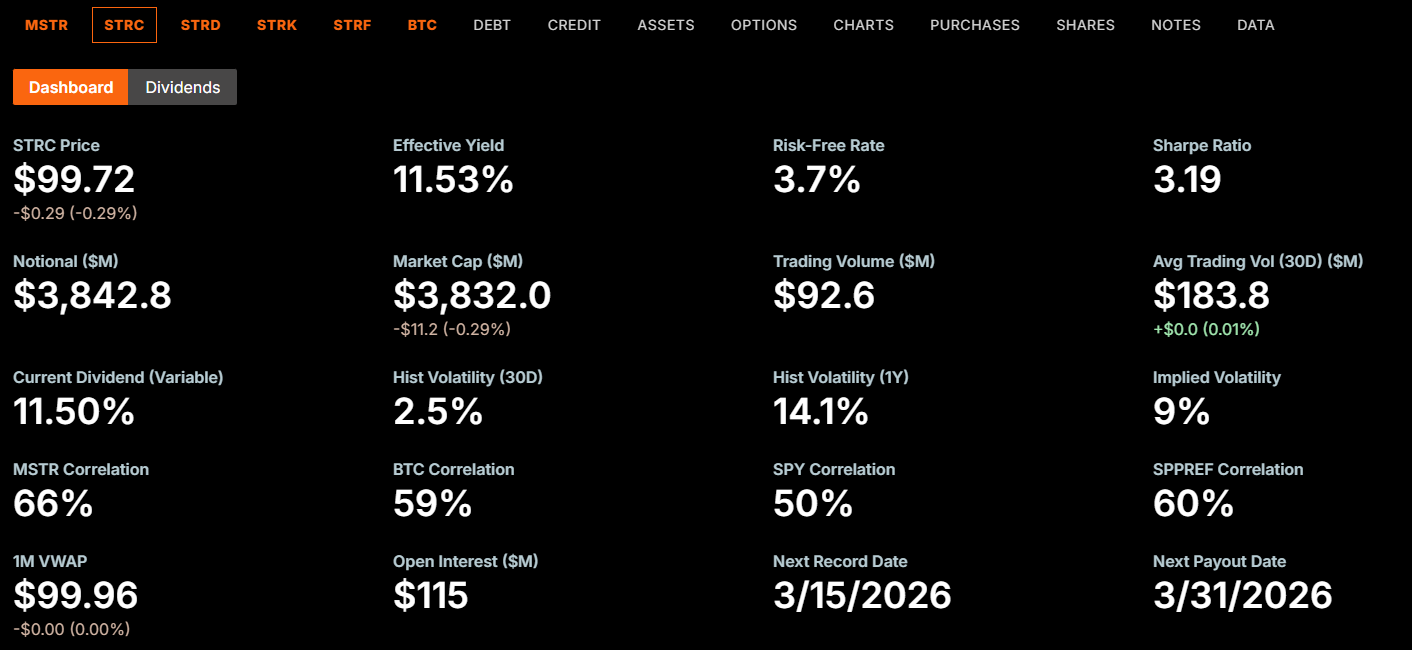
Переменная процентная ставка по бессрочным привилегированным акциям, известная как "Stretch", в настоящее время приносит годовую дивидендную доходность в 11,5% на номинальную стоимость 100 долларов. Доходность стабильно росла с момента запуска STRC в июле 2025 года на уровне 9%, что вызывает сравнения с неустойчивыми доходностями, которые когда-то способствовали росту Terra.
Как на самом деле произошел крах Terra
Чтобы понять, насколько уместно это сравнение, необходимо изучить механизм, приведший к краху UST. Система Terra основывалась на алгоритмическом цикле "минтирования и сжигания" между UST и ее токеном-партнером Luna (LUNA).
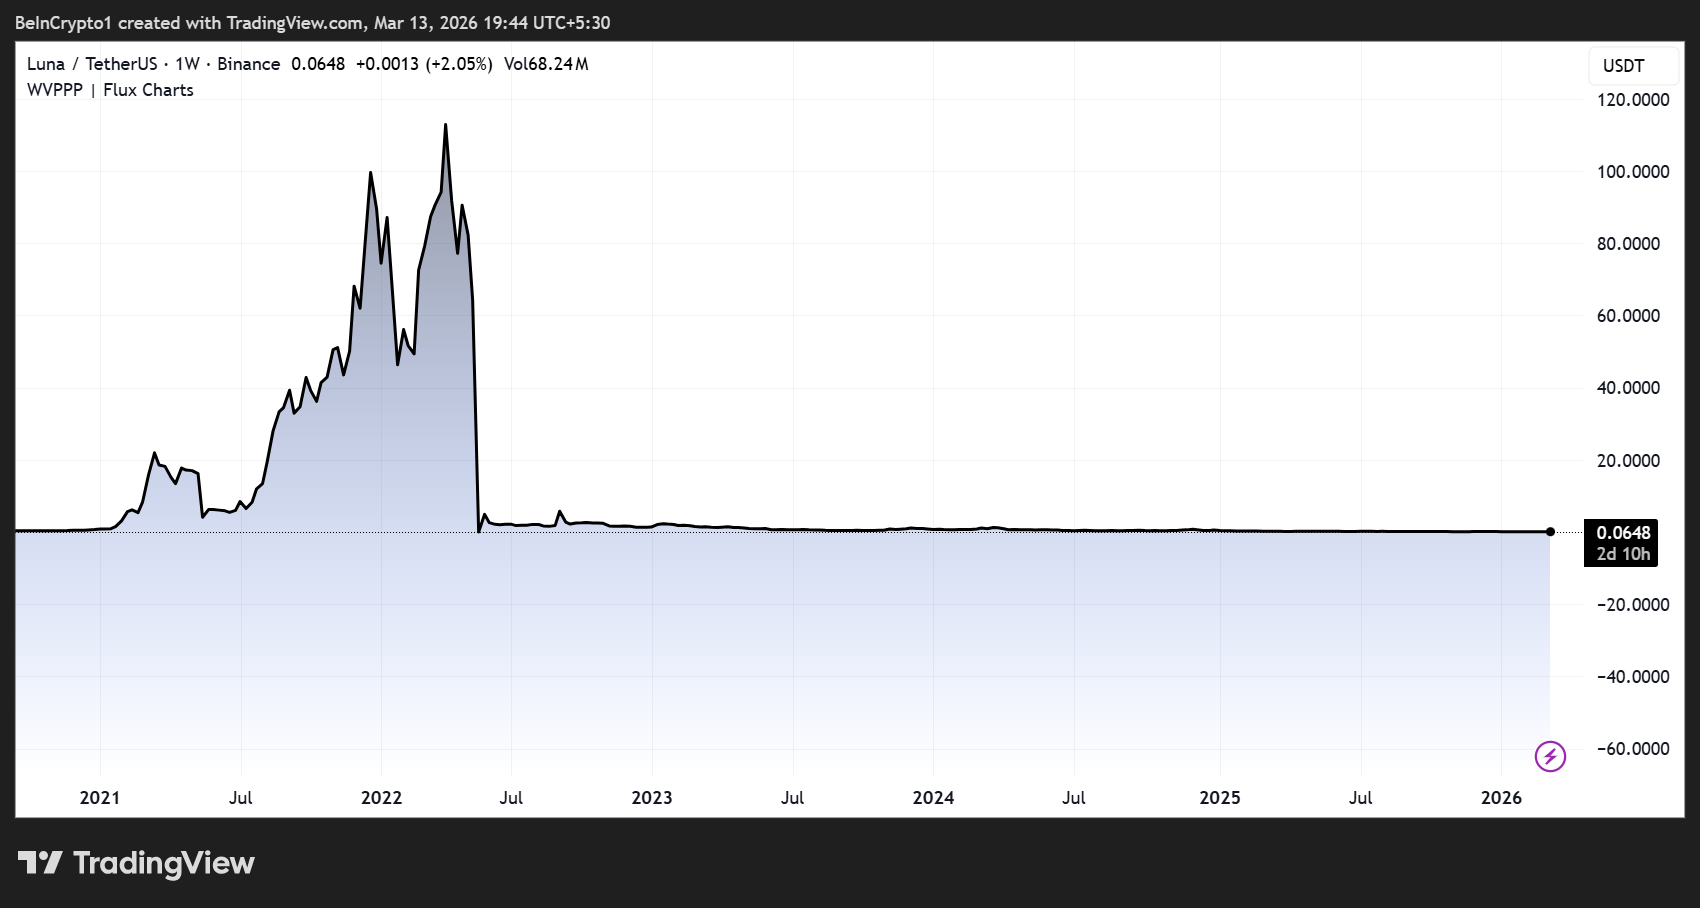
Протокол кредитования Anchor предлагал вкладчикам доходность, близкую к 20%, привлекая миллиарды долларов капитала. Когда в мае 2022 года доверие было подорвано, держатели UST поспешили обменять свои токены на LUNA.
Sponsored
Sponsored
Каждый новый раунд выплат приводил к эмиссии новых LUNA, что увеличивало предложение и обрушало его цену. Падение цены, в свою очередь, еще больше подрывало доверие к обеспечению UST, что приводило к новым выплатам и эмиссии LUNA.
В результате возникла самоподдерживающаяся спираль, которая за несколько дней уничтожила примерно 45 миллиардов долларов рыночной стоимости. Основатель Terra, Do Kwon, позже был приговорен к 15 годам тюремного заключения в федеральной тюрьме за мошенничество, связанное с крахом.
Ключевой особенностью было то, что разрушение Terra было механическим. Сам протокол генерировал гиперинфляцию благодаря своей конструкции выплат, и ни один совет директоров, регулятор или "аварийный выключатель" не могли остановить этот процесс, когда цикл ускорился.
Где сравнение STRC уместно, а где нет
STRC имеет одну структурную особенность, общую с Terra. Обе создают петлю обратной связи, в которой привлекательные доходности привлекают капитал, который затем поступает в базовый актив, а воспринимаемая устойчивость этого актива привлекает еще больше капитала.
"STRC - это практически то же самое, что UST. Наслаждайтесь доходностью, пока она длится", - написал Wazz.
Однако механизмы краха принципиально отличаются. UST имела протокольный механизм выплат, который мог автоматически выпускать неограниченное количество токенов LUNA.
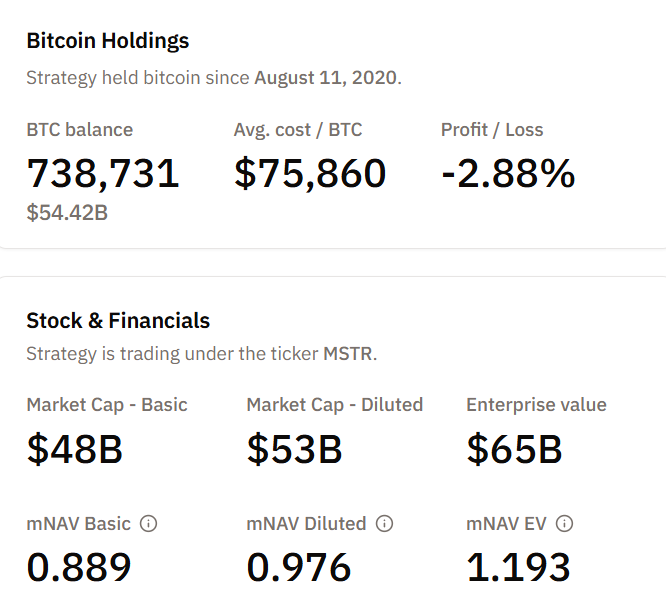
У STRC нет такого механизма. Это привилегированная акция, выпущенная компанией Strategy, обеспеченная 738 731 BTC, находящимися на балансе компании по состоянию на 13 марта.
Не существует алгоритмического механизма, который мог бы привести к чрезмерному увеличению предложения токенов в ответ на давление продаж.
«Это совершенно не похоже на $UST, поскольку оно обеспечено биткоинами в балансе и структуре капитала... Это просто невозможно. То, что может произойти, это то, что биткоин не вырастет...», — написал трейдер Farmer Joe, опровергая это.
Реклама
Реклама
Другими словами, STRC не может "умереть" так, как это произошло с UST. Однако это не означает, что он не несет никаких рисков.
Это сравнение подчеркивает реальную уязвимость, даже если наихудший сценарий выглядит иначе.
Риски, которые остаются, несмотря на отсутствие "смертельной спирали"
Недавно аналитик Colin Talks Crypto поделился подробным анализом рисков, отметив, что совет директоров компании ежемесячно объявляет дивиденды и может сократить или приостановить их в любое время.
У акций нет жесткого ценового минимума, даты погашения и страховки FDIC. Они имеют более низкий приоритет, чем корпоративные облигации и привилегированные акции STRF компании Strategy в структуре капитала.
«STRC не дает вам никаких гарантий (несмотря на то, что кажется гарантированным фиксированным доходом), и он, безусловно, НЕСЕТ РИСКИ…», — написал Colin.
Компания Strategy также может выпускать неограниченное количество новых акций STRC посредством публичных размещений без одобрения акционеров.
Только в начале марта компания провела продажу 3,7 миллиона акций STRC, выручив 377 миллионов долларов для финансирования дальнейших покупок BTC. Это растущее обязательство создает фиксированную финансовую нагрузку, которую необходимо постоянно обслуживать.
Компания Strategy приобрела 17 994 BTC за 1,28 миллиарда долларов, что составляет примерно 70 946 долларов за биткоин. По состоянию на 8 марта 2026 года, компания владеет 738 731 BTC, приобретенными за 56,04 миллиарда долларов, что составляет примерно 75 862 доллара за биткоин. MSTR STRC https://t.co/1fkG7ehye1
— Strategy (@Strategy) 9 марта 2026 г.
Поскольку биткоин торгуется чуть выше 73 000 долларов, портфель компании Strategy несет значительные нереализованные убытки по сравнению со средней стоимостью приобретения в 75 860 долларов за монету.
Если BTC войдет в продолжительный период снижения, компания столкнется со уменьшением стоимости обеспечения, в то время как обязательства по выплате дивидендов продолжают расти с каждой новой эмиссией STRC.
Этот механизм не приведет к мгновенному краху, как это произошло с Terra. Однако, он может привести к постепенному усилению давления, выражающемуся в:
- Сокращении дивидендов
- Снижении цены ниже номинальной стоимости
- Подрыве доверия инвесторов.
"Быки" видят в этом новый кредитный стандарт, а не "временную бомбу"
Адам Ливингстон, активный сторонник STRC, описал этот инструмент как "рельс" с купонной доходностью, который поглощает спрос на инструменты с фиксированным доходом, конвертирует его в BTC в больших масштабах и обеспечивает премию для акционеров, что делает каждое последующее привлечение капитала более дешевым.
🚨КАК $STRC ЗАВОЮЕТ МИР – ОБЪЯСНЕНИЕ!🚨
STRC тихо превращает Strategy в частный центральный банк для мира, страдающего от дефицита доходности, за исключением того, что базовым обеспечением является растущий запас биткоинов, а эмиссия – это публично торгуемый инструмент, который Wall Street может приобрести.… изображение: twitter.com/aSj4c0rNqL
— Adam Livingston (@AdamBLiv) 14 января 2026 г.
Он утверждал, что STRC конкурирует с "мусорными" облигациями, избегая при этом рисков, связанных с рефинансированием, "стенок" погашения и ограничений по ковенантам. Ливингстон также указал на то, что, по его мнению, компания имеет 75 лет покрытия дивидендов на балансе.
Председатель Strategy, Майкл Сейлор, объявил в конце 2025 года, что дивидендная доходность STRC достигнет 11% в январе 2026 года.
Доходность STRC достигнет 11% в январе 2026 года. $STRC изображение: twitter.com/aUqhmcgY8b
— Michael Saylor (@saylor) 1 января 2026 г.
Генеральный директор Фонг Ле в феврале заявил, что компания планирует перейти от эмиссии обыкновенных акций к привлечению капитала в виде привилегированных акций в качестве основного инструмента финансирования.
Недавние события указывают на продажу до 2034 акций MSTR, выданных в качестве опционной компенсации.
СВЕЖИЕ ДАННЫЕ: Генеральный директор Strategy, Фонг Ле, продал 2034 акции $MSTR в виде опционной компенсации по средней цене 137,25 доллара США, что составило 279 174 доллара США, согласно недавнему отчету формы 144. изображение: twitter.com/8mu0ykQD2D
— BitcoinTreasuries.NET (@BTCtreasuries) 13 марта 2026 г.
Так что, сравнение справедливо?
Частично. Аналогия с Terra справедливо указывает на зависимость STRC от цикла притока капитала, связанного с волатильным базовым активом. Оба инструмента использовали высокие процентные ставки для привлечения капитала, который укреплял базу активов, и оба сталкиваются с трудностями, если этот цикл нарушается.
Однако, это сравнение преувеличивает риск катастрофического краха.
- UST потерпел крах из-за автоматизированного, самоподдерживающегося механизма гиперинфляции, который ни одно человеческое решение не могло остановить.
- STRC - это корпоративная акция с советом директоров, который контролирует политику дивидендов, реальным биткоин-резервом и отсутствием механизма "смертельной спирали" на уровне протокола.
Возможно, наихудший вероятный исход для STRC - это болезненный, но ограниченный сценарий, при котором:
- Дивиденды сокращаются,
- Акция падает ниже номинальной стоимости, и
- Инвесторы несут убытки, поскольку приобрели высокорисковую акцию, а не стабильный источник дохода.
Более глубокий вопрос заключается в том, понимают ли инвесторы, покупающие STRC с доходностью 11,5%, что они владеют ставкой на биткоин, упакованной в продукт с фиксированной доходностью, а не инструментом с гарантированной доходностью.