
Gate Ventures Insights: DeFi 2.0 — Curator Strategy Layers Rise as RWA Emerges as a New Foundational Asset
Gate Ventures Insights: DeFi 2.0 — Стратегические слои кураторов набирают обороты, а RWA становятся новым фундаментальным активом.
TL;DR
- Кредитование эволюционирует от модели "прямого доступа к протоколу для всех" к структуре "инфраструктура протокола + стратегический слой". Кураторы упаковывают институционально-утвержденное управление рисками, построение портфелей и маршрутизацию в некастодиальные хранилища, при этом их доля постоянно увеличивается. В то же время, растущая сложность RWA делает верифицируемые системы управления рисками, такие как PoR и DVN, все более важными.
- RWA больше не просто хранятся в блокчейне; они эволюционируют в приносящие доход, обеспечивающие залог и компонуемые строительные блоки для ончейн-стратегий. Платформы и кураторы стимулируют рост мультиактивных хранилищ RWA и связанных с ними деривативов, в то время как институты все чаще интегрируются с DeFi через партнерства на уровне инфраструктуры.
- Биржи и кошельки сосредоточены на привлечении пользователей, удобстве использования и соблюдении нормативных требований, в то время как DeFi занимается генерацией доходности, расчетами и управлением рисками. На практике пользователи получают доступ к кредитам и продуктам с фиксированной доходностью в один клик на биржах, при этом лежащие в основе стратегии протоколы и хранилища, управляемые кураторами, работают в ончейн-среде.
- По мере масштабирования слоя доходности проекты расширяются в области платежей, аккаунтов и карт, формируя замкнутый цикл "сбережения → рост → траты". Возможность масштабирования этой модели будет зависеть от того, смогут ли нормативные акты установить базовые гарантии и четкую ответственность, сохраняя при этом преимущества ончейн-верификации.
Введение
Эволюция DeFi прошла через несколько различных этапов. От ранних дней майнинга ликвидности и простых агрегаторов доходности до недавнего всплеска стратегий, таких как кредитование с использованием циклов и фарминг Pendle, поверхностная механика генерации доходности может казаться постоянно меняющейся. Однако лежащая в основе логика остается удивительно последовательной: доход зарабатывается за счет принятия на себя определенных видов риска и получения компенсации за это. В этом смысле доходность DeFi по сути не отличается от доходности генерирующих активов в традиционных финансах.
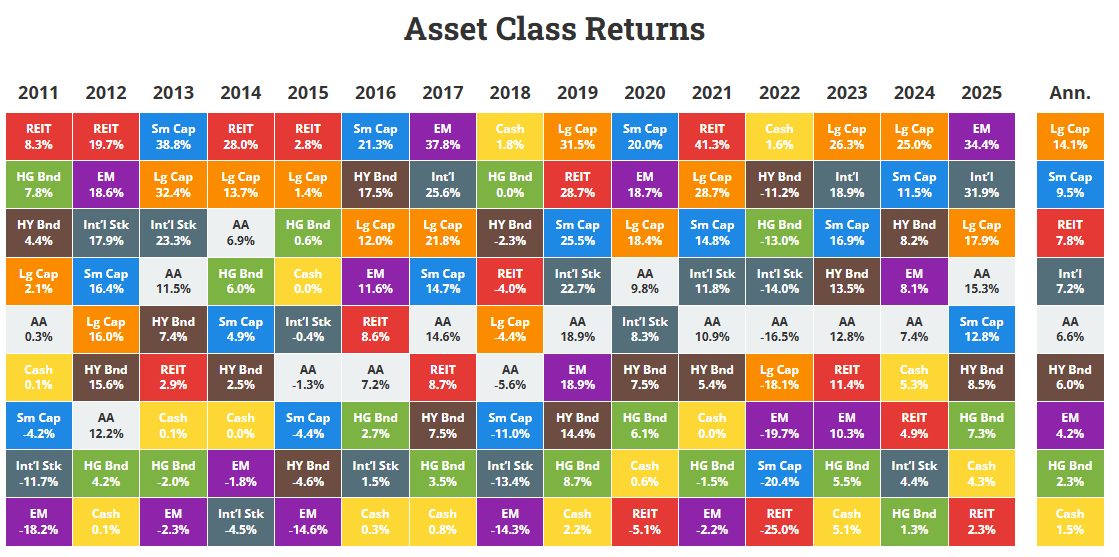
Возьмем, к примеру, наличные деньги и казначейские облигации. Эти активы являются одними из самых "безопасных" инструментов в современных финансовых системах, обычно представленных краткосрочными казначейскими облигациями США и фондами денежного рынка. Исторические данные показывают, что их долгосрочная номинальная доходность в среднем составляет около 3,3%, в то время как реальная доходность, скорректированная с учетом инфляции, близка к нулю. По сути, инвесторы получают компенсацию практически только за стоимость денег во времени.
Эти инструменты характеризуются минимальным кредитным риском и очень ограниченной подверженностью колебаниям сроков. Однако компромисс очевиден: инфляция постепенно снижает покупательную способность, что делает их более подходящими для краткосрочного размещения капитала, а не для долгосрочного накопления богатства.
Облигации, напротив, отражают классическую логику получения дохода путем предоставления капитала и принятия риска. Независимо от того, выпущены они правительствами или корпорациями, различные уровни кредитного качества соответствуют различным профилям доходности. Исторически, облигации инвестиционного уровня обеспечивали номинальную доходность примерно в 4–4,6%, в то время как высокодоходные облигации в среднем приносили около 6–8%.
Эта доходность компенсирует инвесторам кредитный риск, волатильность сроков и риск ликвидности. Компромиссы также очевидны: цены облигаций могут резко снизиться во время циклов ужесточения денежно-кредитной политики, реальная доходность может стать отрицательной в условиях высокой инфляции, а в случае дефолта или реструктуризации инвесторы могут понести необратимые убытки по основной сумме. (1)
Та же логика применима к DeFi.
DeFi долгое время ассоциируется с восприятием высокой доходности. Однако это восприятие не основано на создании совершенно новой модели создания богатства. Скорее, оно отражает тот факт, что инвесторы часто несут значительно более высокие базовые риски по сравнению с традиционными финансовыми активами. Эти риски могут проявляться в различных формах.
На уровне протокола существует риск дефолта, связанный со смарт-контрактами или архитектурой системы. В стратегиях кредитования с использованием залоговых активов риск ликвидации может возникнуть из-за высокой волатильности этих активов. Тем временем, в стратегиях фарминга, доходность может быть крайне неопределенной из-за таких факторов, как непредсказуемые оценки токенов при первичном размещении (TGE) или изменение правил распределения эирдропов.
По мере развития отрасли, сам рынок DeFi претерпевает структурную трансформацию. Все больше проектов активно стремятся к созданию устойчивой ценности, либо путем углубления своих основных продуктов, либо путем расширения по всей цепочке создания стоимости, чтобы укрепить свои позиции.
Цель состоит в том, чтобы создать протоколы, которые станут долговечной финансовой инфраструктурой, а не полагаться на раннюю модель "роста любой ценой", основанную на щедрых субсидиях, стимулах в виде эирдропов или чрезмерно высоких годовых процентных ставок (APY) для привлечения розничного капитала.
Основываясь на вышеизложенных наблюдениях, мы далее рассмотрим несколько ключевых новых тенденций на текущем рынке DeFi.
Тенденция 1: Рынки кредитования становятся модульными, благодаря "кураторам рисков"
Рынок децентрализованного кредитования (DeFi) успешно вырос и стал важным сегментом, благодаря высокой эффективности расчетов и транзакций, а также мощной возможности интеграции с другими сервисами. Общий объем заблокированных средств (TVL) в этой сфере в настоящее время составляет примерно 58 миллиардов долларов. Недавно компания Bitwise объявила о запуске не custodial хранилища на платформе Morpho, где она выступает в роли "Куратора", выделяя специальные команды для разработки стратегий и управления рисками.
В дизайне DeFi 1.0 все участники были "структурно равны" на уровне протокола: одни и те же модели процентных ставок, одни и те же правила ликвидации и одна и та же общедоступная информация. Пользователи взаимодействовали непосредственно с протоколом, без какого-либо явного промежуточного слоя, предоставляющего профессиональное управление рисками или выполнение стратегий от их имени.
В рамках этой структуры более сложные и изощренные стратегии, такие как ребалансировка между рынками, динамическое управление рисками, прогнозирование процентных ставок и оптимизация портфеля, обычно реализовывались частно институтами или профессиональными трейдерами. Эти стратегии не были представлены в виде готовых продуктов и не были доступны обычным пользователям в интегрированном формате.
Хотя сами протоколы были открытыми, реальные возможности оптимизации доходности и управления рисками оставались сосредоточенными в руках небольшой группы специализированных участников.
Именно в этом контексте начали появляться модели хранилищ и "Кураторов". Используя открытость DeFi 1.0, они вводят верифицируемый, не custodial слой стратегий, который структурирует возможности управления рисками и оптимизации доходности, ранее доступные только небольшой группе институтов, делая их более прозрачными и доступными для более широкого круга участников.
На таких платформах, как Morpho, "Кураторы" распределяют капитал пользователей между различными возможностями с разными профилями риска и доходности, динамически корректируя позиции на основе текущей оценки рисков и ожидаемой доходности.
[Изображение: https://assets.beincrypto.com/img/egmPBZopsPYEbbJN8NPgsyX9TJ0=/smart/f9e07520e8ed4352984f196ef4720720] Источник: DeFillama
Данные показывают, что с момента появления "Риск-Кураторов" доля TVL протоколов кредитования, управляемых "Кураторами", неуклонно растет. Ранее она достигала почти 13%, а сейчас составляет около 10%. В настоящее время в экосистеме лидируют три "Куратора": Steakhouse Financial, Sentora и Gauntlet, каждый из которых управляет более чем 1 миллиардом долларов в позициях децентрализованного кредитования.
[Изображение: https://assets.beincrypto.com/img/6h8MBa1UNYdyGQ87bX7nQjQb8_o=/smart/05835c3c4b174605b49cffe26c840db8] Источник: Token Terminal
Как эти децентрализованные управляющие активами добились такого быстрого роста за последние несколько лет?
Ключевым фактором является не вопрос "кто зависит от кого", а то, что по мере развития инфраструктуры и углубления специализации одновременно раскрываются как предложение, так и спрос на рынке.
Компания Steakhouse Financial, например, управляет позициями на платформе Morpho, которые составляют почти 20% от общего объема заблокированных средств (TVL) протокола. Эти активы в основном сосредоточены в активах первого класса, таких как BTC, ETH и стейблкоины, включая различные синтетические или "обернутые" формы. Этот рост напоминает взаимоподдерживающий цикл: Morpho предоставляет инфраструктуру и масштабируемую структуру рынка, а Steakhouse упаковывает свои стратегии, управление рисками и возможности разработки продуктов в не custodial (не требующие доверия) продукты управления активами, которые могут быть широко распространены.
(1) Уровень продуктов: Стратегии, представленные в виде доступных "не custodial фондов".
- Morpho предоставляет стандартизированные интерфейсы Vault/Market и уровни исполнения, что позволяет направлять капитал на различные рынки.
- Steakhouse упаковывает свою логику выбора и распределения рисков в продукты Curator, позволяя пользователям получать улучшенные риско-коррелированные доходности, не выбирая рынки и не настраивая параметры самостоятельно.
(2) Уровень управления рисками: Замена "доверия" проверяемыми механизмами.
- Steakhouse снижает риски, связанные с изменениями стратегий, с помощью таких механизмов, как временные блокировки, отложенные изменения и контроль доступа.
- В то же время, экосистема Morpho постоянно развивает механизмы Guardian – например, приостановку определенных операций во время аномалий для предотвращения очевидных ошибок или злонамеренных изменений параметров – что еще больше повышает воспроизводимость и стабильность.
(3) Уровень распространения: Расширение от "родных" on-chain пользователей до более широкой аудитории.
- Программа кредитования USDC от Coinbase на Morpho является примером модели "распространение через каналы + DeFi-исполнение + управление рисками Curator": Morpho предоставляет инфраструктуру, а Curator предлагает продукты с доходностью, которые легче для пользователей.
- Steakhouse также, в некоторой степени, является каналом распространения. Когда клиенты ищут доходность на блокчейне, капитал естественным образом поступает в продукты управления Vault, управляемые Steakhouse, на платформе Morpho. Это создает положительный цикл обратной связи: Steakhouse увеличивает объем активов под управлением, одновременно косвенно увеличивая общий TVL для Morpho, что приносит пользу как компании-управляющему активами, так и базовому протоколу.
Компания Sentora распределяет средства клиентов в Aave Horizon в качестве поставщиков ликвидности стейблкоинов, чтобы получать процентные доходы, одновременно предлагая клиентам косвенный доступ к различным активам реального мира (RWAs). Аналогично, компания Gauntlet осуществляет крупномасштабное распределение капитала и управление Vault на платформе Morpho. (2)
Почему это становится тенденцией?
Капитал все больше концентрируется в специализированных уровнях стратегий, которые занимаются динамическим управлением рисками и распределением портфеля, и начинают реализовывать более сложные стратегии, такие как кредитование, обеспеченное активами реального мира. За этими стратегиями стоят полные наборы операционных и юридических процессов, включая механизмы ликвидации, условия хранения и ограничения соответствия требованиям.
Для того чтобы DeFi получил более широкое распространение, необходимо, чтобы кто-то упаковывал то, что когда-то были сложными, предназначенными для институциональных клиентов стратегиями, в доступные продукты, чтобы обычные пользователи могли участвовать в них одним кликом. Протоколы кредитования теоретически могли бы самостоятельно разрабатывать и поддерживать этот стратегический уровень, но на практике затраты на разработку и текущее обслуживание часто превышают экономическую отдачу. В результате многие предпочитают полагаться на специализированных сторонних кураторов, которые берут на себя эту роль.
Эта тенденция распространяется и на другие экосистемы; например, крупнейший протокол кредитования в Solana, Kamino, начал переходить к аналогичной модульной архитектуре, основанной на хранилищах.
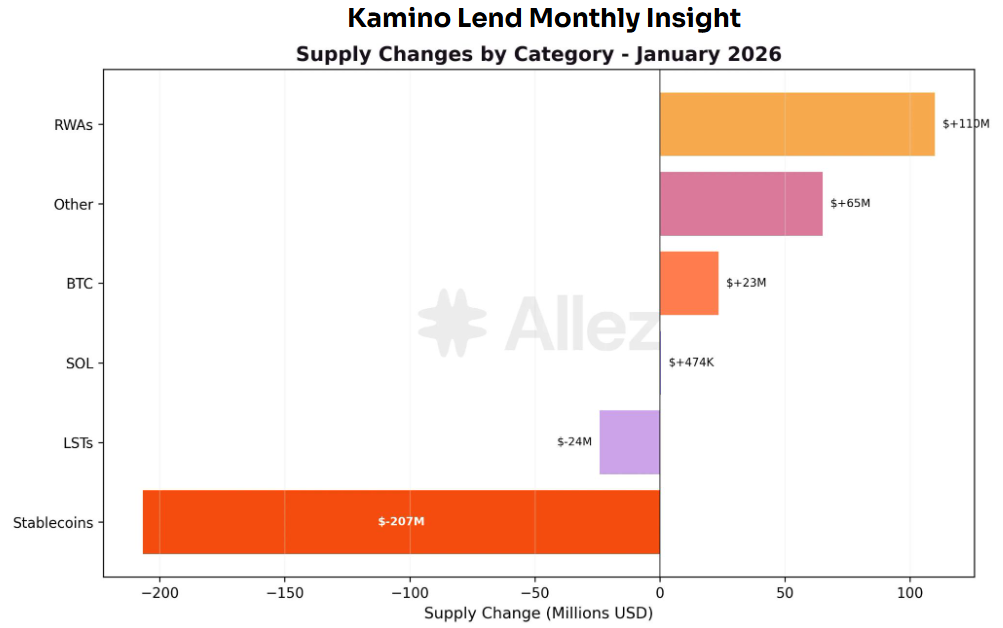
Категория RWA стала самой быстрорастущей в Kamino за последний месяц, при этом PRIME (+$48 млн) и syrupUSDC (+$46 млн) возглавили этот рост, благодаря своей привлекательной доходности и стратегиям, использующим кредитное плечо. На стороне заемщиков ситуация выглядит несколько иначе: стабильные монеты сейчас составляют 69% от всех кредитов, что во многом обусловлено растущим числом стратегий, основанных на доходности, полученной от RWA (таких как PRIME, syrupUSDC и ONyc). (3)
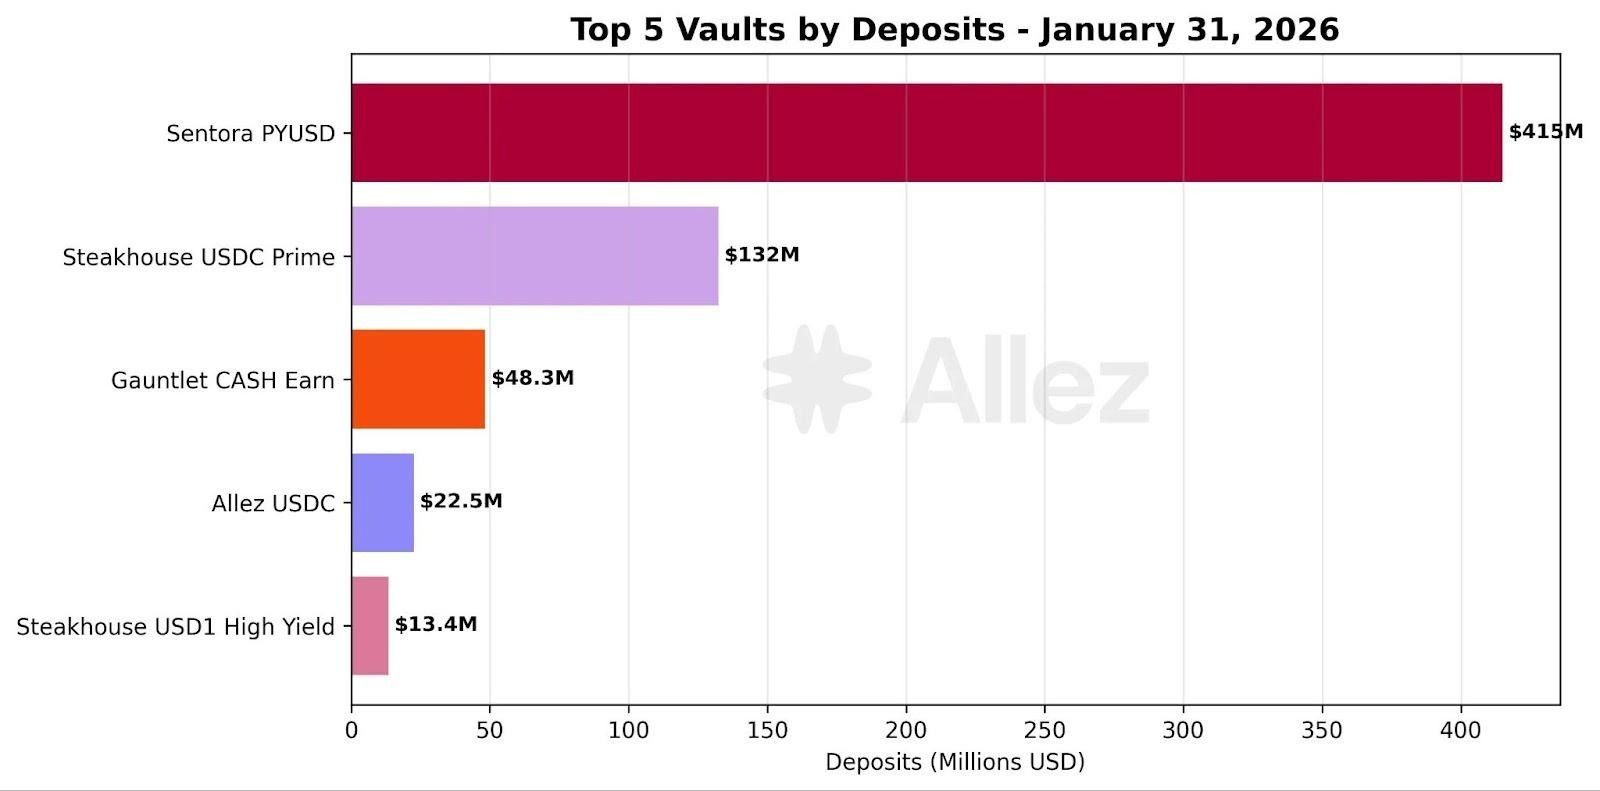
По мере роста спроса на кредитование RWA, кураторы рисков, ответственные за реализацию и управление этими стратегиями, одновременно привлекают больше депозитов и делегированного капитала. Возьмем, к примеру, продукты, связанные с PYUSD, от Sentora: в прошлом месяце они были одними из основных бенефициаров притока чистого капитала. Это подтверждает предположение о том, что сложность кредитования RWA значительно увеличивает ценность и необходимость кураторов рисков.
Причина в том, что RWA – это не просто залог в блокчейне. Они часто включают в себя структуры выпуска (например, специальные инвестиционные компании), условия хранения, процедуры ликвидации и юридическую применимость, ограничения по соблюдению нормативных требований (KYC / белые списки / ограничения на переводы), ценообразование NAV и оракулы, а также управление сроками и ликвидностью.
Следовательно, связанные с этим риски – это уже не только волатильность цен и риск ликвидации, а сложная комбинация кредитных, юридических, операционных и ликвидных рисков.
Таким образом, когда DeFi включает в себя кредитование RWA, роль куратора рисков меняется от "оптимизатора доходности" до "поставщика возможностей оценки и структурирования рисков".
Кураторы отвечают за оценку и структурирование сложных рисков, снижение риска концентрации за счет распределения портфеля и внедрение институционального управления рисками, что позволяет более широкому кругу пользователей участвовать с более низкими барьерами. Если объемы RWA продолжат расти, кураторы, вероятно, перейдут от роли необязательных участников к необходимому промежуточному уровню управления рисками.
Обзор рисков и реконструкция системы управления рисками.
Крах цепочки "Stream → Elixir → Euler" в ноябре 2025 года подчеркнул важный урок: наибольший риск для "Риск-кураторов" заключается не в безопасности смарт-контрактов, а в отсутствии прозрачности в отношении базовой стратегии и кредитного риска.
Когда доход упаковывается в простые продукты депозитов, реальные риски могут быть уже перенесены и усилены за счет маршрутизации и построения портфеля. Как только стратегический слой превращается в "черный ящик", хранилище (Vault) может быстро превратиться из "продукта управления активами" в "непроверяемого посредника в управлении рисками".
Общие структурные слабости можно разделить на четыре типа:
- Централизованный контроль: EOAs (External Owned Accounts) и мультиподписи создают единые точки отказа и риски злоупотребления разрешениями.
- Ре-стейкинг с использованием кредитного плеча: Множественные уровни хранилищ усиливают давление ликвидности и ликвидации.
- Конфликты интересов: Стимулы, ориентированные на рост или масштабирование, приводят к неявным кредитным плечам и миграции "хвостовых" рисков.
- Недостаточная прозрачность: Отсутствие проверяемых данных о позициях, ценах, обеспечении и сценариях стресс-тестирования.
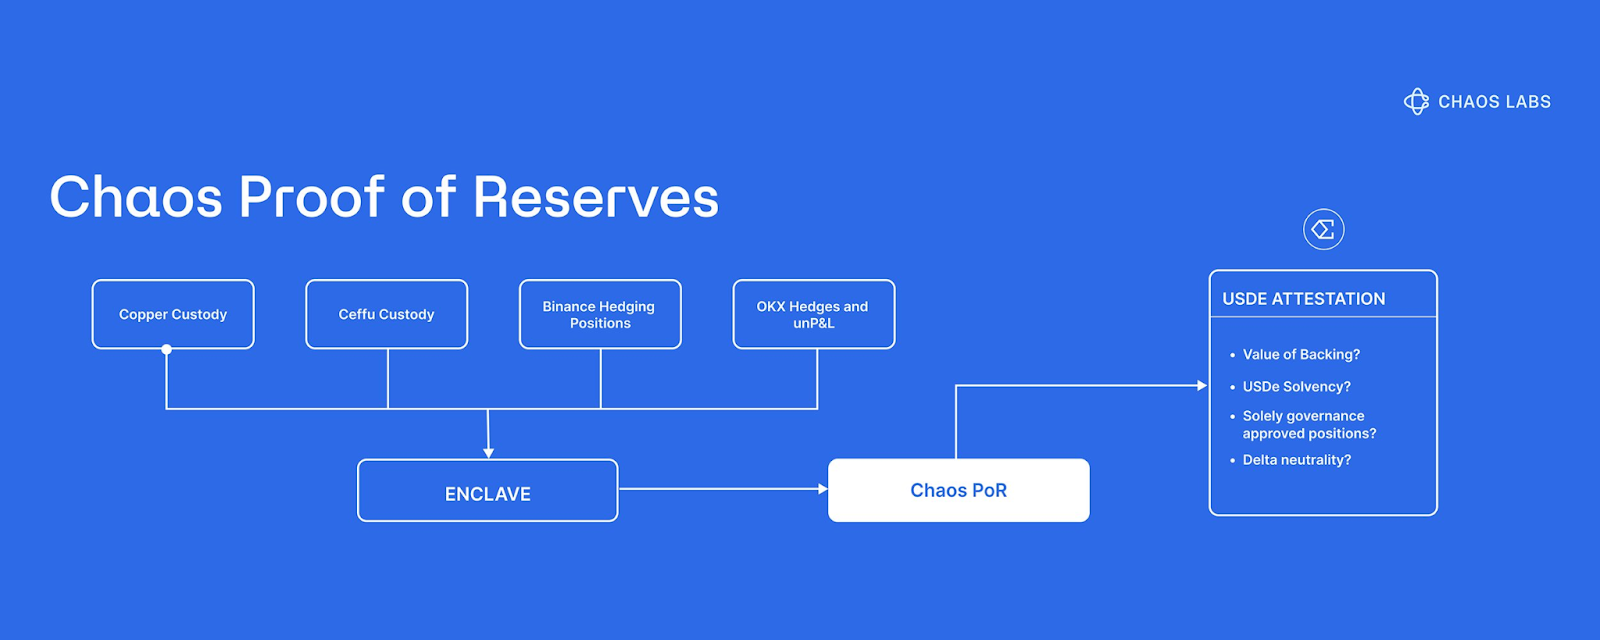
В результате рынок начал рассматривать "Proof of Reserves" (PoR) как критически важную инфраструктуру контроля рисков. Возьмем, к примеру, PoR от Chaos Labs, цель которого - устранить паническое ценообразование, вызванное информационными пробелами. После инцидента с Bybit, Ethena представила Chaos PoR для повышения прозрачности и проверяемости резервов USDe, что помогает снизить каскадные ликвидации, вызванные спекуляциями в периоды экстремальной волатильности рынка.
На уровне механизма Chaos PoR использует автоматизированную многоуровневую проверку для непрерывного отслеживания трех основных потоков данных и выдает сигналы, которые могут быть использованы смарт-контрактами: заблокированные резервы, выпущенный объем и статус обеспечения.
По сути, это преобразует вопрос о том, являются ли резервы реальными и достаточными, из вопроса о нарративе или раскрытии информации в программируемый вход для оценки рисков, позволяя протоколам и пользователям принимать решения на основе проверяемых данных, а не рыночных настроений. (4)
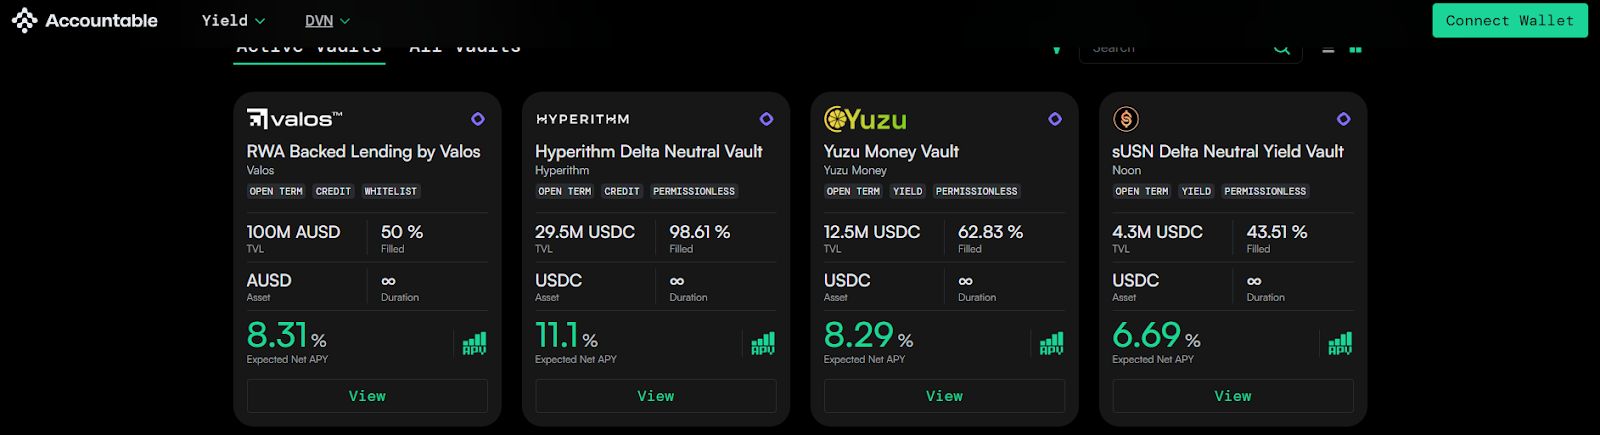
Кроме того, Accountable предлагает дополнительное решение через свою DVN (Data Verification Network), которую можно понимать как добавление слоя данных к DeFi-хранилищам и "Риск-кураторам", который является одновременно проверяемым и обеспечивающим конфиденциальность.
Каждый участник запускает локальный узел, при этом конфиденциальная информация, такая как API-ключи, кошельки или учетные записи бирж, а также банковские или кастодиальные данные, остаются на собственных серверах. Сбор и отчетность данных выполняются локально и хранятся в зашифрованном виде.
Одновременно с этим, DVN добавляет криптографические доказательства к данным и результатам вычислений, что позволяет внешним сторонам проверять, что данные получены из указанного источника, не были изменены, и что процесс агрегации является надежным — без необходимости доступа к отдельным позициям.
Благодаря выборочному раскрытию информации, Кураторы должны публиковать только ключевые показатели на уровне портфеля (такие как активы и обязательства, кредитное плечо и покрытие залогом, диапазоны рисков и покрытие ликвидностью), что повышает прозрачность и доверие, сохраняя при этом конфиденциальность подробных стратегий. (5)
По сравнению с PoR (Proof of Reserve), который в основном отвечает на вопрос о достаточности резервов, DVN делает шаг дальше, включая в сферу верифицируемой гарантии достоверность источников данных и полноту обязательств. Это помогает снизить информационную асимметрию, вызванную "черными ящиками", задержками в учете и выборочным раскрытием информации, а также значительно повышает видимость рисков в более сложных сценариях, таких как RWA (Real World Assets).
Тенденция 2: RWA (Реальные Активы) Созревают в Блокчейне, Поскольку Варианты Использования DeFi Продолжают Расширяться
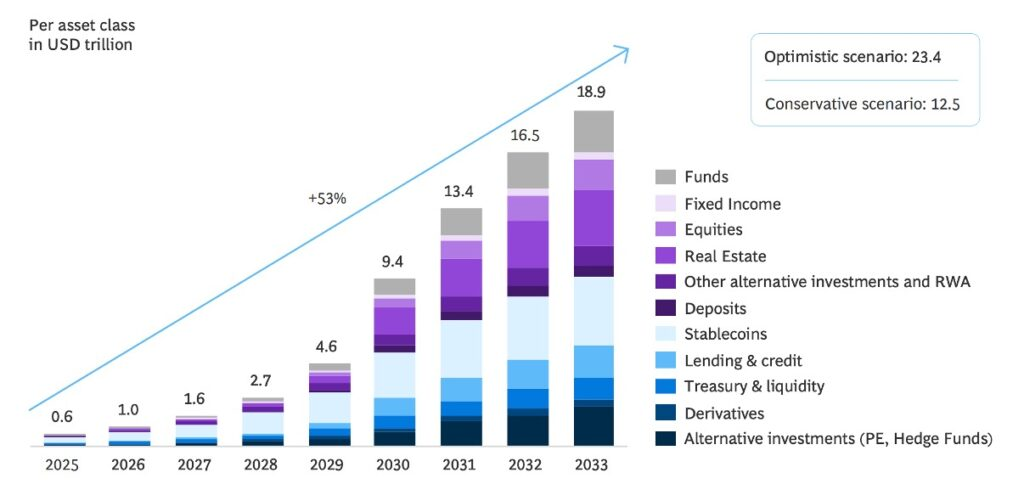
Токенизация RWA давно стала общепринятым принципом в отрасли. Несколько прогнозов показывают, что к 2033 году почти 20 триллионов долларов активов могут быть токенизированы, что позволит привнести широкий спектр источников реальной доходности — от казначейских облигаций до страховых премий — в DeFi.
Однако размещение активов в блокчейне — это только первый шаг. На практике, большинство платформ RWA по-прежнему работают по модели "один актив, одна позиция", аналогичной денежным рыночным фондам: пользователи вносят стейблкоины, получают фиксированную комбинированную доходность и удерживают позицию до погашения, с минимальным активным управлением и ограниченными механизмами динамической ребалансировки или оптимизации портфеля.
(6)По этой причине, следуя логике Тенденции 1 (развитие Risk Curators), следующей категорией активов, которые, вероятно, будут управляться в больших масштабах, могут стать многоактивные RWA-хранилища. В этой модели Кураторы отвечают за отбор, андеррайтинг и непрерывный мониторинг активов, консолидируя различные RWA-позиции в активно управляемый портфель. Благодаря одной позиции, пользователи получают доступ к более диверсифицированной, устойчивой и адаптированной к риску реальной доходности.
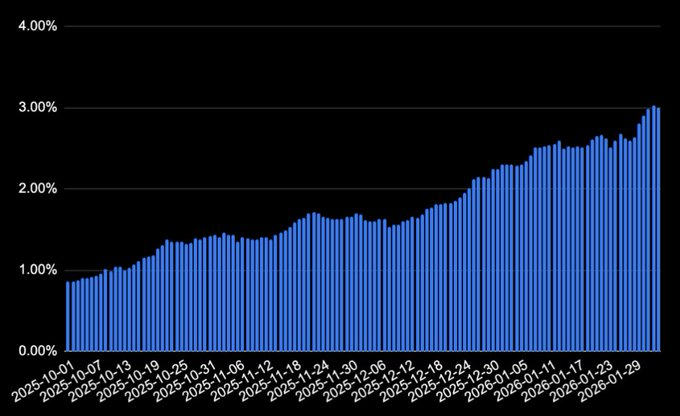
Объем RWA в качестве залога в кредитовании продолжает расти: текущий общий заблокированный капитал (TVL) составляет около 1,6 миллиарда долларов, что составляет примерно 3% от общего рынка кредитования, причем большая часть активности сосредоточена на таких платформах, как Aave, Midas, Morpho и Kamino. За этой восходящей тенденцией, прежде всего, стоит изменение отношения и стратегий продуктов кредитных платформ:
Кредитные Платформы
Aave представляет Horizon, превращая кредитование с использованием реальных активов (RWA) в соответствующий нормативным требованиям, автономный модульный рынок, тем самым интегрируя RWA в основную продуктовую линейку. Morpho, в свою очередь, использует Curator Vaults для преобразования кредитования, обеспеченного RWA, в стандартизированный, распределяемый продукт. Что касается Kamino, то платформа не только запустила активы, связанные с RWA, такие как PRIME, но и привлекает Risk Curators для разработки и реализации различных стратегий получения доходности на основе RWA.
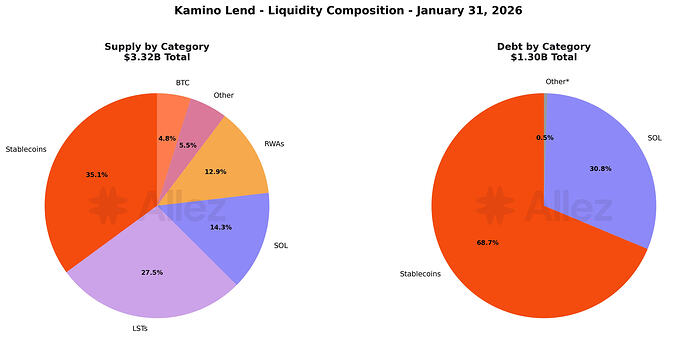
Более детальный анализ структуры обеспечения на Kamino показывает, что Stablecoins + RWA теперь составляют около 48%, что превышает совокупную долю SOL + различных LST (около 42%). Стоит отметить, что ранняя ликвидность и рост Kamino во многом были обусловлены стратегиями кредитования с использованием собственных активов и LST.
Таким образом, текущий структурный сдвиг в составе обеспечения указывает на то, что платформа все больше ориентируется на обеспечение с использованием RWA. Этот сдвиг также подчеркивает, как стратегическое позиционирование и дизайн самих кредитных платформ становятся ключевым фактором, стимулирующим расширение кредитования с использованием RWA.
Кредитные продукты
Помимо общего импульса на уровне платформы, инновации в продуктах и структурные изменения также придают новый импульс RWA в DeFi. В прошлом большинство токенизированных активов были сосредоточены в отдельных направлениях, таких как государственные облигации или такие товары, как золото, и оставались в основном на стадии простого переноса активов в блокчейн.
Функциональные возможности в блокчейне были в основном ограничены хранением и торговлей, в то время как разработка на уровне приложений оставалась относительно незрелой. Возьмем, к примеру, токены золота XAUt и PAXG, выпущенные компаниями Tether и Paxos: долгое время они функционировали скорее как передаваемые сертификаты на золото, и их полезность была сосредоточена на торговле и хранении, а не на полностью разработанных DeFi-приложениях.
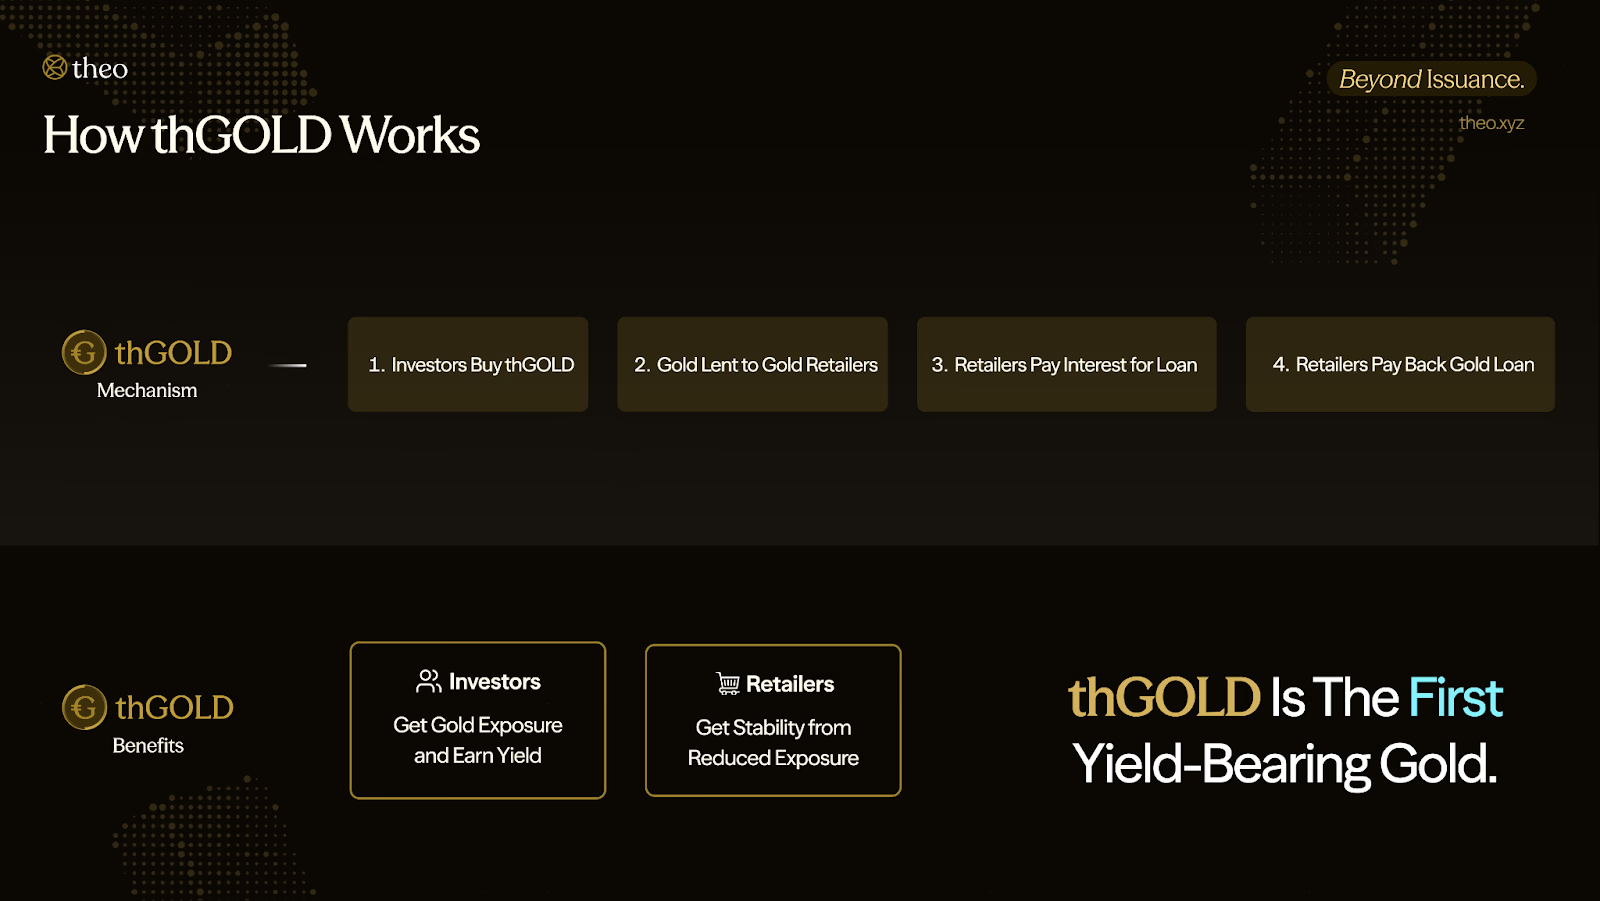
Однако с 2025 года наблюдается заметное ускорение развития уровня приложений RWA в DeFi. Разработчики превращают RWA в компонуемые финансовые строительные блоки, приносящие доход, которые могут служить основой для стратегий. Например, Theo Network представила thGOLD, токенизированный продукт, приносящий доход от золота.
Он генерирует доход, выдавая кредиты в золоте проверенным розничным торговцам золотом. Заемщики используют золото для финансирования запасов и впоследствии возвращают такое же количество золота плюс проценты, тем самым превращая золото в актив, приносящий доход с денежным потоком, в настоящее время предлагающий годовую доходность около 2%. (7)
Более важно то, что возможность получения процентов делает "золото" в блокчейне не просто статичным активом. Основываясь на этом, thGOLD также может служить залогом или компонентом более сложных структурированных стратегий, таких как стратегии с нулевым дельта-эффектом или с кредитным плечом, что традиционные "золотые" токены, не приносящие доход, обычно не могут обеспечить.
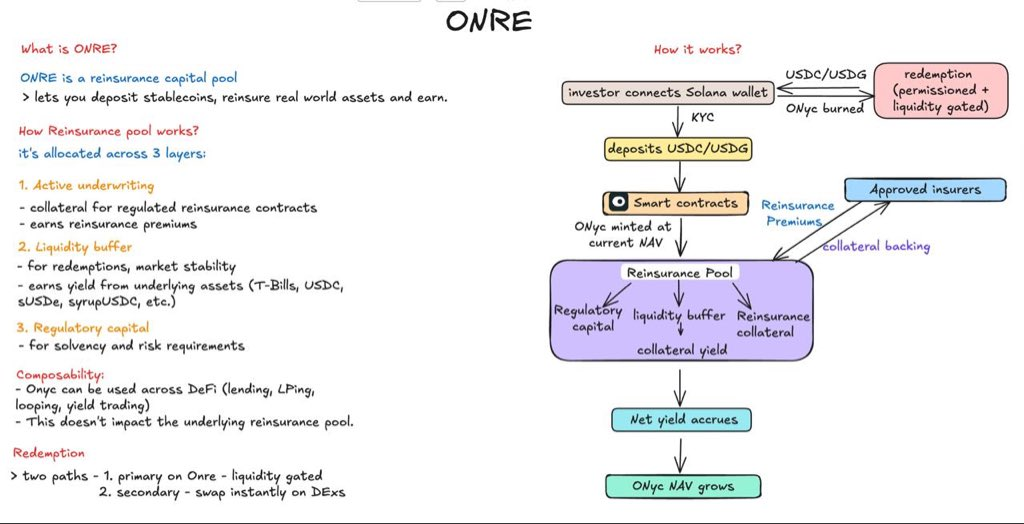
Другой пример – OnRe Finance в сети Solana. Ее токен ONyc, приносящий доход, получает доход от перестрахования, что можно понимать как "страхование для страховых компаний".
Традиционные страховые компании берут на себя риски, такие как страхование недвижимости или коммерческой деятельности, но в случае экстремальных катастроф, таких как ураганы или землетрясения, выплаты по страховым случаям могут резко возрасти в короткий период времени. Для диверсификации таких "хвостовых" рисков страховые компании передают часть рисков перестраховочным компаниям и платят им страховые премии; в этой структуре OnRe выступает в качестве поставщика капитала для перестрахования. (8)
Механически, OnRe направляет капитал в краткосрочные перестраховочные контракты. Страховые компании обычно выплачивают страховые премии авансом; если в течение периода действия полиса не происходит крупных катастроф, и выплаты по страховым случаям остаются ниже ожидаемых, страховой доход за вычетом расходов на выплаты формирует прибыль от андеррайтинга, которая, в свою очередь, становится источником дохода для ONyc.
После того, как эта структура получения дохода внедряется в DeFi, пользователи могут хранить и торговать ONyc, как и другими активами, приносящими доход. Кроме того, ONyc интегрирован в кредитную экосистему Kamino, что позволяет пользователям использовать его в качестве залога для стратегий "looping" или кредитного плеча, эффективно сочетая реальный доход, основанный на перестраховании, с инструментами повышения эффективности капитала в блокчейне.
Растущее институциональное принятие DeFi
Традиционные финансовые институты входят в DeFi более ориентированным на инфраструктуру способом, чем просто покупка токенов или краткосрочная торговля. Один из ключевых путей – это интеграция соответствующих "реальных активов" (RWAs) непосредственно в торговые и ликвидные каналы DeFi.
Ярким примером является сотрудничество Uniswap и BlackRock: Uniswap Labs сотрудничала с Securitize, чтобы подключить токенизированный денежный фонд BUIDL компании BlackRock к UniswapX, что позволяет квалифицированным инвесторам более плавно торговать и направлять ликвидность между BUIDL и стейблкоинами в блокчейне.
Значимость этого сотрудничества заключается не в самом факте выпуска активов в блокчейне, а во внедрении активов институционального уровня в композиционный торговый слой DeFi, что открывает возможности для дальнейшего использования, таких как кредитование, обеспечение и вторичная ликвидность. (9)
Другой путь предполагает, что институты стремятся к более долгосрочному и глубокому сотрудничеству, фактически делая ставку на то, что кредитование в блокчейне станет основным финансовым рынком. Партнерство между Apollo и Morpho иллюстрирует это направление. Ассоциация Morpho заключила соглашение с Apollo, которое позволяет Apollo, при определенных условиях, приобретать до 90 миллионов токенов MORPHO в течение 48 месяцев.
Стратегическая логика этого сотрудничества заключается в взаимодополняемости: Apollo предоставляет институциональный капитал и кредитную надежность, а Morpho – модульную инфраструктуру для кредитования и готовые решения для кураторов/хранилищ. Эта комбинация "капитала + инфраструктуры" посылает четкий сигнал рынку: кредитование в блокчейне эволюционирует из продукта DeFi в финансовую систему, способную к институциональному внедрению. (10)
RWA (Real World Assets) - Вечные контракты
Токенизированные акции привлекли участие различных платформ, но их структурные решения значительно различаются. Такие платформы, как xStocks и Backed, используют модель с хранителем, при которой хранитель владеет эквивалентным количеством базовых акций на каждый выпущенный токен. В этой структуре инвесторы получают ценовую экспозицию и возможность торговли 24/7, но юридически акционером является хранитель. Держатели токенов сами не включены непосредственно в реестр акционеров компании.
В отличие от этого, Superstate и Securitize выбрали другой подход. Выступая в качестве признанных SEC агентов по передаче прав, они напрямую регистрируют держателей токенов в реестре акционеров компании. В этой модели блокчейн больше не является просто внешним слоем для торговли и расчетов; он интегрируется непосредственно в систему регистрации акционеров и проверки прав.
Важным примером стало событие в сентябре 2025 года, когда Galaxy Digital завершила токенизированную эмиссию через платформу Superstate's Opening Bell. Держатели токена GLXY были структурно признаны фактическими акционерами, имеющими права акционеров, такие как право голоса и получение дивидендов. В этой системе записи о владении в блокчейне напрямую связаны с традиционной системой реестра акционеров.
В то же время, рыночная инфраструктура развивается в аналогичном направлении. DTCC, основное клиринговое, расчетное и хранилищное учреждение на фондовом рынке США, которое обрабатывает транзакции по ценным бумагам на триллионы долларов, получило "письмо о непринятии мер" от SEC. Это фактически позволяет DTCC начать изучение токенизации частей своей инфраструктуры ценных бумаг, обеспечивая базовую поддержку для внедрения ценных бумаг в блокчейн таким образом, чтобы это больше соответствовало основным рыночным структурам. (11)
Текущее состояние вечных контрактов RWA
[Изображение: https://assets.beincrypto.com/img/AE1wK3jzHtU9KLzLSAhfgVRTpzU=/smart/648059cf794548af837d0f0785a29e94]
Источник: Dune Analytics@yandhii
В настоящее время ежедневный объем торгов бессрочными контрактами на основе токенизированных активов (RWA) составляет примерно от 1,5 до 2,0 миллиардов долларов, причем большая часть активности приходится на проекты, входящие в экосистему Hyperliquid HIP-3, которые обычно составляют более 60% от общего объема. Для сравнения, средний ежедневный объем торгов акциями США составляет около 51,65 миллиардов долларов, а средняя ежедневная стоимость торгов золотом в 2024 году составила примерно 233 миллиарда долларов. Это подчеркивает, что бессрочные контракты RWA остаются значительно меньше традиционных рынков с точки зрения ликвидности, что оставляет значительный потенциал для будущего роста. (12)
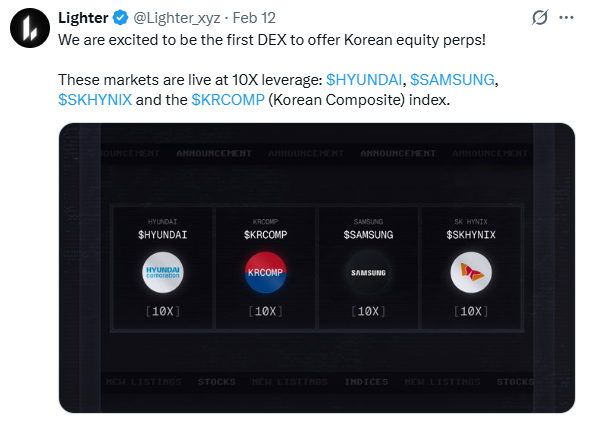
Одним из ключевых преимуществ децентрализованных рынков является их способность открывать глобальные каналы ликвидности. Активы, которые ранее были ограничены временем торговли, географическим доступом и брокерскими каналами, могут быть преобразованы в стандартизированные контракты, доступные для торговли 24/7 глобальной аудиторией. Ярким примером является Lighter, который недавно запустил бессрочные контракты на несколько корейских акций. Это фактически предоставляет неместным инвесторам более простой способ получения доступа к зарубежным рынкам акций, значительно расширяя доступность трансграничных инвестиций в акции.
Однако бессрочные контракты на акции не соответствуют реальному владению акциями и не предоставляют держателям права акционеров, такие как право голоса или получение дивидендов. По сути, это производные контракты, цена которых определяется базовой акцией с использованием индексов или механизмов оракулов. Процесс торговли основан исключительно на колебаниях цен, при этом расчет происходит на основе изменений цен, а не путем передачи или поставки фактических акций.
Тем не менее, в текущем рынке остаются две основные проблемы.
Во-первых, фрагментация ликвидности. Токенизированные акции распределены по различным блокчейнам и платформам, что приводит к отсутствию единой книги заявок или общей глубины ликвидности. В результате глубина торговли значительно ниже, чем на традиционных рынках, цены более подвержены влиянию рынка, и экосистема испытывает трудности с поддержкой крупных институциональных сделок или стабильных структур маркет-мейкинга.
Во-вторых, регулирование остается в основном "ориентированным на оффшорные юрисдикции". Многие связанные продукты в настоящее время работают в оффшорных юрисдикциях или в средах с относительно мягким надзором. В Соединенных Штатах еще не сформировался четкий регуляторный механизм. Хотя многие платформы уже запустили структурированные продукты, имитирующие бессрочные контракты, CFTC еще не создала четкой и предсказуемой нормативной базы для бессрочных контрактов. Регуляторы все еще находятся на стадии сбора отзывов от отрасли и оценки границ регулирования.
Прямое следствие заключается в том, что платформы, запускающие продукты с вечными контрактами сегодня, все еще работают в условиях значительной регуляторной неопределенности. Правовые границы, определяющие доступность вечных контрактов для розничных инвесторов в США, остаются неясными. В долгосрочной перспективе устойчивый путь, вероятно, будет зависеть от того, предоставит ли Комиссия по торговле товарными фьючерсами (CFTC) более четкие указания посредством формальных нормативных актов или более явных регуляторных интерпретаций.
Тенденция 3: DeFi становится инфраструктурой для получения доходности и исполнения для централизованного распространения.
USD1 был интегрирован в Binance Earn в качестве актива, приносящего проценты. Coinbase запустила кредитование, обеспеченное криптовалютой, с использованием Morpho. DeFi-продукты с доходностью от Kraken связаны с хранилищами, управляемыми такими институтами, как Chaos Labs. Между тем, токены, связанные с Ondo Global Markets, были добавлены на биржу Gate.
В совокупности эти разработки указывают на четкую тенденцию: для масштабирования DeFi все чаще выбирает интегрироваться в системы распространения централизованных бирж (CEX) и кошельков, такие как продукты Earn, кредитные сервисы и мини-приложения для кошельков, а не конкурировать с ними напрямую на уровне взаимодействия с пользователем. В этой структуре CEX и кошельки занимаются привлечением пользователей, разработкой продуктов и пользовательским опытом, в то время как DeFi-протоколы занимаются исполнением, расчетом, управлением рисками и композируемостью. В результате получается разделение труда, при котором распространение происходит через централизованные каналы, а генерация доходности и исполнение происходят в блокчейне.
Во-первых, CEX и крупные кошельки обладают более сильными возможностями привлечения и конверсии пользователей. У них уже есть большая пользовательская база, удобные процессы входа и торговли, а также зрелые системы обмена фиатных валют и службы поддержки клиентов. Это позволяет им создавать плавный процесс от "покупки" до "получения дохода" и "кредитования". Для большинства пользователей прямое взаимодействие с протоколами в блокчейне часто связано с более высокими затратами на обучение и операционными трудностями, такими как управление кошельками, комиссии за транзакции, межсетевые транзакции и подтверждения. Пользователям также приходится сталкиваться с повышенной осведомленностью о рисках, включая уязвимости смарт-контрактов, фишинговые атаки и ошибки авторизации. Напротив, опыт "одного клика", предлагаемый CEX, ближе к традиционным финансовым услугам, что, естественно, приводит к более высоким показателям конверсии.
Во-вторых, доверие и соответствие нормативным требованиям являются ключевым конкурентным преимуществом на начальном этапе. Многие источники капитала, особенно более консервативные розничные пользователи и институты, не испытывают недостатка в возможностях получения прибыли; скорее, им необходимо чувствовать уверенность в том, что продукт безопасен и разрешен к использованию. Биржи (CEX) более зрелые в таких областях, как репутация бренда, процессы управления рисками, соблюдение требований KYC и AML, адаптация к юрисдикциям, раскрытие информации о рисках и четко определенная ответственность за продукт. Это снижает психологические барьеры для пользователей, связанные с непрозрачными стратегиями, мошенничеством или необратимыми потерями. Другими словами, CEX лучше подготовлены к тому, чтобы упаковывать сложные стратегии, работающие в блокчейне, в финансовые продукты, которые можно продавать, которые понятны и за которые можно нести ответственность.
Эта структура также соответствует коммерческим интересам обеих сторон. CEX стремятся расширить ассортимент финансовых продуктов и увеличить удержание активов пользователей и ARPU (средний доход на пользователя), но они не обязательно хотят брать на себя всю техническую сложность и риски, связанные со стратегиями, работающими в блокчейне. Протоколы DeFi, в свою очередь, стремятся к стабильному капиталу в больших объемах, но им не хватает наиболее эффективных каналов распространения и возможностей для обучения пользователей. Поэтому наиболее естественным результатом является модель "централизованный интерфейс, децентрализованный бэкенд": CEX и кошельки управляют отношениями с пользователями, опытом и соблюдением нормативных требований, в то время как протоколы DeFi занимаются генерацией доходности, расчетами и расширением за счет интеграции, что в конечном итоге укрепляет структурное разделение, при котором распространение осуществляется через централизованные каналы, а генерация и исполнение доходности происходят в блокчейне.
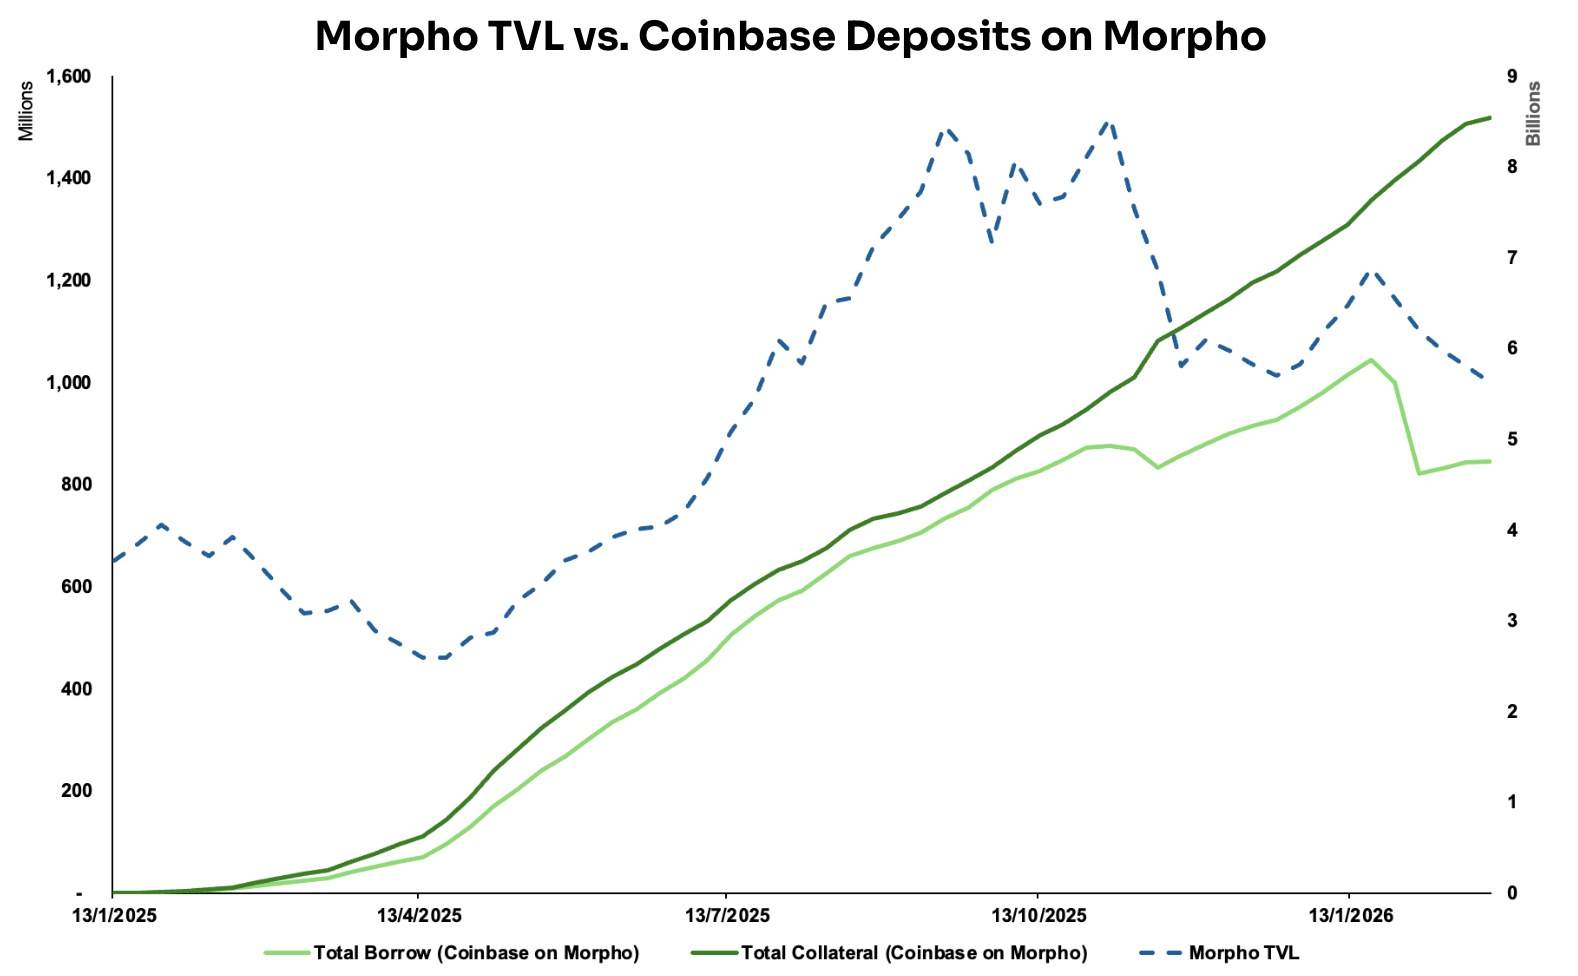
Модель "централизованный интерфейс, децентрализованный бэкенд" особенно очевидна в сотрудничестве между Coinbase и Morpho Labs. Начиная с января 2025 года, Coinbase запустила сервис кредитования с обеспечением в виде криптовалюты, который позволяет пользователям брать в долг USDC, используя Bitcoin (BTC) в качестве залога.
На практике, как только пользователь инициирует запрос на получение кредита, BTC автоматически конвертируется в Coinbase Wrapped Bitcoin (cbBTC) и размещается в качестве залога на рынке Morpho в блокчейне Base. Ключевым моментом этой интеграции является то, что Coinbase переносит практически всю сложность взаимодействия с блокчейном в бэкенд, позволяя пользователям осуществлять процесс кредитования таким образом, который кажется гораздо более привычным для традиционных финансовых продуктов. (13)
Инфраструктура, поддерживающая этот опыт, включает в себя несколько компонентов: Coinbase Smart Wallet, который автоматически связывается с учетной записью пользователя Coinbase для обработки операций в блокчейне; Passkeys, используемые для управления закрытыми ключами и подписания транзакций, чтобы снизить порог входа; Paymaster, который позволяет пользователям оплачивать комиссии за газ любым токеном; MagicSpend, который позволяет пользователям совершать транзакции, даже если в их блокчейн-кошельке нет средств, путем списания средств непосредственно с их учетной записи Coinbase.
В результате пользователи могут просто владеть BTC, чтобы "получить USDC в кредит одним кликом" внутри приложения, в то время как такие этапы, как создание кошелька, переводы между сетями, управление комиссиями и подписание транзакций, выполняются незаметно в фоновом режиме.
После запуска интеграции объем залогов и кредитов, поступающих в Morpho через канал Coinbase, демонстрирует устойчивую тенденцию к росту. Для Morpho преимущества выходят за рамки увеличения общего объема заблокированных средств (TVL).
Партнерство с Coinbase обеспечивает сильную репутацию и доверие: будучи инфраструктурным решением, выбранным основной платформой, Morpho укрепляет свою воспринимаемую надежность и удобство использования. Это, в свою очередь, облегчает привлечение дополнительных вкладчиков, кураторов и интеграций на уровне приложений, что усиливает положительный цикл роста.
[Изображение: https://assets.beincrypto.com/img/ZAu3Uh8NuKY2WKiQo_m233ofEBE=/smart/8ba5d1952ce74bf0894ec2a4a3728653] Источник: Dune Analytics @ondo_team, @xstocks
Другим показательным примером является листинг токенов, связанных с Ondo Global Markets и xStocks, на нескольких централизованных биржах. Данные показывают, что объемы торгов этих токенов на централизованных биржах (CEX) значительно превышают объемы на децентрализованных биржах (DEX), достигая примерно в 3,5 раза и в 32 раза больше, соответственно.
Этот разрыв подчеркивает реальность: на текущем этапе CEX остаются наиболее концентрированными центрами ликвидности и наиболее эффективными площадками для сопоставления ордеров. Они естественным образом привлекают более широкую пользовательскую базу, что обеспечивает более глубокие книги ордеров и более быструю фиксацию цен на ранних этапах листинга активов, что значительно повышает общую ликвидность рынка.
Тенденция 4: DeFi-кошельки эволюционируют в "ончейн-необанки", интегрирующие платежи, сбережения и доходность.
На макрополитическом уровне регуляторный путь для банков и институтов для участия в цифровых активах становится все более четким, поскольку формируется законодательство о стейблкоинах. Регулирующие органы США, такие как Управление контроллера денежных средств (OCC), Федеральная корпорация по страхованию вкладов (FDIC) и Федеральная резервная система, постепенно начали отменять более жесткие рекомендации, одновременно указывая на большее пространство для регулирования в таких областях, как хранение, расчеты, стейкинг и выпуск стейблкоинов.
В то же время, такие нормативные рамки, как Регламент Европейского Союза о рынках криптоактивов (MiCA), а также новые политики в таких юрисдикциях, как Япония, Гонконг и Великобритания, в целом подчеркивают адекватность резервов, прозрачность и управление рисками.
В целом, внешняя среда все больше предоставляет разработчикам четкие ориентиры для соблюдения нормативных требований, а также закладывает институциональную основу для таких продуктов, как Neo Finance, которые объединяют регулируемые финансовые системы и инфраструктуру на основе блокчейна.
В области инфраструктуры стоимость современных сетей L1 и L2 значительно снизилась, а абстракция аккаунтов достигла такого уровня, что децентрализованные финансовые продукты могут предлагать удобство, близкое к Web2. Например, пользователи могут создать смарт-кошелек, просто зарегистрировавшись по адресу электронной почты. После привязки банковского счета они могут размещать средства в DeFi-сервисах, таких как Morpho Labs, чтобы получать доход, а затем тратить этот доход напрямую с помощью дебетовой карты.
Более того, основные компоненты, необходимые для создания цифрового банка, стали высокомодульными и близкими к концепции "подключи и работай". Ключевые компоненты, такие как платежные счета, фиатные каналы ввода/вывода, выпуск карт, проверка личности (KYC) и хранение кошельков, были разбиты на стандартизированные модули поставщиками инфраструктуры.
Например: командам, которым нужны виртуальные счета в долларах США и платежные системы, можно использовать решения от Bridge; тем, кто хочет быстро запустить криптовалютные платежные карты, можно использовать инфраструктуру от Rain; простую регистрацию и интеграцию кошельков/идентификации можно реализовать через Privy. В результате, команды могут собирать эти модули по мере необходимости для быстрой разработки продуктов, не полагаясь на сложные банковские партнерства или создание сложных систем соответствия требованиям с нуля.
Эти структурные изменения напрямую влияют на стратегическое направление многих DeFi-проектов. Чтобы охватить более широкую аудиторию, все больше команд переходят к интегрированным сервисам, напоминающим банковские. Например, ether.fi расширился от платформы для стейкинга до полноценного DeFi-банка, предлагающего услуги по накоплению, получению дохода и осуществлению платежей.
Aave также расширилась за пределы своего первоначального протокола кредитования, разработав мобильные приложения, которые предоставляют банковские функции, такие как внесение, снятие и управление средствами.
В то же время, AllScale создает инфраструктуру аккаунтов на основе стейблкоинов, ориентированную на глобальные микропредприятия, что позволяет осуществлять трансграничные платежи и финансовые операции для нового поколения "глобальных личностей и небольших команд" с использованием модели самообслуживания.
Аналогично, Tether, инвестируя в блокчейн Plasma, расширяет использование стейблкоинов за рамки эмиссии, создавая более широкую сеть расчетов и приложения, с целью создания внутри своей экосистемы инфраструктуры для платежей, клиринга и финансовых сервисов, основанных на аккаунтах.
[Изображение: https://assets.beincrypto.com/img/_eQDxLLL3JqytngJw4320cYUIEU=/smart/360341fb1fcb4208bd5dec79f971432d]
Конечно, этот переход также представляет собой расширение, обусловленное масштабом. По мере роста таких уровней получения дохода, как сервисы и протоколы кредитования, проекты естественным образом развиваются от одноцелевых протоколов к более полному финансовому стеку. Общая траектория, как правило, соответствует пути "протокол → экосистема/цепочка → финансовые приложения".
Логика, лежащая в основе этого изменения, также является прагматичной и, в определенной степени, обусловлена стремлением к повышению стоимости. Опора только на распределение доходности, как правило, накладывает относительно ограниченные ограничения как на монетизацию, так и на мультипликаторы оценки. Однако, когда возможности расширяются в такие области, как платежи, хранение, инфраструктура аккаунтов и управление взаимоотношениями с пользователями, проекты могут создавать более устойчивые, кумулятивные структуры доходов и раскрывать значительно более высокий потенциал оценки.
[Изображение: https://assets.beincrypto.com/img/5oZC6zBbauutCwep_6e2rZOruYc=/smart/42d9490f615e46068654567cd671c8db] Источник: Dune Analytics @obchakevich
Хорошим примером является ether.fi. Изначально проект позиционировал себя как протокол для ликвидного стейкинга (LST), конвертируя Ethereum в торгуемые активы, приносящие доход — eETH и weETH, позволяя пользователям сохранять ликвидность, продолжая получать вознаграждения за стейкинг.
Благодаря более глубокой интеграции с DeFi-платформами, такими как Balancer и Pendle, роль eETH/weETH эволюционировала от простых сертификатов доходности до базового слоя активов, который может использоваться в качестве залога, комбинируется и управляется стратегически. Эти активы могут использоваться в качестве залога для получения кредитов, использоваться в DeFi-стратегиях или размещаться в хранилищах для более сложных структур доходности.
В конечном итоге, ether.fi запустил Cash (Аккаунт + Карта), расширив возможность "получения дохода" на повседневные траты, формируя типичный DeFi-банковский цикл:
- Сторона активов (LST/хранилища): Накапливает общий объем заблокированных средств (TVL) и активы пользователей, обеспечивая генерацию дохода и управление стратегиями — отвечает за функции "сбережения" и "роста".
- Сторона обязательств/платежей (Cash + Карта): Обеспечивает возможности проведения платежей и расходов, обеспеченных залогом.
Когда пользователи могут брать кредиты под залог своих активов для совершения покупок, им больше не нужно продавать свои активы для покрытия повседневных расходов. Это приводит к повышению эффективности капитала и укреплению удержания активов в экосистеме. Для пользователей это становится полным жизненным циклом капитала: Сбережение (стейкинг / ликвидный стейкинг) → Рост (стратегии/хранилища) → Траты (карта Cash) → Погашение (гибкая система погашения).
Что более важно, протокол LST на ранней стадии предоставил ether.fi два критических фундамента: депозиты активов пользователей и инфраструктуру генерации дохода. Расширение платежных и транзакционных сервисов на основе этих уровней фактически охватывает полный жизненный цикл финансов пользователей — от заработка до трат.
Эта стратегия позволила ether.fi занять лидирующие позиции в секторе криптовалютных платежных карт, достигнув среднемесячных объемов транзакций, превышающих 50 миллионов долларов, что иллюстрирует типичный путь эволюции от протокола доходности → базового актива → платежных аккаунтов и карт → полноценного DeFi-банка.
Изучая эволюцию DeFi-банка ether.fi, мы можем наблюдать относительно стандартизированную многоуровневую архитектуру.
[Изображение: https://assets.beincrypto.com/img/slqyn1gkdJthWZn5AySFbYLAG0k=/smart/d9d1f0b522b948139c0245fae10d859b]
В основе лежит механизм конвертации криптовалют в фиатные деньги в реальном времени (Point-of-Sale Conversion Bridge). Когда пользователь оплачивает покупку картой на POS-терминале, система в фоновом режиме конвертирует лежащие в основе криптовалютные активы в фиатные деньги в режиме реального времени. Торговцы по-прежнему получают стандартные расчеты в фиатной валюте, а окончательный процесс клиринга осуществляется через традиционные платежные сети, такие как Visa или Mastercard.
Весь процесс конвертации остается полностью прозрачным для торговцев, что делает оплату криптовалютой практически незаметной на платежном терминале, при этом обеспечивая бесшовную интеграцию с существующей финансовой инфраструктурой.
В рамках этого механизма весь процесс можно разделить на трехслойную архитектуру:
Слой расчетов: отвечает за быстрые и недорогие подтверждения транзакций в сетях второго уровня (L2) для сценариев POS-платежей. Слой смарт-контрактов: обеспечивает безопасное управление средствами и логику выполнения, включая многоподписные архитектуры, систему аккаунтов ERC-4337 и механизмы обеспеченного кредитования.
Слой выпуска карт: реализован через платформу Card-as-a-Service (CaaS), которая обеспечивает конвертацию криптовалютных активов в фиатные деньги в режиме реального времени, а также подключается к банковской инфраструктуре и платежным сетям, таким как Visa и Mastercard, что позволяет торговым точкам по всему миру принимать такие платежи.
[Изображение: https://assets.beincrypto.com/img/MXWQiaQUJ4mREnidLassw9J_PWw=/smart/7a765cdc1e814f6dabcfd77c1ce9768c]
Кроме того, компания Tether активно расширяет свою деятельность в области приложений, постепенно приближаясь к позиции банка. В целом, банки обычно выполняют три основные функции:
- Финансовое посредничество (привлечение депозитов и кредитование): Банки аккумулируют средства от вкладчиков и предоставляют их в виде кредитов частным лицам или предприятиям, получая доход за счет разницы процентных ставок и сопутствующих сервисных сборов.
- Центр платежей и клиринга: Банки находятся в центре отечественных и трансграничных платежных сетей, осуществляя переводы, клиринг и расчеты, а также обрабатывая платежные инструменты, такие как кредитные и дебетовые карты.
- Создание денег и передача денежно-кредитной политики: В рамках установленных требований к капиталу и резервам банки расширяют объем депозитов за счет кредитования (фактически создавая новые деньги) и служат ключевыми каналами, через которые денежно-кредитная политика центрального банка влияет на реальную экономику.
Стратегические инвестиции компании Tether в блокчейн Plasma еще больше укрепляют ее возможности в направлении "цифрового банкинга":
На денежном уровне стейблкоины предоставляют широко распространенную форму "цифровых долларов" посредством эмиссии. На уровне платежей специализированные сети для стейблкоинов, такие как Plasma, повышают частоту, снижают стоимость и масштабируемость платежей и расчетов. На уровне аккаунтов и активов Plasma позволяет интегрировать стейблкоины в сервисы, приближенные к банковским счетам, охватывая хранение, управление и распределение доходности, что укрепляет удержание пользователей и привлечение капитала, одновременно предоставляя пользователям устойчивый способ получения доходности.
Перспективы
Вопрос о том, смогут ли DeFi-банки масштабироваться, во многом зависит от фундаментальных различий между DeFi и традиционным банковским делом в их механизмах доверия. Банковская система развивалась более четырех тысяч лет и является, по сути, экономикой, основанной на лицензировании.
Благодаря всесторонней институциональной структуре, регулирующие органы передают "доверие" банковской системе, используя четко определенные барьеры для входа, лицензирование, юридическую ответственность и постоянный надзор. Когда пользователи вносят деньги в банк, уверенность, на которую они полагаются, не основана на моральной целостности какого-либо отдельного учреждения, а на институциональной репутации, заложенной в системе.
В отличие от этого, доверие к DeFi-банкам основано в большей степени на проверяемом системном дизайне. Код может быть проверен, данные, хранящиеся в блокчейне, являются прозрачными, а правила обеспечения и ликвидации выполняются автоматически. Цель состоит в том, чтобы перенести доверие от людей и институтов к правилам и их исполнению.
Однако наиболее существенное различие заключается в отсутствии системных гарантий, которые существуют в традиционных финансах. DeFi-системы, как правило, не имеют таких защит, как страхование депозитов, и не имеют центрального банка, выступающего в качестве кредитора последней инстанции (КЛИ) во время системных банковских кризисов или проблем с ликвидностью. В случае возникновения экстремальных рисков DeFi-протоколы обычно полагаются на заранее запрограммированные механизмы ликвидации, страховые фонды или резервы для покрытия убытков.
В результате, возможность массового принятия DeFi-банков в конечном итоге будет зависеть от регулирования. Только если нормативные рамки смогут предоставить пользователям сопоставимую базовую защиту и четко определенные границы ответственности, не подрывая при этом преимущества проверяемости, возможно станет реальностью масштабное внедрение.
Источник:
-
[https://medium.com/sentora/from-rwas-to-yield-sentora-partners-with-aave-horizon-to-bridge-rwas-and-institutional-defi-f21a279d1556#:~:text=Aave%20Horizon%20is%20a%20new%2C%20institution%2Dfocused%20lending,borrow%20stablecoins%20against%20tokenized%20real%2Dworld%20assets%20()
-
https://gov.kamino.finance/t/kamino-lend-monthly-risk-insights-january-2026/869
-
https://coingeek.com/tokenization-to-hit-18-9-trillion-by-2033-report/
-
https://theo.xyz/articles/introducing-thgold-gold-that-works-for-you
-
https://morpho.org/blog/morpho-association-announces-cooperation-agreement-with-apollo/
-
https://www.finra.org/media-center/reports-studies/2024-industry-snapshot/market-data
-
https://app.blockworksresearch.com/unlocked/morpho-and-the-defi-mullet
-
https://www.imf.org/external/pubs/ft/fandd/2012/03/basics.htm