
El crecimiento de la deuda de margen se frena bruscamente mientras se acumulan las señales de advertencia en el mercado de valores
КЛЮЧЕВЫЕ МОМЕНТЫ:
- Годовой рост маржинальной задолженности снизился до 31,4% в сентябре после достижения рекордных уровней кредитного плеча.
- Стратеги Bank of America предупреждают, что замедление роста спекулятивных кредитов часто предвещает серьезные коррекции на фондовом рынке.
- Объем выданных кредитов составил 1,48 триллиона долларов, что близко к историческому максимуму и повышает риск принудительных продаж акций.
Скорость, с которой инвесторы берут кредиты для покупки акций, значительно снизилась на Уолл-стрит. Эта потеря динамики в использовании кредитного плеча вызывает растущую обеспокоенность у аналитиков, которые предупреждают о риске неизбежной коррекции на фондовом рынке.
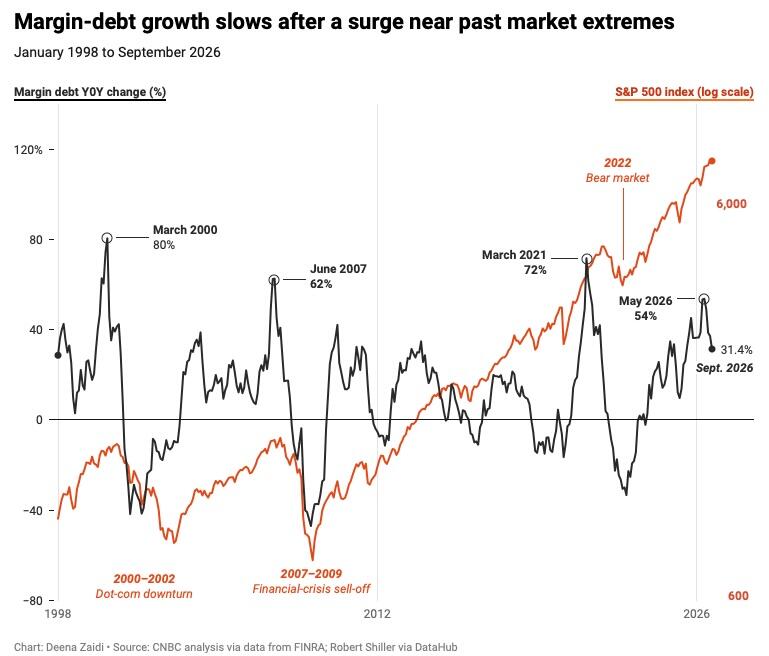
Недавние данные FINRA подтверждают, что годовой рост маржинальной задолженности снизился до 31,4% в сентябре после достижения 53,7% в мае. Технический аналитик Bank of America ( BAC), Пол Чиана, заявил в пятницу, что такое замедление обычно предвещает достижение исторических максимумов рынка.
Темпы роста, зафиксированные в мае 2026 года, стали четвертыми по величине с 1998 года. Три наиболее экстремальных случая произошли в 2000, 2007 и 2021 годах, периоды, когда перегрев кредитного рынка неизбежно приводил к серьезным обвалам на фондовом рынке.
В первые месяцы этого года задолженность инвесторов росла гораздо быстрее, чем сама стоимость акций. Финансовое сообщество интерпретирует эти экстремальные уровни кредитного плеча как обратный сигнал, который обычно указывает на точки завершения восходящего тренда.
 Скриншот
Объем маржинальной задолженности и риск принудительных продаж
Параметры кредитного плеча и исторические максимумы
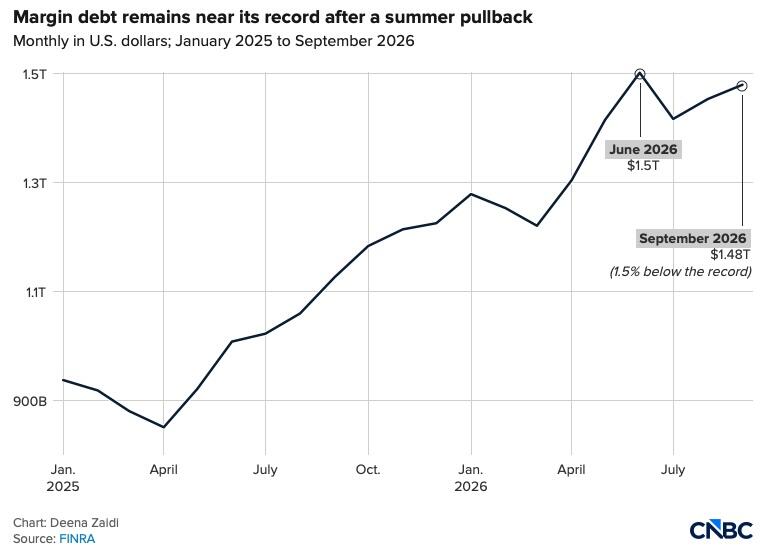
- Общий объем маржинальной задолженности: Составил 1,48 триллиона долларов на конец сентября.
- Исторический максимум задолженности: Достиг пика в 1,5 триллиона долларов в июне.
- Замедление годового роста: Снизился с 53,7% до 31,4%.
Объем заемных средств в сентябре составил 1,48 триллиона долларов, что на 1,5% ниже исторического максимума в 1,5 триллиона долларов, достигнутого в июне. Несмотря на эту небольшую коррекцию, объем остается на критически высоких уровнях, которые могут поддержать общую финансовую стабильность.
Чрезмерная задолженность запускает опасный эффект снежного кома во время этапов коррекции на фондовом рынке. Падение котировок автоматически активирует маржин-коллы и принудительные продажи акций, механические процессы, которые в конечном итоге ускоряют нисходящие тенденции цен, не делая различий между секторами.
 Скриншот
Мелкие инвесторы часто несут на себе наиболее разрушительные последствия этих распродаж. Яркие примеры, такие как случай инвестора Hy Luu, который рефинансировал свой дом, чтобы получить 30 000 долларов и покрыть залог по акциям Tesla ( TSLA) во время коррекции 2022 года, иллюстрируют необходимость избегать принудительной реализации активов.
Переориентация на защитные активы и исторические расхождения
Банк выявил дополнительные тревожные сигналы, такие как расширение спредов по высокодоходным облигациям и переориентация на защитные активы, такие как здравоохранение и товары первой необходимости. Парадоксально, этот массовый приток институциональных средств подтолкнул эти традиционные отрасли к уровням, характерным для пузырей.
Аналитики деривативов из BofA в вторник предупредили о схожести с финальными этапами пузыря доткомов, оценивая перегрев рынка:
«Эти тенденции предоставляют дополнительные доказательства того, что фондовые рынки продолжают двигаться к состоянию, напоминающему спекулятивный пузырь».
Сезонное облегчение от промежуточных выборов
Бычья гипотеза предполагает, что промежуточные выборы в США могут рассеять политическую неопределенность и спровоцировать технический отскок. Исторически сложилось так, что после завершения избирательной кампании управляющие фондами могут возобновить принятие рисков на рынке акций.
Пол Чиана поддержал эту сезонную закономерность, прогнозируя временное восстановление фондового рынка:
«Как правило, рисковые активы, такие как S&P 500, отскакивают после выборов, если не возникают более серьезные негативные факторы».
Часто задаваемые вопросы
Какую недавнюю тенденцию демонстрирует маржинальная задолженность на Уолл-стрит, и почему это беспокоит аналитиков?
Годовой рост маржинальной задолженности замедлился с 53,7% в мае до 31,4% в сентябре, при этом общий объем составил 1,48 триллиона долларов. Bank of America интерпретирует это замедление кредитного плеча как предупреждающий сигнал, который исторически предшествует пиковым значениям рынка и серьезным коррекциям.
Какие исторические параллели выявили аналитики с предыдущими циклами спекулятивных пузырей?
Перегрев кредитного рынка, наблюдаемый в 2026 году, демонстрирует схожие закономерности с пиковыми значениями, зафиксированными в 2000, 2007 и 2021 годах. Кроме того, наблюдается переориентация на защитные секторы, которые уже торгуются на уровнях, характерных для пузырей, что напоминает финальные этапы кризиса доткомов.
Какие риски и потенциальные факторы могут повлиять на рынок в краткосрочной перспективе?
Рынок с высоким уровнем задолженности подвержен риску маржин-колов и принудительных продаж, что может ускорить нисходящие тенденции, особенно сильно влияя на мелких инвесторов. С другой стороны, промежуточные парламентские выборы могут стать сезонным фактором, который рассеет неопределенность и спровоцирует временный отскок.