
Resultados Mastercard crecen 18% impulsados por el gasto y superan las previsiones
ОСНОВНЫЕ МОМЕНТЫ:
- Компания Mastercard сообщила о чистой прибыли в размере 9,807 миллиарда долларов, что позволило превысить финансовые прогнозы рынка, благодаря росту на 14%.
- Компания смогла увеличить чистую прибыль на 18% до 4,6 миллиарда долларов, при этом скорректированная прибыль на акцию составила 5,31 доллара.
- Объем трансграничных операций вырос на 11%, что компенсировало влияние увеличения коммерческих стимулов в ее глобальной сети в течение квартала.
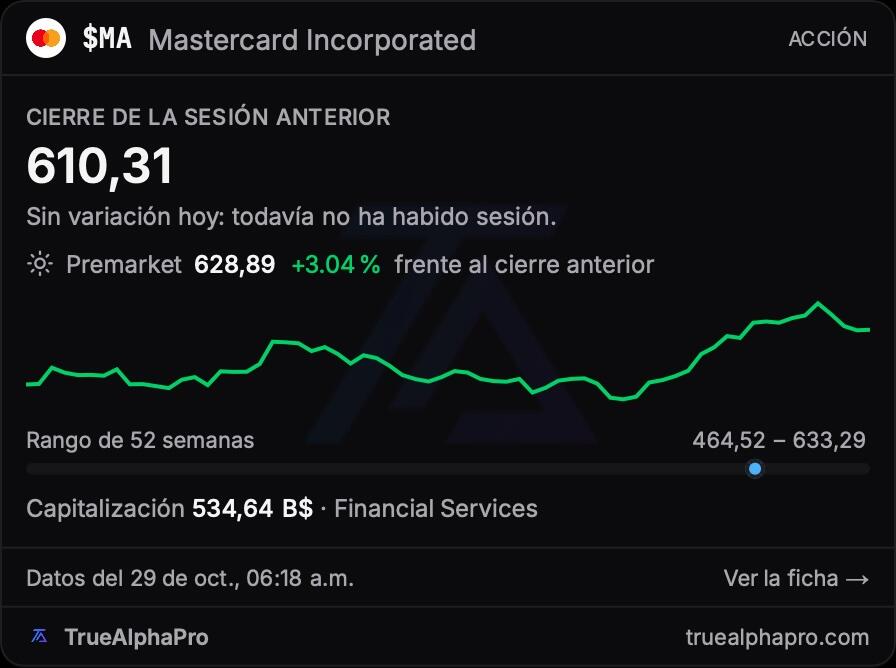
Финансовая корпорация Mastercard (MA) представила свои финансовые результаты за третий квартал 2026 года, в течение которого ей удалось превысить консенсус-прогнозы Уолл-стрит. Компания зафиксировала чистую выручку в размере 9,807 миллиарда долларов, что превышает ожидания в 9,661,98 миллиарда долларов.
Скорректированная прибыль на акцию (EPS) компании составила 5,28 доллара, что на 22% больше, чем 4,34 доллара годом ранее. В свою очередь, скорректированная EPS достигла 5,31 доллара, что позволило превысить консенсус-прогноз в 5,17 доллара после роста на 21%.
Консолидированная чистая прибыль достигла 4,6 миллиарда долларов, что свидетельствует о значительном росте на 18% по сравнению с аналогичным периодом прошлого года. Общие показатели были поддержаны устойчивыми потребительскими расходами и ростом выручки на 14%, как в отчетных, так и в пересчете на местную валюту.
 Источник: True Alpha Pro
Рост по сегментам и динамика объемов обработки
Ключевые операционные показатели за квартал
- Общий объем обработанных транзакций: Составил 3,0 триллиона долларов с ростом на 7% в пересчете на местную валюту.
- Рост трансграничных операций: Вырос на 11% в годовом исчислении, чему способствовала активность в сфере международных поездок.
- Решения с добавленной стоимостью: Выручка подразделения выросла на 19% по сравнению с предыдущим годом.
Подразделение Платежных систем показало рост на 11% по сравнению с предыдущим годом. Параллельно, направление Услуг и решений с добавленной стоимостью смогло стать лидером диверсификации корпорации, увеличившись на 19% благодаря внедрению аналитических инструментов, решений в области кибербезопасности и предотвращения мошенничества.
Платформа обработала общий объем транзакций в размере 3,0 триллиона долларов, сохранив темпы роста на уровне 7% в пересчете на местную валюту. Количество обработанных транзакций увеличилось на 9%, в то время как объем покупок вырос симметрично на 9% в сопоставимых валютах.
Туристическая активность и внешняя торговля стимулировали трансграничные операции на 11%. Кроме того, к 30 сентября 2026 года сеть достигла 3,8 миллиарда выпущенных карт под брендами Mastercard и Maestro, что позволило расширить глобальное покрытие платежных систем.
Изменение операционных показателей и влияние коммерческих стимулов
В операционной деятельности операционная прибыль выросла на 16% до 5,9 миллиарда долларов, по сравнению с предыдущими 5,1 миллиардом долларов. Операционная маржа увеличилась на 0,9 процентных пункта до 59,8%, в то время как скорректированная маржа позволила повысить операционную эффективность, достигнув 60,5%.
Скорректированная чистая прибыль выросла на 17% и составила 4,7 миллиарда долларов, превысив 4 миллиарда долларов за предыдущий период. Этот рост был обусловлен снижением фактической налоговой нагрузки, ставка которой снизилась до 19,4% по сравнению с 21,5% годом ранее.
Однако, скидки и стимулы, предоставляемые сетью, увеличились на 18%, что превысило темпы роста доходов и оказало давление на чистую выручку. Этот рост, связанный с продлением контрактов и коммерческими показателями, совпал с увеличением общих операционных расходов на 11%, что потребовало тщательного контроля административных расходов компании.
Финансовые расходы значительно возросли: расходы на проценты выросли до 250 миллионов долларов по сравнению с предыдущими 186 миллионами долларов. Другие расходы увеличились на 59 миллионов долларов, и компании пришлось учесть единовременные расходы до налогообложения в размере 74 миллионов долларов в связи с коммерческими спорами.
Технологические инновации и возврат капитала акционерам
В области инноваций в сфере платежей генеральный директор Майкл Мибах подробно рассказал о стратегии развития автоматизированной торговли путем продвижения решений Agentic Commerce и интеграции Глобальной платформы денежных переводов с BVNK, направленной на консолидацию новых каналов цифровых денежных расчетов.
Политика распределения капитала предусматривала высокую доходность для держателей ценных бумаг. В течение третьего квартала 2026 года компания осуществила закупки для обратного выкупа акций в обращении на сумму 3 миллиарда долларов, что эквивалентно 5,3 миллионам акций, и выплатила дивиденды на сумму 763 миллиона долларов.
Покупка акций продолжалась после окончания финансового квартала. К 26 октября 2026 года компания приобрела дополнительные 1,1 миллиона акций на сумму 600 миллионов долларов, что позволило сохранить средства, выделенные на выкуп акций, в размере оставшихся 4,9 миллиарда долларов.
В юридической сфере, сумма в 74 миллиона долларов была получена в результате соглашений, достигнутых с теми торговцами, которые решили добровольно отказаться от участия в коллективном судебном процессе в Соединенных Штатах. Это решение позволило руководству снизить юридическую неопределенность, связанную с историческими спорами по поводу комиссий за обработку.
Отсутствие официальных финансовых прогнозов и настроения рынка
В отличие от других крупных корпораций, финансовый отчет компании не содержал формальных прогнозов на будущие периоды. Руководство решило исключить финансовые прогнозы из официального документа, обычно оставляя комментарии о будущей динамике выручки для телефонной конференции с аналитиками и инвесторами.
На Уолл-стрит участники рынка положительно оценили способность сети превзойти прогнозы как по выручке, так и по прибыли на акцию. Стабильный объем транзакций позволил укрепить доверие инвесторов, компенсируя рост процентных ставок, вызванный накопленной задолженностью.
Аналитики отрасли отметили, что ускорение развития сервисов с добавленной стоимостью помогает компенсировать давление, которое стимулы сети оказывают на валовую прибыль. Компания продемонстрировала способность защитить операционную маржу выше 60% в условиях умеренной инфляции.
Благодаря устойчивому объему покупок и высокой ликвидности, компания завершила период, укрепив свои лидирующие позиции в глобальной инфраструктуре платежей. Компания продолжает демонстрировать высокую способность генерировать устойчивую отдачу от капитала и поглощать финансовые колебания посредством своей диверсифицированной технологической платформы.
Часто задаваемые вопросы
Какие финансовые результаты Mastercard сообщила за третий квартал 2026 года?
Mastercard превзошла ожидания Уолл-стрит, сообщив чистую выручку в размере 9,807 миллиарда долларов и скорректированную прибыль на акцию в размере 5,31 доллара. Чистая консолидированная прибыль выросла на 18% и достигла 4,6 миллиарда долларов, чему способствовала устойчивость потребительских расходов.
Как показали основные оперативные показатели и сегменты сети?
Общий объем обработанных транзакций достиг 3 триллионов долларов (на 7% больше в местной валюте), а трансграничные транзакции выросли на 11%. Особенно вырос сегмент сервисов с добавленной стоимостью, который увеличился на 19% по сравнению с предыдущим годом.
Какую стратегию распределения капитала и управления рисками приняла компания?
Компания продолжала активно выплачивать дивиденды акционерам, выкупив акции на 3 миллиарда долларов и выплатив дивиденды в размере 763 миллионов долларов. Кроме того, компания понесла исключительные юридические расходы в размере 74 миллионов долларов, связанные с урегулированием споров с торговыми партнерами, которые ранее были исключены из судебных разбирательств по вопросам комиссий.