
Una crisis del crédito privado estaría a punto de estallar ¿Bitcoin es el escape?
Кризис частного кредитования вот-вот разразится. Является ли биткоин спасением?
- Деньги, полученные в кредит от частных лиц, завышают цены на финансовые активы.
- Инвестиционные фонды должны будут продавать ликвидные активы, чтобы выплатить инвесторам.
Финансовый аналитик Чарльз Хью Смит на этой неделе опубликовал предупреждение, которое заслуживает внимания: глобальная финансовая система сидит на пороховой бочке, созданной из-за дешевых кредитов.
Не новость, что кто-то делает такой диагноз, но механизм, который Смит описывает, более точен и тревожен, чем обычные призывы к панике.
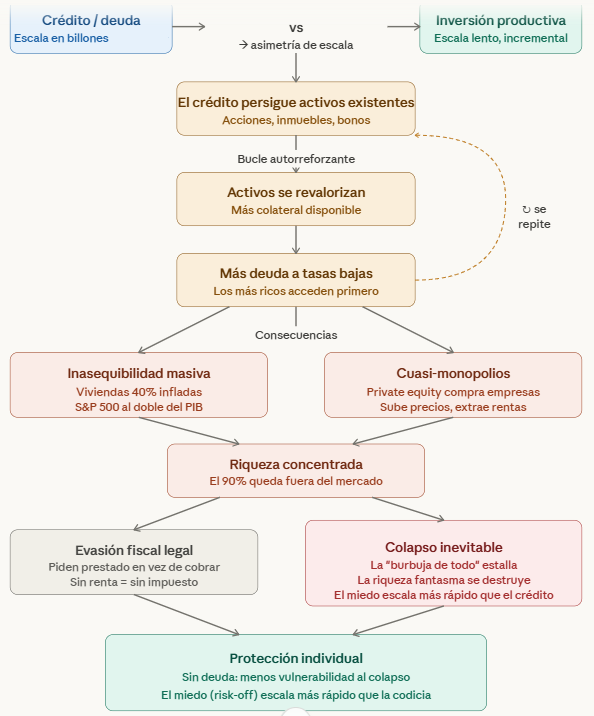
Основной аргумент прост: кредит можно создавать в практически неограниченных количествах всего за несколько кликов, в то время как продуктивные инвестиции растут постепенно, медленно и дорого. Эта асимметрия, по мнению автора, является ключом ко всему, что произойдет дальше.
Куда девается этот избыток кредита, если он не может быть поглощен продуктивными проектами? В существующие активы. В дома, акции, облигации, уже существующие предприятия.
Самые богатые люди, с большим капиталом и хорошей кредитной историей, получают доступ к самым дешевым деньгам и используют их для покупки того, что другие не могут себе позволить.
«Создание нового предприятия требует времени и сопряжено с рисками. Гораздо проще купить существующий актив», - утверждает Смит. В результате получается спираль: больше кредитов повышает цены на активы, более дорогие активы служат залогом для получения большего кредита, и так далее.
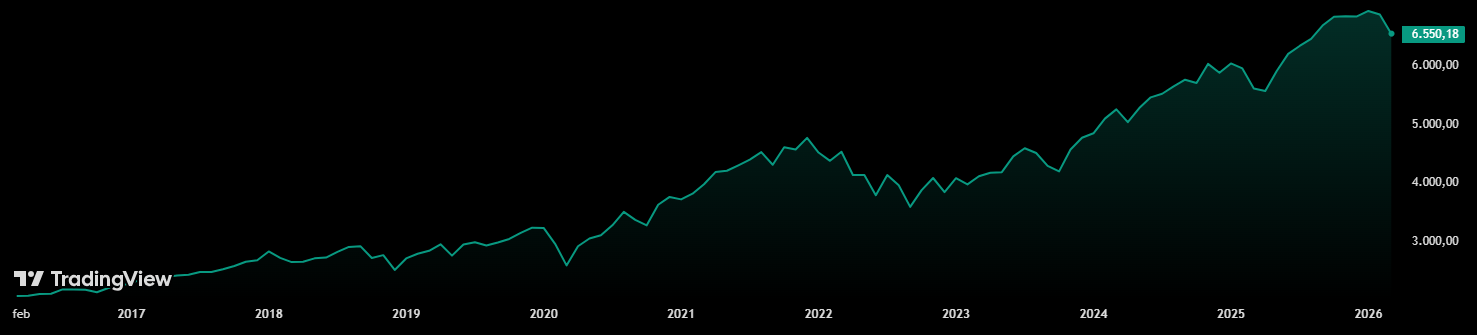
Смит иллюстрирует проблему двумя фактами. Если индекс S&P 500 рос бы в соответствии с ВВП с кризиса 2008 года, то сегодня он был бы около 3450 пунктов, а не нынешних 6500. И если бы цены на жилье в США росли в соответствии с инфляцией, они стоили бы на 40% меньше, чем сейчас.
Это не незначительные аномалии: это, по мнению автора, "цифровой отпечаток" десятилетий неправильно распределенных кредитов.
Аргумент становится еще более взрывоопасным, когда Смит говорит об частном капитале. Инвестиционные фонды, по его словам, не заинтересованы в создании чего-то нового. Их бизнес - покупать уже существующие предприятия, создавать местные монополии и поднимать цены.
Инвестиционные фонды не заинтересованы в создании новых предприятий; они заинтересованы в создании местных монополий, потому что они очень прибыльны и не связаны с высокими рисками.
Чарльз Хью Смит, писатель и финансовый аналитик.
То, что делает возможной эту стратегию, является тем же самым, что сделало возможным возникновение пузыря на рынке недвижимости: дешевые и доступные кредиты для тех, кто уже обладает значительным капиталом.
Самые богатые платят меньше налогов
Существует еще один аспект, на который указывает Смит, и который стоит подчеркнуть: налоговый механизм, который позволяет самым богатым людям жить, не платя налоги. Вместо того, чтобы продавать активы и декларировать прирост капитала, они берут кредиты под залог своего имущества для финансирования своих текущих расходов.
Проценты подлежат вычету. Нет дохода, нет подоходного налога, нет отчислений в социальное страхование. Система не только концентрирует богатство: она разработана, намеренно или нет, таким образом, чтобы эта концентрация не облагалась налогами.
Кто создал эту систему? Смит не уклоняется от ответа: Федеральная резервная система (ФРС). По его словам, если люди чувствуют себя богаче, они тратят больше. То, что никто не предвидел (или не хотел предвидеть), это то, что чувство, будто стали богаче, испытали только те, кто и так был богат.
Экономист, предсказавший 2008 год, говорит о «идеальном шторме»
Диагноз Смита не является единственным. Как сообщало CriptoNoticias 16 марта, экономист Ричард Букстабер, известный тем, что предсказал ключевые аспекты кризиса 2008 года, опубликовал в The New York Times предупреждение, которое подтверждает его слова: текущая финансовая система более хрупка, чем это показывают индикаторы.
Центральная концепция Букстабера заключается в системе, где элементы тесно связаны, и сбой в одной области может привести к глобальному коллапсу. И самым слабым звеном этой системы является, как раз, частный кредит: рынок, который быстро рос вне традиционного банковского регулирования и который сегодня демонстрирует первые признаки напряжения.
Крупные фонды, такие как HPS от BlackRock и BCRED от Blackstone, уже столкнулись с запросами на вывод средств, превышающими их квартальные лимиты.
Растущая проблема ликвидности
Структурная проблема заключается в ликвидности: в то время как акции продаются за секунды, кредиты частным компаниям не имеют быстрого рынка.
Следовательно, когда инвесторы массово требуют свои деньги, управляющие вынуждены продавать свои наиболее ликвидные активы — обычно акции крупных технологических компаний — для получения наличных, перенося стресс частного рынка на публичный рынок.
К этому добавляется конкретная угроза, которую Букстабер точно определяет: искусственный интеллект может устареть бизнес-модели многих программных компаний, которые сегодня финансируются именно за счет частного кредита.
Анализ швейцарской финансовой компании UBS оценивает, что это может привести к дополнительным дефолтам в размере до 120 миллиардов долларов к концу 2026 года. В экстремальном сценарии уровень дефолтов может достичь 15%.
Фонды уже закрывают двери
То, что до недавнего времени было теоретическим предупреждением, теперь имеет имя, фамилию и цифры.
Иньяки Апестегуйя, приглашенный автор CriptoNoticias, задокументировал 13 марта момент, когда напряжение перестало быть гипотетическим: «В то время как Уолл-стрит продолжала продвигать «частный кредит» как самый стабильный актив на планете, с "сказочной" волатильностью в 1,71%, крупнейшие фонды в США только что разрушили эту иллюзию».
Наиболее показательный пример, задокументированный Апестегуйей, – это Cliffwater Corporate Lending Fund (CCLFX), один из крупнейших частных кредитных фондов в США с активами под управлением в 32,5 миллиарда долларов.
Этот фонд обещал своим инвесторам возможность вывода капитала каждые три месяца, с лимитом в 5% в квартал. Заявки на вывод достигли 7% (по некоторым данным, 14%), превысили этот лимит, и фонду пришлось срочно продавать активы, предлагая цены на 10% ниже заявленной стоимости.
«Мы не столкнулись с простой временной диспропорцией»
«То, что мы видим, – это не просто незначительная коррекция в системе оценки; это первое серьезное предупреждение о том, что система "безопасной" доходности имеет под собой непрочную основу», – пишет Апестегуйя.
По мнению Апестегуйи, как и в анализе Букстабера, катализатором является искусственный интеллект: 19% выданных кредитов компаниям программного обеспечения, которые сейчас испытывают трудности из-за развития ИИ, паника из-за закрытия компаний с долгами и геополитическая напряженность – все это заставляет инвесторов предпочитать выход.
«Мы не столкнулись с простой временной диспропорцией; мы видим, как активы, которые продавались как безопасные, теряют свою фундаментальную ценность», – заключает он.
Не будет доступной помощи
Вопрос, который Смит, Букстабер и Апестегуия оставляют открытым — с разных точек зрения — заключается в том, как долго это может продолжаться. Федеральная резервная система уже владеет более чем двумя триллионами долларов облигаций, обеспеченных ипотекой, в своем балансе.
Когда текущая "пузырь" лопнет — Смит говорит "когда", а не "если" — не будет доступно спасение, подобное тому, что было в 2008 году. "Асимметрии масштаба уступят место гравитации", — пишет он.
Смит завершает двумя идеями, которые кажутся простыми, но имеют большое значение: сложнее, чтобы все пошло не так, если у вас нет долгов. И страх, когда он приходит, распространяется гораздо быстрее, чем жадность. В системе, построенной на асимметричном кредите и неликвидных активах, такая скорость может быть разрушительной.
Получат ли выгоду биткоин и криптовалюты?
С начала пандемии COVID-19 в 2020 году биткоин демонстрирует сильную корреляцию с традиционными рынками. Поэтому, каждый раз, когда основные индексы падают... биткоин обычно следует за ними в ту же сторону.
Но что, если на этот раз все будет иначе? Апестегуия, в упомянутом тексте, отмечает, что хаос частного кредита может стать катализатором для двух альтернатив, которые уже начинают формироваться.
- Первая — это биткоин: в отличие от фондов частного кредита, он "предлагает глобальную ликвидность 24 часа в сутки, 7 дней в неделю", "его цену определяет реальный рынок каждую секунду, отражая реальность мгновенно" и "не имеет посредников, которые могут "закрыть дверь", или контрактов, которые могут заставить вас остаться в устаревших секторах, когда рынок нервничает".
- Второй вариант — это активы реального мира (Real World Assets или RWA), токенизированные: такие проекты, как Ondo, Centrifuge, Maple, Goldfinch или Figure, предлагают, по словам Апестегуии, именно то, чего традиционные структуры не могут предоставить сегодня, а именно полную прозрачность и оценку в реальном времени, которая может быть проверена в сети.
Самая поразительная парадоксальность, которую он отмечает: в то время как BlackRock приостанавливает вывод средств из своего традиционного фонда частного кредита, она одновременно продвигает свой токенизированный фонд BUIDL переведя его на Uniswap.
"Мы не стоим на пороге конца частного кредита, а на пороге его окончательной трансформации", — пишет Апестегуия. "Умные деньги перетекают из непрозрачных и заблокированных структур в биткоин и инфраструктуру криптовалют, которые решают проблемы доверия, которые Уолл-стрит больше не может скрыть".
Метки: Анализ и исследования Рекомендации Цены и торговля
Есть ли у вас важная информация для наших журналистов? Свяжитесь с нами