
BTC y ETH conquistan su estatus; pero las stablecoins quedan como rehenes de la banca
BTC и ETH укрепляют свой статус, но стейблкоины остаются заложниками банковского сектора.
-
Стейблкоины - это смарт-контракты, которые автоматизируют сбережения, делая банковский сектор устаревшим.
-
Четкое определение 16 цифровых активов привлечет ликвидность пенсионных фондов через банковское хранение.
Повествование о неспособности государственного аппарата идти в ногу с технологиями рухнуло 17 марта. В беспрецедентно скоординированном движении SEC и CFTC продемонстрировали, что "историческая ясность" не обязательно требует новых законов, а зависит от политической воли. Издав совместную интерпретацию объемом 68 страниц, в которой эфир (ETH), Solana (SOL), XRP и еще 13 активов классифицируются как цифровые товары (commodities), регуляторы предоставляют рынку уверенность, которой Конгресс избегал на протяжении многих лет.
Эта классификация дает регуляторам уверенность, которую Конгресс не смог сформулировать за годы. Под надзором CFTC эти активы избавляются от стигмы, связанной с тем, что они считаются ценными бумагами, что позволяет функционировать спотовым рынкам без бремени бесконечных судебных разбирательств.
Эта новая классификация ETH основана на техническом факте: ее стоимость исходит из программной работы системы, ее валидации и смарт-контрактов, а не от управленческих усилий третьих лиц. Как отметил Пол С. Аткинс, председатель SEC, функция регулятора - "проводить четкие границы понятным языком", что, наконец, позволяет преодолеть устаревший тест Хоуи.
Проводя четкие границы, Аткинс снимает юридический стигму с 16 цифровых товаров и активирует эффект домино банковского хранения. Благодаря этой поддержке, наконец, открывается дверь для пенсионных фондов и крупных управляющих активов, чтобы вложить беспрецедентный институциональный капитал в эту экосистему.
Аткинс представляет собой поворот к программному регулированию. Его критическая позиция по отношению к "бюрократическому произволу" позволила децентрализованным протоколам функционировать вне стигмы ценных бумаг. Источник: скриншот – youtube @WhatsUpCripto
Как и в случае с биткойном, ключевым фактором этого решения является децентрализация и присущая протоколу полезность, что отличает его от спекулятивных динамик традиционных акций.
Однако, этот прогресс выявил намеренное упущение. В то время как волатильные активы набирают популярность, стейблкоины, предлагающие доходность, остаются в регуляторной неопределенности. Эти инструменты напрямую конкурируют с банковскими продуктами, что вызывает ожесточенную защиту финансовой стабильности и активное лоббирование для ограничения их использования.
ETH, XRP или DOGE не представляют такой же угрозы для основного банковского бизнеса, как индустрия стейблкоинов. Поэтому регуляторная задержка в этом секторе стейблкоинов выглядит скорее как щит для коммерческих интересов, чем как просто техническая сложность системы.
Эта разница является результатом систематического блокирования, осуществляемого традиционным финансовым сектором. Американская банковская ассоциация утверждает о якобы существующем «системном риске», но реальная причина – это страх массового оттока депозитов в цифровые активы, предлагающие более высокие стимулы для сбережений.
Ловушка банковской маржи: цена непрозрачности
Текущая банковская система существует благодаря так называемой «ловушке маржи» или spread. Она работает путем привлечения депозитов с процентными ставками, близкими к 0,5%, для выдачи кредитов по гораздо более высоким ставкам. Проще говоря, это валовой процент прибыли, который банк получает от своей основной деятельности по финансовому посредничеству (привлечение дешевых денег и выдача дорогих кредитов). Он покрывает операционные расходы, риски, резервы и генерирует чистую прибыль. В отличие от этого, регулируемая стейблкоин, которая переносит доходность государственных облигаций (4% или 5%), разрушит этот монополию на частные сбережения всего за несколько месяцев.
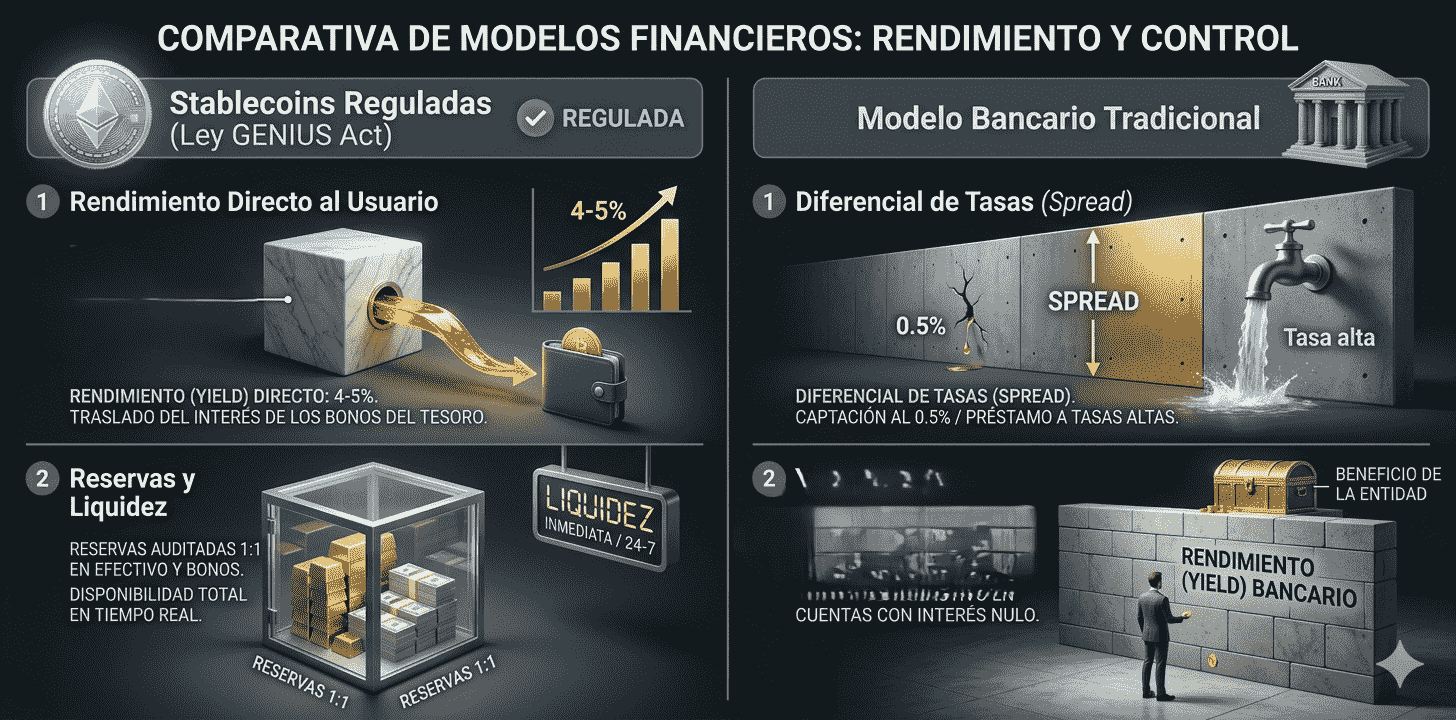
Хотя банки ссылаются на риск «быстрых цифровых паник», реальность заключается в том, что закон GENIUS уже гарантирует ликвидность в соотношении 1:1. Программируемость денег – это реальная угроза для финансового сектора. С помощью смарт-контрактов стейблкоины автоматизируют сбережения и устраняют необходимость в посредниках, обнажая устарелость современной банковской бюрократии.
Это техническое новшество объясняет, почему сотрудничество, которое было достигнуто для регулирования биткойна и других 15 криптовалют, не повторяется в этом секторе. Стейблкоины представляют экзистенциальную угрозу для банковской прибыльности, и именно это превратило регулирование в открытую борьбу между цифровой продуктивностью и статус-кво.
В этом сценарии контраст ошеломляет. Он указывает на то, что если агентствам удалось согласовать свои полномочия всего за несколько недель с помощью служебной записки, то бездействие в отношении стейблкоинов можно интерпретировать только как политическую уступку. Стоимость этой намеренной непрозрачности оплачивается пользователем, который остается в счетах с нулевой процентной ставкой, в то время как технология, призванная демократизировать капитал, ждет разрешения, которое банки не намерены предоставлять.
Отказ от ответственности: Мнения и взгляды, изложенные в этой статье, принадлежат ее автору и не обязательно отражают точку зрения CriptoNoticias. Мнение автора представлено исключительно в информационных целях и ни при каких обстоятельствах не является инвестиционной рекомендацией или финансовой консультацией.
Теги: Bitcoin (BTC) Криптовалюты Соединенные Штаты Важные SEC Stablecoin
У вас есть важная информация для наших репортеров? Свяжитесь с нами