
La burbuja del «crédito para todos» estaría por explotar
"Кредит для всех": пузырь вот-вот лопнет
- Финтех-компании выдают кредиты заемщикам, не всегда платежеспособным.
- В периоды финансовых кризисов растет процент невыплат по кредитам.
Крис Айронс — независимый финансовый аналитик, пишущий под псевдонимом "Quoth the Raven" и основатель новостной рассылки "Fringe Finance", на протяжении многих лет документирует уязвимости финансовой системы США и мира.
Айронс строит свои анализы на устойчивом недоверии к бизнес-моделям, которые процветают благодаря дешевым деньгам и рушатся, когда процентные ставки возвращаются к реальным значениям.
В недавней публикации своей новостной рассылки, датированной 19 марта, финансовый эксперт фокусируется на частном кредитовании и сегменте "купи сейчас, плати потом" — системах, которые позволяют финансировать покупки в рассрочку без использования традиционной кредитной карты, и которые в Латинской Америке известны благодаря аналогичным сервисам, таким как Mercado Pago Cuotas или Kueski Pay — два направления, которые, как он предупреждает, демонстрируют первые признаки цикла кредитования, который уже изменил свое направление.
"Бесплатные деньги" имели срок действия
Отправной точкой Айронса не является новое диагноз, а подтверждение того, что он давно указывал. "В течение многих лет я предупреждал, что сектор "купи сейчас, плати потом" основан на довольно хрупком фундаменте", — пишет он.
И основная проблема, по мнению Айронса, заключается в кредитоспособности заемщиков. Модель заключается в предоставлении мгновенного кредита с минимальным анализом рисков потребителям, которые финансируют небольшие покупки.
Айронс говорит это без смягчений: "Вероятно, компании, основной инновацией которых является предоставление потребителям возможности разделить онлайн-покупку на 40 долларов на четыре платежа, не кредитуют сегмент населения с наибольшей платежеспособностью".
Более того, аналитик утверждает, что эта модель практически гарантирует обратное. Когда финансируется покупка фастфуда или закусок в рассрочку, профиль заемщика — это не именно профиль заемщика с низким уровнем риска. Это потребители, у которых нет ликвидности для покрытия этих расходов единовременно или которые уже исчерпали более традиционные каналы кредитования.
В качестве примера Айронс анализирует Stone Ridge Alternative Lending Risk Premium Fund (LENDX), частный кредитный фонд, управляемый Stone Ridge Asset Management, который покупает кредиты и ценные бумаги, связанные с финтех-компаниями: Affirm, LendingClub, Upstart, Block и Stripe, среди прочих.
Проблема возникла, когда инвесторы захотели выйти: «Stone Ridge сообщила своим клиентам, что сможет удовлетворить лишь около 11% запросов на возврат средств». Фонд работает по структуре, которая ограничивает вывод средств определенными периодами и обязывает управляющего выкупать лишь небольшой процент акций в квартал. Механизм работает, пока инвесторы не паникуют. Когда это происходит, неликвидность лежащих в основе кредитов становится неразрешимой проблемой, требующей значительных скидок.
Это не только американская проблема
Иронс в своей статье об этом не пишет, но за пределами США начинают появляться подобные проблемы. Например, согласно опросу общественного мнения (MOP) консалтинговой компании Zentrix, 6 из 10 аргентинских семей взяли кредиты на повседневные расходы за последние шесть месяцев. И неплатежеспособность многих из этих заемщиков уже начинает приводить к первым корпоративным жертвам. Это касается, например, финтех-компании UALÁ, которая столкнулась с неплатежами по более чем 40% выданных кредитов.
В других финтех-компаниях Аргентины наблюдаются аналогичные ситуации:
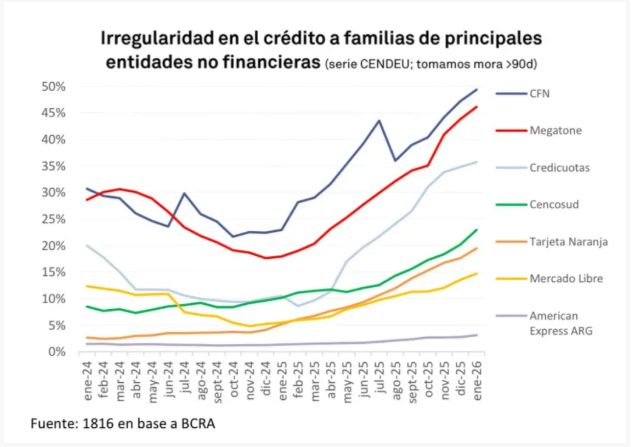
Традиционные банки десятилетиями избегали этих заемщиков по вполне конкретной технической причине: «Когда экономические условия ухудшаются, процент неплатежей быстро растет среди наиболее уязвимых заемщиков».
Тезис финтех-компаний о том, что доступ к кредитам — это демократизация финансов, не устранил эту структурную динамику; он просто отложил ее, пока рынки капитала были готовы финансировать этот эксперимент. И этот эксперимент просуществовал столько, сколько длилась эпоха дешевых денег.
Многие активы были переоценены из-за дешевых денег
Эта картина связана с анализом, опубликованным 20 марта на CriptoNoticias, где был приведен предупреждение финансового эксперта Чарльза Хью Смита о той же самой глубинной динамике: частный кредит в течение многих лет завышал цены на многие активы, поскольку он направлялся на существующие активы — акции, недвижимость, существующий бизнес — а не на продуктивные инвестиции.
Irons приходит к схожему выводу, но с другой точки зрения: «Сочетание напряженности в кредитах BNPL (Buy Now, Pay Later) и растущего давления на погашение в фондах частного кредитования, похоже, является ранним сигналом о том, что кредитный цикл изменился».
К каким секторам Irons обращает внимание в будущем? К двум конкретным. Первый – коммерческая недвижимость, где «оценки недвижимости по-прежнему кажутся подозрительно оптимистичными, учитывая текущую финансовую ситуацию».
Второй – это группа компаний, которые все еще торгуются так, как будто низкие процентные ставки вернутся: Blue Owl Capital, Ares Management, BDC (фонды развития бизнеса, которые в США направляют капитал в средние непубличные компании) и определенные региональные банки с существенной экспозицией к частному кредитованию и BNPL. «Лично я», – пишет Irons, – «все еще считаю, что большую часть этого рынка лучше избегать».
И теперь кто может нам помочь?
По мнению аналитика, выход, в конечном итоге, будет через Федеральную резервную систему (ФРС). Инструкция уже написана: когда кредитный рынок начинает давать сбои, ФРС разрабатывает механизм ликвидности.
Но такое вмешательство исторически происходит после периода вынужденной де-леверизации, а не до нее.
Если этот процесс начался в кредитах финтех-компаний и частном кредитовании, возможно, еще предстоит неприятный этап, когда инвесторы переоценивают реальную стоимость своих активов. И это, как правило, та часть, которую никто не любит.
Крис Айронс, финансовый аналитик.
Укрепится ли биткоин в таком сценарии?
Иньяки Апестегуйя, приглашенный автор CriptoNoticias, считает, что биткоин (BTC) и некоторые криптовалюты могут получить выгоду от сценария, подобного описанному выше.
В анализе, опубликованном этим информационным порталом 13 марта 2026 года, Апестегуйя отметил, что хаос частного кредитования может стать катализатором для двух альтернатив, которые уже формируются.
Первая – биткоин: в отличие от фондов частного кредитования, биткоин «предлагает глобальную ликвидность 24 часа в сутки, 7 дней в неделю», «его цену определяет реальный рынок каждую секунду, отражая реальность мгновенно» и «не имеет посредников, которые могут «закрыть дверь», или контрактов, которые могут заставить вас остаться в устаревших секторах, когда рынок становится нервным».
Вторыми являются токенизированные активы реального мира (Real World Assets или RWA): проекты, которые токенизируют частные кредиты, такие как Ondo, Centrifuge, Maple, Goldfinch или Figure, предлагают, по словам Apezteguía, именно то, чего традиционные структуры не могут предоставить сегодня, а именно полную прозрачность и оценку в режиме реального времени, подлежащую аудиту в сети.
«Мы не являемся свидетелями конца частного кредитования, а скорее его окончательной трансформации», — пишет Apezteguía. «Умные деньги перетекают из непрозрачных и заблокированных структур в биткоин и инфраструктуру криптовалют, которая решает проблемы доверия, которые Уолл-стрит больше не может скрыть».
Теги: Анализ и исследования Банковское дело и страхование Последние новости Кредиты
У вас есть важная информация для наших репортеров? Свяжитесь с нами