
5 claves para entender la «bomba» que puede tumbar al precio de bitcoin
5 ключевых моментов, которые помогут понять «бомбу», способную обрушить цену биткоина
-
Частный кредит — это многомиллиардная индустрия, построенная на непрочном фундаменте.
-
Несколько инвестиционных фондов, занимающихся частным кредитованием, препятствуют выводу средств.
Существуют очевидные признаки кризиса, находящегося в стадии формирования. И речь идет не о кризисе цен на нефть, ни о чем, связанном с войной в Иране. Это кризис, который, для большинства, развивается в тишине. Кризис, который остается незамеченным, но если он продолжит свое развитие, то станет очевидным для всех.
Это кризис частного кредитования, индустрия, которая уже превысила 2 триллиона долларов США (сумма, которая удвоилась за последние 5 лет) и построена на очень непрочном фундаменте.
CriptoNoticias сообщила вчера, 24 марта 2026 года, что инвесторы в фонде Apollo — который, как раз, специализируется на частном кредитовании — в настоящее время ограничены в возможности вывода всех своих средств. Через несколько часов стало известно, что аналогичная ситуация происходит и с финансовой компанией Ares.
Но это не единичный случай и не такое уж и недавнее событие. 13 марта Иньяки Апестегуйя, приглашенный автор этого информационного портала, задался вопросом: «Рухнет ли частный кредит в Соединенных Штатах?». В своем анализе предприниматель показал, как такие финансовые гиганты, как Cliffwater и BlackRock, также испытывают этот кризис.
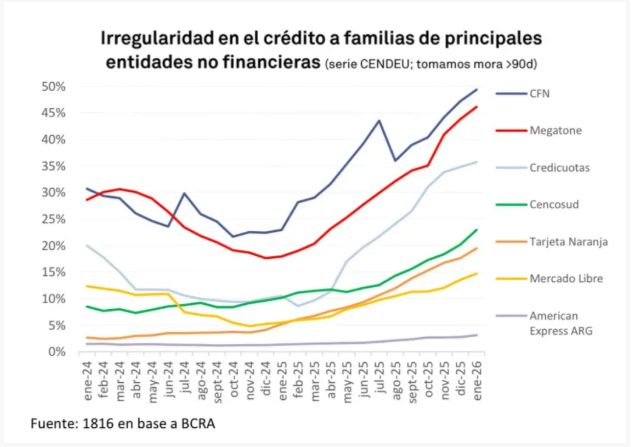
И Латинская Америка не застрахована от этой проблемы. В течение последнего месяца аргентинская пресса, например, сообщала о том, как семьи и малые и средние предприятия все больше и больше задолжали, в основном, финтех-компаниям, которые предоставляют кредиты тем, кого традиционные банки обычно отвергают (считая их заемщиками с низкой платежеспособностью). Эта ситуация, если она усугубится, неизбежно ударит по кредитным организациям.
Итак, давайте суммируем в 5 ключевых пунктах все необходимое для понимания того, что это за кризис частного кредитования, который формируется, как он начался и какие могут быть его последствия в будущем.
1. Частный кредит: рынок, который рос в тени
Чтобы понять надвигающийся кризис, сначала нужно понять, что такое частный кредит и кто в нем участвует.
С одной стороны, это инвесторы: пенсионные фонды, страховые компании, семейные офисы и крупные управляющие компании, такие как Blackstone, Ares или Apollo.
Но не только они. В последние годы рынок частного кредита также открылся для частных инвесторов, которые искали более высокую доходность, чем по банковским депозитам или традиционным облигациям.
Именно такой случай, о котором CriptoNoticias сообщила вчера и о котором говорится в начале этого текста: инвесторы фонда Apollo в настоящее время не могут вывести всю сумму своего капитала. Это люди, которые вложили свои сбережения в финансовый инструмент (который выдает кредиты другим лицам или компаниям) для получения дохода, и сегодня они не могут получить доступ ко всем своим деньгам.
В отличие от покупки акций или облигаций на бирже, все эти инвесторы предоставляют свои деньги без участия банков или регулируемых рынков, в обмен на более высокую доходность. При этом эти деньги заморожены: нет ликвидного вторичного рынка, где можно продать позицию, если необходимо выйти.
С другой стороны, это заемщики: средние компании, которые не имеют доступа к традиционному банковскому кредитованию, а также, в наиболее уязвимом сегменте системы, потребители с низким кредитным рейтингом, которые финансируют повседневные покупки через финтех-компании и схемы "купи сейчас, плати позже". Это те, кто получают деньги и берут на себя долг.
Проблема в том, что эта модель работала, пока деньги были дешевыми, и инвесторам не требовалось возвращать свой капитал. Когда условия меняются, структурные слабости становятся очевидными с обеих сторон: более слабые заемщики начинают не платить, а инвесторы, которые хотят выйти, обнаруживают, что не могут сделать это без значительных потерь. Когда многие пытаются выйти одновременно, лопается пузырь.
2. Крупнейшие фонды уже начали закрывать двери
То, что до недавнего времени было теоретическим предупреждением, имеет конкретные имена, фамилии и цифры.
Один из примеров, приведенных Apezteguía в упомянутом анализе, - это Cliffwater Corporate Lending Fund (CCLFX), один из крупнейших фондов частного кредита в США, с активами под управлением в размере 32,5 миллиарда долларов. Этот фонд обещал своим инвесторам возможность вывода капитала каждые три месяца, с лимитом в 5% в квартал.
Заявки составили 7% (некоторые источники сообщают о 14%), превысили этот лимит, и фонд был вынужден срочно продавать активы по ценам, которые были на 10% ниже заявленной стоимости.
Это не единичный случай. Компания Blue Owl полностью приостановила выплаты по одному из своих фондов. Компания FS KKR сократила дивиденды на 25% в конце 2025 года. Компания Blackstone зафиксировала рекордные оттоки средств. Компания BlackRock (крупнейшая в мире управляющая компания активами) была вынуждена ограничить массовые оттоки средств из своего фонда HLEND: инвесторы запросили вывод 1,2 миллиарда долларов, и управляющая компания решила выплатить только 620 миллионов долларов, что является максимальной суммой, разрешенной по контракту.
Аналитик Крис Айронс, пишущий под псевдонимом Quoth the Raven, также описал случай фонда Stone Ridge Alternative Lending Risk Premium Fund (LENDX), который покупает кредиты, выданные финтех-компаниями, такими как Affirm, LendingClub и Upstart. Когда инвесторы захотели вывести свои средства, Stone Ridge сообщила, что сможет удовлетворить лишь около 11% запросов на возврат средств.
Механизм работает, пока никто не паникует. Когда это происходит, неликвидность лежащих в основе кредитов становится неразрешимой проблемой.
3. Дешевые кредиты увеличили стоимость активов, а не производительность
Механизм работы фонда точно описывает аналитик и финансовый писатель Чарльз Хью Смит. Как сообщало CriptoNoticias, кредиты можно создавать в практически неограниченных количествах всего лишь несколькими кликами, в то время как производительные инвестиции растут постепенно, медленно и дорого.
Избыток кредитов, который не может быть использован в новых проектах, направляется в существующие активы: жилье, акции, уже построенные предприятия.
Смит приводит два примера, иллюстрирующих эту диспропорцию. Если индекс S&P 500 рос бы в соответствии с ВВП с кризиса 2008 года, сегодня он был бы около 3450 пунктов, а не нынешних 6500.
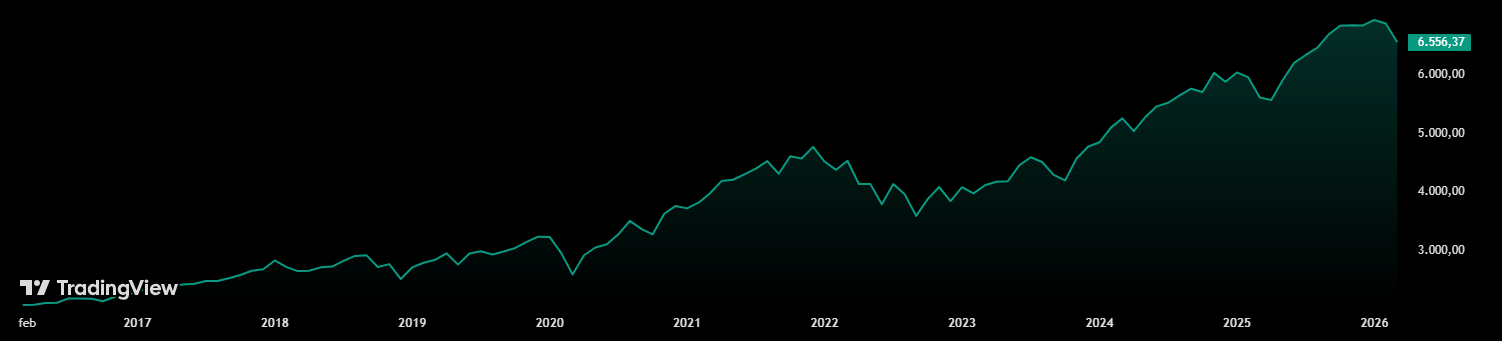
И если бы цены на жилье в США росли в соответствии с инфляцией, по словам Смита, они стоили бы на 40% меньше, чем сегодня. Это не незначительные отклонения: это следствие десятилетий неправильного распределения кредитов.
В результате возникает спираль: больше кредитов повышает цены на активы, более дорогие активы служат залогом для получения большего количества кредитов, и все повторяется.
Тем временем, наибольшую выгоду получают те, кто уже обладает значительным капиталом, поскольку они получают доступ к более дешевым деньгам и могут покупать то, что другие не могут себе позволить.
Предупреждение совпадает с анализом экономиста Ричарда Букстабера, известного тем, что предвидел ключевые динамики кризиса 2008 года. Букстабер описывает текущую финансовую систему как «тесно связанную»: локальный сбой может привести к глобальному коллапсу. И самым слабым звеном, по его словам, является именно частный кредит.
4. Искусственный интеллект и «покупай сейчас, плати потом» усугубляют проблему.
Существуют два конкретных фактора, которые несколько аналитиков, упомянутых здесь, точно определяют.
- Первый – это искусственный интеллект. Примерно 19% средств, выданных на рынке частного кредитования, направлены компаниям, занимающимся программным обеспечением, которые сегодня напрямую страдают от прогресса искусственного интеллекта. Анализ UBS оценивает, что это может привести к дополнительным убыткам в размере до 120 миллиардов долларов к концу 2026 года, при этом уровень неплатежей в экстремальном сценарии может достичь 15%.
- Второй фактор – это потребительский кредит низкого качества. Сегмент «покупай сейчас, плати потом» (BNPL, аббревиатура от английского "Buy Now, Pay Later"). Аналитик Айронс прямо говорит о своей оценке: компании выдают кредиты потребителям, у которых нет ликвидности для покрытия основных расходов наличными или которые уже исчерпали другие, более традиционные, источники кредита.
Проблема не ограничивается только США. В Аргентине, по данным консалтинговой компании Zentrix, 6 из 10 домохозяйств взяли кредиты на повседневные расходы за последние шесть месяцев. Финансовая технологическая компания UALÁ сталкивается с неплатежами по более чем 40% выданных кредитов. Другие местные финтех-компании демонстрируют аналогичные показатели. Эксперимент «кредита для всех» может подойти к концу.
5. Как биткоин поведет себя в этом кризисе?
Неизбежный вопрос для читателей CriptoNoticias: что все это означает для биткоина (BTC)? Честный ответ состоит из двух частей.
Первое – это корреляция в краткосрочной перспективе. С начала пандемии 2020 года биткоин продемонстрировал значительную корреляцию с традиционными рынками. В периоды острого финансового стресса инвесторы продают все, что могут продать, и биткоин, будучи одним из самых ликвидных активов в мире, часто оказывается в числе первых активов, которые продаются.
Принудительное снижение долговой нагрузки в частном секторе, вероятно, потянет биткоин вниз на начальном этапе. Если эта гипотеза верна, текущая криптозима еще не закончилась. И именно взрыв кредита в частном секторе может стать катализатором, который приведет биткоин к дну цикла, по гораздо более низким ценам, чем сейчас.
Однако, биткоин также обладает заметной способностью к быстрому восстановлению. Поэтому, вторая часть ответа указывает в противоположном направлении. Иньяки Апестегуйя четко это формулирует: биткоин предлагает то, чего не может предложить кредит в частном секторе, а именно – глобальную ликвидность 24 часа в сутки, 7 дней в неделю. И это происходит без посредников, которые могут закрыть доступ, или контрактов, которые могут зафиксировать инвестора в устаревших секторах, когда рынок становится нервным.
Самая показательная парадоксальность момента, отмеченная Апестегуйя: в то время как BlackRock приостанавливает вывод средств из своего традиционного фонда кредита в частном секторе, одновременно он продвигает свой токенизированный фонд BUIDL, выводя его на Uniswap. Крупнейший в мире управляющий активами делает ставки в двух направлениях одновременно, и это многое говорит.
Следовательно, можно ожидать, что биткоин сначала отреагирует снижением, а затем рынок поймет его преимущества, и его цена резко вырастет. Также, по мнению Апестегуйя, можно выделить некоторые криптовалюты, связанные с индустрией токенизации (поскольку децентрализованные кредиты являются одной из областей этой индустрии).
У биткоина есть все, чтобы преуспеть (но он не пройдет через кризис без боли)
Чарльз Хью Смит написал, что страх распространяется гораздо быстрее, чем жадность. Это простое наблюдение, но оно точно описывает то, что произойдет, если этот кризис углубится: не плавное падение, а паника.
Во время паники первым, кто добирается до выхода, остается целым. Кредит в частном секторе имеет заблокированную дверь. Биткоин, со всеми своими недостатками и волатильностью, по крайней мере, имеет открытую дверь 24 часа в сутки, 7 дней в неделю.
Bitcoin появился, как раз, в результате кризиса доверия: кризиса 2008 года. Если кризис частного кредитования усилится и затронет традиционные рынки, вопрос, который миллионы вкладчиков зададут себе, будет таким же, как семнадцать лет назад, но с одним важным отличием: на этот раз альтернатива уже существует, у нее уже есть цена, ликвидность и история.
Система, которая обещала безопасную доходность, демонстрирует свою непрочность. Bitcoin может стать главным бенефициаром этого открытия.
Теги: Анализ и исследования Bitcoin (BTC) Рекомендации Цены и торговля
У вас есть важная информация для наших репортеров? Свяжитесь с нами