
Inflación, guerra y tasas: el trío que rompió los modelos predictivos de bitcoin en 2026
Инфляция, война и процентные ставки: три фактора, которые нарушили прогнозы по цене биткоина на 2026 год.
- В краткосрочной перспективе макроэкономические факторы оказывают большее влияние, чем нарративы биткоин-сообщества.
- В долгосрочной перспективе дефицит биткоина по-прежнему обеспечивает значительный потенциал для роста.
Математические модели, которые в течение многих лет объясняли цену биткоина, перестали работать. Это основной тезис анализа, опубликованного 27 марта 2026 года специалистом по инвестициям Томмазо Скарпеллини.
Основная гипотеза, которую представляет Скарпеллини в своей рассылке Financial Serenity, может быть неприятной для многих: дефицит - основной аргумент в пользу роста - не является определяющим фактором цены биткоина.
Скарпеллини определяет две модели, которые исторически доминировали в нарративе оценки биткоина и которые, по его мнению, «в настоящее время дают сбой».
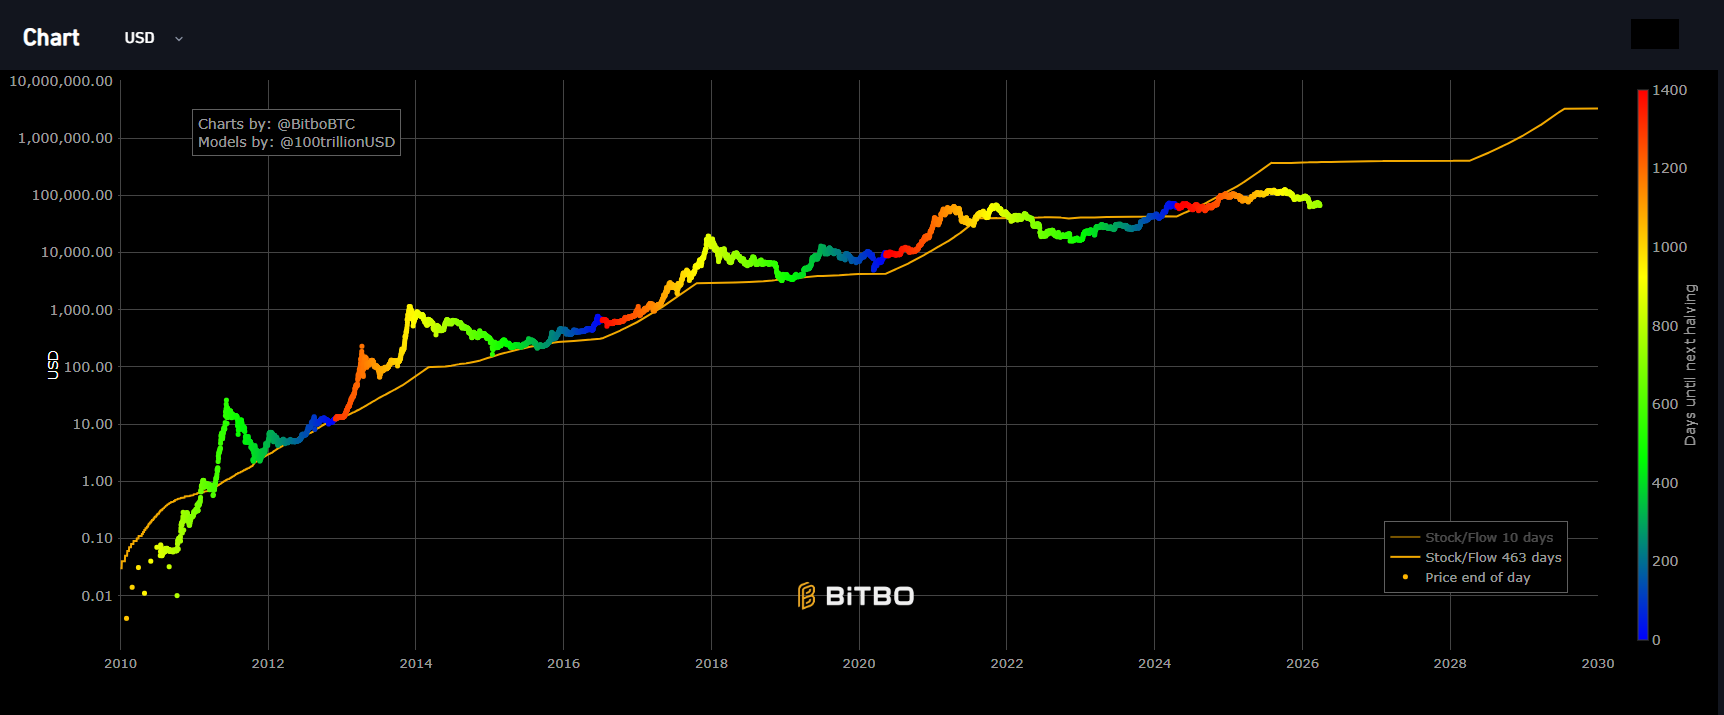
Первая модель - stock-to-flow (S/F), которая измеряет стоимость актива в соотношении с его относительной редкостью.
Согласно этой метрике, у биткоина S/F составляет 113, что более чем в два раза выше, чем у золота, индекс которого составляет 60. Логика подсказывает, что биткоин должен быть более ценным, чем металл.
Однако аналитик отмечает, что модель «до 2022 года хорошо описывала тенденцию биткоина, но в настоящее время дает сбой», и отмечает, что «о ней все меньше и меньше говорят» в сообществе.
Вторая модель - Halving Price Regression (HPR), широко известная как «радужная диаграмма».
Это нелинейная регрессия, построенная на основе цен на биткоин на даты каждого халвинга. HPR предполагает, что каждый цикл халвингов должен повышать цену по предсказуемой траектории. Но, по мнению Скарпеллини, «модель не смогла описать эволюцию рынка, и цикл остается зафиксированным в нижней части радуги».
Предполагаемые сбои в модели привели к тому, что Blockchain Center, организация, создавшая эту диаграмму, неоднократно вносила в нее изменения, чтобы привести ее в соответствие с ценой биткоина.
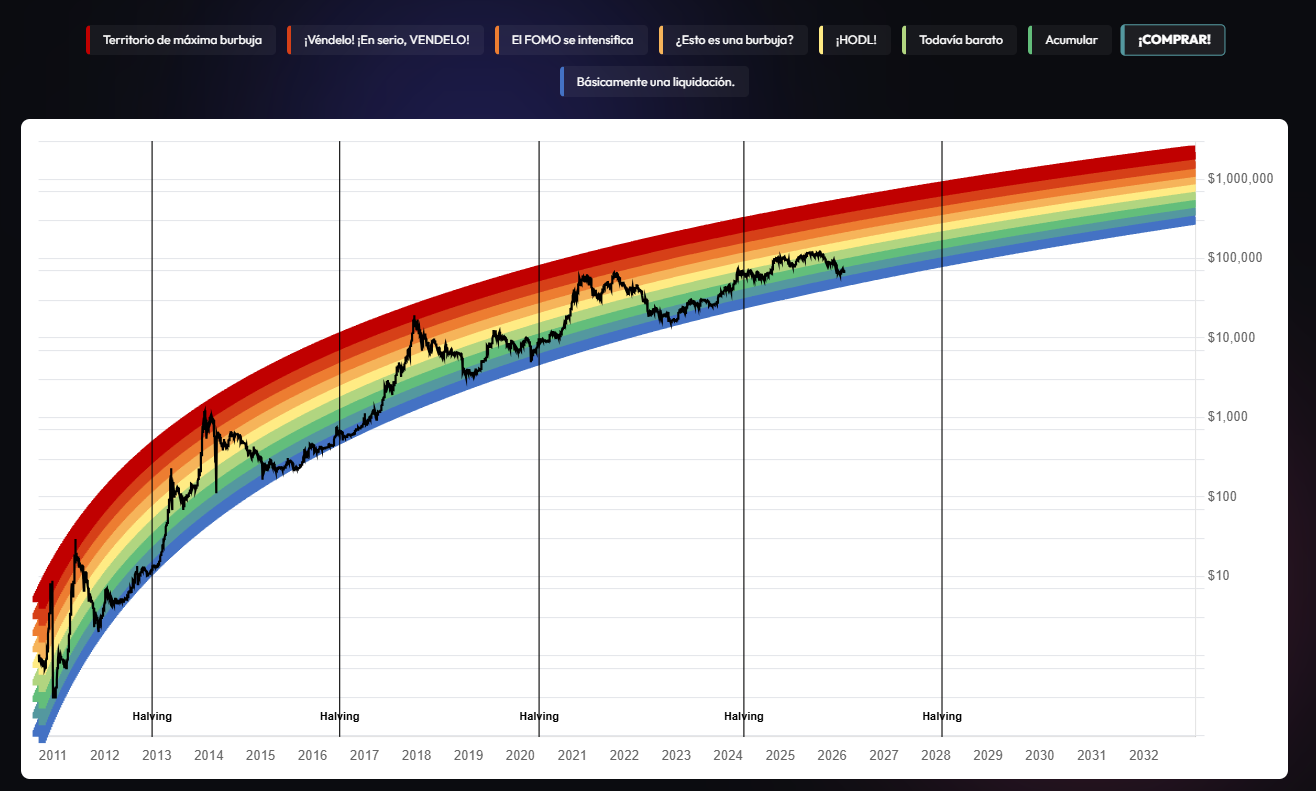
Тем не менее, необходимо уточнить, что «график радуги» не претендует на серьезность. Как объясняло издание CriptoNoticias, сам создатель этой модели, Хольгер Ром, указывает, что это всего лишь мем или шутка, которую он придумал, чтобы поднять настроение биткоинерам.
Кроме того, стоит отметить: отсутствие точного прогноза конкретного цикла не означает окончательную недействительность модели. Можно утверждать, что релевантный горизонт оценки, например, для S/F, составляет десятилетия, а не месяцы.
Критика Скарпелли, однако, носит не технический, а структурный характер: проблема заключается не в калибровке моделей, а в их базовых предположениях.
Биткоин как актив с высокой бетой
Если дефицит не является движущей силой цены биткоина, то что же мотивирует его колебания? По мнению аналитика, ответ заключается в растущей корреляции биткоина с американскими технологическими индексами.
«Корреляция возросла до такой степени, что, по моему мнению, биткоин стал своего рода активом с высокой волатильностью S&P 500 и Nasdaq 100», — пишет он. На практике это означает, что биткоин усиливает движения фондового рынка: он растет больше, когда растет Nasdaq, и падает больше, когда падает.
По мнению Скарпелли, основная причина в том, что «цена биткоина определяется только спросом. И спрос, в свою очередь, не зависит от дефицита. Вероятно, так всегда было».
Этот момент, пожалуй, самый провокационный в тексте. Если спрос на биткоин никогда не был связан с дефицитом, а зависел от спекулятивного аппетита, глобальной ликвидности и институциональных потоков, то архитектура повествования, на которой многие биткоинеры основываются, построена на слабой основе.
Влияние войны с Ираном
Здесь анализ приобретает непосредственное значение. Скарпеллини напрямую связывает геополитическую ситуацию с показателями биткоина: конфликт в Иране повысил равновесную инфляцию на год — показатель, который рынок облигаций ожидает увидеть в качестве инфляции в ближайшие двенадцать месяцев — примерно до 5%. Это повышает ожидания относительно краткосрочных процентных ставок, что, в свою очередь, сокращает доступную ликвидность для активов, считающихся «рискованными».
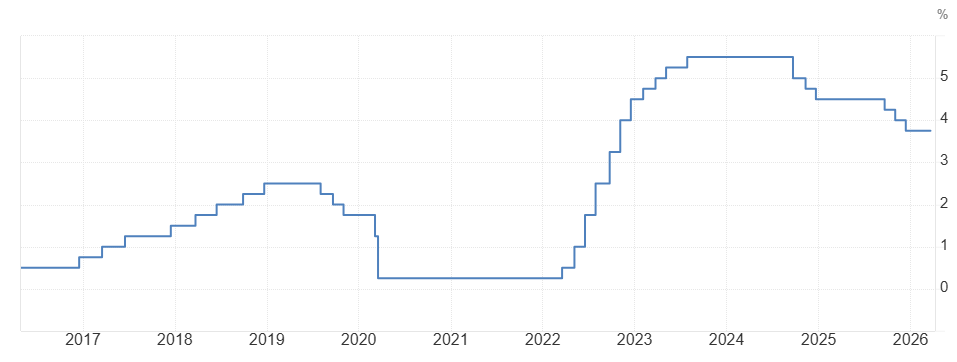
«Если стоимость краткосрочных денег растет, то ликвидность, которую Федеральная резервная система вливает в систему, и фискальный стимул Трампа окажут менее значительное влияние на концепцию дефицита биткоина», — утверждает аналитик. Он отвергает сравнение с золотом: этот металл выиграл от массовых покупок со стороны центральных банков, что является государственным потоком, которым биткоин пока не обладает. «Следовательно, биткоин, естественно, следует динамике, гораздо более близкой к рынку денежных средств», — заключает он.
В долгосрочной перспективе все меняется
Однако, несмотря на то, что многие могут подумать, прочитав это, аналитик не делает пессимистичных выводов.
Его бычий аргумент в долгосрочной перспективе основан на трех столпах: рынок считает инфляционное воздействие энергетического конфликта временным, дефицит биткоина реален (никогда не будет существовать больше 21 миллиона биткоинов), хотя он и не «монетизируется» в текущем цикле, и что институциональные потоки — ETF, корпоративные стратегии — продолжат расширяться.
«В долгосрочной перспективе может возникнуть интересный разрыв в оценках», — пишет он. Его окончательная оценка для пары BTC/USD — «держать», с предупреждением, что те, кто покупает на этом уровне, должны иметь достаточный горизонт для усвоения того, что рынок считает циклом корректировки, который может занять до пяти лет.
Чтение работ Scarpellini, в сущности, представляет собой взгляд человека, который не верит в биткоин по убеждению — "для меня биткоин не имеет никакой полезности", — но при этом верит в структуру индустрии, которая его поддерживает. Это различие, в вечном споре между максималистами и скептиками, помещает его анализ на неудобную позицию для обеих сторон.
Теги: Анализ и исследования Биткоин (BTC) Рекомендовано Цены и торговля
У вас есть важная информация для наших журналистов? Свяжитесь с нами