
6 de cada 10 familias de Argentina tienen deuda no bancaria
6 из 10 семей в Аргентине имеют небанковский долг
- Высокие процентные ставки по этим кредитам затрудняют своевременное погашение.
- В мировом масштабе формируется кризис частного кредитования.
В Аргентине 6 из 10 семей в последние шесть месяцев обращались к небанковским кредитам, то есть к источникам финансирования, отличным от традиционной банковской системы, для покрытия основных расходов, таких как продукты питания, коммунальные услуги или аренда.
Это явление отражает ситуацию, в которой находится страна: речь уже не идет о финансировании потребления, а о необходимости брать в долг, чтобы дожить до конца месяца. Об этом свидетельствует отчет консалтинговой компании Focus Market, опубликованный 6 апреля 2026 года.
Анализ основан на опросе, проведенном среди 2670 домохозяйств, а также на данных Национального обследования домашних хозяйств (EPH) за третий квартал 2025 года и статистических данных Центрального банка Аргентины (BCRA).
В отчете указано, что аргентинские семьи накопили более 39 триллионов песо (примерно 27 миллиардов долларов США) в виде долгов: из них 32,1 триллиона песо аргентинских принадлежат банковской системе, а 6,9 триллиона песо аргентинских - небанковским обязательствам.
Разрыв также отражается в средних показателях на одно домохозяйство: банковские долги составляют в среднем 5 702 809 песо, в то время как небанковские долги - 1 149 431 песо.
Быстрый кредит, но все более дорогой
В условиях, когда заработная плата не успевает за инфляцией, а стоимость жизни продолжает расти, все больше семей обращаются к небанковским кредитам, то есть к займам, предоставляемым необанками и цифровыми платформами, такими как Mercado Pago, Ualá, Brubank или Naranja X, вместо традиционных банков.
Главное преимущество - это скорость: одобрение почти мгновенное и минимальные требования для получения. Но этот доступ имеет высокую цену.
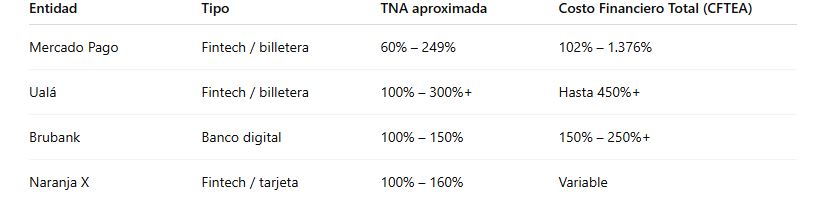
Процентные ставки варьируются в зависимости от профиля пользователя, но во всех случаях они находятся на высоком уровне. Например, в Mercado Pago процентные ставки по личным кредитам могут составлять номинальные ставки от 60% до 249% годовых, а общая финансовая стоимость может достигать от 102% до 1376%.
В Ualá процентные ставки начинаются с уровня, близкого к 100%, и могут превышать 300%, а общая стоимость может достигать более 450% годовых.
Brubank, в свою очередь, обычно предлагает процентные ставки в диапазоне от 100% до 150% (https://help.brubank.com/es/articles/13124163-cuales-son-las-tasas-vigentes), с финансовыми издержками, которые могут превышать 250%, в то время как Naranja X предлагает ставки в промежуточном диапазоне, близком к 100–160% годовых (https://www.naranjax.com/prestamos), в зависимости от клиента.
Это означает, что многие семьи берут дорогие кредиты для покрытия основных расходов, что в конечном итоге усугубляет проблему, которую они пытаются решить.
И отсюда возникает еще один важный вопрос: проблема заключается не только в кредитах, но и в просрочках.
В январе 2026 года процент невозвращенных кредитов населению достиг 10,6%, самого высокого уровня за более чем две десятилетия, с 15 последовательными месяцами роста.
Пузырь, который может лопнуть во всем мире
То, что происходит в Аргентине, не является изолированным случаем. На международном уровне начинают появляться признаки напряженности на рынке частного кредитования, сегмента, который быстро рос за пределами традиционной банковской системы, как неоднократно сообщало CriptoNoticias.
"Глобальная финансовая система сидит на бомбе замедленного действия, созданной из дешевых кредитов", - предупредил аналитик Чарльз Хью Смит.
Суть проблемы структурна: как на местном, так и на международном уровне, кредитование вне банковской системы может быстро расширяться, но этот рост не всегда сопровождается улучшением доходов или экономической активности.
Когда этот разрыв увеличивается, кредитование становится труднее поддерживать, что увеличивает риск напряженности и нестабильности в системе, поскольку сами кредиторы начинают страдать от неплатежей заемщиков. Если произойдет массовый крах кредитных компаний, это вызовет цепную реакцию, которая затронет различные секторы мировой экономики.
Теги: Аргентина Банки и страхование Последние новости Национальная валюта Кредиты Региональные новости
У вас есть важная информация для наших журналистов? Свяжитесь с нами