
Why Crypto Adoption Isn’t Translating Into Everyday Payments
Почему распространение криптовалют не приводит к их повсеместному использованию в повседневных платежах
Недавнее исследование, проведенное среди более чем 5700 держателей биткойнов (BTC), выявило явный разрыв между убеждениями и поведением в сфере криптовалют. Хотя почти 80% респондентов поддерживают более широкое распространение криптовалют, 55% заявили, что редко или никогда не используют цифровые активы для повседневных платежей.
Этот растущий разрыв между убеждениями и реальным использованием указывает на то, что самым серьезным вызовом для отрасли больше не является осведомленность или идеологическая поддержка, а что-то другое.
Большинство пользователей криптовалют поддерживают их распространение, но редко их используют: вот почему
Опрос GoMining охватил пользователей из разных регионов. Наибольшая доля респондентов была из Европы (45,7%) и Северной Америки (40,1%).
Участники также представляли широкий спектр уровней опыта, примерно поровну разделенные между новичками в криптовалютах и держателями, которые уже несколько лет находятся на рынке.
Эта структура указывает на то, что ограничения, связанные с использованием криптовалют, не ограничиваются определенным регионом или профилем пользователя. Опрос показал, что использование криптовалют для платежей остается нишевым явлением среди пользователей.
Всего 12% респондентов использовали криптовалюту для ежедневных платежей. Этот показатель умеренно увеличивается до 14,5% еженедельно и до 18,3% ежемесячно. Тем не менее, большинство сообщили, что редко или никогда не используют криптовалюту вообще.
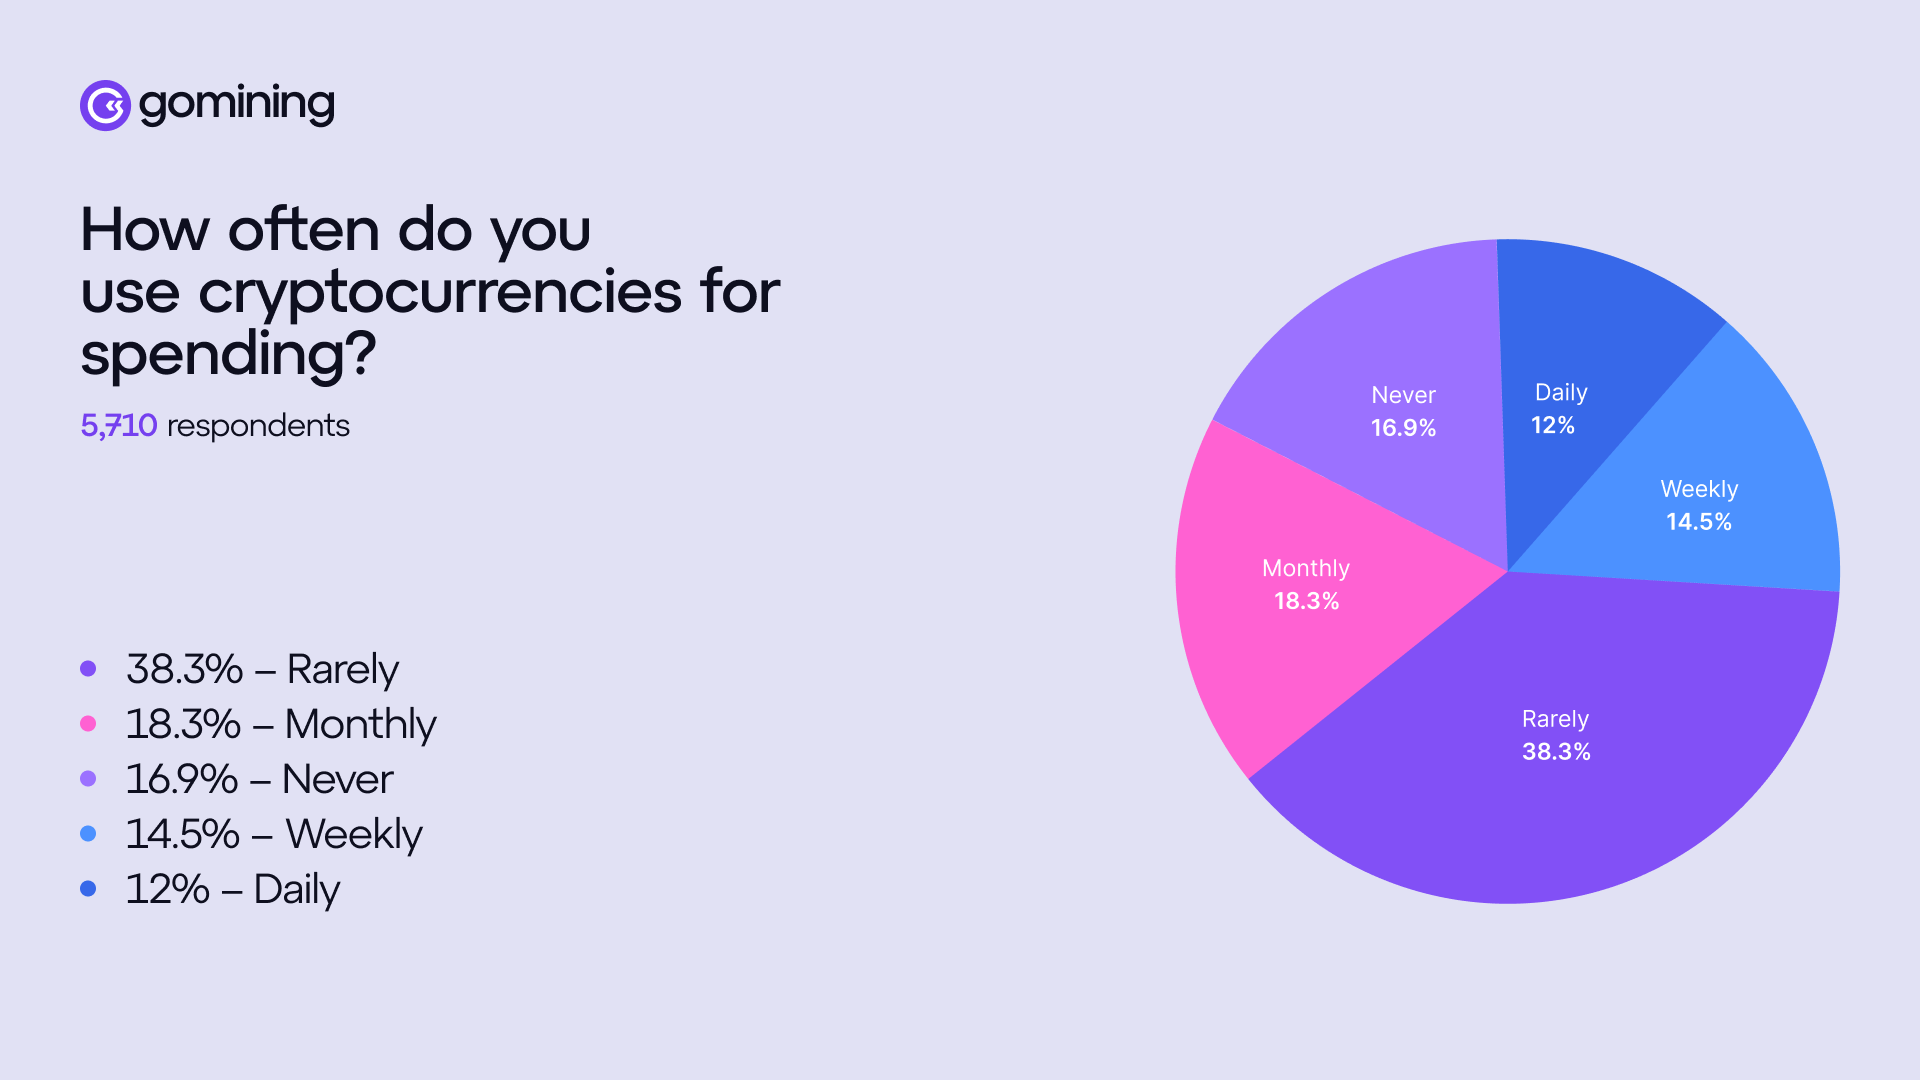
Использование криптовалюты в качестве способа оплаты. Источник: GoMining
Анализ поведения при оплате показывает, где криптовалюта наиболее эффективно используется. Наибольшую долю составляют цифровые товары (47%), за ними следуют покупки в играх (37,7%) и транзакции в электронной коммерции (35,7%).
Это указывает на то, что пользователи уже активно используют криптовалюту в цифровых средах, которые изначально поддерживают платежи. За пределами этих сфер использование криптовалюты для платежей значительно снижается.
Результаты показали, что проблемы, связанные с инфраструктурой, остаются основным препятствием для использования криптовалют. Респонденты назвали ограниченное количество торговых точек, принимающих криптовалюту (49,6%), высокие комиссии (44,7%) и волатильность (43,4%) основными причинами, по которым они не используют криптовалюту для платежей. Примечательно, что 36,2% пользователей также указали на потенциальные мошенничества как на важную причину.
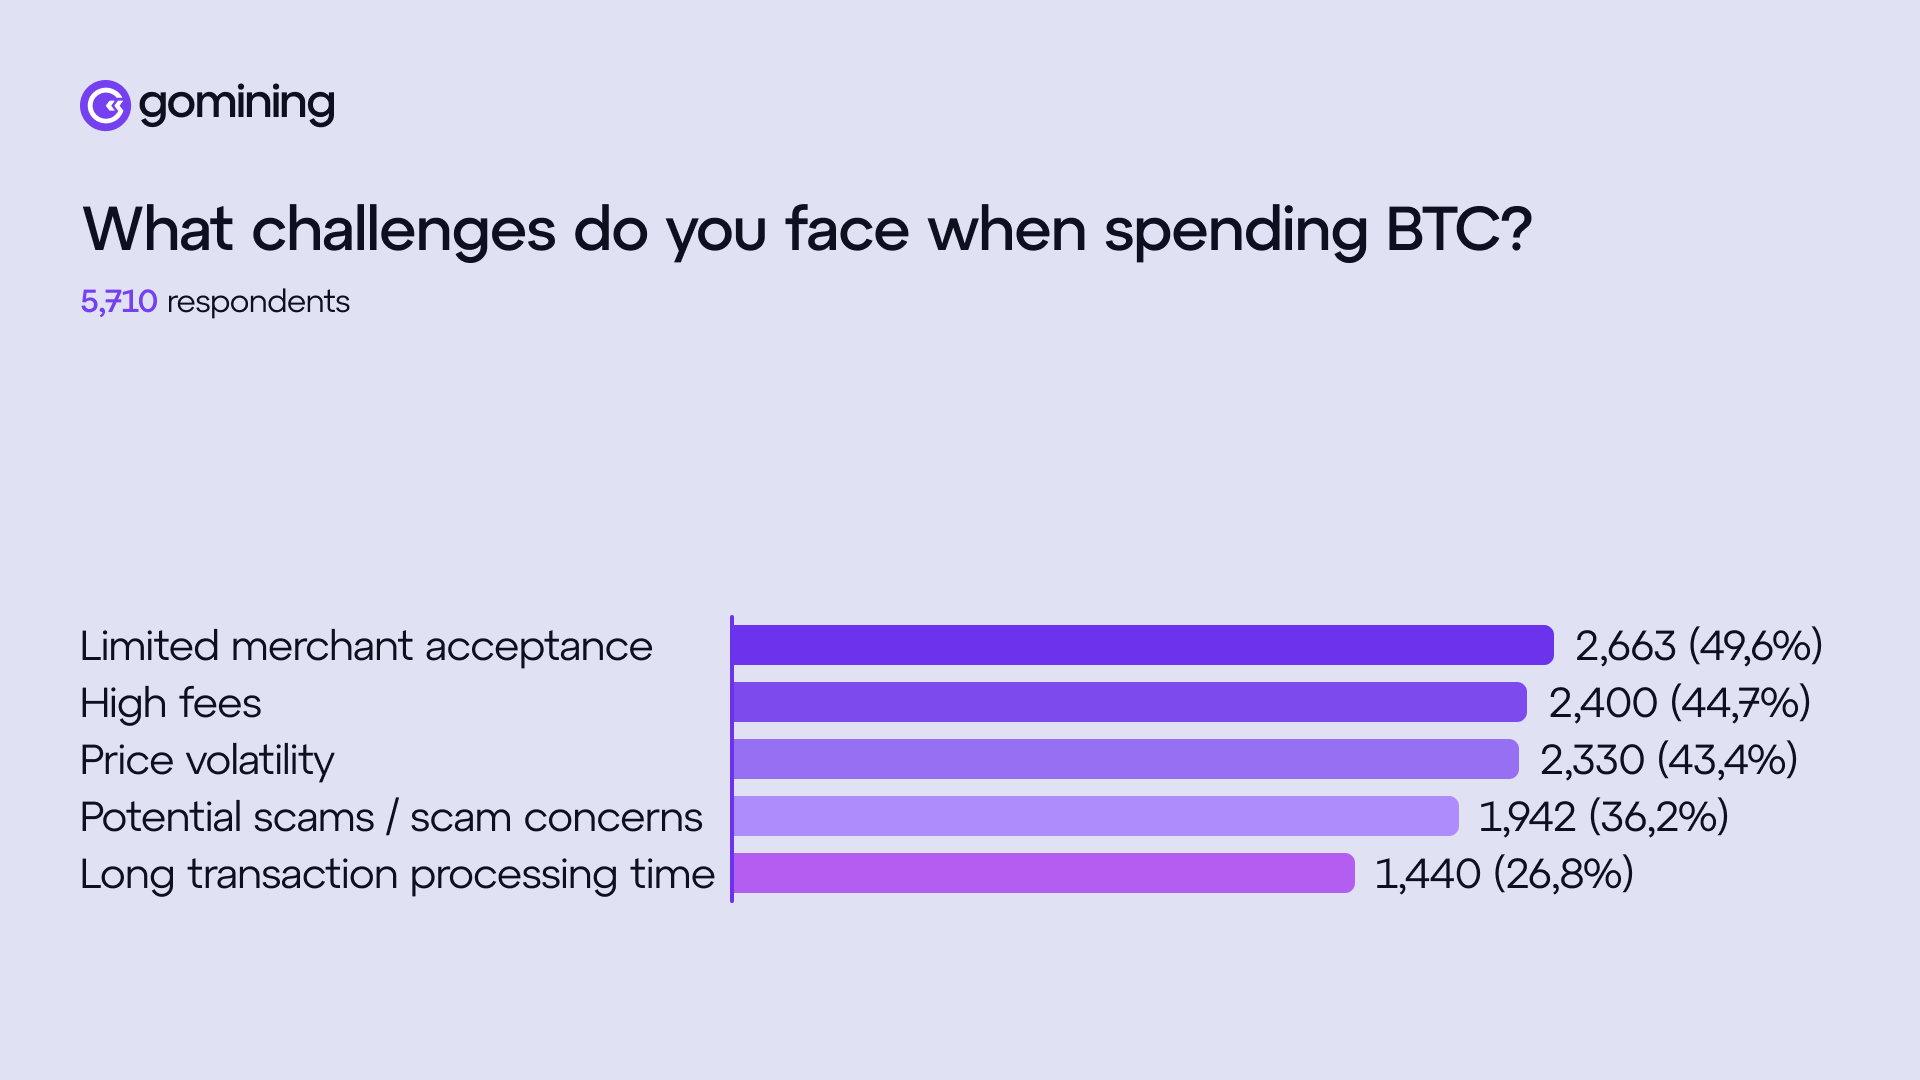
Препятствия для использования биткойна для платежей. Источник: GoMining
Генеральный директор GoMining, Марк Залан, заявил изданию BeInCrypto, что если использование криптовалюты связано с дополнительными сложностями, такими как выбор сети, управление комиссиями, учет волатильности цен или понимание того, как исправить ошибку, большинство пользователей продолжат рассматривать это как нечто новое.
"Для обычных пользователей "реальная полезность" начинается тогда, когда криптовалюта уходит на второй план. Когда она принимается там, где они уже совершают покупки, стоимость должна быть явно конкурентоспособной, расчеты должны быть быстрыми, а потребительские ожидания, такие как получение чеков или разрешение споров, должны быть удовлетворены. Чтобы привлечь такого пользователя, оплата криптовалютой должна казаться такой же скучной и надежной, как оплата картой", - заявил он.
Кроме того, топ-менеджер добавил, что проблема заключается не столько в "проблеме принятия", сколько в "проблеме повседневного использования продукта".
"Люди могут быть открыты для криптовалюты в принципе, но при этом продолжают использовать карты и банковские приложения, потому что эти варианты принимаются везде и кажутся простыми. Результаты нашего опроса подтверждают это: интерес существует, но регулярное использование прекращается, когда прием платежей нестабилен, стоимость кажется непредсказуемой, а волатильность вызывает опасения", - сказал он.
Залан отметил, что обилие токенов не автоматически создает повседневную полезность, потому что большинство токенов не устраняют повседневные трудности для обычных потребителей.
Практическая полезность возникает там, где криптовалюта предлагает четкие структурные преимущества, такие как трансграничные переводы ценностей, более быстрые расчеты и возможность программирования. В результате, отрасль все больше внимания уделяет платежным системам и интеграциям, а не ожидает, что пользователи будут активно управлять и ориентироваться в десятках различных активов.
Платежи в биткоинах: ожидания пользователей, основанные на стимулах
Между тем, опрос показал, что именно мотивирует пользователей выбирать криптовалюту вместо традиционных способов оплаты. Конфиденциальность и безопасность оказались ведущими факторами, указанными 46,4% респондентов. Вознаграждения и скидки также оказались важными, получив 45,4%.
Что касается платежей в биткоинах, пользователи четко выразили свои ожидания. 62,6% указали на более низкие комиссии. Вознаграждения или кэшбэк, как и более широкое принятие среди продавцов, последовали за этим, получив соответственно 55,2% и 51,4%.
Примечательно, что почти половина респондентов заявила, что ожидает получать доход или вознаграждения каждый раз, когда совершает оплату. Это подчеркивает, насколько сильно сформировались ожидания, основанные на стимулах.
Данные также указывают на более масштабный сдвиг в том, как пользователи воспринимают биткоин. Хотя многие по-прежнему считают себя долгосрочными держателями, растущий интерес к майнингу, продуктам, приносящим доход, и токенизированной вычислительной мощности свидетельствует о предпочтении биткоина, который активно приносит доход, а не просто лежит на кошельке.
В этом контексте платежи все чаще рассматриваются как еще одна возможность для увеличения активов. Залан отметил, что стимулы являются стандартным механизмом в платежах.
Он объяснил, что традиционные системы также используют структуры стимулов. Они предлагают вознаграждения потребителям, экономические выгоды эмитентам и предсказуемые расчеты для продавцов.
«Ожидать, что платежи в криптовалюте начнут широко использоваться без аналогичных механизмов, которые делают переход выгодным, нереалистично. То, какие стимулы работают, показывает, где остаются основные препятствия: если бы процесс был уже дешевле, быстрее и повсеместно принимался, стимулы имели бы меньшее значение. Сейчас стимулы компенсируют затраты на переход и помогают людям формировать привычки, пока экосистема преодолевает разрыв в плане принятия, возвратов/ожиданий в отношении ресурсов и удобных способов оплаты», – отметил генеральный директор.
Может ли биткоин быть одновременно инструментом для платежей и средством сбережения?
Респонденты также рассказали о том, для чего они могли бы использовать биткоин в будущем. Наиболее распространенным ответом были повседневные расходы (69,4%). За этим следовали игры и цифровые развлечения (47,3%) и товары высокого класса или предметы роскоши (42,9%).
С точки зрения пользователей, биткоин не ограничивается нишевыми сценариями использования, а все чаще рассматривается как жизнеспособный вариант для повседневных трат. Однако это также поднимает важный вопрос: если биткоин станет популярным средством для ежедневных платежей, укрепит ли это его роль в качестве средства сбережения или рискует ли это ослабить эту концепцию?
Залан считает, что более широкое использование биткоина в качестве средства оплаты в конечном итоге укрепит его роль в качестве средства сбережения. Он объяснил, что статус средства сбережения – это, в конечном счете, результат социального и рыночного взаимодействия.
Он формируется за счет ликвидности, надежных расчетов и степени интеграции актива в реальные финансовые системы. По его мнению,
«Чем чаще биткоин используется (даже через такие решения, как Lightning или карты), тем больше он ведет себя как надежный денежный актив с устойчивым спросом и развитой инфраструктурой».
Он подчеркнул, что опасения по поводу «размывания» часто возникают из-за путаницы между использованием в качестве средства оплаты и потерей уверенности. В зрелых финансовых системах долгосрочное владение и повседневное использование не являются взаимоисключающими, при условии, что инфраструктура устраняет препятствия.
Оглядываясь на 2026 год, Залан описал более реалистичный сценарий: биткоин будет служить резервом и основой для расчетов, в то время как удобные платежные решения будут обеспечивать процесс оплаты, позволяя пользователям совершать транзакции, не задумываясь о блоках, комиссиях или времени.
Статья: Почему распространение криптовалют не приводит к их повсеместному использованию в повседневных платежах. (Оригинал статьи опубликован на BeInCrypto).