
A sudden shift in Ethereum staking is draining billions from exchanges toward a new corporate elite
Резкое изменение в стейкинге Ethereum приводит к оттоку миллиардов долларов с бирж к новой корпоративной элите
К концу 2025 года, сегмент рынка, который большинство трейдеров Ethereum редко отслеживают, создал позицию, достаточно большую, чтобы иметь значение для всех остальных.
Ежегодный отчет Everstake о стейкинге Ethereum оценивает, что совокупные "цифровые активы" публичных компаний на конец декабря составляли примерно 6,5–7,0 миллионов $ETH, что более 5,5% от общего предложения.
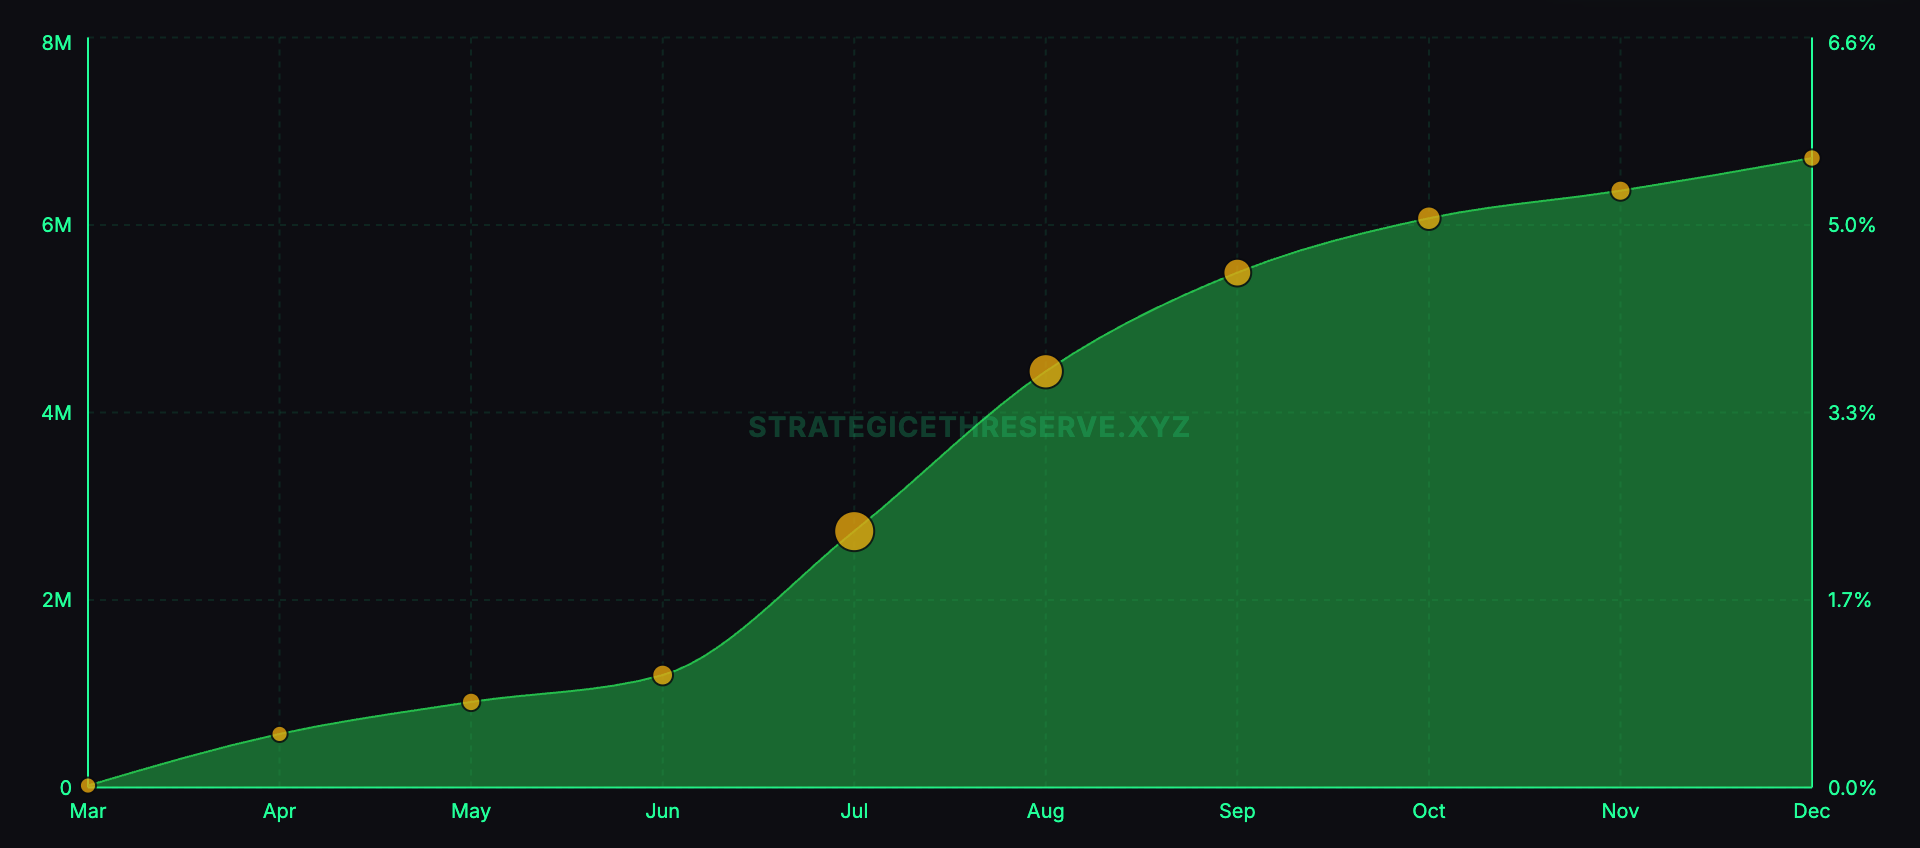
Эта цифра огромна, но более важным является то, почему эти компании выбрали $ETH изначально.
Стратегия корпоративных казначейств для Bitcoin основана на дефиците и рефлексивности: покупайте монеты, позволяйте рынку переоценивать акции с премией, а затем выпускайте акции для покупки большего количества монет.
Ethereum добавляет второй компонент, которого нет у Bitcoin. После приобретения $ETH его можно использовать для стейкинга, что позволяет получать протокольные вознаграждения за обеспечение безопасности сети. Everstake оценивает этот поток вознаграждений примерно в 3% годовых для операторов, использующих модель казначейства.
Корпоративная казначейство $ETH стремится стать публичной компанией, которая владеет $ETH, получает дополнительные $ETH за счет стейкинга и убеждает инвесторов в акциях платить за эту комплексную структуру. Основная ставка заключается в том, что "обертка" может увеличивать свои активы со временем, и что публичные рынки будут финансировать фазу роста, когда настроения будут благоприятными.
Основные принципы стейкинга
Ethereum работает на основе протокола "proof-of-stake". Вместо майнеров, конкурирующих с компьютерами и электроэнергией, Ethereum использует "валидаторов", которые блокируют $ETH в качестве залога и запускают программное обеспечение, которое предлагает и подтверждает блоки.
Когда валидаторы выполняют свою работу правильно, они получают вознаграждения, выплачиваемые протоколом. Если они отключаются или ведут себя ненадлежащим образом, они могут потерять часть своих вознаграждений, а в более серьезных случаях - часть заблокированных $ETH в результате "штрафов".
Стейкинг привлекателен для институциональных инвесторов, потому что вознаграждения являются частью протокола и не зависят от предоставления активов в долг заемщику. Он по-прежнему сопряжен с операционными рисками, но они смягчаются тем, что основной источник доходности - это сама сеть.
В отчете Everstake говорится, что к концу 2025 года было застейкано около 36,08 миллионов $ETH, что составляет 29,3% от общего предложения, с чистым приростом более 1,8 миллиона $ETH за год.
Это важно для казначейств, потому что это показывает, что стейкинг стал крупным, устоявшимся рынком, а не нишевой деятельностью.
Механизм работы казначейства $ETH: премиальное финансирование плюс протокольная доходность
Everstake описывает два рычага, которые компании, занимающиеся казначейством, пытаются использовать.
Первый - арбитраж mNAV. Если акции компании торгуются с премией к рыночной стоимости ее активов, она может выпускать новые акции и использовать вырученные средства для покупки большего количества $ETH.
Если премия достаточно велика, это может увеличить стоимость $ETH на акцию для существующих акционеров даже после размытия доли, поскольку инвесторы фактически платят больше за каждую единицу экспозиции к Ethereum, чем стоит приобретение $ETH напрямую.
Этот механизм работает до тех пор, пока премия сохраняется и рынки капитала остаются открытыми.
Второй важный фактор – это вознаграждения за стейкинг. После приобретения $ETH компания может разместить их в стейкинге и получать дополнительные $ETH со временем.
Компания Everstake оценивает доходность стейкинга примерно в 3% годовых, подчеркивая, что после создания необходимой инфраструктуры затраты на поддержание стейкинга относительно невелики. Компания, владеющая трезори, стремится к увеличению активов в токенах, а не только к росту цены.
В целом, стратегия стейкинга для трезори проста: премия финансирует рост в периоды оптимизма на рынке, а стейкинг обеспечивает стабильное накопление в периоды рыночной стабильности.
Оба механизма направлены на одну цель: увеличение количества $ETH на акцию.
Три стратегии стейкинга для трезори
Отчет компании Everstake фокусируется на трех крупных игроках в этом секторе и определяет для каждого свою роль.
Оценивается, что компания BitMine владеет примерно 4 миллионами $ETH, что является ключевой цифрой в графике "быстрого роста", представленном Everstake. Everstake также сообщает, что BitMine стремится к увеличению масштабов стейкинга, включая планы по созданию собственной инфраструктуры валидатора, а также о том, что к концу декабря 2025 года "сотни тысяч $ETH" были размещены в стейкинге через стороннюю инфраструктуру.
Компания SharpLink Gaming владеет примерно 860 000 $ETH, которые размещены в стейкинге в рамках активной стратегии управления трезори, где вознаграждения за стейкинг рассматриваются как операционный доход и остаются в балансе.
Компания The Ether Machine владеет примерно 496 000 $ETH, из которых 100% размещены в стейкинге. Everstake приводит данные о чистом доходе в размере 1350 $ETH за определенный период как пример того, как выглядит модель "полного стейкинга".
Эти цифры свидетельствуют о том, что эта стратегия становится институциональной. Это не просто небольшие эксперименты для этих компаний. Их позиции достаточно велики, чтобы выбор платформы для стейкинга, операционная структура, практика раскрытия информации и контроль рисков стали частью их деятельности.
Где институциональные инвесторы размещают средства в стейкинге, и почему существует "стейкинг с соблюдением требований"
Самое практичное наблюдение в отчете Everstake заключается в том, что стейкинг разделяется на различные направления.
Частные инвесторы часто размещают средства в стейкинге через биржи из-за простоты, а пользователи, ориентированные на DeFi, стремятся к ликвидности и возможности комбинирования через токены ликвидного стейкинга.
Институциональные инвесторы часто хотят чего-то, что больше соответствует традиционному принципу разделения операций: четкие роли, несколько операторов, возможность аудита и структура, соответствующая существующим требованиям соответствия. Everstake указывает на Liquid Collective как на решение для стейкинга, ориентированное на соблюдение требований, и использует ее токен ликвидного стейкинга LsETH в качестве индикатора институциональной миграции.
В отчете говорится, что объем LsETH вырос с примерно 105 000 $ETH до примерно 300 000 $ETH, и этот рост связывается со снижением остатков на бирже Coinbase, что свидетельствует о том, что крупные держатели переходят от хранения средств на бирже к использованию "корпоративных" структур стейкинга.
Это добавляет снимок состояния биржи, который подкрепляет тезис. Компания Everstake сообщает, что доля Coinbase снизилась примерно на 1,5 миллиона застейканных ETH, с 10,17% до 5,54%, в то время как доля Binance увеличилась с 2,02 миллиона до 3,14 миллиона ETH, при этом доля возросла с 5,95% до 8,82%.
Эти цифры менее важны как оценка деятельности какой-либо из этих платформ, а скорее как доказательство того, что распределение стейкинга существенно меняется, когда крупные игроки меняют свою стратегию.
Для компаний, занимающихся управлением казначейством, этот вопрос о стейкинге является структурным.
Если стратегия зависит от вознаграждений за стейкинг для поддержки сложного процента, то диверсификация операторов, защита от штрафов (slashing), риск простоев, архитектура хранения и методы отчетности перестают быть деталями операционной деятельности и становятся ключевыми компонентами инвестиционной привлекательности.
Основы для операций: стейблкоины и токенизированные ценные бумаги
Компания Everstake не рассматривает корпоративные казначейства как отдельное явление, а связывает их с институциональным интересом к Ethereum в 2025 году: ликвидностью стейблкоинов и выпуском токенизированных ценных бумаг.
В отношении стейблкоинов Everstake сообщает, что общий объем стейблкоинов во всех сетях превысил 300 миллиардов долларов, при этом Ethereum L1 и L2 занимают 61–62%, или около 184 миллиардов долларов. Утверждается, что безопасность и глубина расчетов Ethereum продолжают привлекать "цифровой доллар", который действительно используется институтами.
В отношении токенизированных ценных бумаг Everstake сообщает, что объем рынка приближается к 10 миллиардам долларов, и оценивает долю экосистемы Ethereum примерно в 57%. Компания представляет Ethereum L1 как гарант безопасности для крупных эмитентов и приводит в качестве примеров такие продукты, как BUIDL от BlackRock и токенизированный денежный фонд от Franklin Templeton.
Этот контекст важен для операций с казначейством.
Публичная компания, стремящаяся обосновать долгосрочную позицию в ETH и программу стейкинга, нуждается в нарративе, выходящем за рамки спекуляций на криптовалютах.
Токенизированные денежные средства и токенизированные ценные бумаги легче обосновать как структурное внедрение, чем большинство других категорий в блокчейне, и их рост упрощает объяснение того, почему активы, обеспечивающие работу сети, могут иметь значение в долгосрочной перспективе.
Риски, которые могут разрушить модель стейкинга Ethereum
Компания Everstake содержит предупреждение о концентрации и коррелированных сбоях.
В качестве примера приводится сбой клиента Prysm в декабре 2025 года, когда участие валидаторов снизилось примерно до 75%, и было пропущено 248 блоков, и этот случай используется для аргументации того, что "стадное чувство" клиентов может создавать хрупкость сети.
Этот риск становится более важным, если крупные публичные казначейства консолидируются в схожую инфраструктуру, поскольку их решения о стейкинге могут влиять на концентрацию. Это также важно, потому что доходность от стейкинга является стабильной только тогда, когда операции являются устойчивыми.
Хотя простои, неправильная конфигурация и штрафы (slashing) могут казаться абстрактными для компаний, они являются неотъемлемой частью бизнеса, как и стейкинг.
Второй риск связан с рынками капитала, поскольку арбитраж mNAV является эффективным механизмом только при стабильных рынках. Если премия к акциям снижается, выпуск акций становится разводняющим, а не увеличивающим стоимость, и цикл перестает работать.
Доход от стейкинга сам по себе не решает эту проблему, поскольку доход является постепенным, в то время как привлечение капитала является двигателем роста.
Третий риск связан с управлением и регулированием.
Компании, управляющие казначействами, работают в условиях раскрытия информации и хранения активов, которые могут быстро ужесточиться. Стратегия зависит от поддержания структуры, которую аудиторы, советы директоров и регулирующие органы могут принять, особенно если стейкинг становится существенным источником заявленного дохода.
Трейдинг казначейства ETH основан на простом принципе: накапливать ETH, использовать его для стейкинга с целью увеличения активов в токенах и использовать доступ к публичным рынкам для более быстрого масштабирования, чем это возможно с помощью частного баланса.
Будет ли эта категория устойчивой, зависит от двух измеримых факторов: насколько хорошо эти компании реализуют стейкинг, не создавая скрытых уязвимостей, и насколько последовательно их инструменты привлечения капитала смогут поддерживать премии, которые обеспечивают работу цикла финансирования.