
Crypto Long & Short: When price stops working, yield starts mattering
Crypto Long & Short: Когда цена перестает работать, на первый план выходит доходность
Добро пожаловать в нашу новостную рассылку для институциональных инвесторов, Crypto Long & Short. На этой неделе:
- Ручир Гупта о том, как мы движемся к настоящему рынку фиксированного дохода для крипто-ориентированной доходности.
- Клара Гарсия Прието о том, как биткоин становится все более распространенным залоговым обеспечением, но большинство не готовы к его рискам.
- Главные заголовки, на которые должны обратить внимание институты, от Франсиско Родригеса.
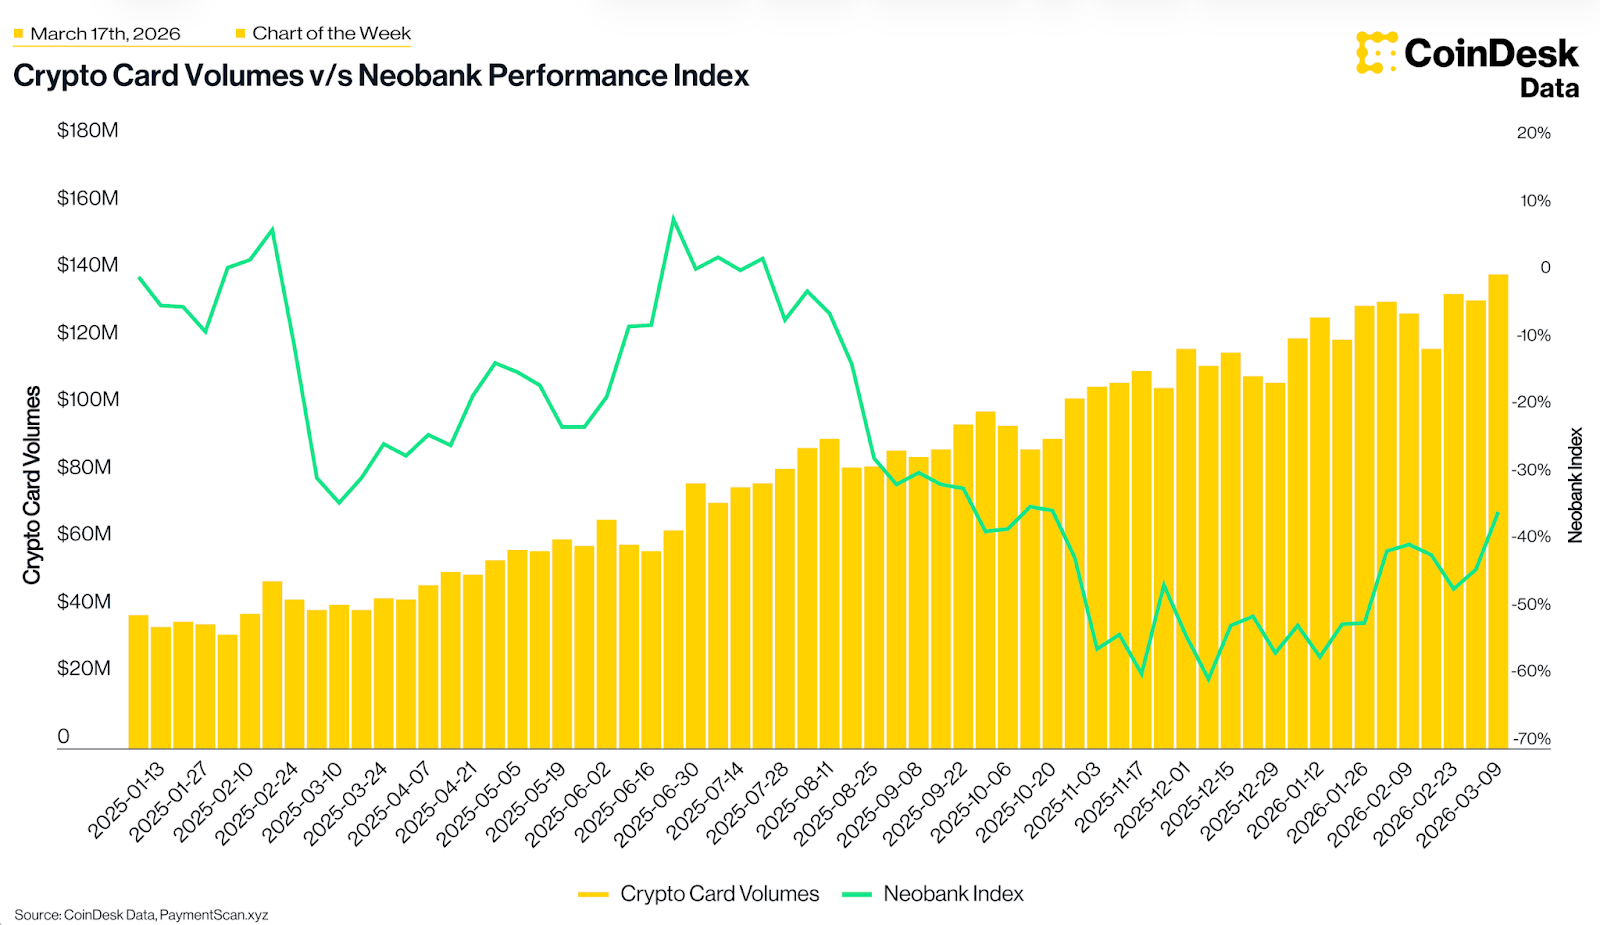
- Объем транзакций по крипто-картам достиг рекордного уровня в 140 миллионов долларов, как показано в графике недели.
-Александра Левис
Экспертные мнения
Когда цена перестает работать, на первый план выходит доходность
Автор: Ручир Гупта, соучредитель Gyld Finance
Существует повторяющийся паттерн во всех классах активов. На рынках бычьего тренда все просто: покупайте рискованные активы, используйте эффект бета, все кажется гениальным. Затем условия меняются, кредитное плечо сбрасывается, объемы падают, и вопрос меняется с "сколько вы заработали" на "сколько вы фактически зарабатываете, пока ждете".
Криптовалютный рынок находится именно в такой фазе. Цены значительно скорректировались, биткоин находится примерно на 50% ниже своего пика. Спекулятивные позиции сократились. Ставки финансирования на фьючерсах нормализовались. Для инвесторов, удерживающих цифровые активы в этот период, доходность стала той подушкой, которая делает удержание позиции оправданным.
Стейкинг эфира (ETH), измеренный по показателю Composite Ether Staking Rate (CESR), приносит примерно 2,5% - 4% годовых. Вознаграждения валидаторов Solana (SOL) составляют около 6% - 8%. Протоколы кредитования предлагают переменные ставки для различных типов залогового обеспечения. Крипто-ориентированная доходность реальна, она диверсифицирована по источникам и не требует роста цены для ее получения.
Самым явным доказательством являются данные об участии в стейкинге. Объем ETH, участвующий в стейкинге, достиг исторического максимума, почти 30% всех ETH сейчас находятся в стейкинге. Этот рост продолжался даже в периоды значительной слабости цены. Инвесторы продолжали участвовать в стейкинге, независимо от того, что происходило с ценой ETH на спотовом рынке, потому что доходность была доступна независимо от цены.
[Изображение: График, показывающий рост участия в стейкинге ETH]
Институты это заметили. После того, как SEC предоставила регуляторные разъяснения по стейкингу в зарегистрированных в США фондах в прошлом году, было запущено или подано заявку на запуск почти двадцати ETF и ETP, связанных со стейкингом, включая iShares Staked Ethereum Trust от BlackRock, а также продукты от VanEck, Grayscale и Fidelity, что больше, чем за все предыдущие годы вместе взятые. Morgan Stanley, управляющая примерно 8 триллионами долларов активов клиентов, подала в феврале заявку на получение национальной хартии национального банка от Office of the Comptroller of the Currency (OCC) для предоставления услуг хранения и стейкинга криптовалюты своим инвестиционным клиентам.
[Изображение: График, показывающий рост количества ETF и ETP, связанных со стейкингом]
Но каждый из этих продуктов на сегодняшний день является пассивным фондом. Вы получаете доходность по той ставке, которую предлагает сеть, вместе с ценовым риском, без возможности управлять сроком или изолировать доход от основного капитала. Это оставляет много возможностей нереализованными.
Доходность от стейкинга обладает двумя характеристиками, которые делают ее особенно интересной как объект для торговли:
Во-первых, вознаграждения являются переменными и зависят от активности сети. Объем транзакций, размер набора валидаторов и общая вовлеченность пользователей влияют на ставку. Вознаграждения за стейкинг ведут себя как макроставка: когда сеть загружена и спрос на место в блоке высок, вознаграждения растут; когда активность падает, они снижаются. Эта изменчивость – не просто риск, который нужно пассивно принимать. Это сигнал, которым можно торговать.
Во-вторых, стейкинг частично является неликвидным, но в структурированной форме. Очередь для участия в качестве валидатора в сети Ethereum в настоящее время составляет более двух месяцев, что означает, что капитал, выделенный сегодня, не начнет приносить доход более шестидесяти дней. Эта система очередей создает кривую форвардных цен. Ставка, которую вы ожидаете получить через три месяца, не будет такой же, как ставка, доступная сегодня, и разница между ними – это то, что рынок должен учитывать.
Вместе эти две особенности означают, что доходность от стейкинга обладает всеми необходимыми компонентами для создания полноценного рынка процентных ставок: плавающей базовой ставки, которая меняется в соответствии с наблюдаемыми фундаментальными факторами, и структуры сроков, созданной реальной неликвидностью и ожиданиями будущей активности сети. Это именно тот тип рынка, на котором активные управляющие получают вознаграждение за свои действия.
Для использования этой возможности необходим набор инструментов, который пока не существует в регулируемой форме: инструменты, которые позволяют оценивать доходность независимо от основного капитала, чтобы покупатель мог делать прогнозы о направлении ставок, не имея при этом прямой экспозиции к текущей ставке; инструменты с четко определенными сроками, которые делают премию за неликвидность явной и торгуемой; и инструменты, которые полностью отделяют поток доходов от претензий на капитал, чтобы каждый из них мог найти своего естественного владельца. В традиционном рынке облигаций это облигации, облигации с нулевой купонной доходностью и облигации с плавающей ставкой. Это строительные блоки, без которых невозможно создать что-то более сложное, чем пассивный фонд.
Как только эти инструменты появятся, все остальное последует естественным образом. Первые активные фонды стейкинга будут похожи на то, что сегодня делают управляющие фондами денежного рынка: они будут перераспределять активы по разным срокам, оценивать риски, связанные с неликвидностью, и делать прогнозы о будущей активности сети, а не просто собирать текущую ставку, предлагаемую сетью.
Децентрализованные финансы (DeFi) рано начали решать эту проблему, хотя и были ориентированы на другой рынок и использовали другие источники доходности. Такие протоколы, как Pendle Finance, создали элегантную систему токенизации доходности, которая разделяет токены основного капитала и токены доходности, позволяя им торговаться независимо. Механизм работает, но оболочка не подходит для институционального капитала, поскольку она слишком сильно напоминает ценные бумаги в большинстве юрисдикций и не имеет нормативной ясности.
Мы движемся к созданию настоящего рынка облигаций для доходности, специфичной для криптовалют, с учетом структуры сроков, активно управляемых стратегий с учетом процентной ставки и продуктов, которые конкурируют по точности управления доходностью, а не просто по доступу.
Бычьи рынки вознаграждают бета-инвестиции. Медвежьи рынки вознаграждают доход. Зрелые рынки вознаграждают способность точно управлять рисками. Мы находимся где-то между второй и третьей фазами, и инфраструктура для этой третьей фазы в значительной степени еще отсутствует.
Принципиальные перспективы
Биткоин в качестве залога: сдвиг, переопределяющий финансовую систему
- Автор: Клара Гарсия Прието, основатель компании BTL
Более пяти лет назад предложение о том, что биткоин можно использовать в качестве залога, и что традиционные финансовые институты могут серьезно это рассмотреть, звучало невероятно. Сегодня этот сценарий уже не является теоретическим: биткоин вошел в финансовую систему и, тем самым, переопределяет наше понимание залога. Биткоин не просто становится залогом — он переопределяет само понятие залога.
Как юрист, я считаю, что использование биткоина в качестве залога неизбежно, но большинство участников не готовы к рискам, которые это влечет за собой. По моему мнению, это станет доминирующей тенденцией в течение следующих пяти-десяти лет.
Чтобы понять масштаб этого сдвига, полезно рассмотреть классический пример: ипотеку на недвижимость. В этой структуре есть кредит (основное обязательство) и гарантия (имущество), которая его обеспечивает. Биткоин не совсем вписывается в текущую логику: он не привязан к конкретной юрисдикции, не зависит от публичных реестров, и его контроль основан на криптографических ключах. Это заставляет нас переосмыслить понятие залога, а не просто воспроизвести его.
Биткоин обладает уникальными характеристиками: это цифровой актив, ограниченный в количестве, с фиксированным и детерминированным предложением. Многие, кто им владеет, будь то физические лица или компании, не хотят с ним расставаться. С одной стороны, это связано с его дефицитом и потенциальным ростом стоимости; с другой стороны, из-за налоговых последствий его продажи. Здесь возникает ключевой сдвиг: получение ликвидности без продажи актива.
Однако существует структурное напряжение. Биткоин обычно не зависит от посредников, но обеспеченные залогом транзакции в определенной степени должны на них полагаться. И это — ключевой момент.
В централизованных моделях основной риск — хранение. Пользователь должен доверять тому, что организация, хранящая залог, действует добросовестно и остается платежеспособной. Перенос этого доверия в контекст криптовалют — это не незначительная проблема, и требует тщательного анализа того, как осуществляется хранение. Традиционные финансовые институты уже изучают это, например, оценивая использование биткоин-ETF в качестве залога для институциональных клиентов. Движение началось, хотя мы пока видим лишь верхушку айсберга.
В децентрализованных финансах (DeFi) проблема заключается в другом. Нативный биткоин нельзя использовать напрямую, поскольку для этого требуются токенизированные представления. Это вносит новые риски: зависимость от смарт-контрактов, риск, связанный с протоколом, потенциальные расхождения в ценах и необходимость активного управления залогом. Кроме того, в зависимости от юрисдикции, могут возникнуть налоговые последствия, если транзакция рассматривается как облагаемая налогом операция.
В то же время, использование биткоина в качестве залога начинает интегрироваться в корпоративные стратегии управления финансами. По моему мнению, это будет одним из самых важных направлений развития. Компании с высокой ликвидностью и устойчивым финансовым положением могут использовать биткоин в качестве стратегического актива, снижая свою зависимость от внешнего финансирования. Те, кто внедрит это на раннем этапе, получат явное конкурентное преимущество.
Тем не менее, волатильность биткоина не позволит ему заменить традиционные виды залога. Ни одна финансовая система не может полностью полагаться на актив, который может значительно колебаться в течение коротких периодов времени, поскольку это требует избыточного обеспечения и строгих механизмов управления рисками.
Мы сталкиваемся с видом залога, обладающим уникальными характеристиками, которые нельзя игнорировать. Волатильность и связанные с ней риски — хранение, контрагентские и структурные — реальны. Но и потенциал у него тоже есть. Использование биткоина в качестве залога уже не является гипотетическим; оно будет становиться все более распространенным. Вопрос не в том, произойдет ли это, а в том, кто готов правильно это управлять.
Главные новости недели
- Автор: Франсиско Родригес
В течение недели криптоиндустрия продолжала медленно, но верно развиваться, и заголовки новостей указывали на физическую устойчивость сети Bitcoin, эволюцию Ethereum Foundation и дальнейшую институционализацию технологий, лежащих в ее основе.
- Биткоин может выдержать повреждение 72% подводных кабелей в мире: Согласно исследованию Кембриджского университета, охватывающему 11 лет и 68 подтвержденных случаев повреждения кабелей, физическая инфраструктура Биткоина гораздо более устойчива, чем считалось ранее.
- Фонд Ethereum публикует новое положение, определяющее его роль и основные принципы: В документе объемом 38 страниц фонд Ethereum изложил свою философию и роль в качестве хранителя сети Ethereum. В документе подчеркивается основная миссия Ethereum - обеспечение автономии пользователей, а также необходимость сохранения устойчивости к цензуре, открытого исходного кода, конфиденциальности и безопасности.
- Европейский центральный банк представляет план токенизированных финансов для укрепления финансовой автономии ЕС: Европейский центральный банк опубликовал дорожную карту Appia, в которой изложен долгосрочный план создания токенизированной оптовой финансовой системы, привязанной к евро, с использованием технологии распределенного реестра и расчетов с использованием денег центрального банка.
- Mastercard запускает глобальную партнерскую программу в области криптовалют с участием более 85 компаний: Mastercard представила свою партнерскую программу в области криптовалют, объединяющую более 85 компаний, включая Ripple, Solana, Circle, Binance и другие крупные компании, для ускорения внедрения блокчейна в реальных сценариях, таких как трансграничные платежи, расчеты и потребительские расходы на криптовалюту.
- Рынки прогнозов получают специализированные рекомендации от бывшего противника CFTC: Агентство, которое ранее было юридическим оппонентом некоторых операций на рынках прогнозов, теперь разрабатывает политику для их надзора, с выпуском рекомендаций для регулируемых компаний и первоначальных руководств.
Графика недели
Объем операций с криптокартами достиг рекордного уровня в 140 миллионов долларов, в то время как показатели необанков отстают
Еженедельный объем операций с криптокартами продолжает стабильный рост, достигнув нового рекорда в 140 миллионов долларов на этой неделе, чему в основном способствовал вклад RedotPay в размере 91 миллиона долларов. В то время как общий индекс производительности необанков (включая токены, такие как Avici и ETHFI) снизился на 34% с начала 2025 года, он показал признаки недавнего улучшения с восстановлением на 10% за текущий месяц. Эта разница указывает на то, что, хотя стоимость активов все еще восстанавливается после годовых минимумов, фактическая полезность и объем транзакций с криптокартами достигают исторически высоких значений.
Слушайте. Читайте. Смотрите. Участвуйте.
- Слушайте: Вы слышали? CoinDesk запустила НОВОЕ шоу прямо на торговой площадке NYSE! "Public Keys" с Дженнифер Санаси.
- Читайте: В разделе "Crypto for Advisors" Ганна Витко, президент Торонтского отделения организации "Women in Crypto", рассказывает о правилах и проблемах бухгалтерского учета в криптовалюте. Затем Аарон Броган из Brogan Law PLLC отвечает на вопросы о выпуске токенов и связанных с этим налоговых последствиях.
- Смотрите: Ри Эделман, основатель Digital Assets Council of Financial Professionals, присоединяется к Дженнифер Санаси из CoinDesk, чтобы обсудить, почему "банки ошибаются" и о потенциальном принятии закона "Clarity Act".
- Участвуйте: Конференция Consensus Miami приближается, и программа уже доступна! Ознакомьтесь с темами, площадками, спикерами и мероприятиями для нетворкинга.
Хотите узнать больше? Получайте последние новости о криптовалюте с сайта coindesk.com и обновления рынка с сайта coindesk.com/institutions.
Примечание: Мнения, выраженные в этой колонке, принадлежат автору и не обязательно отражают позицию CoinDesk, Inc., CoinDesk Indices или ее владельцев и аффилированных лиц.