
Banks risk another 2008 crisis after moving the equivalent of 18 million BTC into shadow lenders
Банки рискуют повторением кризиса 2008 года, переведя эквивалент 18 миллионов BTC в "теневые" организации.
Американские банки "снизили" свой кредитный риск после 2008 года, переложив его на небанковских кредиторов.
С 2008 года банки увеличили долю кредитования, переданную небанковским организациям, таким как частные кредитные фонды, что сделало эту категорию самым быстрорастущим сегментом кредитования.
Этот сдвиг не означает повторения кризиса, подобного 2008 году, но он показывает, где могут возникнуть первые проблемы, если частное кредитование столкнется с трудностями.
На этой неделе трейдеры, аналитики и инвестиционные компании вновь поднимают знакомый вопрос: создают ли американские банки повторение ситуации 2008 года?
Основываясь на общедоступных данных, однозначный ответ – нет. Однако, этот же вопрос указывает на реальный сдвиг в балансе банков, который требует более тщательного изучения.
Ниже представлена диаграмма, распространяемая в X, которая показывает, что кредитование банками небанковских финансовых институтов (NDFI) увеличилось на 2320% за 15 лет.
Согласно отчету FDIC, объем этих кредитов к третьему кварталу 2025 года составил 1,32 триллиона долларов, по сравнению с 56 миллиардами долларов в первом квартале 2010 года, и эта категория названа самым быстрорастущим сегментом кредитования со времен кризиса 2008-2009 годов.
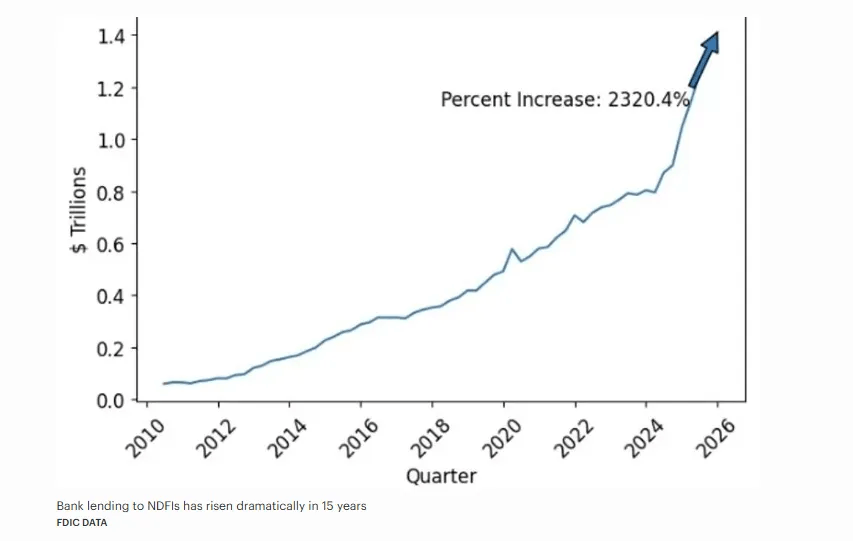
После 2008 года крупные банки отошли от рискованного прямого кредитования, но они также финансировали небанковских кредиторов, которые заняли эту нишу. Эта группа включает в себя частные кредитные фонды, компании, занимающиеся финансированием ипотеки, структуры секьюритизации и другие элементы "теневой" банковской системы. Риск был перенесен в другое место, а не исчез.
Однако это не означает, что банки уже находятся в затруднительном положении. Последний отраслевой отчет FDIC показал, что банковский сектор заработал 295 миллиардов долларов в 2025 году, показал рентабельность активов в 1,24% в четвертом квартале, сократил нереализованные убытки по ценным бумагам до 306 миллиардов долларов и насчитал 60 проблемных банков, что все еще находится в пределах нормального, некризисного диапазона агентства. Это не показатели системы, находящейся в панике.
Проблема заключается в том, где возникают убытки, выкупы и давление ликвидности, когда цепочка кредитования имеет больше звеньев.
Для криптовалют это меняет сроки возникновения любых проблем. Классический банковский кризис начинается в банке. В текущей структуре стресс может начаться в фонде, на линии финансирования или в финансовом инструменте, а затем распространиться на банки, если цены упадут, заемщики не выполнят свои обязательства или инвесторы потребуют деньги быстрее, чем активы могут быть проданы.
ИндикаторПоследние данные из источникаЧто это показываетКредиты банков небанковским финансовым институтам (данные)56 миллиардов долларов в первом квартале 2010 года; 1,32 триллиона долларов в третьем квартале 2025 года.Этот вид деятельности стал одним из крупнейших изменений в балансе банков после кризиса.Темпы роста кредитования небанковскими финансовыми институтами (исследование)21,9% среднегодового темпа роста с 2010 по 2024 год.Эта категория росла гораздо быстрее, чем большинство традиционных кредитных портфелей.Обеспеченные банковские линии для частных кредитных организаций (примечание)8 миллиардов долларов в первом квартале 2013 года; 95 миллиардов долларов в четвертом квартале 2024 года; примерно 56 миллиардов долларов использовано.Крупные банки связаны с системой частного кредитования через прямые линии финансирования.Общий объем обеспеченных банковских линий для частного кредитования и частного капитала (исследование)Приблизительно 322 миллиарда долларов в четвертом квартале 2024 года.Связи финансирования выходят за рамки одного нишевого продукта.Прибыль и состояние банков США (отчет)295,6 миллиарда долларов чистой прибыли; 1,24% рентабельности активов; 306,1 миллиарда долларов нереализованных убытков; 60 проблемных банков.Банки пока не демонстрируют масштабного коллапса, как в 2008 году.Доля небанковских организаций в мировых финансах (отчет)Приблизительно 51% мировых финансовых активов в 2024 году.Переход кредитных ресурсов от банков к другим организациям – это глобальный тренд, а не только особенность США.Краткий обзор Bitcoin (рынок)73 777 долларов; +0,05% за 24 часа; +4,55% за 7 дней; +7,51% за 30 дней; 58,5% доли.Цена Bitcoin оставалась стабильной, в то время как продолжались дебаты о банковской сфере и частном кредитовании.
Изменения после кризиса теперь видны в цифрах
Официальные данные делают структурные изменения трудно игнорируемыми. FDIC сообщила, что кредитование банков небанковским финансовым институтам росло в среднем на 21,9% в год с 2010 по 2024 год.
К третьему кварталу 2025 года общий объем достиг 1,32 триллиона долларов, что составляет примерно 10% кредитования банков, согласно анализу агентства.
Не каждый доллар в этой категории является частным кредитом, и риски, связанные с этими операциями, различны. Тем не менее, масштаб показывает, что значительная доля кредитной деятельности теперь сосредоточена в организациях, которые не привлекают депозиты и часто раскрывают меньше информации, чем банки.
Это важное уточнение. NDFI – это широкое понятие. Оно может включать посредников по ипотечному кредитованию, компании потребительского финансирования, инструменты секьюритизации, фонды частного капитала и другие небанковские кредитные организации, а также фонды частного кредитования.
Неправильная интерпретация может привести к тому, что вся эта категория будет рассматриваться как ставка на частный кредит. Более точная интерпретация заключается в том, что банки создали обширную и быстрорастущую сеть связей с более широкой небанковской системой.
Частный кредит – это лишь одна из видимых частей этой системы, и одна из наиболее тщательно отслеживаемых, поскольку она росла в период высоких процентных ставок, ужесточения банковского регулирования и устойчивого спроса инвесторов на доходность.
В аналитической записке сотрудников Федеральной резервной системы этот момент подчеркивается. Оценивается, что обеспеченные банковские линии от крупнейших банков США для частных кредитных организаций выросли с примерно 8 миллиардов долларов в первом квартале 2013 года до примерно 95 миллиардов долларов к четвертому кварталу 2024 года, при этом примерно 56 миллиардов долларов уже были использованы.
В том же исследовании указано, что общий объем обеспеченных банковских линий для частного кредитования и частного капитала составляет примерно 322 миллиарда долларов.
Это не доказывает, что системный кризис неминуем. Собственная оценка Федеральной резервной системы была более сдержанной: прямой риск для финансовой стабильности, исходящий из этого канала, пока кажется ограниченным, поскольку крупнейшие банки, по-видимому, способны поглощать значительные убытки.
Тем не менее, растущая взаимосвязь между банками и частными кредитными организациями требует пристального внимания.
Риск лучше всего рассматривать как продолжение финансирования банков для определенных звеньев кредитной цепочки, что меняет то, где сначала возникают проблемы.
На открытом рынке убытки проявляются быстро. На закрытом рынке они могут проявляться медленнее из-за менее частых переоценок, низкой ликвидности активов и управляемых правил вывода средств инвесторами.
Эта задержка может создавать иллюзию стабильности системы, пока потребность в денежных средствах не приведет к более резкой переоценке.
Глобальный контекст указывает на то же самое. Совет по финансовой стабильности заявил, что сектор небанковской финансовой деятельности составлял около 51% от общего объема мировых финансовых активов в 2024 году и продолжал расти примерно вдвое быстрее, чем банковский сектор, согласно его последнему отчету.
Это уже не американская особенность. Кредиты перетекают в организации, выходящие за рамки классической банковской модели, уже много лет, и бум частного кредитования в США является частью этой более широкой тенденции.
[Изображение: https://cnews24.ru/uploads/d11/d113ad65e39fb144bf287e318d2188a15ca51fc1.jpg]
Почему этот вопрос сейчас стоит особенно остро
Проблема стала более актуальной, когда появились структурные данные, в то время как частный кредитный сектор начал демонстрировать признаки проблем на открытом рынке. Некоторые частные кредитные организации имеют ограничения или контролируемые условия вывода средств, в то время как JPMorgan ужесточил некоторые условия кредитования в отношении портфелей частного кредитования после переоценки.
Эти события не приводят к полному краху рынка, а скорее показывают, где, скорее всего, возникнут первые проблемы: ликвидность фондов, условия финансирования и стоимость залога.
Именно поэтому любые сравнения с 2008 годом требуют осторожности.
В том же отчете FDIC, который привлек к этому вопросу новое внимание, также указывалось, что банки входят в эту фазу с более сильными финансовыми показателями, чем во время прошлых кризисов. Банковская система не находится в состоянии свободного падения.
Более серьезная проблема заключается в архитектуре финансирования, которая может передавать стресс от небанковских кредиторов обратно в банки, если цены на частные активы продолжают снижаться или если инвесторы захотят получить деньги до того, как кредиты будут проданы или рефинансированы.
Качество заемщиков и рефинансирование заслуживают большего внимания, чем общие лозунги. В недавнем интервью Financial Times председатель Partners Group заявил, что процент неплатежей по кредитам частного сектора может удвоиться по сравнению с их историческим средним показателем в 2,6% в ближайшие годы. Это не является официальной базовой линией, и к ней следует относиться соответственно.
Однако это отражает ключевую точку давления. Система, построенная на долгосрочных кредитах частного сектора, более медленных переоценках и регулярных линиях финансирования, может казаться стабильной, пока процент неплатежей не возрастет, а окна для рефинансирования не сузятся одновременно.
Для Bitcoin ситуация неудобна в краткосрочной перспективе, но более понятна в среднесрочной. На момент написания этого текста, $BTC торговался около $73 777 и занимал 58,5% рыночной доли, показав прирост в 0,05% за 24 часа, 4,55% за семь дней и 7,51% за 30 дней, согласно данным CryptoSlate.
Эта динамика цен говорит о том, что криптовалюты не торгуются так, как будто банковский кризис уже начался. Если бы произошел более масштабный кредитный кризис, первым шагом, вероятно, стала бы распродажа ликвидных активов, и Bitcoin по-прежнему является одним из самых ликвидных активов на мировых рынках.
В более долгосрочной перспективе, если дебаты расширятся и приведут к более глубокому недоверию к тому, как финансовая система использует кредитное плечо и оценивает частные активы, привлекательность Bitcoin как актива, находящегося вне банковской системы, станет более понятной.
Этот вторичный эффект является реальным риском заражения для криптовалют.
Кредитные проблемы в частном секторе не обязательно сразу же приведут к притоку капитала в Bitcoin. Это может легко вызвать обратную реакцию.
Со временем, однако, если банкам придется сократить кредитование, если финансирование фондов станет более сложным, и если больше инвесторов начнут задаваться вопросом о том, кто несет реальный кредитный риск, аргументы в пользу хранения части активов вне этой системы станут более убедительными. Мы знаем этот сценарий. Банковские данные помещают его в новый макроэкономический контекст.
Что следует отслеживать в следующем раунде данных
Следующая фаза этой истории, вероятно, проявится через три ключевых момента: ограничат ли больше фондов частного кредитования вывод средств или будут ли они пересматривать оценки активов в сторону убытков, продолжат ли банки финансировать эти фонды на тех же условиях, и будет ли портфель кредитов NDFI продолжать расширяться с той же скоростью, которую зафиксировала FDIC за предыдущее десятилетие.
Именно здесь текущие дебаты становятся более конкретными, чем обычная "теневая банковская система". Если банки ужесточат кредитование для небанковских кредиторов, заемщики среднего бизнеса могут почувствовать это быстро через увеличение стоимости и ограничение доступа, даже если ни один домохозяйство не слышит аббревиатуру NDFI.
Если фонды удовлетворят запросы на выкуп, продав то, что могут, публичные рынки кредитования могут частично компенсировать отсутствие ценообразования, которое наблюдалось на частных рынках. Если фонды не будут продавать активы, а банки продолжат их финансировать, риски останутся в системе дольше.
Ни один из этих сценариев не требует повторения 2008 года. Все они могут изменить потоки кредита.
Давление уже проявляется во всех трех областях
Направление развития событий пока указывает на ужесточение, а не на коллапс.
В отношении вывода средств и переоценки активов, фонды частного кредитования с ограниченной ликвидностью ужесточают ограничения на вывод средств, в то время как инвесторы требуют более актуальной оценки.
Согласно недавнему отчету, флагманский фонд корпоративного кредитования компании Cliffwater получил запросы на выкуп, эквивалентные примерно 14% акций, и удовлетворил только 7% из них, в то время как фонд North Haven компании Morgan Stanley получил запросы, эквивалентные 10,9%, и удовлетворил только 5% в соответствии с установленным лимитом.
В том же отчете говорится, что компании BlackRock и другие фонды также достигли стандартных квартальных лимитов, в то время как компания Apollo перешла к ежемесячной, а затем и к ежедневной отчетности о чистой стоимости активов (NAV), чтобы ответить на критику в связи со старыми ценами.
Это указывает на более слабые условия ликвидности и повышенный спрос со стороны инвесторов на более быстрое формирование цен и больший доступ к денежным средствам.
Что касается банковского финансирования, кредиторы становятся более избирательными, а не полностью прекращают выдачу кредитов.
В другом отчете сообщалось, что JPMorgan снизила стоимость некоторых активов, обеспеченных программным обеспечением, используемых в качестве залога для частных кредитов, и ограничила кредитование для фондов, на которые это повлияло, что снизило возможности заимствований и указывает на более жесткие требования к обеспечению в наиболее уязвимых секторах рынка.
Такая позиция не является универсальной. Другие источники сообщали, что банки по-прежнему готовы финансировать некоторые запросы на вывод средств. Сигнал более конкретный и полезный: кредиторы все еще присутствуют на рынке, но они проявляют меньшую терпимость к недостаточному обеспечению и большую готовность ужесточать условия для каждого фонда.
Что касается роста баланса, кредитный портфель NDFI уже изменил свое поведение, не требуя при этом прямого сокращения.
Исследование FDIC, опубликованное в феврале 2026 года, показало, что кредиты банков NDFI росли в среднем на 21,9% в год с 2010 по 2024 год и достигли 1,32 триллиона долларов к третьему кварталу 2025 года. Категория, которая росла с такой скоростью, не нуждается в прямом сокращении для корректировки условий выдачи кредитов.
Более медленный рост, более частые переоценки и более жесткие условия финансирования достаточны для изменения поведения при погашении, снижения уровня задолженности и того, чтобы инвесторы стали менее склонны полагать, что быстрый рост баланса может продолжаться наряду с незначительными убытками.
Официальные данные не указывают на необходимость паники сегодня, но они не оправдывают самоуспокоенность.
Данные о балансе FDIC показывают значительный сдвиг в активах банков после кризиса. Исследования Федеральной резервной системы показывают, что крупные банки остаются связаны с комплексом частных кредитов посредством кредитных линий. Глобальные данные показывают, что небанковское финансирование стало слишком большим, чтобы рассматривать его как второстепенный вопрос, и первые публичные тесты ликвидности частных кредитов уже проявляются на рынке.
Следующая точка напряжения может возникнуть по пути, который кажется более безопасным в хорошие времена, поскольку он находится на один шаг от банка.
Следующий важный показатель – это то, останутся ли запросы на вывод средств под контролем, останется ли банковское финансирование открытым, и будет ли продолжать расти объем кредитов в 1,32 триллиона долларов, о котором сообщало FDIC, в то время как частные кредиты столкнутся с более сложным годом.