
Crypto for Advisors: Bitcoin’s price discovery
Криптовалюты для консультантов: Ценообразование биткоина
В сегодняшней рассылке независимый эксперт по цифровым активам, Dumpling Bullish, рассказывает о растущем влиянии деривативов биткоина на его цену.
Затем, в рубрике "Спросите эксперта", Лео Миндюк из ML Tech отвечает на вопросы об эволюции инвестиционных продуктов, связанных с биткоином.
- Сара Мортон
Ценообразование биткоина: это больше не просто история о спросе
На протяжении большей части своей истории ценообразование биткоина было простым: ограниченное предложение, растущий спрос и периодические панические распродажи. Эта логика все еще существует. Но она больше не является определяющей.
То, что сейчас определяет ценообразование, – это рынок деривативов, построенный на основе этого актива.
От спотового рынка к системе кредитного плеча
За последнее десятилетие биткоин перешел от преимущественно спотового рынка к сложной экосистеме деривативов. Фьючерсы, бессрочные свопы, опционы, биржевые фонды (ETF), структурированные продукты и кредитование через прайм-брокров изменили способ формирования цены.
Фьючерсы CME были запущены в декабре 2017 года, предоставив институциональным инвесторам регулируемый и масштабируемый способ шортить биткоин, а также механизм для выражения пессимистичных взглядов на пике роста, который достиг 19-кратного увеличения. Цена актива упала на 80%. Это не уничтожило биткоин. Это позволило более эффективно учитывать различные точки зрения.
Затем последовало одобрение ETF в 2024 году, что стало основой для нового слоя деривативов внутри американских фондовых рынков.
Каждое добавление не изменило саму суть биткоина. Оно изменило то, где и как формируется его цена.
Три ключевых фактора, которые сейчас имеют наибольшее значение
Реальные процентные ставки и устойчивость доллара определяют макроэкономический фон. Биткоин все чаще торгуется как актив с высокой бетой и высокой ликвидностью, и когда глобальный аппетит к риску снижается, он падает вместе с акциями и другими рисковыми активами, независимо от того, что происходит в блокчейне.
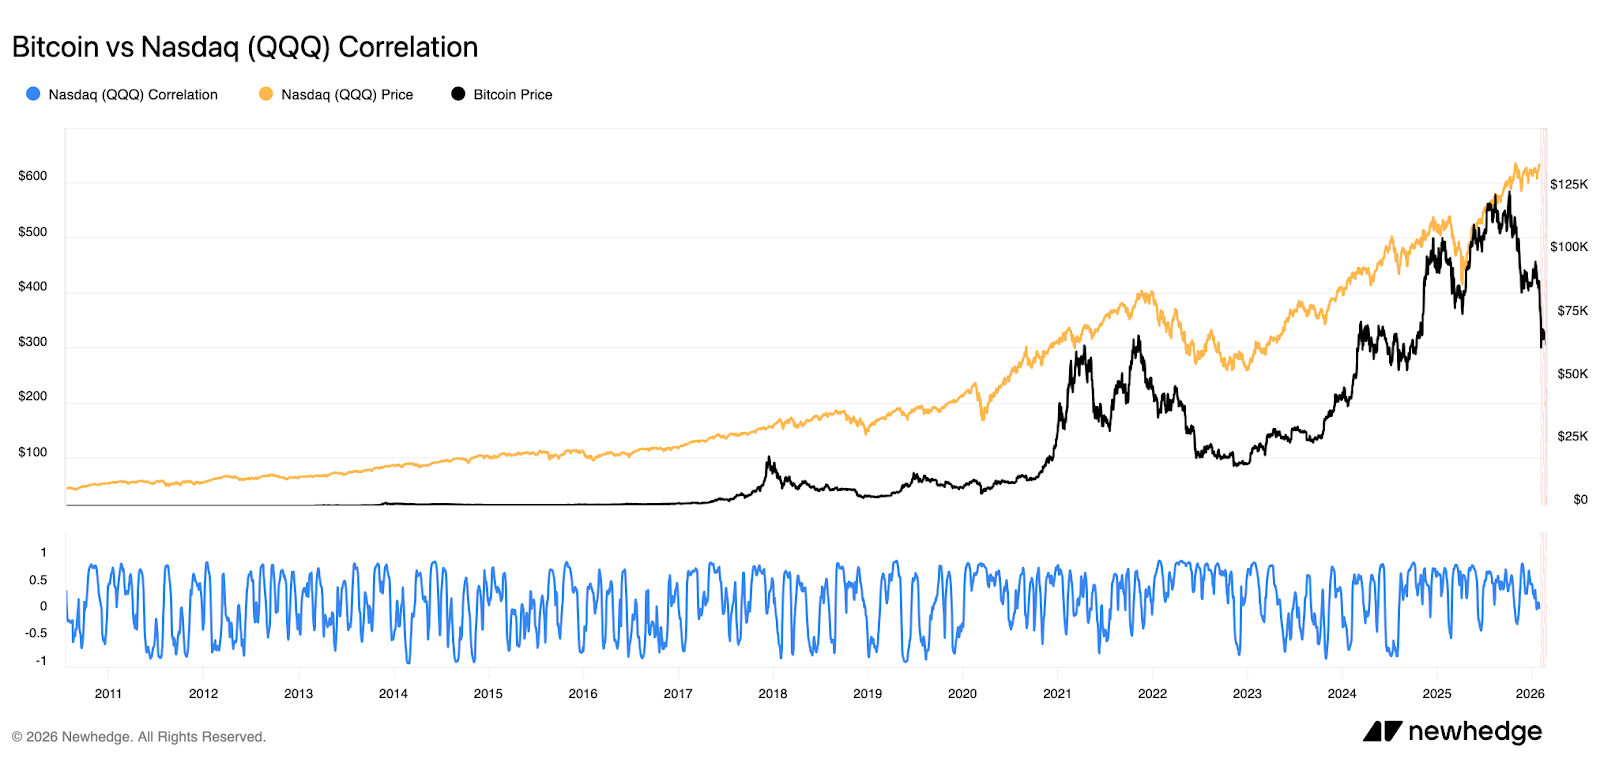
Корреляция биткоина с Nasdaq (QQQ) за 30 дней, с 2011 по настоящее время.
Источник: Newhedge
Позиции на деривативах рассказывают о краткосрочной перспективе. Открытый интерес по фьючерсам CME и бессрочные финансировочные ставки показывают, основано ли изменение цены на реальный новый спрос или на спекуляциях с использованием кредитного плеча, которые в конечном итоге приведут к резкому обвалу. Когда финансировочные ставки постоянно положительные, рынок платит премию за то, чтобы быть в длинной позиции, и этот премиальный уровень является сигналом о потенциальной нестабильности.
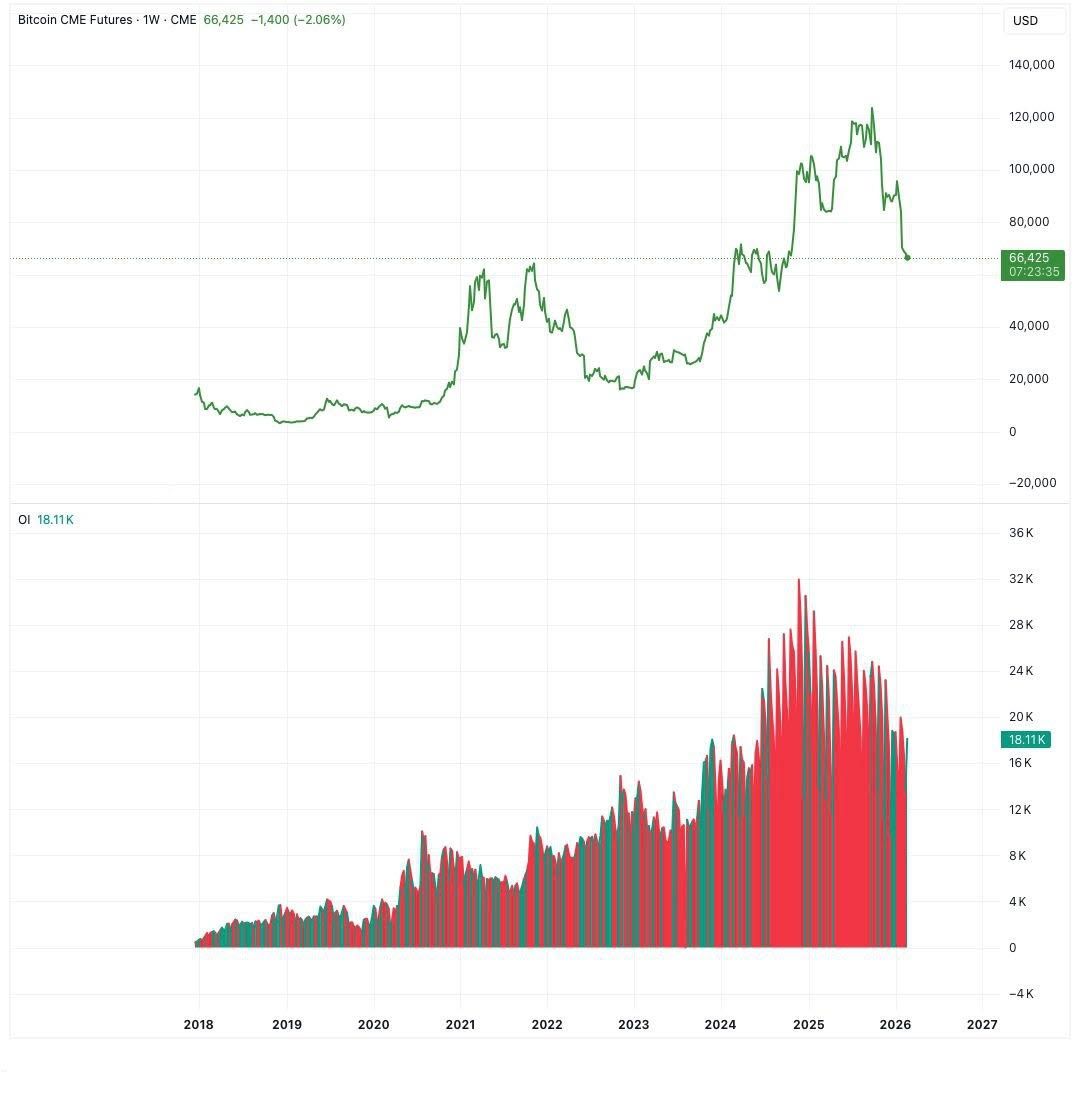
Открытый интерес и цена фьючерсов на биткоин на CME, декабрь 2017 - настоящее время.
Источник: CME Group via TradingView
Механика опционов на ETF привела к появлению нового канала передачи информации. Когда институциональные инвесторы покупают опционы колл или пут на ETF iShares Bitcoin Trust (IBIT), дилеры, продающие эти опционы, должны хеджировать свои позиции, торгуя базовым ETF, а в некоторых случаях – связанными фьючерсами или спотовыми активами. Эта хеджирование имеет проциклический характер. Когда биткоин растет, дилерам приходится покупать больше; когда он падает, им приходится продавать. Небольшие изменения в направлении движения механически усиливаются. В результате значительная часть краткосрочной волатильности биткоина теперь генерируется в основном структурой фондового рынка.
Финансиализация – это не исчезновение
Золото предлагает полезную аналогию. Развитие фьючерсов и ETF не устранило дефицит золота. Оно интегрировало золото в глобальные макропортфели и усилило его волатильность во время циклов ликвидности. Биткоин проходит аналогичный процесс интеграции, но более быстрыми темпами. Он включается в глобальную систему управления рисками. Это влечет за собой институциональный капитал, ликвидность и легитимность. Но также это влечет за собой корреляцию, рефлексивность и периодические резкие колебания, вызванные факторами, не имеющими ничего общего с протоколом.
Дефицит остается нетронутым на уровне протокола. Но его влияние на цену все больше подчиняется стоимости капитала и механике производных инструментов. Биткоин не теряет свой нарратив о дефиците. Он приобретает ликвидную идентичность.
Дефицит является якорем актива. Ликвидность определяет пограничную цену.
- Dumpling Bullish, независимый комментатор по цифровым активам
Спросите эксперта
В: За последние несколько лет инвестиционные продукты, связанные с биткоином, расширились от прямой экспозиции к фьючерсам, опционам и ETF. Как вы видите, как эволюция финансовых продуктов, связанных с биткоином, формирует способы, которыми инвесторы получают доступ к этому активу?
Эволюция инвестиционных продуктов, связанных с биткоином, отражает путь, который мы видели в традиционных классах активов. На ранних этапах участники рынка получали доступ к биткоину напрямую – покупая и храня его на криптовалютных биржах. Со временем, по мере роста интереса институциональных инвесторов, рынок начал разрабатывать более широкий набор инструментов: регулируемые фьючерсы и опционы, структурированные продукты, регулируемые фондовые структуры и, более недавно, спотовые ETF.
Это расширение важно, потому что оно превращает биткоин из просто спекулятивного актива в нечто, что можно интегрировать в модели построения портфелей и управления рисками. Разные инвесторы имеют разные потребности. Некоторые хотят прямой экспозиции к движению цены актива, в то время как другие хотят регулируемых инструментов, деривативов для хеджирования или способов выражения более нюансированных рыночных взглядов.
По мере того, как экосистема созревает, финансовые продукты делают биткоин более доступным благодаря знакомым структурам, что снижает барьеры для институциональных инвесторов и расширяет способы включения этого актива в диверсифицированные портфели.
В: На традиционных рынках финансовые продукты часто эволюционируют от простого доступа к более сложным структурам, таким как инструменты с кредитным плечом, инструменты с обратной динамикой и производные финансовые инструменты. Начинаем ли мы видеть аналогичную эволюцию в экосистеме биткоина?
Да, и это естественный процесс. На большинстве рынков активов все начинается с простого доступа к самому активу, и постепенно развиваются различные финансовые инструменты, которые позволяют инвесторам управлять рисками, хеджировать позиции или выражать различные взгляды на рынок. Биткоин следует той же траектории.
Изначально акцент делался просто на получении доступа к самому активу. Сегодня мы видим более развитую экосистему, которая включает в себя деривативы, торговлю волатильностью и структурированные продукты. Эти инструменты позволяют инвесторам делать гораздо больше, чем просто спекулировать на росте цены. Они могут хеджировать риски, торговать волатильностью или создавать стратегии, нейтральные к рынку.
Интересно, что крипторынки часто развиваются быстрее, чем традиционные рынки, поскольку инфраструктура является цифровой и глобальной. По мере увеличения ликвидности и уточнения нормативных рамок, мы, вероятно, увидим появление еще более сложных продуктов, которые будут напоминать стратегии, обычно используемые на рынках акций, товаров и облигаций. Например, я ожидаю роста различных ETF, генерирующих доход — инструментов для обратной динамики, с кредитным плечом или для более широкого доступа к факторам, связанным с криптовалютами. Кроме того, мы, вероятно, увидим огромный рост на рынке криптовалютных опционов.
В: Как рост рынков фьючерсов и появление спотовых ETF могут расширить возможности использования биткоина инвесторами, будь то для хеджирования, использования кредитного плеча или для более сложных стратегий портфеля?
Рынки фьючерсов уже позволяют инвесторам хеджировать свои позиции или выражать свои взгляды на направление движения цены, не владея активом напрямую. ETF сделали биткоин доступным через традиционные брокерские счета. Логичный следующий шаг — это продукты, ориентированные на результаты портфеля.
По мере этого биткоин начинает выглядеть не как отдельная сделка, а как строительный блок для портфеля. В конечном итоге рынок движется в этом направлении: предоставление инвесторам большей гибкости для выражения своих взглядов на рынок более нюансированными и сложными способами, при этом сохраняя простоту доступа.
– Лео Минюк, генеральный директор и главный инвестиционный директор, ML Tech
Читать далее
- Компания Mastercard собирается приобрести компанию BVNK, занимающуюся инфраструктурой для стейблкоинов, за сумму до 1,8 миллиарда долларов, что создаст условия для расширения своей сети платежей в криптовалютах.
- Сенат Австралии продвигается вперед в разработке нормативных рамок для криптовалютных активов.
- Комиссия по ценным бумагам и биржам США (SEC) опубликовала первые определения того, какие криптовалютные активы являются ценными бумагами.