
Digital asset treasuries must now earn their keep
Цифровые активы: казначейства должны оправдывать свое существование.
Эпоха покупки биткоина и объявления этого "стратегией управления активами" закончилась.
К началу 2026 года более 200 публично торгуемых компаний имеют цифровые активы в своих балансах, совокупно управляя более чем 115 миллиардами долларов США (DLA Piper, октябрь 2025 года). Общая рыночная капитализация этих компаний достигла примерно 150 миллиардов долларов США к сентябрю 2025 года – почти в четыре раза больше, чем годом ранее. Однако несколько из этих компаний сейчас торгуются с дисконтом к стоимости активов, которые они держат. Рынок посылает четкий сигнал: простого накопления больше недостаточно.
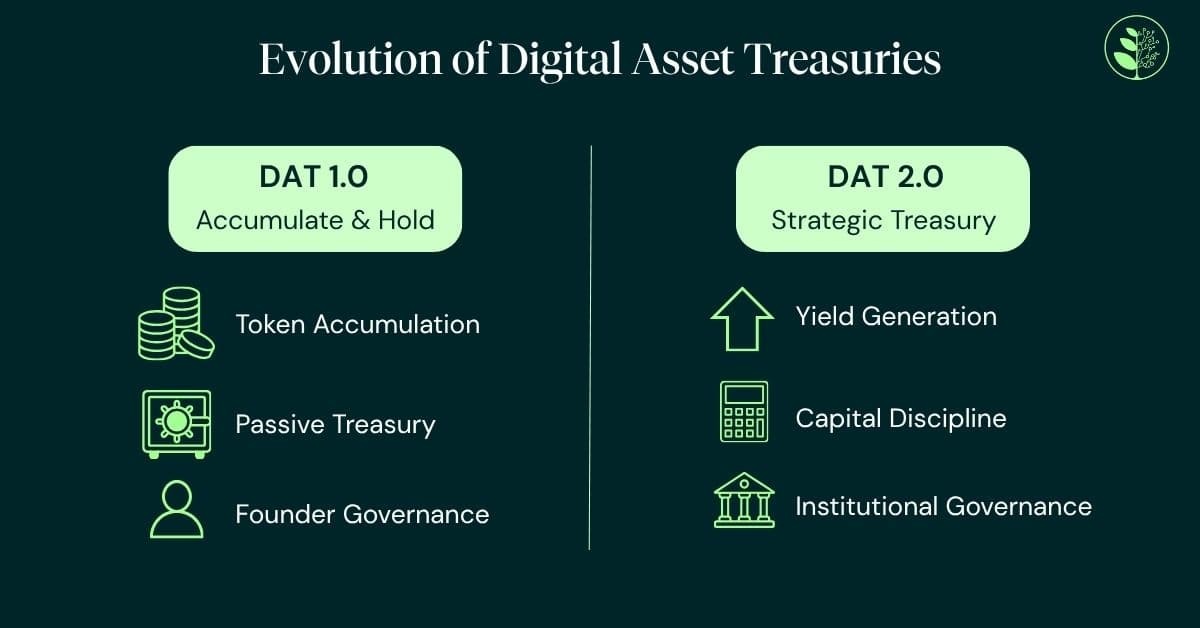
Инвесторы хотят видеть финансовую дисциплину и экономическую отдачу. Руководящие команды отреагировали программами обратного выкупа акций и метриками прозрачности, такими как "стоимость биткоина на акцию", предназначенными для демонстрации ценности, которую казначейство добавляет, помимо цены токена (Исследования Aмина Банка, 2026 год). Переход от пассивного накопления к активному получению дохода – от "DAT 1.0" к "DAT 2.0" – теперь является определяющей темой этого сектора.
Появляются три основные модели. Каждая из них имеет свой профиль риска и доходности и предъявляет различные требования к управлению, техническим возможностям и инфраструктуре.
Участие в инфраструктуре и стейкинг.
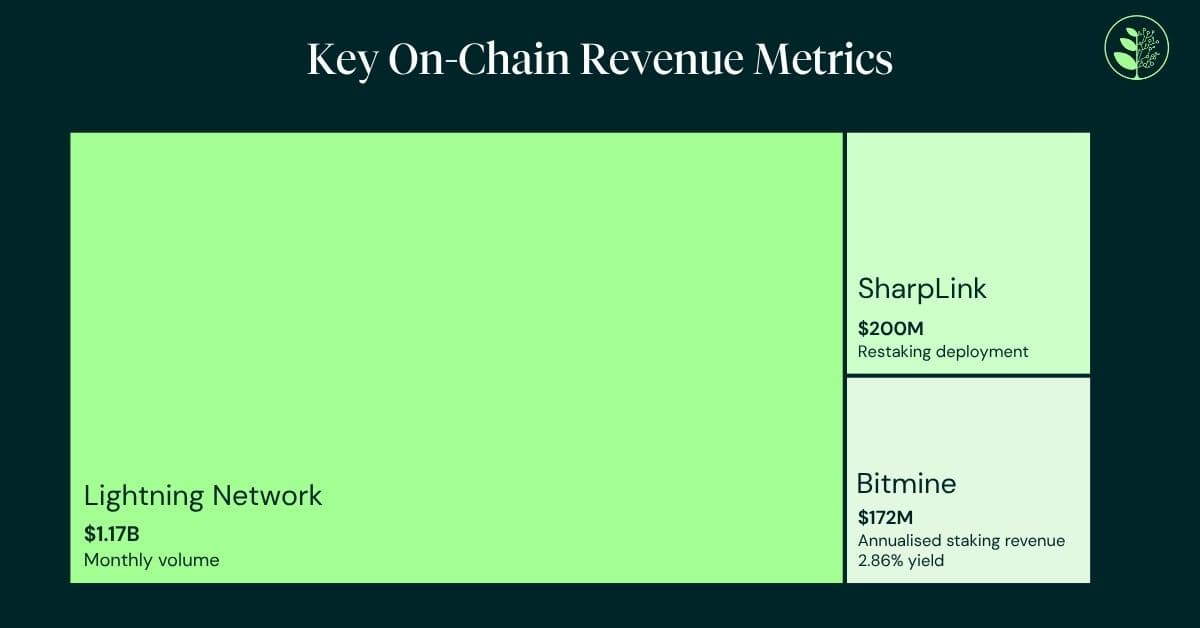
Наиболее ориентированный на протокол подход включает стейкинг токенов для поддержки консенсуса сети и получение вознаграждений взамен. Для казначейств, ориентированных на биткоин, это все чаще распространяется на сеть Lightning и другую родную инфраструктуру, которая генерирует комиссии за маршрутизацию и ликвидность. Стейкинг требует тщательного анализа технических рисков безопасности и рисков, связанных со смарт-контрактами.
Показатели быстро растут. Компания Bitmine Immersion Technologies сообщила о более чем 3 миллионах застейканных ETH к началу 2026 года, с общим объемом активов в 9,9 миллиарда долларов США и годовым доходом от стейкинга примерно в 172 миллиона долларов США (Документ SEC, март 2026 года). Ее собственная сеть валидаторов незначительно превзошла составленную ставку стейкинга Ethereum, демонстрируя преимущества, которые может обеспечить инфраструктура корпоративного уровня даже в среде получения дохода на уровне протокола.
Компания SharpLink Gaming инвестировала 200 миллионов долларов США в ETH в инфраструктуру рестейкинга через EigenCloud, стремясь к более высокой доходности за счет обеспечения работы таких приложений, как рабочие нагрузки искусственного интеллекта и проверка личности (Документ SEC, 2025 год). Рестейкинг – это когда уже застейканный ETH используется для обеспечения работы дополнительных сервисов, с тщательным управлением.
Активная торговля и доход, основанный на рыночных условиях.
Второй набор стратегий использует структуру рынка – арбитраж процентных ставок, торговля на разнице и премии опционов. Эти стратегии могут быть эффективными и часто нейтральными по отношению к рынку, но они требуют торговой экспертизы, надежных систем контроля рисков и круглосуточного мониторинга. Последствия для управления значительны: этот подход фактически превращает казначейскую функцию в торговую операцию. Как и любая торговая функция, поиск квалифицированного персонала, необходимого для мониторинга сложных позиций и корреляционных рисков, может быть сложной задачей.
Одна известная японская публичная компания иллюстрирует как потенциал, так и сложность. Обладая более чем 35 000 биткоинов к концу 2025 года, она получила эквивалент примерно 55 миллионов долларов дохода от биткоина за счет стратегий, основанных на опционах, при этом рост операционной прибыли превысил 1600% в год. Однако та же компания зафиксировала значительные чистые убытки из-за неденежных переоценок в соответствии с местными стандартами бухгалтерского учета (TradingView; Kavout, 2026). Для инвесторов этот разрыв между операционным денежным потоком и отчитанной прибылью затрудняет оценку и подчеркивает, почему управление и прозрачность так же важны, как и заявленная доходность.
Компания Galaxy Digital предлагает альтернативную гибридную модель, сочетающую собственный цифровой активный портфель с институциональными услугами, включая залоговое кредитование, стратегическое консультирование и инфраструктуру. В третьем квартале 2025 года компания Galaxy сообщила о рекордной скорректированной валовой прибыли, превысившей 730 миллионов долларов (Mint Ventures Research, 2025). Примечательно, что компания диверсифицировала свои источники дохода, выйдя за рамки чистого криптовалютного рынка, переоборудовав свой майнинговый комплекс Helios в вычислительный центр для искусственного интеллекта, заключив долгосрочные контракты – это свидетельствует о том, что наиболее устойчивые казначейства могут быть теми, которые получают доход из нескольких, не коррелирующих источников.
[Изображение: https://cnews24.ru/uploads/fac/facf393e20213a8623368f85d15881afaf3ed0be.jpg]
Размещение кредитов и чистая процентная маржа
Третий путь рассматривает цифровые активы как продуктивный капитал баланса. Эта модель включает в себя получение кредита под залог криптовалютных активов на безвозвратной основе, получение ликвидности в виде стейблкоинов и направление ее на высокодоходные частные кредиты. Это позволяет сохранить долгосрочную экспозицию к базовому активу, одновременно генерируя регулярный процентный доход от краткосрочного кредитования реального сектора экономики. В частности, эта стратегия требует экспертизы в области доходности, кредитного риска и облигаций.
Механизм напрямую заимствован из традиционного банковского дела: управление ликвидностью, андеррайтинг, управление и контролируемое использование кредитного плеча. В рамках этой модели компания приобретает биткоин, получает кредит под залог этих активов на безвозвратной основе (что означает, что убытки ограничены залогом) и направляет полученные средства в диверсифицированные портфели частных кредитов, поддерживающие кредитование реального сектора экономики. Если биткоин растет в цене, компания сохраняет прибыль после погашения кредита, сочетая потенциальный прирост капитала с регулярным процентным доходом.
[Изображение: https://cnews24.ru/uploads/b0d/b0db2d621ead7c933609d146b327bab7889031dc.jpg]
Для того чтобы модели кредитного финансирования работали эффективно и вызывали доверие, они должны быть основаны на существующей операционной финансовой инфраструктуре, а не создаваться с нуля. Этот подход наиболее эффективен, когда он расширяет возможности существующей платформы, имеющей реальные кредитные отношения и базу установленных клиентских счетов. По нашему мнению в Greenage, это также область, где особенно важны системы управления и процедуры проверки, поскольку капитал направляется в кредитные возможности сторонних организаций, которые должны оцениваться в каждом конкретном случае.
Успех этой модели также зависит от развития стабильных криптовалют как институциональной инфраструктуры. К 2026 году стабильные криптовалюты будут лежать в основе трансграничных платежей, расчетов в реальном времени и клиринга T+0 (расчет в тот же день) для предприятий (Foley & Lardner, январь 2026 года). Coinbase Institutional прогнозирует, что общая рыночная капитализация стабильных криптовалют может достичь 1,2 триллиона долларов к 2028 году (Coinbase Institutional, август 2025 года). Для стратегий кредитного финансирования стабильные криптовалюты обеспечивают надежную среду для размещения капитала на кредитных рынках.
[Изображение: https://cnews24.ru/uploads/67d/67d90d07e5827cfe8155823556e5873f9773c901.jpg]
Новый показатель зрелости
Недавние рыночные условия подтвердили одну простую истину: рост цены сам по себе не является стратегией управления активами. Растущий спектр решений с доходностью отражает то, что сектор извлекает уроки из своей истории: устойчивая генерация дохода делает цифровые активы более продуктивными компонентами корпоративного баланса.
Не существует единой, универсальной модели. Наиболее эффективные системы управления активами будут сочетать различные подходы в зависимости от аппетита к риску, операционных возможностей и структуры управления. Но направление развития четко определено. Пассивное хранение больше не является достаточным для оправдания наличия цифровых активов в балансе. Доходность становится центральным показателем зрелости системы управления активами, а также основным фактором, определяющим, как рынок оценивает компании с активами в виде цифровых активов.
Победителями в этой следующей фазе станут не те, кто владеет наибольшим объемом активов, а те, кто демонстрирует наибольшую дисциплину в управлении.
[Изображение: https://cnews24.ru/uploads/f48/f48e1cf38a35544f0202adbf3170adfc9c41bed8.jpg]
Важное уведомление:
Эта статья подготовлена компанией Greengage & Co. Limited исключительно в информационных и образовательных целях. Она предназначена только для использования предприятиями, профессиональными контрагентами и институциональными участниками рынка и не предназначена для розничных потребителей. Она не является финансовой консультацией, инвестиционной консультацией, финансовым предложением или рекомендацией или побуждением к покупке, продаже или хранению каких-либо активов, ценных бумаг или финансовых инструментов.
Цифровые активы подвержены значительной волатильности цен и изменениям в регулировании. Прошлые результаты не являются показателем будущих результатов. Все инвестиции сопряжены с рисками, включая потенциальную потерю капитала. Прогнозы и рыночные оценки, представленные здесь, взяты из сторонних исследований и не отражают взгляды или прогнозы компании Greengage & Co. Limited.
Компания Greengage & Co. Limited не имеет лицензии и не регулируется Управлением по финансовому регулированию и надзору (Financial Conduct Authority) для ведения инвестиционной деятельности. Компания Greengage выступает исключительно в качестве посредника, представляющего независимых сторонних поставщиков услуг, и не осуществляет организацию инвестиций, предоставление кредитов, хранение активов или управление инвестициями.
Читателям следует обращаться за независимой профессиональной консультацией перед принятием каких-либо инвестиционных решений.