
Latest data shows retail Bitcoin wallets can no longer control short-term BTC price moves
Последние данные показывают, что розничные кошельки Bitcoin больше не могут контролировать краткосрочные колебания цены BTC
Цена Bitcoin формируется все дальше от держателей Bitcoin
В конце марта Bitcoin провел время в диапазоне, который казался спокойным на поверхности, но был необычайно насыщенным.
К понедельнику цена Bitcoin торгуется около 67 000 долларов после недели, которая уже включала в себя одно из крупнейших событий в сфере деривативов за год и еще один раунд вывода средств институциональными инвесторами из спотовых биржевых фондов.
Эта комбинация заслуживает больше внимания, чем она получила. Традиционный анализ разделил бы это движение на отдельные категории. Срок экспирации опционов относится к одной категории, потоки ETF - к другой, цена - к третьей.
Однако реальность такова, что формирование краткосрочной цены Bitcoin все больше отдаляется от людей, которые владеют Bitcoin, потому что они хотят владеть им, и все ближе к людям, которые владеют экспозицией к Bitcoin, потому что они хеджируют, рефинансируют, распределяют активы или снижают риски внутри определенного инструмента.
Этот сдвиг меняет то, как следует интерпретировать рынок. Он также меняет то, что на самом деле представляет собой движение цены Bitcoin.
Формирование цены переместилось в инструменты, окружающие Bitcoin
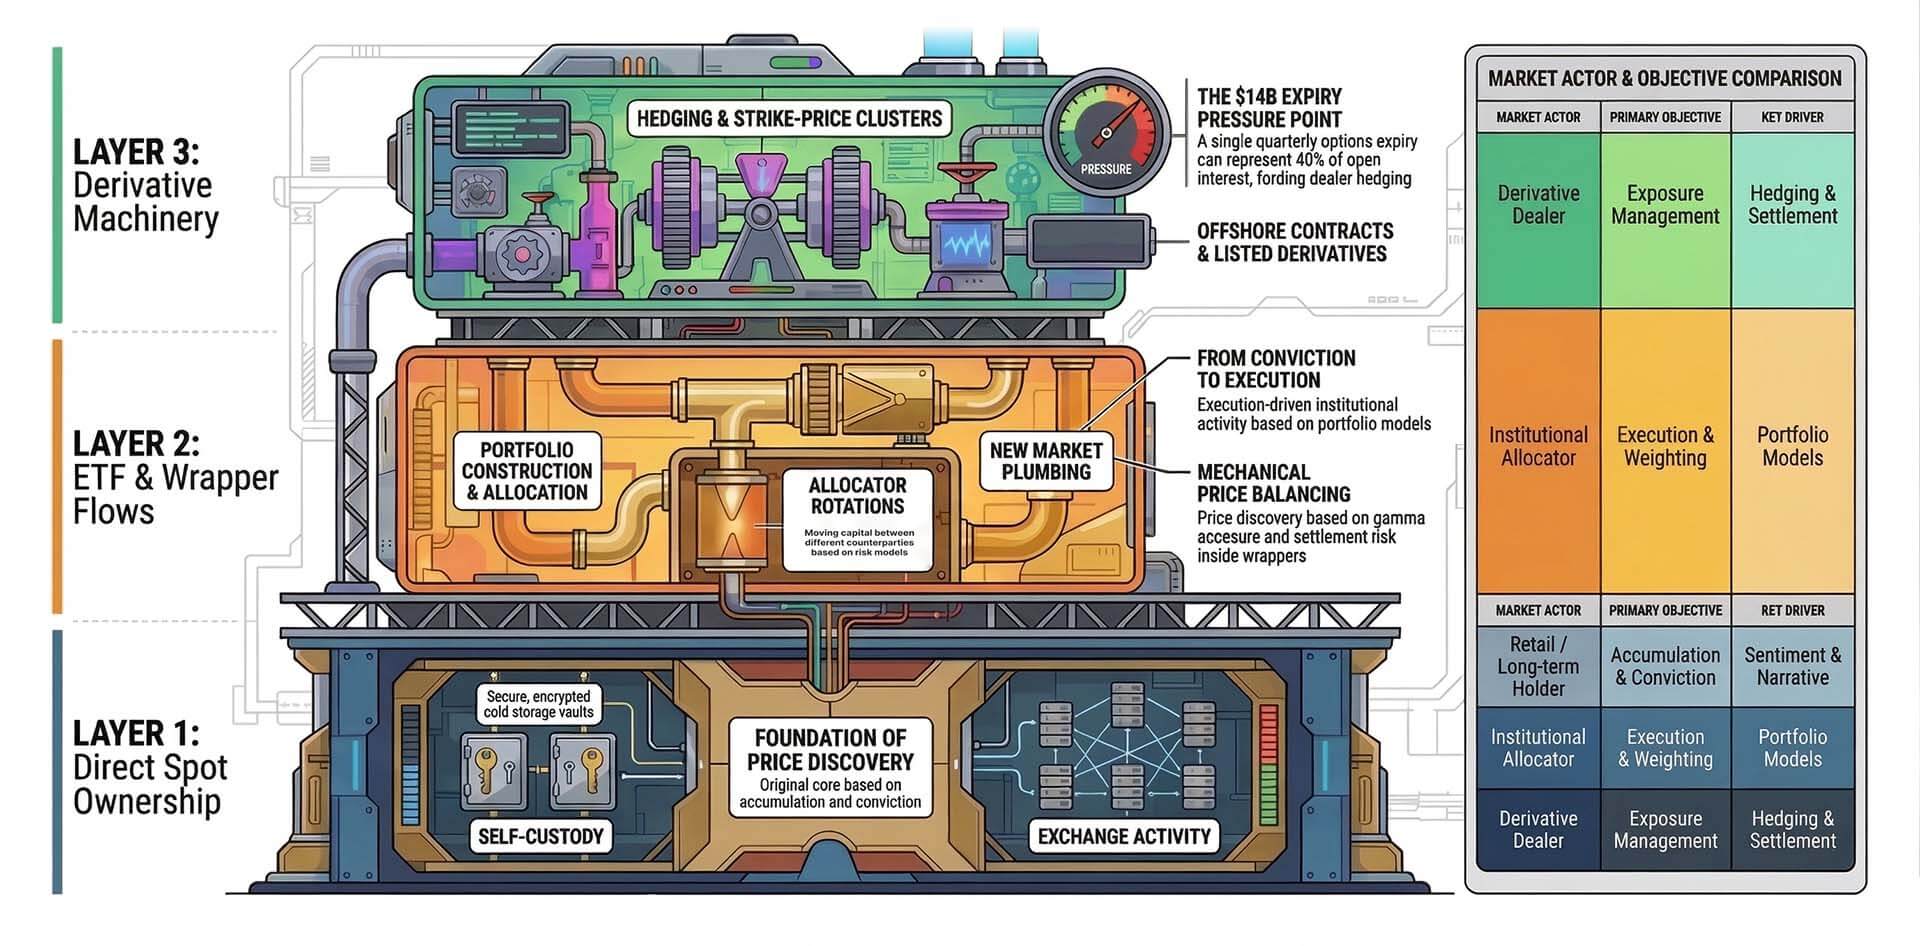
Первым фактором давления стали деривативы. Перед истечением срока действия в пятницу, как сообщало CryptoSlate, около 14 миллиардов долларов в Bitcoin-опционах должны были быть погашены на Deribit, что составляет почти 40% открытой позиции биржи.
Это событие стало результатом столкновения крупнейшего квартального истечения срока действия за год и рынка, который уже испытывал геополитическое напряжение. Однако более важный момент находится на один уровень ниже.
Когда срок действия истекает в достаточно большом объеме по отношению к открытой позиции, цена может начать отражать потребности дилеров и других посредников, которые управляют экспозицией для обеспечения расчетов. Цена становится процессом балансировки.
Это различие звучит технически, но оно влияет на то, как люди интерпретируют каждое движение на графике. Розничные инвесторы по-прежнему склонны рассматривать Bitcoin с точки зрения убежденности. Они предполагают, что рост означает, что больше покупателей хотят приобрести этот актив, снижение означает, что убежденность ослабевает, а плоский диапазон означает, что рынок ждет новостей.
В условиях рынка, формируемого крупными котируемыми продуктами, опционами и решениями институциональных инвесторов, эти показатели становятся менее надежными. Тихая сессия может скрывать значительную механическую активность. Резкое движение может отражать корректировку хеджирования, прежде чем отражать направление движения самой биткоин-цепи.
Именно поэтому событие, связанное с истечением срока действия контрактов на сумму $14 миллиардов, заслуживает большего внимания, чем просто упоминание о волатильности. Истечение срока действия произошло в 08:00 UTC 27 марта и привело к закрытию около 40% открытых позиций на платформе Deribit.
Такой масштаб ставит простой вопрос для держателей биткоина. Если значительная часть краткосрочных колебаний цены определяется хеджированием и расчетами, связанными с котируемыми контрактами, то какая часть того, что люди называют спросом на биткоин, на самом деле является поддержанием производных инструментов?
Этот вопрос становится еще более острым, когда в картину добавляются потоки ETF. Инструмент отслеживания спотовых биткоин-ETF от Farside Investors ведет учет для американских продуктов, и общая тенденция на 2026 год характеризуется повторяющимся давлением со стороны оттока средств.
Миллиарды долларов покидают эту категорию в этом году. Это давление потоков создает еще один слой, отделяющий цену биткоина от намерений держателей биткоина.
Акция ETF – это экспозиция к биткоину, хотя решение о торговле, лежащее в основе этой акции, может быть связано с перераспределением средств между различными продуктами, управлением рисками для снижения общей экспозиции или ребалансировкой портфеля, которая мало связана с долгосрочными взглядами на сеть, монетарную теорию этого актива или самохранение.
Объединив эти два канала, рынок начинает выглядеть иначе.
Первый канал – это опционы, где позиционирование, связанное с истечением срока действия, может формировать краткосрочные движения, поскольку трейдеры и дилеры управляют рисками, связанными со страйками, гаммой и расчетами.
Второй канал – это ETF, где потоки отражают решения по формированию портфеля в рамках традиционных финансов не меньше, чем аппетит к самому биткоину.
Один канал опирается на механизмы хеджирования. Другой – на спрос на "обертку". Оба находятся на один уровень дальше от старой модели представления о том, что цена биткоина определяется в основном прямыми покупателями и продавцами на спотовом рынке.
Этот сдвиг уровня имеет практические последствия для людей, которые владеют небольшим количеством BTC, владеют ETF на брокерском счете или рассматривают биткоин как сигнальный актив. Многие думают, что они наблюдают за спросом на сам актив. Все чаще они также наблюдают за спросом на "упаковку" вокруг этого актива.
Почему спокойное движение цены может создавать больше стресса на рынке, чем кажется
Это помогает объяснить паттерн, который многие люди чувствовали в последние несколько сессий, не называя его прямо. Биткоин около 67 000 долларов может казаться упрямым. Он также может казаться странно приглушенным, учитывая количество макроэкономических факторов и потоков вокруг него.
Суточный диапазон колебаний оставался в пределах эмоциональных ожиданий, которые люди обычно испытывают в конце квартала с таким большим сроком экспирации. Такой сдержанный рост часто вызывает ленивые комментарии о нерешительности.
Крупные события экспирации могут сжимать колебания, поскольку рынок притягивается к областям с наибольшей концентрацией производных инструментов, а затем высвобождает это сжатие после урегулирования, когда структура хеджирования сбрасывается.
Когда открытый интерес сосредоточен вокруг основных уровней, рынок может проводить время, находясь вблизи уровней, которые создают наименьшую потерю или наименьший дисбаланс при урегулировании. Эта динамика определяется больше позиционированием, чем убеждениями.
После того, как эта структура создана, многие знакомые разочарования становятся более понятными. Биткоин может сохранять устойчивость, даже когда деньги из ETF уходят. Биткоин может снижаться после позитивных новостей о долгосрочном внедрении. Биткоин может казаться невосприимчивым к нарративам, которые раньше вызывали более значительные колебания.
Эти результаты кажутся противоречивыми, когда рынок оценивается как прямое выражение уверенности в биткоине. Они выглядят вполне логичными, когда рынок рассматривается как многоуровневая структура, в которой прямые держатели, распределители ETF, трейдеры опционов и дилеры находятся в одном "бассейне", каждый со своими мотивами и горизонтами планирования.
Более глубокий смысл заключается в психологии. Случайные наблюдатели за биткоином по-прежнему склонны предполагать, что изменение цены этого актива говорит одним голосом. Это предположение всегда было неточным. Сейчас оно стало гораздо слабее.
Рынок стал более понятным в одном смысле и менее интуитивным в другом. Существует больше данных, больше регулируемых инструментов и больше возможностей для институционального участия.
В то же время причинно-следственная связь между желанием обладать биткоином и изменением его цены стала длиннее. Существует больше посредников на этом пути, больше "оберток" вокруг инвестиций и больше причин, по которым капитал может взаимодействовать с биткоином, не разделяя мировоззрение, которое лежало в основе ранних держателей этого актива.
CryptoSlate Daily Brief
Ежедневные сигналы, без лишнего шума.
Важные новости и аналитика, представленные каждое утро в кратком и понятном формате.
Краткий обзор за 5 минут. Более 100 000 читателей.
Адрес электронной почты
Получить ежедневную рассылку
Бесплатно. Без спама. Отписка в любое время.
Ой, похоже, возникла проблема. Пожалуйста, попробуйте еще раз.
Вы подписаны. Добро пожаловать!
Многие до сих пор считают, что биткоин – это единственный крупный актив, где владение и убежденность совпадают в большей степени, чем на традиционных рынках. Эта связь ослабевает.
Человек, который владеет биткоином напрямую, в собственном кошельке, и фонд, который владеет или избавляется от позиций в биткоине через ETF, являются частью одного и того же процесса формирования цены, хотя они демонстрируют совершенно разное поведение. Добавьте к этому крупный рынок опционов, и ежедневные колебания становятся еще более оторванными от простого вопроса о том, кто верит в биткоин.
Следующий этап – после истечения сроков и вывода средств из ETF
Это не уменьшает значимость биткоина. Это меняет картину. Формирование цены теперь имеет несколько уровней. Первый уровень – это прямое владение и торговля на биржах. Второй уровень – это создание и погашение ETF, а также торговля на вторичном рынке. Третий уровень – это листинговые и оффшорные деривативы, особенно в периоды истечения сроков. Четвертый уровень – это макрокапитал, который использует биткоин как один из элементов более широкой инвестиционной стратегии.
В любой сессии доминирование может осуществляться одним уровнем или взаимодействием нескольких уровней одновременно.
Вторая половина этого месяца продемонстрировала четкий пример этой многослойной структуры. Крупные сроки истечения, заметное давление со стороны ETF, геополитическая напряженность и цена биткоина, удерживающаяся около 60 000 долларов, создали необычное сочетание шума и сдерживающих факторов.
Это сочетание указывает на неудобный вывод для тех, кто до сих пор интерпретирует каждое движение только через призму настроений. Краткосрочное ценообразование биткоина все больше определяется внутренней структурой рынка.
Внутренняя структура рынка – это место, где происходит большая часть реального формирования цены, когда актив становится достаточно крупным, чтобы привлечь листинговые инструменты, листинговые опционы и управление активами институциональных инвесторов. Биткоин достиг этой стадии. Изменение здесь заключается не столько в легитимности, сколько в интерпретации.
Розничные инвесторы все еще могут влиять на рынок, и долгосрочные держатели по-прежнему важны для структурного предложения. Их влияние теперь разделяет пространство с гораздо большим количеством участников, чья цель – не накопление, не идеология и даже не направленная убежденность. Их цель – исполнение.
Капитал, предназначенный для исполнения, ведет себя по-другому. Он покупает, потому что инвестиционная модель указывает на увеличение веса. Он продает, потому что комитет по рискам указывает на снижение рисков. Он хеджирует, потому что открытый интерес слишком сильно сконцентрирован вокруг определенного уровня. Он переносит позиции, потому что этого требует календарь. Он реагирует на условия корреляции и ликвидности, прежде чем реагировать на "белую книгу" биткоина.
Это совершенно другой тип участников, определяющих цену, чем те, которых многие люди все еще представляют, когда открывают график биткоина.
Следующий тест покажет, что произойдет после истечения срока действия и в условиях стабильного давления со стороны ETF. Если биткоин начнет торговаться с большей свободой, когда пройдет крупнейшее квартальное событие с опционами, это укрепит мнение о том, что механизмы хеджирования сдерживали движение в пределах расчетов.
Если вывод средств из ETF продолжит формировать структуру спроса, это укрепит вторую часть этой гипотезы: что инструменты, "обертывающие" биткоин, оказывают большее влияние на формирование цены, чем многие держатели осознают.
Для тех, у кого есть капитал, инвестированный в рынки, ключевая корректировка носит концептуальный, а не тактический характер.
График биткоина сразу же вызывает вопрос: что сейчас думают покупатели и продавцы биткоина? Этот вопрос все еще имеет ценность. Но его уже недостаточно.
Более полезный вопрос сейчас звучит немного иначе: какая часть рынка формирует цену сегодня: держатели, институциональные инвесторы или хеджеры?
Это другой способ взглянуть на биткоин, и, однажды увидев это, трудно не замечать.
Этот актив по-прежнему сохраняет свои прежние аргументы, касающиеся денежной политики и культуры. Однако его краткосрочное ценообразование теперь определяется гораздо более традиционной рыночной структурой.
Держатели биткоина остаются на рынке. Они просто больше не являются центром каждого движения.
Упомянуто в этой статье
Опубликовано в
Bitcoin Featured Analysis Investments ETF TradFi Market
Контекст
Связанные материалы
Переключите категории, чтобы углубиться или получить более широкий контекст.
BitcoinПоследние новостиАналитикаГлавная категорияПресс-релизыНовостная лента
Отказ от ответственности
Мнения наших авторов являются исключительно их личными и не отражают позицию CryptoSlate. Никакая информация, которую вы читаете на CryptoSlate, не должна рассматриваться как инвестиционная рекомендация, и CryptoSlate не поддерживает ни один проект, который может быть упомянут или связан со статьей. Покупка и торговля криптовалютами должны рассматриваться как деятельность, связанная с высоким риском. Пожалуйста, проведите собственное исследование, прежде чем предпринимать какие-либо действия, связанные с содержанием этой статьи. Наконец, CryptoSlate не несет ответственности, если вы потеряете деньги, торгуя криптовалютами. Для получения дополнительной информации, посетите раздел отказы от ответственности на нашем сайте.