
The U.S. economy almost stalled, but inflation still stayed too hot for an easy Fed rescue
Экономика США почти остановилась, но инфляция остается слишком высокой для легкого спасения со стороны Федеральной резервной системы.
Экономика США начала 2026 год с гораздо меньшим импульсом, чем ожидали рынки несколько месяцев назад. Согласно данным Bureau of Economic Analysis, рост ВВП в четвертом квартале 2025 года был пересмотрен до 0,5%, что является значительным снижением по сравнению с темпом роста в 4,4%, зафиксированным в третьем квартале.
Само по себе это пересмотренное значение обычно поддерживало бы мнение, что Федеральная резервная система приближается к снижению процентных ставок. Проблема заключается в том, что инфляция недостаточно снизилась, чтобы предоставить политикам достаточно пространства для маневра.
Новые данные PCE, опубликованные сегодня, показывают, что общий уровень инфляции в феврале составил 2,8% в годовом исчислении, а базовый PCE – 3,0%. Ежемесячный прирост по обоим показателям составил 0,4%, что по-прежнему указывает на устойчивое давление цен, а не на быстрое возвращение к целевому показателю Федеральной резервной системы в 2%.
Эта комбинация стала настоящей макроэкономической проблемой для биткоина и более широкого рынка криптовалют. Инвесторы сталкиваются с экономикой, которая теряет импульс, в то время как инфляция остается достаточно высокой, чтобы удерживать Федеральную резервную систему в состоянии осторожности.
Этот разрыв между двумя тенденциями начал формировать среду рисков. Он влияет на траекторию доходности казначейских облигаций, на оценку будущих снижений ставок и на готовность инвесторов продолжать инвестировать в рисковые активы.
Биткоин уже показал, что он может привлекать капитал в условиях сложных макроэкономических обстоятельств, особенно когда спрос на биржевые фонды остается высоким, а предложение остается структурно ограниченным. Тем не менее, более слабый рост не обязательно создает более благоприятные условия для криптовалют.
Канал передачи информации проходит через доходность, ликвидность и уверенность в выбранном политическом курсе.
| Метрика | Наиболее свежие данные | Предыдущие данные | Ориентировочные значения |
|---|---|---|---|
| Годовой темп роста реального ВВП США, годовая база | 4 квартал 2025 г.: 0,5% | 3 квартал 2025 г.: 4,4% | |
| Инфляция по индексу потребительских цен (PCE), год к году | Февраль 2026 г.: 2,8% | Январь 2026 г.: 2,8% | |
| Базовая инфляция по индексу потребительских цен (Core PCE), год к году | Февраль 2026 г.: 3,0% | Январь 2026 г.: 3,1% | |
| Цена Bitcoin | $72 129 | 24 часа: +1,20%, 7 дней: +7,84%, 30 дней: +1,43% | |
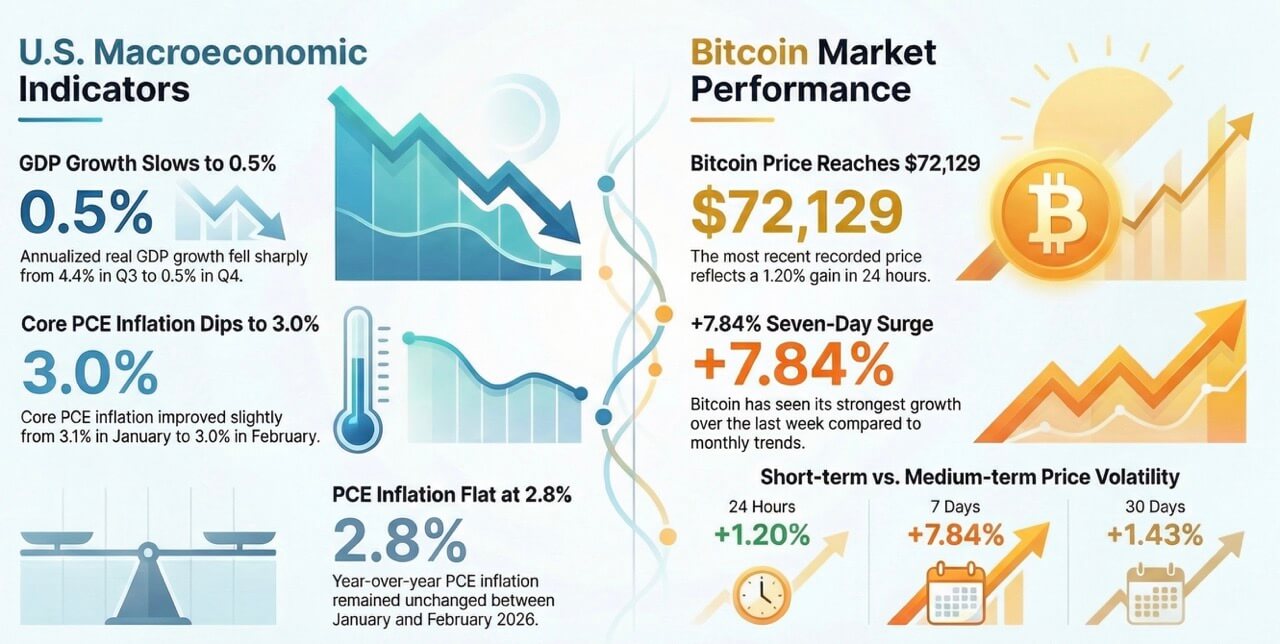 Инфографика, сравнивающая слабые макроэкономические данные США с ростом Bitcoin, показывающая рост ВВП в 0,5%, базовую инфляцию PCE в 3,0% и цену Bitcoin в 72 129 долларов после недельного роста на 7,84%. |
Пересмотр ВВП изменил макроэкономическую ситуацию для Bitcoin
На момент публикации, 9 апреля, на странице цен Bitcoin сайта CryptoSlate BTC торгуется по цене 71 201 доллар, что на 0,72% ниже, чем 24 часа назад, на 7,60% выше, чем за семь дней, и на 0,99% выше, чем за месяц. Этот показатель хорошо отражает текущее состояние рынка.
Bitcoin показал рост, но этот рост происходит в макроэкономической среде, которая все еще кажется нерешенной. Слабый пересмотр ВВП может на первый взгляд казаться простым сигналом рецессии.
Более важный момент заключается в другом. Пересмотр произошел в то же время, когда инфляция оставалась достаточно высокой, чтобы не допустить немедленного применения обычных мер поддержки.
Для Bitcoin дальнейшее движение по-прежнему будет зависеть меньше от одного показателя роста и больше от того, сможет ли поступающая информация привести к снижению процентных ставок и реальных доходностей.
Показатель роста ВВП в 0,5% поставил под сомнение идею о том, что экономика США переживает контролируемое замедление с достаточной устойчивостью, чтобы выдержать жесткую политику и достаточно низкой инфляцией, чтобы снизить процентные ставки в упорядоченном режиме.
Последовательность официальных оценок, начиная с предварительного отчета и заканчивая второй оценкой и затем третьей оценкой, показала явное снижение уверенности в отношении роста в конце 2025 года. Рынки обычно могут пережить слабый квартал, если инфляция снижается достаточно быстро, чтобы Федеральная резервная система могла вмешаться.
В этот раз инфляционная ситуация оставалась достаточно устойчивой, чтобы не дать возможности для такого сценария.
Отчет за февраль PCE усугубил эту проблему. Общий показатель PCE соответствовал ожиданиям и составил 2,8% в годовом исчислении, а базовая инфляция PCE оказалась немного ниже ожиданий и составила 3,0% против ожидаемых 3,1%.
Ежемесячные данные оказались менее обнадеживающими. Как основные, так и сводные показатели выросли на 0,4% по сравнению с предыдущим месяцем, что все еще указывает на то, что инфляция остается выше того уровня, которого хотел бы достичь Федеральный резерв, если бы центральный банк готовился к резкому изменению политики.
Именно поэтому пересмотренные данные по ВВП и данные по инфляции следует рассматривать в одном контексте. Замедление роста указывает на возможность смягчения денежно-кредитной политики, но данные по инфляции делают этот исход менее вероятным.
Устойчивая инфляция не позволила Федеральному резерву предложить немедленное смягчение
Это противоречие также объясняет, почему реакция рынка оказалась более сложной, чем стандартная реакция, когда слабое экономическое развитие повышает надежды на более быстрое смягчение. Доходность казначейских облигаций остается достаточно высокой, чтобы сохранять жесткие финансовые условия.
Доходность 10-летних казначейских облигаций ([https://www.marketwatch.com/livecoverage/s-p-500-dow-jones-nasdaq-oil-prices-iran-war-cease-fire-uncertainty/card/long-term-treasury-yields-up-slightly-after-fresh-data-on-jobless-claims-pce-inflation-and-gdp-H7moen0tL06L2wj6C4ai]) колебалась около 4,3% после публикации данных по ВВП и индексу потребительских цен, в то время как реальная доходность остается достаточно высокой, чтобы поддерживать конкурентоспособность более безопасных активов. Для биткоина это создает существенное ограничение.
Инвесторы по-прежнему могут получать стабильную номинальную доходность и доходность, скорректированную с учетом инфляции, от традиционных инструментов с фиксированным доходом, что повышает планку для активов, не приносящих доход. Недавно издание CryptoSlate прямо проанализировало эту динамику, отметив, что биткоин в первую очередь реагирует на реальную доходность.
Это остается наиболее важным каналом передачи информации.
Рынок труда также добавил новый аспект к этой картине. Последний отчет Бюро статистики труда показал, что в марте было создано 178 000 новых рабочих мест, а уровень безработицы остается около 4,3%.
Количество первичных обращений за пособием по безработице немного увеличилось, Министерство труда сообщило о 219 000 первичных обращений, но в целом ситуация на рынке труда остается достаточно устойчивой, чтобы позволить Федеральному резерву сохранять выжидательную позицию. Рынок труда, который постепенно ослабевает, а не быстро рушится, поддерживает аргумент в пользу осторожной денежно-кредитной политики.
Таким образом, рынки одновременно обрабатывают два неполных сигнала: замедление экономического роста и инфляцию, которая все еще остается достаточно высокой, чтобы сохранять осторожность.
Для домохозяйств практическое следствие заключается в следующем: экономика замедляется, расходы домохозяйств остаются высокими, а снижение процентных ставок может занять больше времени, чем ожидалось.
Процентные ставки по ипотечным кредитам, стоимость кредитных карт и условия потребительского кредитования зависят от этого же противоречия. Биткоин входит в эту ситуацию как рынок, который часто выигрывает от более ликвидной денежной массы, более низких реальных процентных ставок и более сильного аппетита к альтернативным средствам сбережения.
Эти факторы присутствуют лишь частично. Снижение прогноза по ВВП затруднило защиту сценария "мягкой посадки".
Однако это само по себе не дало четкого сигнала "зеленого света" для рискованных активов.
Инфографика, показывающая войну в Иране в 2026 году, которая спровоцирует глобальный шок поставок, с нарушением поставок нефти на 20%, ростом инфляции и влиянием на цены на энергию, рынки и потоки криптовалют
Спрос на ETF помогает биткоину справиться с более сложной макроэкономической ситуацией
Недавнее поведение цены биткоина отражает эту неопределенность. Активы восстановились настолько, чтобы показать, что спрос остается реальным, но этот рост не сопровождается таким решительным продолжением, которое сигнализировало бы о полном восстановлении склонности к риску.
Согласно данным рынка BTC от CryptoSlate (https://cryptoslate.com/coins/bitcoin/), цена монеты значительно выросла за неделю, но остается практически неизменной за последний месяц. Такая картина указывает на рынок, который готов реагировать на позитивные потоки и тактический оптимизм, но при этом осознает, что макроэкономические условия еще не стабилизировались в более благоприятном режиме.
Одной из причин, по которой биткоин сохранил свою стоимость, является продолжающаяся поддержка со стороны спотовых ETF. Спотовые биткоин-ETF привлекли около 470 миллионов долларов 6 апреля, что является одним из самых сильных дней притока за год.
Эти потоки обеспечивают важный противовес макроэкономическому давлению, поскольку они создают постоянный источник спроса от инвесторов, которые распределяют средства через регулируемые продукты, а не торгуют краткосрочной волатильностью непосредственно на криптовалютных платформах. Спрос на ETF не устраняет макроэкономические риски.
Однако это меняет профиль устойчивости актива. Рынок с реальными институциональными потоками может выдержать больше давления, чем рынок, движимый исключительно спекулятивным кредитным плечом.
Тем не менее, следующий этап зависит от того, станет ли замедление экономи роста проблемой процентных ставок или проблемой стагфляции. Это различие имеет решающее значение.
Сценарий с процентными ставками предполагает, что более слабый экономический рост постепенно снижает доходность и ожидания денежно-кредитной политики, что улучшает условия для биткоина, акций роста и других активов, чувствительных к срокам. Сценарий стагфляции предполагает более слабый экономический рост в сочетании с устойчивым инфляционным давлением, которое даже может усилиться, что ограничивает возможности Федеральной резервной системы, и рискованные активы сталкиваются с более сложной ситуацией.
Недавнее объяснение от CryptoSlate о том, почему стагфляция снова становится ключевым словом на рынке, полезно, поскольку оно переводит жаргон на язык, который люди уже понимают: цены остаются высокими, в то время как экономика кажется слабой.
Цены на нефть, инфляция и политические риски сталкиваются в одном временном окне
Именно здесь внешние факторы становятся более важными, чем любой отдельный криптовалютный катализатор. Энергетика снова вошла в макроэкономическую повестку дня.
CryptoSlate Daily Brief
Ежедневные сигналы, без лишнего шума.
Важные новости и контекст, представленные каждое утро в кратком обзоре.
5-минутный дайджест Более 100 000 читателей
Адрес электронной почты
Получить краткое изложение
Бесплатно. Без спама. Отписка в любое время.
Ой, похоже, возникла проблема. Пожалуйста, попробуйте еще раз.
Вы подписаны. Добро пожаловать!
Недавно CryptoSlate отметила, что риски, связанные с ценами на нефть, и снижение ожиданий по снижению процентных ставок начинают сближаться в рыночном повествовании. Если давление цен на энергоносители приведет к росту инфляционных ожиданий, замедление экономического роста станет более сложным для рисковых активов.
Те же слабые данные по ВВП, которые обычно вселяют надежду на более быстрое смягчение, могут вместо этого усилить опасения, что Федеральная резервная система теряет возможности для реагирования.
Bitcoin вписывается в эту картину по нескольким уровням. Первый уровень — ожидания по денежно-кредитной политике, которые определяют траекторию краткосрочных процентных ставок и формируют общие условия ликвидности.
Второй уровень — реальные процентные ставки, которые влияют на альтернативные издержки владения BTC. Третий уровень — структурный спрос на криптовалюты, особенно приток средств в ETF и накопление. Четвертый уровень — настроения рынка, которые определяют, будут ли рынки интерпретировать поступающие данные как благоприятные для смягчения или как угрозу для роста.
Bitcoin может показать хорошие результаты, когда улучшится один или два из этих уровней. Устойчивый рост обычно становится легче, когда выравниваются три или более уровня.
В настоящее время структурный спрос выглядит позитивно, в то время как политика и процентные ставки остаются неоднозначными. Именно поэтому рынок все еще ощущается динамичным, а не стабильным.
Замедление экономики открыло путь к более благоприятной макроэкономической среде для Bitcoin. Данные по инфляции лишь частично открыли эту дверь.
Следующий тест имеет более четкую дорожную карту: инфляция, доходность, приток средств в ETF и поступающие данные о росте покажут рынку, является ли показатель ВВП в 0,5% временным явлением, связанным с концом 2025 года, или началом чего-то более устойчивого.
Инфографика, показывающая макроэкономическое напряжение между замедлением экономического роста в США и устойчивой инфляцией, подчеркивающая устойчивость Bitcoin, институциональные потоки и влияние высоких реальных процентных ставок и ограничительных условий денежно-кредитной политики
Следующие 30-90 дней определят, какая сторона противоречия уступит первой.
Следующий квартал включает достаточно запланированных данных, чтобы вынудить сделать этот выбор. Непосредственные контрольные точки — это следующие публикации данных по инфляции, заседание Федеральной резервной системы в апреле и первая оценка ВВП за первый квартал.
Модель GDPNow от Федерального резервного банка Атланты будет формировать ожидания, отраженные в этом отчете, в то время как прогноз инфляции от Федерального резервного банка Кливленда предоставляет актуальную информацию о том, насколько устойчивым может оказаться давление цен до публикации официальных данных. Эти индикаторы позволяют сосредоточиться на будущих изменениях, а не на обсуждении прошлых событий, касающихся того, была ли слабость в четвертом квартале значительной или просто неожиданной.
Позитивным сценарием для Bitcoin было бы возобновление тенденции к дефляции. Это может быть вызвано более мягкими ежемесячными показателями CPI и PCE, снижением давления на энергетические рынки или более ясными признаками того, что спрос снижается без серьезных потрясений на рынке труда.
В этом сценарии у доходности будет пространство для снижения, ожидаемые снижение ставок Федеральной резервной системой приблизится к срокам, указанным в прогнозах рынка, а Bitcoin выиграет от более низкой процентной ставки, сохраняя при этом структурную поддержку со стороны спроса со стороны ETF. Материалы Федеральной резервной системы по экономическим прогнозам за март по-прежнему указывают на рост ВВП на 2,4% в 2026 году, инфляцию PCE на уровне 2,7% и ставку федеральных фондов в конце года на уровне 3,4%.
Эти цифры показывают, что официальный базовый сценарий по-прежнему предполагает более медленный, но устойчивый рост. Если поступающие данные будут соответствовать этому направлению, текущая обеспокоенность по поводу замедления роста может стать предвестником более благоприятных условий, а не предупреждением о более широкой деградации.
Более сложный сценарий предполагает, что инфляция останется на текущем уровне или снова вырастет, особенно если цены на нефть или другие факторы, связанные с предложением, продолжат поддерживать высокие ежемесячные показатели. В этом случае замедление роста будет восприниматься не как возможность для смягчения денежно-кредитной политики, а как ограничение для Федеральной резервной системы.
Bitcoin все равно может привлекать спрос как дефицитный актив и как средство защиты от долгосрочных рисков, связанных с политикой, однако первоначальная реакция рынка, скорее всего, будет зависеть от общей склонности к риску. Высокие реальные процентные ставки и задержка ожиданий снижения ставок будут продолжать конкурировать с позитивными структурными факторами, связанными с ETF и долгосрочным накоплением.
Существует также промежуточный путь, и, возможно, он является наиболее реалистичным в ближайшие несколько недель. Рост может оставаться слабым, но не обваливаться, инфляция может снижаться медленно, не давая немедленного облегчения, а Bitcoin может продолжать колебаться в диапазоне, где каждый позитивный импульс компенсируется макроэкономическими факторами.
Такой рынок часто вызывает сомнения в правильности принимаемых решений, но при этом вознаграждает избирательное накопление. Он также склонен отдавать предпочтение дисциплинированной интерпретации, а не драматическим выводам.
Более широкая глобальная ситуация подчеркивает необходимость баланса. Последнее обновление прогноза мировой экономики от МВФ по-прежнему прогнозирует рост мировой экономики на уровне 3,3% в 2026 году.
Это позволяет рассматривать замедление в США в перспективе. Это серьезный сигнал, особенно учитывая, что он совпадает с инфляцией, которая остается выше целевого уровня, но при этом не привел к глобальному системному кризису.
Биткоин находится в центре этой дилеммы. Он по-прежнему подвержен макроэкономическому давлению и чувствителен к реальным процентным ставкам, но также извлекает выгоду из более развитой рыночной инфраструктуры, более широкого институционального доступа и структурного спроса, которого не было в предыдущих циклах.
Один вывод стоит выше остальных: пересмотр ВВП выявил реальную слабость в сценарии "мягкой посадки".
Данные по инфляции не позволили ФРС сразу же вселить уверенность. Таким образом, биткоин торгуется в условиях неразрешенного макроэкономического противоречия, которое, вероятно, будет разрешено следующей серией данных по инфляции, занятости и росту, а не только сегодняшней пересмотренной информацией.
Рост замедлился, инфляция по-прежнему оказывает влияние на политику, и следующий устойчивый рост биткоина будет зависеть от того, какая из этих сил уступит первой.
Price Watch
Bitcoin#1
BTCLive Data
$72,180.60+1.24% за последние 24 часа
1H+0.55%24H+1.24%7D+7.77%
30D+3.16%60D+1.37%90D-20.20%
Bitcoin +1.24% за последние 24 часа и в настоящее время занимает 1-е место по рыночной капитализации.
Рыночная капитализация $1.44T
Объем (за 24 часа) $35.44B-35.16%
Общее предложение20.01M
Капитализация в обращении $1.52T
Официальные ресурсы
Больше информации о рынке биткоина: предложение, дата запуска, объем и контекст ценового цикла.
Общее предложение20.01M
Максимальное предложение21M
Дата запуска3 января 2009 г.
Изменение объема-35.16% за 24 часа
От максимума-42.80% $126,198.07 (6 октября 2025 г.)
От минимума+148.4M% $0.05 (14 июля 2010 г.)
Обзор рынка криптовалют
Текущее состояние рынка криптовалют
В настоящее время общий объем рынка криптовалют составляет $2.45T при объеме торгов в $87.44B за последние 24 часа. Доля биткоина составляет 58.95%. Изучите рынок
Общая рыночная капитализация$2.45T
Объем торгов за 24 часа$87.44B
Доля биткоина58.95%
Упомянуто в этой статье
Опубликовано в
Биткоин Рекомендовано США Аналитика Рынок Макроэкономика Медвежий рынок
Контекст
Связанные материалы
Перейдите в другие категории, чтобы углубиться в тему или получить более широкий контекст.
БиткоинПоследние новостиСШАМестные новостиМакроэкономикаГлавная категорияПресс-релизы
Отказ от ответственности
Мнения наших авторов являются исключительно их собственными и не отражают мнение CryptoSlate. Никакая информация, которую вы читаете на CryptoSlate, не должна рассматриваться как инвестиционный совет, и CryptoSlate не поддерживает ни один проект, который может быть упомянут или связан со статьей. Покупка и торговля криптовалютами должны рассматриваться как деятельность с высоким уровнем риска. Пожалуйста, проведите собственное исследование, прежде чем предпринимать какие-либо действия, связанные с содержанием этой статьи. Наконец, CryptoSlate не несет ответственности, если вы потеряете деньги, торгуя криптовалютами. Для получения дополнительной информации, пожалуйста, ознакомьтесь с нашими отказами от ответственности.