
Crypto projected to move $719 trillion through global payments with Visa, Mastercard aggressive stance
Криптовалюты, по прогнозам, будут использоваться для транзакций на сумму 719 триллионов долларов через глобальные платежные системы, Visa и Mastercard занимают активную позицию.
Сделать CryptoSlate предпочтительным в Google
В течение большей части последних двух лет дебаты о стейблкоинах в платежах были сосредоточены на экране оплаты: будут ли потребители когда-нибудь использовать кошелек вместо карты?
Visa, Stripe и Mastercard ответили на это, инвестируя значительные средства. Visa теперь использует USDC для расчетов, Stripe приобрела Bridge, а Mastercard приобретает BVNK.
Каждый из этих шагов отражает единое мнение о том, что стейблкоины становятся базовым уровнем расчетов и ликвидности для существующих брендов, и тот, кто контролирует этот уровень, контролирует экономику следующего цикла платежей.
Компания Chainalysis оценила скорректированный объем операций со стейблкоинами в 28 триллионов долларов к 2025 году и прогнозирует, что он может достичь 719 триллионов долларов к 2035 году, благодаря органическому росту, а в более оптимистичном сценарии - до 1,5 квадриллиона долларов.
Почему это важно
Ключевой вопрос заключается в том, смогут ли крупнейшие платежные компании достаточно рано интегрировать расчеты со стейблкоинами в свои системы, чтобы сохранить контроль над комиссиями, потоками и трансграничными денежными переводами, по мере развития регулирования и распространения.
Согласно оценкам McKinsey и Artemis, фактические платежи со стейблкоинами составляют около 390 миллиардов долларов в год, что подтверждается диапазоном от 350 до 550 миллиардов долларов, указанным компанией BCG, за исключением неэкономических и торговых операций.
При таких объемах стейблкоины составляют примерно 2,3% от объема платежей Visa в 17 триллионов долларов в 2025 году.
Стейблкоины могут изменить экономику расчетов, даже при проникновении на уровне 2,3%, поскольку расчеты и оплата осуществляются через разные инфраструктуры.
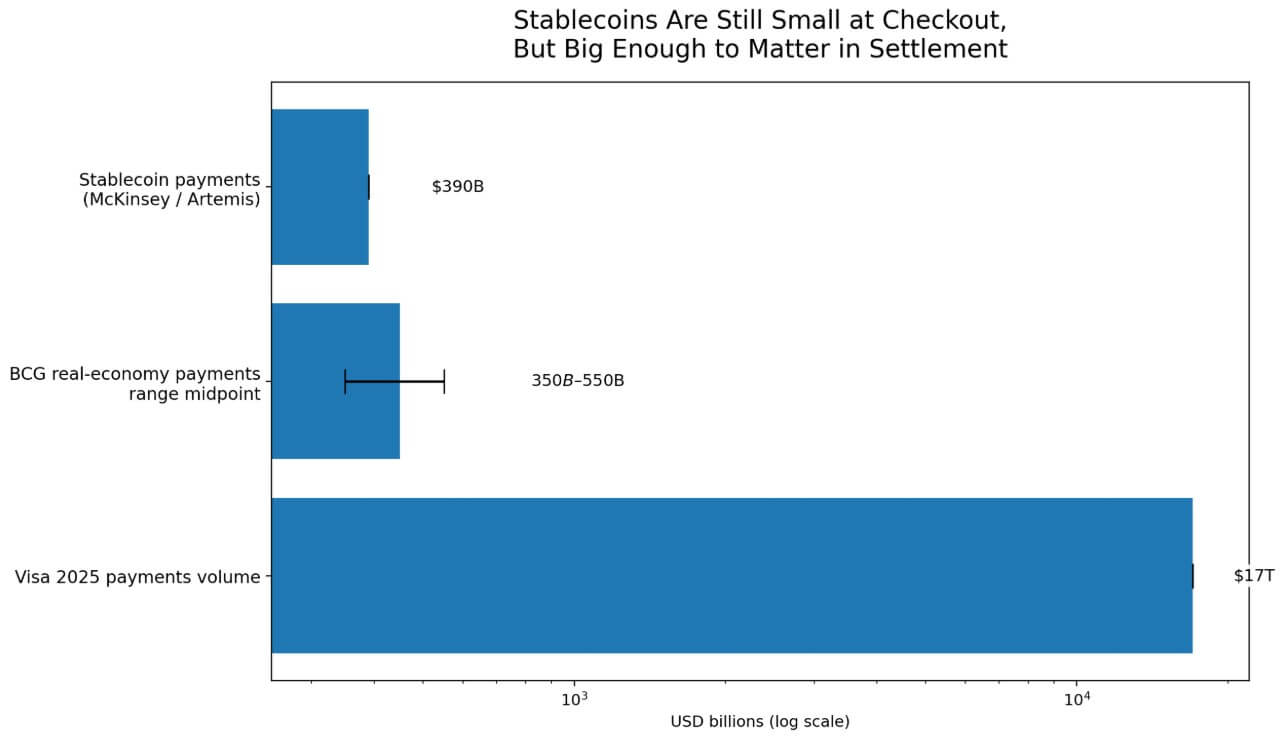 На графике с логарифмической шкалой показаны оценки платежей со стейблкоинами в 390 миллиардов долларов от McKinsey/Artemis и в диапазоне от 350 до 550 миллиардов долларов от BCG, по сравнению с объемом платежей Visa в 17 триллионов долларов в 2025 году.
Многие гибридные платежные потоки со стейблкоинами никогда не отображаются как транзакции продавцов в блокчейне. Криптовалютные транзакции обычно выполняются через традиционные платежные системы, в то время как блокчейн фиксирует только поступления и выплаты эмитента.
Слой расчетов со стейблкоинами может расширяться коммерчески, не становясь видимым в точке продажи.
Три инвестиции в одну и ту же технологию
Visa запустила расчеты с использованием USDC в США в декабре 2025 года. К 25 марта ее глобальная активность в области расчетов со стейблкоинами достигла годового объема в 4,6 миллиарда долларов, охватывая более 130 программ с картами, привязанными к стейблкоинам, в более чем 50 странах.
Компания Visa сосредоточила свое внимание на модернизации казначейства и повышении эффективности расчетов. Ее проект Canton расширил эту концепцию, охватывая платежи, расчеты и использование в казначействе для банков, что является намеренной попыткой контролировать инфраструктурный слой для институциональных операций со стейблкоинами.
К марту 2026 года карты, поддерживающие стейблкоины и использующие технологию Bridge, были запущены в 18 странах, при планах охватить более 100 стран к концу года. Компания Visa изучала возможности оптимизации расчетов, ускорения движения средств и упрощения работы с блокчейном для институтов.
В годовом отчете Stripe за 2025 год, опубликованном 24 февраля, сообщалось, что объем платежей в стейблкоинах вырос вдвое, достигнув примерно 400 миллиардов долларов, при этом около 60% приходилось на B2B-операции, а объем операций Bridge увеличился более чем в четыре раза.
Компания Bridge получила условное одобрение от OCC на создание национального трастового банка, который будет заниматься хранением, выпуском, координацией и управлением резервами.
В марте 2026 года компания Mastercard объявила о приобретении компании BVNK за сумму до 1,8 миллиарда долларов, что сопровождалось заявлением о том, что использование цифровых валют в платежах уже достигло как минимум 350 миллиардов долларов в 2025 году, с дополнительными возможностями в международных денежных переводах, выплатах, P2P-переводах и B2B-платежах.
Компания Mastercard также отметила скорость и программируемость как решения для проблем управления казначейством и коммерческих операций.
Три компании, три продукта, стратегии слияний и поглощений, одна общая идея: расчеты со стейблкоинами интегрируются в платежную инфраструктуру еще до того, как произойдет революция в потребительских платежах.
CompanyMoveЧто означает это изменениеОсновные сценарии использованияВероятная ключевая область контроляVisaРасчеты в USDC в США; более 130 программ с картами, привязанными к стейблкоинам, в более чем 50 странах; продвижение сети Canton.Стейблкоины рассматриваются как слой модернизации расчетов и управления активами, а не просто как инструмент для оплаты.Расчеты для продавцов, операции с казначейством, организация выпуска карт, институциональные расчеты.Слой расчетов и оркестровки.Stripe / BridgeStripe приобрела Bridge; объем транзакций в стейблкоинах, по оценкам, достигнет 400 миллиардов долларов к 2025 году; ожидается, что 60% будут связаны с B2B; путь "доверенный банк" для хранения, выпуска, организации и резервов.Stripe создает инфраструктуру для стейблкоинов корпорационного уровня для бизнес-операций, а не только для розничных криптовалютных платежей.B2B-платежи, API для разработчиков, хранение, выпуск, управление резервами, корпоративная инфраструктура.Стек для разработчиков/соответствия требованиям.Mastercard / BVNKMastercard заключила соглашение о приобретении BVNK; сценарии использования цифровых валют для платежей оцениваются в более чем 350 миллиардов долларов к 2025 году.Mastercard видит стейблкоины как способ модернизации трансграничных и коммерческих денежных переводов, сохраняя при этом связь с фиатными деньгами.Трансграничные переводы, выплаты, P2P, B2B-платежи, операции с казначейством/коммерческие операции.Канал распространения + коммерческие операции.
Федеральная резервная система подтвердила в заметке от 8 апреля, что капитализация рынка стейблкоинов достигла 317 миллиардов долларов по состоянию на 6 апреля, что более чем на 50% выше, чем в начале 2025 года.
В июле 2025 года Конгресс принял закон GENIUS, который создал формальную правовую базу в США, необходимую для институционального внедрения.
Согласно базовому сценарию Citi от сентября 2025 года, к 2030 году объем выпуска стейблкоинов достигнет 1,9 триллиона долларов, что поддержит примерно 100 триллионов долларов годового объема транзакций, и спрогнозировано увеличение спроса на казначейские облигации США более чем на 1 триллион долларов.
При текущей капитализации в 317 миллиардов долларов рынок стейблкоинов составляет около 16,7% от целевого показателя Citi на 2030 год, что является достаточно продвинутым этапом, когда крупнейшие платежные сети уже инвестировали средства, но при этом еще достаточно ранним, чтобы исход оставался неопределенным.
CryptoSlate Daily Brief
Ежедневные сигналы, без лишнего шума.
Важные новости и контекст, представленные каждое утро в кратком обзоре.
Краткий обзор за 5 минут. Более 100 000 читателей.
Адрес электронной почты
Получить обзор
Бесплатно. Без спама. Отпишитесь в любое время.
Ой, похоже, возникла проблема. Пожалуйста, попробуйте еще раз.
Вы подписаны. Добро пожаловать на борт.
Что ожидать
Оптимистичный сценарий зависит от того, насколько быстро инфраструктура соответствия требованиям сможет интегрировать расчеты со стейблкоинами в корпоративном масштабе.
Регуляторная ясность была достигнута благодаря закону GENIUS, при этом Visa и Bridge планируют охватить более 100 стран к концу года. Stripe и Bridge работают над созданием регулируемой системы хранения и управления резервами.
Если предприятия смогут рассматривать расчеты со стейблкоинами как рутинные операции казначейства, трансграничные платежи, расчеты с продавцами и корпоративные потоки будут переходить на блокчейн-платформы быстрее, чем это можно зафиксировать в любом прогнозе.
В этом сценарии прогноз Citi о выпуске стейблкоинов в размере 1,9 триллиона долларов становится минимальным значением, а компании, владеющие системами оркестровки, соблюдения нормативных требований, резервами и стандартами совместимости, получают структурную экономическую выгоду от новой инфраструктуры.
В пессимистичном сценарии необходимо, чтобы открытые сети стейблкоинов оставались фрагментированными достаточно долго, чтобы существующие игроки могли интегрировать эту функциональность в качестве проприетарной особенности.
В заметке Федеральной резервной системы от апреля 2026 года были отмечены более сложные цепочки посредничества, вертикальная интеграция, непрозрачность и риск "bank run" как уязвимости, которые подталкивают регулируемые учреждения к альтернативным, требующим авторизации решениям.
Собственный анализ компании Citi показывает, что токенизированные деньги, выпущенные банками, могут превзойти открытые стейблкоины по объему операций среди институциональных клиентов, причем внедрение будет основано на корпоративных казначействах и финансовых рынках, где требования соответствия нормативным требованиям благоприятствуют закрытым сетям.
В этом сценарии стейблкоины продолжают расширяться, но экономические выгоды достаются регулируемым, требующим авторизации системам. Существующие игроки используют стейблкоины как функцию, а инфраструктура остается проприетарной.
СценарийЧто происходитКто получает экономическую выгодуЧто это означает для платежейОптимистичный сценарийРасчеты со стейблкоинами становятся рутинными для казначейства, трансграничных платежей, расчетов с продавцами и корпоративных потоковVisa, Stripe/Bridge, Mastercard и поставщики соответствующей инфраструктурыСтейблкоины становятся стандартной базовой инфраструктурой для существующих платежных системБазовый сценарийСтейблкоины расширяются постепенно в определенных направлениях и корпоративных процессах, но процесс оплаты остается в основном неизменнымСуществующие игроки и несколько специалистов по инфраструктуреПоявляется гибридная система: карты и банки на переднем плане, стейблкоины все больше в основеПессимистичный сценарийОткрытые сети стейблкоинов остаются фрагментированными; существующие игроки интегрируют функциональность стейблкоинов как проприетарную особенностьРегулируемые игроки и операторы сетей, требующих авторизацииСтейблкоины продолжают расти, но в основном внутри закрытых или полузакрытых системКонкуренция за ключевые элементы**Оркестровка, соблюдение нормативных требований, резервы, управление валютными операциями и стандарты совместимости становятся решающимиФактически, тот, кто владеет базовой инфраструктурой, а не интерфейсом оплатыКлючевой вопрос смещается с "кто владеет картой" на "кто контролирует движение денежных средств"
Ключевые элементы
Visa, Stripe и Mastercard стремятся к разным сегментам базовой инфраструктуры: Visa – через расчеты и организацию выпуска карт, Stripe и Bridge – через API для разработчиков, инфраструктуру для B2B и регулируемое хранение, а Mastercard – через трансграничные переводы, денежные переводы и корпоративные казначейства.
Их позиционирование отражает общее понимание того, что решающая борьба разворачивается за оркестровку, соблюдение нормативных требований, резервы, управление валютными операциями и стандарты совместимости.
Компания Chainalysis прогнозирует, что объемы транзакций со стабильными криптовалютами (stablecoins) могут сравняться с объемами оффлайн-транзакций Visa и Mastercard в период с 2031 по 2039 год. Более значительное изменение произошло за несколько лет до этого прогноза.
Крупнейшие платежные сети начали перестраивать свою инфраструктуру расчетов и выплат, ориентируясь на стабильные криптовалюты, даже когда они составляли менее 3% от глобальных платежных потоков.
Компании, которые создадут наиболее надежную позицию в области организации и соблюдения нормативных требований в течение следующих 36 месяцев, определят, кто получит выгоду от этого слияния.
Упомянутые в этой статье:
USDC
Canton Network
Visa
Mastercard
Chainalysis
Citigroup
Опубликовано в:
Главные новости Принятие Стабильные криптовалюты Традиционные финансы Платежи
Контекст
Связанные материалы
Переключите категории, чтобы углубиться в тему или получить более широкий контекст.
Стабильные криптовалюты: Главная категория PRsNewswire
Отказ от ответственности
Мнения наших авторов являются исключительно их собственными и не отражают мнение CryptoSlate. Никакая информация, представленная на CryptoSlate, не должна рассматриваться как инвестиционный совет, и CryptoSlate не поддерживает ни один проект, который может быть упомянут или связан в этой статье. Покупка и торговля криптовалютами должна рассматриваться как деятельность с высоким уровнем риска. Пожалуйста, проведите собственное исследование, прежде чем предпринимать какие-либо действия, связанные с содержанием этой статьи. Кроме того, CryptoSlate не несет ответственности, если вы потеряете деньги, торгуя криптовалютами. Для получения дополнительной информации, ознакомьтесь с нашими отказами от ответственности.