
Clarity Act deadlock fails to stop Stablecoins smashing $320B and yield-bearing tokens surging
Безрезультатные попытки принятия закона Clarity не смогли остановить рост стабильных монет до 320 миллиардов долларов и увеличение популярности токенов, приносящих доход.
Сделать CryptoSlate предпочтительным в Google (открывается в новой вкладке)
Объем стабильных монет в этом году достиг рекордного уровня в 320 миллиардов долларов, что свидетельствует о продолжающемся росте цифровых активов, привязанных к доллару.
Одновременно с этим, один из самых важных вопросов, стоящих перед этим сектором, остается нерешенным в Вашингтоне: должны ли доходы, получаемые от резервов, обеспечивающих эти токены, оставаться у эмитентов или распределяться между пользователями.
Тем не менее, этот новый пик подчеркивает, как далеко стабильные монеты отошли от своей первоначальной роли в качестве инструментов для торговли на криптовалютных рынках.
За последний год токены, привязанные к доллару, все чаще используются для платежей, выплат заработной платы, сбережений и трансграничных переводов, что расширяет их место в финансовой системе, в то время как законодатели пытаются определить правила, которые будут регулировать их.
Почему это важно
Несколько эмитентов и блокчейнов сейчас находятся в центре того, как доллары перемещаются в блокчейне, но Вашингтон до сих пор не решил, могут ли обычные пользователи получать часть доходов, которые генерируют эти резервы. Чем дольше сохраняется этот разрыв, тем больше капитала и инноваций рискует уйти за границу, в то время как правила США отстают.
Это напряжение сейчас находится в центре дебатов вокруг закона CLARITY, более широкого законопроекта о структуре рынка цифровых активов, который застрял в Сенате из-за вопроса о распределении вознаграждений за стабильные монеты.
Рекордный рынок по-прежнему сосредоточен в руках нескольких эмитентов и блокчейнов
Последний рост рынка стабильных монет был обусловлен деятельностью крупнейших игроков в этом секторе.
Tether's USDT сейчас имеет рыночную капитализацию в 185 миллиардов долларов, что на 40 миллиардов долларов больше, чем в прошлом году. За ней следует Circle's USDC,, объем которой достиг 78 миллиардов долларов.
Это означает, что эти два эмитента твердо контролируют основную ликвидность рынка стабильных монет.
Эта концентрация также распространяется на блокчейны, где циркулируют эти токены. Данные Token Terminal показывают, что объем стабильных монет в сети Ethereum вырос примерно на 150% за три года и достиг примерно 180 миллиардов долларов, что дает сети около 60% доли рынка.
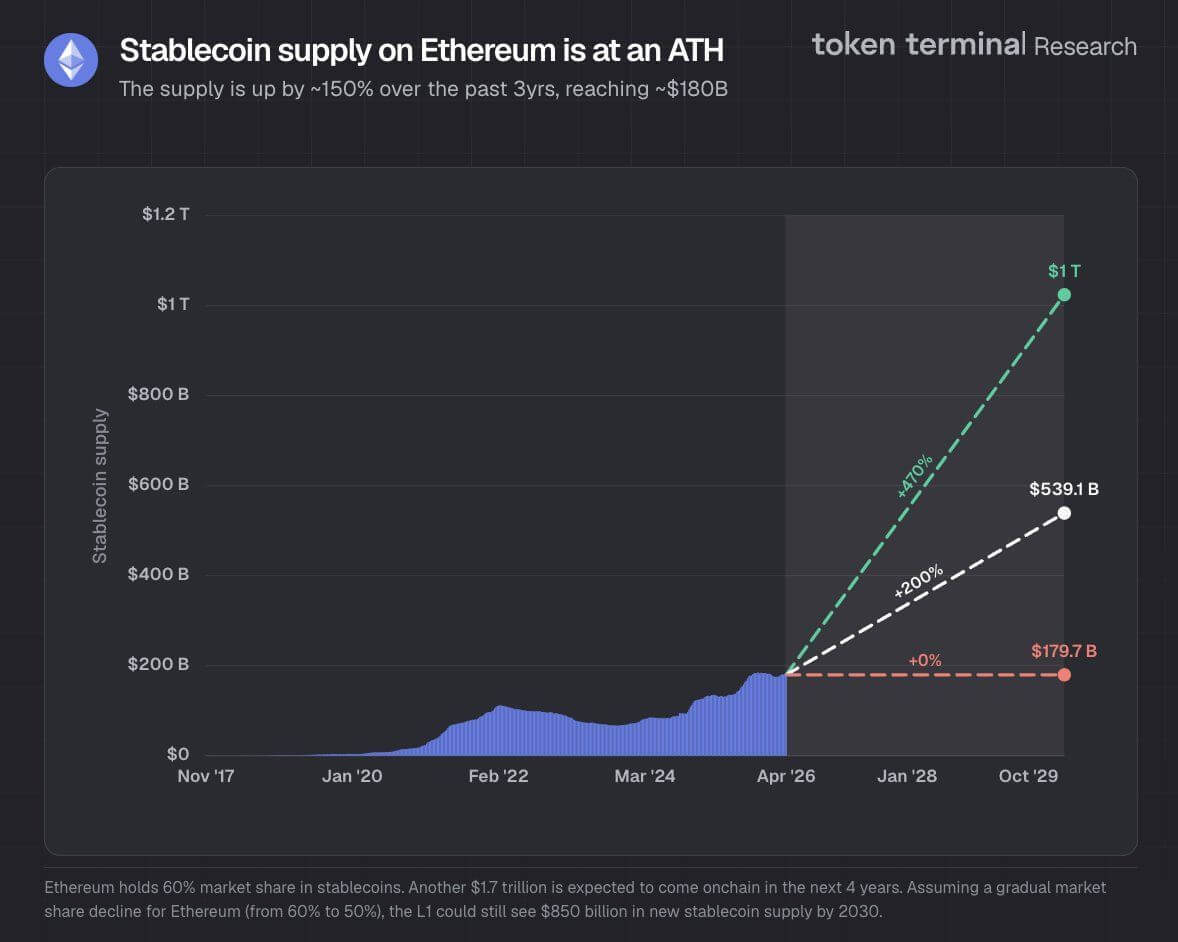 Объем стабильных монет в сети Ethereum (Источник: Token Terminal)
Данные от DefiLlama показывают, что Tron занимает второе место с $86,958 миллиардов в стабильных монетах, в то время как Solana занимает третье место с $15,726 миллиардов. Binance Smart Chain составляет $13 миллиардов, а Hyperliquid замыкает пятерку лидеров с $5,229 миллиардов.
Эти цифры показывают, что стабильные монеты могут распространяться в большем количестве областей финансов, но рынок по-прежнему зависит от узкого круга платформ.
Ethereum остается основной платформой для токенизированной долларовой ликвидности, особенно там, где важны более крупные объемы капитала и более широкая децентрализованная финансовая активность. Tron продолжает удерживать значительную долю в использовании, связанном с переводами, что обусловлено более низкими комиссиями за транзакции.
Solana, Binance Smart Chain и Hyperliquid остаются менее значимыми, но их присутствие в топе показывает, что спрос на стабильные монеты расширяется в сетях, предназначенных для разных групп пользователей.
Тем временем, база держателей этих активов также стремительно расширяется. Данные Token Terminal показывают, что рост числа держателей стабильных монет был примерно в три раза быстрее, чем рост числа держателей токенов управления за последние пять лет.
База держателей стабильных монет (Источник: Token Terminal)
Эта разница указывает на то, что пользователи переходят к блокчейн-долларам с прямой полезностью, а не к токенам, стоимость которых в большей степени зависит от участия в протоколе или спекулятивных позиций.
Этот сдвиг помогает объяснить, почему стабильные монеты продолжают расти, даже когда другие части крипторынка переживают взлеты и падения. Чем больше они ведут себя как финансовая инфраструктура, тем меньше они зависят от чистого импульса торговли.
Стабильные монеты выходят на рынок сбережений, выплат и платежей
Этот сценарий использования становится все более очевидным в потребительском и деловом поведении.
Отчет о полезности стабильных монет Report 2026, подготовленный компанией BVNK в партнерстве с Coinbase и Artemis, показал, что стабильные монеты все чаще используются в повседневной финансовой деятельности, а не только в качестве обеспечения для торговли.
В отчете отмечается, что пользователи все больше направляют часть своего дохода и сбережений в токены, привязанные к доллару, что отражает изменение отношения к этим активам на рынках.
Компании также быстрее внедряют эти инструменты для практического использования. В отчете было указано, что 77% опрошенных компаний используют USDC, что свидетельствует о том, что стабильные монеты все больше интегрируются в расчеты и операции казначейства между компаниями,, а не только в потоках обмена.
Тем временем, аналогичная картина наблюдается в данных о транзакциях. Компания Ripple отметила, что финтех-компании и финансовые учреждения стали лидерами в последней волне внедрения стейблкоинов, при этом глобальный годовой объем транзакций вырос до 33 триллионов долларов в прошлом году.
Стейблкоины сейчас составляют 30% от общего объема транзакций в блокчейне, что отражает их ключевую роль в более широкой экосистеме блокчейна.
Примечательно, что наибольший спрос наблюдается в тех странах, где доступ к доллару и стабильность валюты имеют первостепенное значение. Внедрение стейблкоинов растет в странах, сталкивающихся с инфляцией и валютным давлением, включая Нигерию, где токены, привязанные к доллару, активно используются для сохранения стоимости и управления девальвацией валюты.
На этих рынках стейблкоины выполняют функции инструмента сбережений, расчетной системы и платежного средства одновременно.
В результате, отраслевые прогнозы показывают, что ежедневный объем транзакций со стейблкоинами может достичь 250 миллиардов долларов к 2028 году, а объем активов может составить почти 4 триллиона долларов к концу десятилетия.
Независимо от того, будет ли этот уровень достигнут в запланированные сроки, тенденция уже установлена.
Стейблкоины расширяются, потому что они решают конкретные проблемы, которые делают трансграничные переводы быстрее, доступ к доллару проще, а сохранение стоимости более удобным в единице, которой пользователи доверяют больше, чем местным валютам.
Стейблкоины, приносящие доход, растут быстрее, чем остальной рынок.
Однако рынок уже показывает, что пользователи криптовалют все больше стремятся получать доход от использования или хранения своих активов, привязанных к доллару.
Стейблкоины, приносящие доход, которые генерируют доход для держателей благодаря структурам, связанным с токенизированными государственными облигациями, децентрализованным кредитованием или деривативами, начали опережать более широкий рынок стейблкоинов.
Данные компании Messari показывают, что за последние шесть месяцев рост предложения стейблкоинов, приносящих доход, превысил рост всего рынка стейблкоинов более чем в 15 раз, причем эта разница начала проявляться примерно в середине октября 2025 года.
Стейблкоины, приносящие доход (Источник: Messari)
Этот разрыв говорит о многом. Он указывает на то, что пользователи не удовлетворены просто хранением цифровых долларов, сохраняющих номинальную стоимость. Они все больше хотят, чтобы их цифровые средства приносили доход.
В некоторых продуктах это происходит благодаря автоматическому начислению процентов. В других - благодаря вариантам с возможностью стейкинга, например, sUSDe. Структуры различаются, но базовая потребность остается прежней.
Компания отметила, что ведущие эмитенты в этом сегменте также указывают на то, в каком направлении может развиваться рынок.
По данным Messari, главными победителями в сегменте стейблкоинов, приносящих доход, не являются в первую очередь компании, занимающиеся платежами. Они, как правило, предлагают один актив, ориентированный на получение дохода, и функционируют скорее как токенизированные фонды денежного рынка или заменители депозитов, чем как платежные сети.
CryptoSlate Daily Brief
Ежедневные сигналы, без лишнего шума.
Важные новости и контекст, влияющие на рынок, ежедневно в кратком обзоре.
Обзор за 5 минут. Более 100 000 читателей.
Адрес электронной почты
Получить обзор
Бесплатно. Без спама. Отписка в любое время.
Ой, похоже, возникла проблема. Пожалуйста, попробуйте еще раз.
Вы подписаны. Добро пожаловать на борт.
Другими словами, рынок уже разделяется на две ветви: передаваемые токены, привязанные к доллару, предназначенные для осуществления платежей, и токены, привязанные к доллару, ориентированные на получение дохода.
Именно это разделение сейчас вызывает опасения в связи с законопроектом CLARITY. Если платежным стейблкоинам будет запрещено распределять доход от резервов, в то время как альтернативные стейблкоины, приносящие доход, продолжат расти, законодатели не будут решать, существует ли этот рынок, а определят, какая версия этих активов окажется более успешной.
Задержка в Сенате превращает политическую борьбу в гонку со временем.
Это решение становится все более актуальным по мере того, как политический календарь сжимается.
Законопроект CLARITY был принят Палатой представителей в июле 2025 года, но остается в Сенате, поскольку усиливается лоббирование в отношении вознаграждений за стейблкоины. Законопроект GENIUS запрещает эмитентам выплачивать проценты непосредственно держателям, но он не запрещает сторонним платформам, таким как биржи, предлагать доход.
Это сделало вознаграждения за стейблкоины наиболее спорным вопросом, который остается нерешенным в рамках более широкого движения за законодательство в области цифровых активов.
Банки утверждают, что разрешение таких вознаграждений за стейблкоины нарушит традиционную модель финансирования.
Американская банковская ассоциация предупредила, что если стейблкоины станут легкодоступными, активы, приносящие доход, и депозиты могут уйти из банковской системы, особенно из небольших региональных и местных кредиторов.
Эти учреждения должны будут заменить недорогое финансирование за счет депозитов более дорогим оптовым кредитованием, что приведет к снижению чистой процентной маржи и потенциально уменьшит доступность кредитов.
Компании, занимающиеся криптовалютами, такие как Coinbase, утверждают обратное. Они утверждают, что запрет вознаграждений подавит инновации и сохранит неравную финансовую систему, в которой эмитенты стейблкоинов получают доход от резервов, а пользователи ничего не получают.
Они также утверждают, что сами банки могут участвовать в этой возможности, а не просто защищаться от нее.
В результате, Белый дом созвал несколько встреч с начала года, чтобы преодолеть тупик, но компромисс так и не был достигнут.
Это усилило опасения, что законопроект может не успеть пройти в законодательном процессе. Председатель Комитета по банковскому делу Сената Тим Скотт пока не назначил дату рассмотрения законопроекта, хотя сторонники, включая сенатора Билла Хэгерти, выразили надежду, что комитет сможет принять законопроект до конца апреля.
Однако, процедурный график оставляет мало места для задержек.
Джастин Слотер, вице-президент Paradigm, заявил, что для проведения голосования в Сенате обычно требуется от двух до трех недель, что означает, что законопроект должен быть принят комитетом по банковскому делу к середине мая, чтобы его можно было вынести на голосование до Дня памяти.
Если это не произойдет, ситуация станет еще более сложной, поскольку в период с 10 августа по 11 сентября и снова с 5 октября по выборы 3 ноября предусмотрены длительные перерывы в законодательной деятельности.
Даже текст, направленный на разрешение спора, задерживается. Сенатор Том Тиллис заявил, что последняя версия текста о ставках по стабильным монетам, вероятно, не будет опубликована на этой неделе, поскольку он хочет ясности относительно сроков рассмотрения законопроекта в Комитете по банковскому делу.
Тиллис работает с сенатором Анджелой Алзобрукс над предложением, призванным урегулировать спор о том, следует ли разрешать криптовалютным компаниям выплачивать проценты по остаткам стабильных монет.
Рынки уже отражают эту неопределенность. Данные Polymarket показывают вероятность принятия законопроекта в 66%, что ниже, чем 82% в феврале.
Вероятность принятия закона CLARITY в 2026 году (Источник: Polymarket)
Тем временем, объем стабильных монет продолжает расти.
Именно это определяет текущую ситуацию, поскольку рынок устанавливает новые рекорды. Стабильные монеты все глубже интегрируются в платежи, сбережения и бизнес-переводы. Альтернативы, приносящие доход, показывают лучшие результаты, чем весь сектор в целом.
Однако, самый важный экономический вопрос, остающийся нерешенным в Вашингтоне, по-прежнему актуален.
Патрик Витт, исполнительный директор Совета по вопросам цифровых активов при Президенте, заявил, что основные игроки в сфере криптовалют по-прежнему находятся за рубежом, от эмитентов стабильных монет до централизованных бирж и DeFi-протоколов, и предупредил, что без надежной структуры рынка Соединенные Штаты продолжат отставать в области цифровых активов.
Пока рынок не ждет. Токенизированные доллары развиваются быстрее, в то время как Конгресс все еще спорит о том, кому следует разрешить извлекать выгоду из них.
Упомянуто в этой статье.
Ethereum
USDC
Tether
TRON
Solana
Coinbase
Paradigm
Tether Limited
Circle
Ripple
Donald Trump
Опубликовано в
Главные новости США Стейблкоины Политика Банкинг Законодательство
Контекст
Связанные материалы
Переключите категории, чтобы получить более подробную информацию или более широкий контекст.
USМестные новостиСтейблкоиныГлавная категорияПресс-релизыNewswire
Отказ от ответственности
Мнения наших авторов являются исключительно их личными и не отражают позицию CryptoSlate. Никакая информация, которую вы читаете на CryptoSlate, не должна рассматриваться как инвестиционная рекомендация, и CryptoSlate не поддерживает ни один из проектов, которые могут быть упомянуты или ссылаться на которые есть в этой статье. Покупка и торговля криптовалютами должны рассматриваться как деятельность, связанная с высоким риском. Пожалуйста, проведите собственное исследование, прежде чем предпринимать какие-либо действия, связанные с содержанием этой статьи. Наконец, CryptoSlate не несет ответственности, если вы потеряете деньги, торгуя криптовалютами. Для получения дополнительной информации, посетите раздел отказы от ответственности на нашем сайте.