
Bitcoin option buyers face a Fed-week premium that can fade after the decision
Краткий обзор
- Снимок, сделанный компанией Laevitas 26 октября, показал подразумеваемую волатильность биткоина за семь дней на уровне 36,1%, в то время как фактическая волатильность составляла 26,9%.
- Показатель "skew" (разница между ценами опционов пут и колл) для биткоина за 30 дней находился на 49-м процентиле, что указывает на то, что соотношение между опционами пут и колл находится близко к среднему значению.
- Покупатели опционов сталкиваются с риском временного снижения стоимости и возможного падения подразумеваемой волатильности после принятия решений; благоприятные изменения цены биткоина могут компенсировать эти эффекты.
Цены на опционы на биткоин отражали ожидание более значительных краткосрочных колебаний в связи с предстоящими решениями центральных банков. Снимок, сделанный компанией Laevitas 26 октября, показал, что цены опционов выше, чем недавние колебания цен. Покупатели, которые сохранят свои опционы до объявления результатов, рискуют потерять часть этой надбавки, если цена биткоина не изменится достаточно, чтобы компенсировать ее.
Согласно расписанию Федеральной резервной системы на октябрь, решение будет принято сегодня в 14:00 по восточному времени, после чего в 14:30 состоится пресс-конференция.
Подразумеваемая волатильность отражает ожидаемые колебания цены, заложенные в опционах. Компания Laevitas сообщила, что показатель подразумеваемой волатильности за семь дней составил 36,5%, что выше, чем 32% на предыдущей неделе. Опционы с ценой исполнения, близкой к текущей рыночной цене, называются "at-the-money". Показатель за семь дней был близок к своему 30-дневному эквиваленту, который составил 37%, что привело к тому, что краткосрочная подразумеваемая волатильность приблизилась к долгосрочной.
В отдельном сравнении подразумеваемой и фактической волатильности за семь дней, компания Laevitas зафиксировала подразумеваемую волатильность на уровне 36,1% и фактическую волатильность на уровне 26,9%, что составляет разницу в 9,2 процентных пункта.
Фактическая волатильность измеряет колебания, которые уже произошли. Все эти показатели приведены в годовом эквиваленте. Таким образом, разница отражает разницу между будущей неопределенностью и прошлыми изменениями цены.
Это изменение по сравнению с обзором CryptoSlate от 12 октября, который описывал более низкую краткосрочную волатильность перед публикацией данных по индексу потребительских цен.
Показатель "downside skew" оставался близким к среднему значению.
Относительная цена защиты от падения оставалась на обычном уровне. Компания Laevitas оценила показатель "skew" (разницу между ценами опционов пут и колл) для биткоина за 30 дней на уровне минус 4,64 процентных пункта, что почти соответствует его среднему значению минус 4,62 и 49-му процентилю за 52 недели.
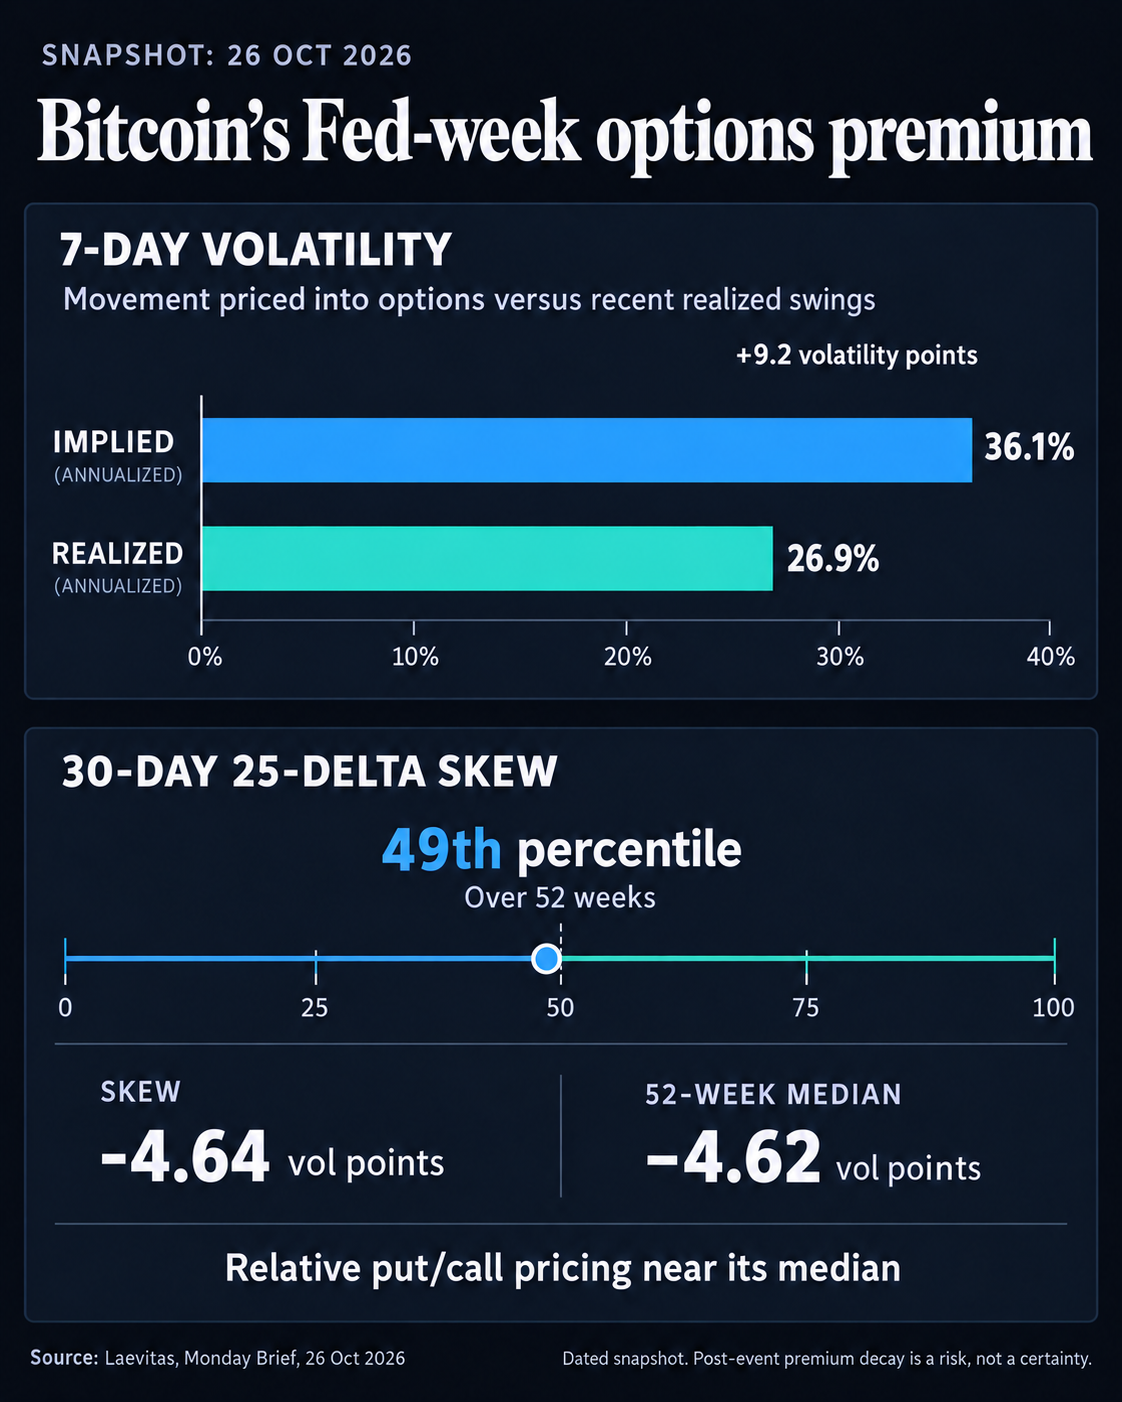
Показатель "skew" сравнивает подразумеваемую волатильность для опционов пут и колл с соответствующими значениями "delta". Согласно принятой компанией Laevitas терминологии, отрицательное значение указывает на премию для опциона пут. Это означает, что соотношение между опционами пут и колл для 30-дневного периода находится близко к обычному уровню, несмотря на рост краткосрочной подразумеваемой волатильности.
Компания Laevitas отметила, что краткосрочные цены отражают насыщенный график, включающий решения Федеральной резервной системы, Европейского центрального банка и Банка Японии, публикацию экономических данных, отчетность о прибылях и убытках и окончание торгов по месячным опционам на платформе Deribit в пятницу. Разница в 9,2 пункта не может быть полностью объяснена решениями Федеральной резервной системы.
Опционы сохраняют чувствительность к волатильности и времени. При условии, что остальные параметры остаются неизменными, снижение подразумеваемой волатильности уменьшает стоимость купленного опциона, а течение времени снижает его оставшуюся временную стоимость. Благоприятное изменение цены биткоина может компенсировать эти эффекты.
Если принятые решения не приводят к достаточному изменению рыночной ситуации, а подразумеваемая волатильность снижается, покупатели могут потерять часть средств, уплаченных за возможность участия в определенном событии. Неожиданные события или дальнейшая неопределенность могут, напротив, поддерживать стоимость опциона.
Контекст статьи.