
Lagarde to leave ECB with Europe’s tokenized-finance blueprint still undecided
Краткий обзор
- Проект Appia получил 127 ответов в ходе консультаций, и окончательный план должен быть готов к 2028 году.
- Одна сеть может объединить ликвидность, в то время как несколько сетей могут сохранить конкуренцию, но при этом фрагментировать денежные средства и залоговое обеспечение.
- Проект Pontes предполагает увеличение рабочего времени к середине 2027 года и круглосуточную работу в 2028 году.
Кристин Лагард покинет пост президента Европейского центрального банка 7 февраля 2027 года, в то время как Евросистема все еще обсуждает, как организовать инфраструктуру для токенизированных финансовых рынков Европы в рамках своей инициативы Appia.
Объявление об отставке, опубликованное 29 октября, последовало за публикацией отчетом Евросистемы результатов консультаций по проекту Appia, которые выявили основное противоречие: концентрация расчетных средств в одной сети может повысить эффективность рынков, но концентрация контроля может затруднить выход на эти рынки.
Appia – это инициатива Евросистемы по созданию интегрированной экосистемы для токенизированных оптовых финансовых операций, где активы выпускаются или представлены в распределенных реестрах. В новом отчете обобщены результаты 127 ответов, и архитектура остается открытой в преддверии публикации окончательного плана к 2028 году. В отчете отражены мнения заинтересованных сторон, и Евросистема не выразила предпочтения в отношении конкретной архитектуры.
Объединение ликвидности в рамках Appia соответствует требованиям доступности
Инфраструктура расчетов определяет, как покупатели оплачивают активы и как завершаются транзакции. Вопрос архитектуры Appia заключается в том, где центральные банковские средства должны быть доступны на рынке, построенном на различных платформах распределенных реестров (DLT).
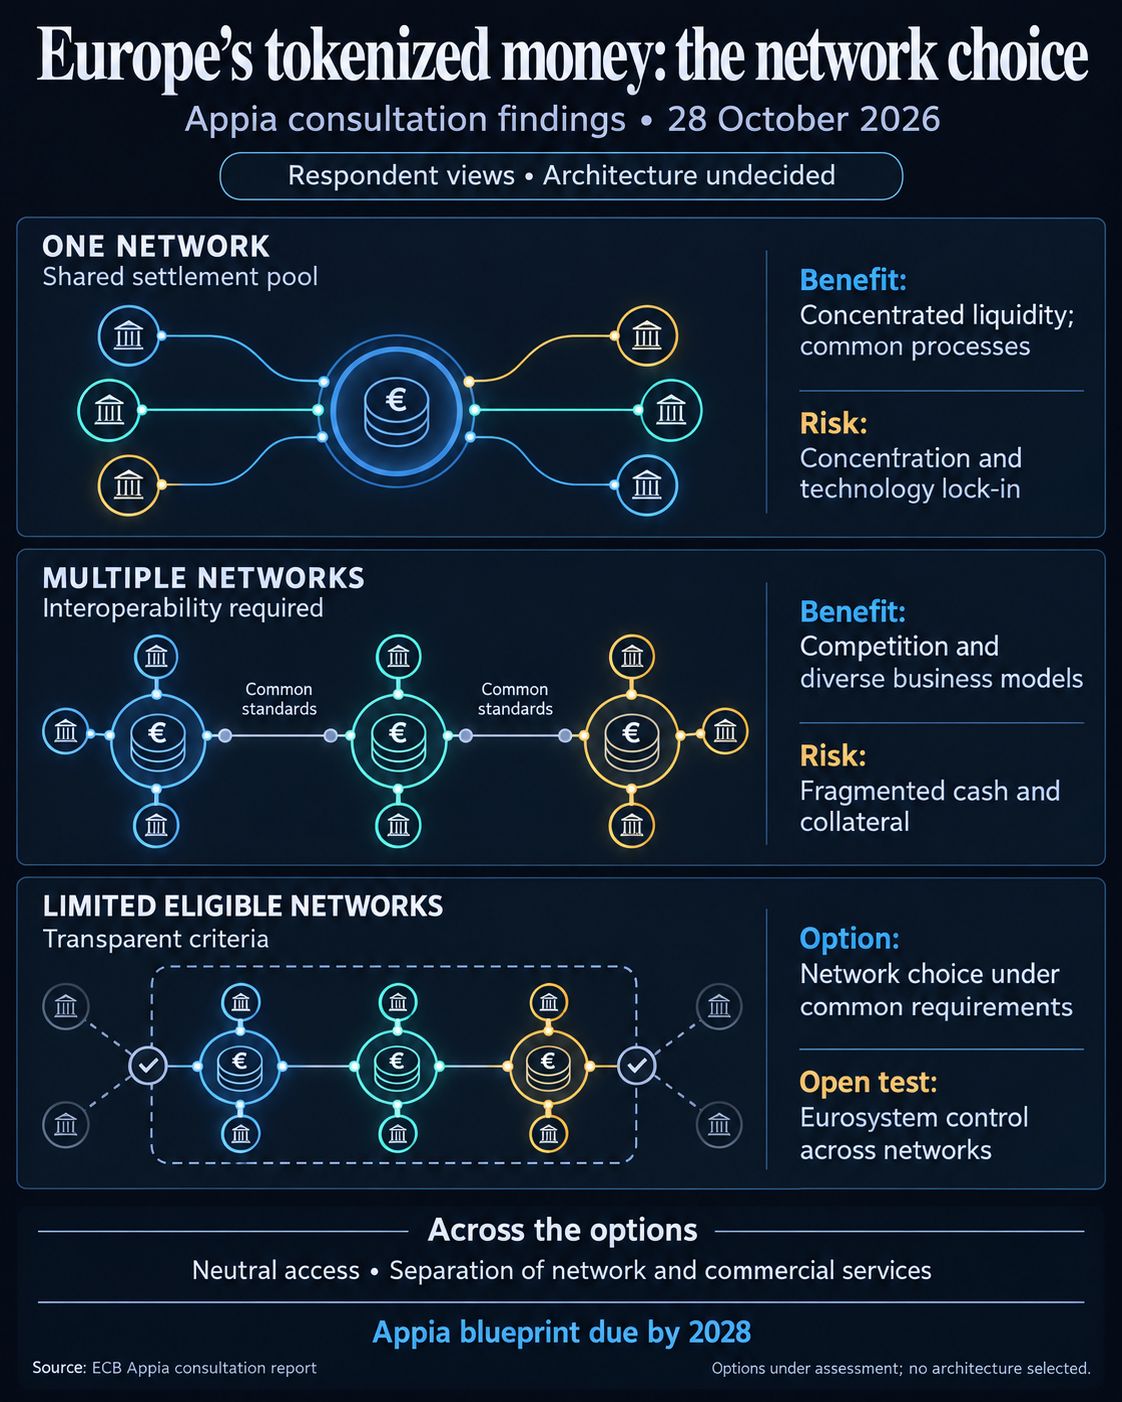
Участники консультаций выявили преимущества использования единой сети для расчетов. Объединенная ликвидность, общие процессы и более простая координация могут снизить фрагментацию и дублирование инвестиций.
Однако такая же схема может также сосредоточить деятельность в инфраструктуре, имеющей системное значение. Участники выразили опасения по поводу зависимости от определенной технологии или поставщика, а также о снижении стимулов к инновациям. Таким образом, объединение денежных средств решит лишь часть проблемы интеграции, если участники окажутся "запертыми" на платформе, которая их содержит.
Несколько сетей предлагают другой баланс. Они могут поддерживать различные бизнес-модели и снижать зависимость от одной инфраструктуры. Однако для банка конкуренция между платформами все равно может привести к фрагментации ликвидности, если его денежные средства или залоговое обеспечение не могут эффективно перемещаться между ними. Без обязательных стандартов совместимости, участники предупреждают, что отдельные сети могут разделить ликвидность, залоговое обеспечение, идентификацию и соблюдение нормативных требований, создав новые "силосы".
Третья конфигурация предполагает предоставление централизованных банковских средств в ограниченном количестве сетей, соответствующих определенным критериям и стандартам. Многие участники консультаций предложили эту конфигурацию как способ баланса между выбором сети и общими требованиями.
Этот вариант все еще требует тщательной проверки. В отчете говорится, что необходимо оценить возможность обеспечения расчетов с использованием централизованных банковских средств в нескольких сетях, при этом сохраняя контроль Евросистемы над этими средствами. Модель с использованием сетей, соответствующих определенным критериям, является одним из рассматриваемых вариантов, а не гарантированным правом для операторов на подключение.
В рамках консультаций вопросы доступа поставлены в центр обсуждения конкуренции.
Участники выразили стремление к объективным, недискриминационным критериям допуска и четкому разделению между общей сетью и коммерческими сервисами, построенными на ее основе. В целом, они считают, что операции, связанные с клиентами, такие как выпуск, торговля, хранение и кошельки, не подходят для общей инфраструктуры, поскольку это области, в которых поставщики должны конкурировать.
Для оператора технологии распределенного реестра (DLT) это различие влияет на то, предоставляет ли он общую инфраструктуру, продает ли услуги пользователям или пытается делать и то, и другое. Опасение заключается в том, что оператор, конкурирующий со своими собственными пользователями, может подорвать нейтральность инфраструктуры, от которой они зависят.
В отчете, отражающем мнения участников, больше внимания уделяется контролю со стороны центрального банка, нейтральности и открытому доступу, чем просто владению. Сеть, управляемая Евросистемой, и сети, работающие на основе рыночных принципов, предполагают разные компромиссы; в любом случае потребуются правила, которые сохранят контроль государственных органов над централизованными банковскими средствами и предотвращают дискриминационный доступ.
Позиция Международной ассоциации рынков капитала (ICMA) от апреля иллюстрирует предпочтение конкуренции на уровне инфраструктуры. В целом, она благоприятствует нескольким совместимым сетям, работающим в соответствии с унифицированными стандартами, по сравнению с одной сетью, управляемой Евросистемой, ссылаясь на конкуренцию, риск концентрации и инновации, определяемые рынком.
Это предложение отражает мнение части рабочей группы ICMA по облигациям на основе технологии DLT и было представлено до публикации результатов в октябре.
Банкам необходимы легко перемещаемые денежные средства и залог
Для банков практический вопрос заключается в том, могут ли расчетные средства и залог использоваться эффективно на различных платформах. Общая сеть может консолидировать эти ресурсы. Конкурентная система сетей потребует надежной передачи между платформами, чтобы избежать ситуации, когда полезные денежные средства или активы остаются изолированными в отдельных пулах.
В отчете подчеркивается участие центрального банка в перенаправлении ликвидности и мобилизации залога. Эти функции делают совместимость операционным требованием, а не просто соглашением о том, что различные технологии должны сосуществовать.
Эмитенты стейблкоинов в евро сталкиваются с вопросом о роли частных расчетных активов. Участники опроса рассматривали токенизированные депозиты и стейблкоины, номинированные в евро, как потенциально дополняющие централизованные деньги в двухъярусной системе. Это создает возможность для использования различных платежных инструментов, не делая каждый из них эквивалентным централизованным деньгам.
Существующая политика обеспечения активами более ограничена, чем общая концепция использования активов, находящихся в блокчейне. В своей речи от 29 октября член исполнительного совета ЕЦБ Пьеро Чиполлоне заявил, что с 30 марта Евросистема начала принимать обращаемые активы, выпущенные в централизованных депозитариях ценных бумаг с использованием распределенного реестра (DLT). Вопрос о том, могут ли активы, находящиеся за пределами текущих систем расчетов, соответствовать требованиям и на каких основаниях, пока находится в стадии оценки.
Некоторые элементы инфраструктуры уже функционируют. Платформа Pontes была запущена 21 сентября с основными сервисами и постепенным подключением. Она связывает рыночные платформы DLT с сервисами TARGET Евросистемы, что позволяет проводить расчеты по токенизированным активам с использованием централизованных денег.
29 октября Чиполлоне обозначил следующие цели: значительное увеличение времени работы системы к середине 2027 года и круглосуточная работа 365 дней в году в 2028 году. Планируется, что окончательные расчеты на платформе DLT Евросистемы будут осуществляться уже в 2027 году.
Цель Appia на 2028 год заключается в создании дорожной карты, содержащей результаты, рекомендации и принципы для более широкой экосистемы. Чиполлоне также заявил, что существующая платформа расчетов ценных бумаг T2S будет продолжать функционировать наряду с новыми токенизированными инфраструктурами.
Смена руководства, при этом архитектура остается открытой
Преемник Лагард вступит в реализацию этой программы, не получив единоличной власти над проектированием. В соответствии со статьей 283 Европейский совет назначает президента ЕЦБ квалифицированным большинством голосов по рекомендации Совета, после консультаций с Европейским парламентом и Советом управляющих ЕЦБ. В сообщении об уходе не указан преемник.
Совет управляющих (Governing Council) остается основным органом принятия решений в ЕЦБ, объединяя исполнительный совет и руководителей национальных центральных банков стран еврозоны.
Следующие конкретные сигналы поступят в результате работы над проектированием и условий участия на рынке. Отчет о консультациях предусматривает более сложные комплексные испытания в 2027 году и предстоящую встречу с заинтересованными сторонами, посвященную токенизированным депозитам и платежам, ценным бумагам и совместному управлению сетью. Условия участия еще предстоит объявить.
Для банков, эмитентов и операторов DLT будущие правила доступа покажут, сможет ли общая система расчетов в Европе поддерживать конкуренцию между предприятиями, не фрагментируя при этом денежные средства и залог, необходимые для их работы.