
Treasury dealers’ financing burden can outlast their bond holdings, Fed study finds
Краткий обзор
- Исследование Федеральной резервной системы, проведенное с использованием данных за период с 2016 по июнь 2025 года, показало, что финансирование клиентов может сохраняться даже после того, как влияние запасов облигаций у дилеров государственных облигаций ослабевает.
- Ставка SOFR находилась в диапазоне от 3,92% до 3,95% в период с 23 по 29 октября; Федеральный резервный банк Нью-Йорка оценил условия финансирования как стабильные.
- Влияние биткоина требует связи с ухудшением кредитных условий в сфере криптовалют; фьючерсные котировки и постоянное финансирование отражают разные аспекты.
В исследовании, опубликованном 30 октября, сотрудники Федеральной резервной системы пришли к выводу, что дилеры государственных облигаций могут продолжать финансировать облигации клиентов даже после того, как большая часть их собственных запасов, приобретенных на аукционах, будет реализована. Такое долгосрочное кредитование использует ресурсы баланса, поэтому снижение запасов может давать неполную картину способности дилеров финансировать операции с государственными облигациями.
В исследовании оценивается, что каждый доллар, привлеченный в результате выпуска государственных облигаций, увеличивает активы дилеров примерно на 21 цент, причем около двух третей этой суммы приходится на финансирование клиентов. Основная выборка для регрессионного анализа включает восемь крупных дилеров, связанных с банками, за период с января 2016 года по июнь 2025 года. Эти оценки носят исторический характер и не отражают ситуацию стресса в октябре 2026 года.
Механизм разделяет владение облигацией и ее финансирование. Дилеры могут продавать государственные облигации клиентам, продолжая при этом предоставлять репо-финансирование, то есть краткосрочные кредиты, обеспеченные этими облигациями. Как объясняет Федеральный резервный банк Нью-Йорка, дилеры также привлекают денежные средства для финансирования кредитования клиентов с высоким уровнем риска. Перемещение ценных бумаг из запасов не обязательно означает прекращение этой посреднической деятельности.
В исследовании Федеральной резервной системы влияние выпуска облигаций на долгосрочные позиции дилеров ослабевает примерно через три дня после выпуска. Увеличение объема репо-операций, то есть финансирования, которое дилеры предоставляют клиентам, остается заметным в течение следующей недели.
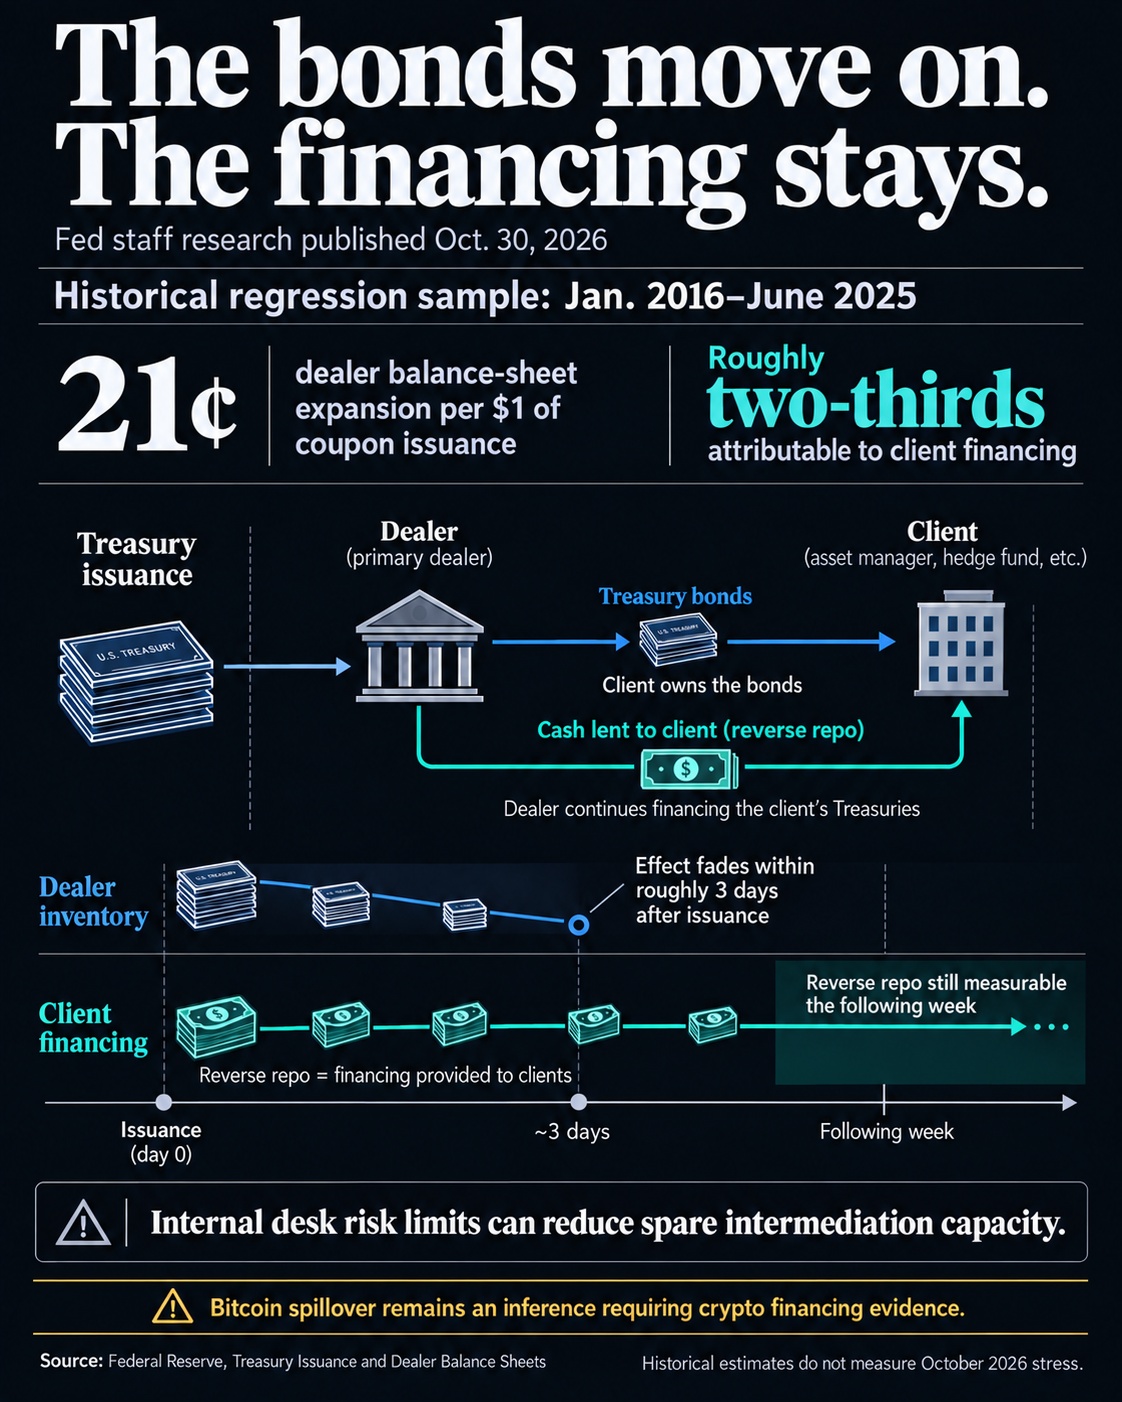
В исследовании также отмечается, что выпуск облигаций связан с более активным использованием внутренних лимитов рисков, установленных для подразделений, занимающихся торговлей государственными облигациями, что может снизить объем свободных ресурсов для посреднической деятельности. Однако, иллюстративные расчеты коэффициентов кредитного плеча показывают, что временные эффекты, связанные с выпуском облигаций, значительно ниже общих нормативных требований. Наличие свободных ресурсов у всех дилеров не означает наличие свободных ресурсов в каждом конкретном подразделении.
Согласно данным Федерального резервного банка Нью-Йорка, ставка SOFR, или ставка обеспеченного межбанковского кредитования, находилась в диапазоне от 3,92% до 3,95% в течение пяти рабочих дней с 23 по 29 октября. Последнее значение в этот период составило 3,94%.
Федеральный банк жилищного кредитования штата Нью-Йорк в обновлении от 30 октября указывает процентную ставку в 3,90% по резервным средствам и связывает торговлю SOFR выше этого уровня с выпуском казначейских облигаций, окончанием месяца и годом в Канаде. Однако, в то же время, в отчете описываются условия финансирования как достаточно стабильные, что позволяет Федеральному резерву приостановить закупки резервных активов.
Связь между дилерами казначейских облигаций и биткойном
Если те же ограниченные посредники финансируют трейдеров биткойна, то сокращение их кредитования может привести к тому, что давление на рынок казначейских облигаций перейдет на рынок криптовалют. Это остается лишь предположением о финансовых возможностях, а не результатом исследования Федерального резерва. Исследование Банка международных расчетов «Криптовалютные операции» за апрель 2023 года выявило ограниченный объем средств для арбитража и высокий спрос со стороны инвесторов, использующих кредитное плечо, как факторы, влияющие на разрыв между ценами фьючерсов и спотовыми ценами. В нем также отмечается определенная сегментация между рынком криптовалют и традиционными рынками, при этом разница в процентных ставках объясняет лишь небольшую часть колебаний.
Ставки репо по казначейским облигациям отражают стоимость обеспеченных займов. Базис фьючерсов показывает разрыв в ценах. В свою очередь, постоянное финансирование предполагает переводы средств между покупателями и продавцами, чтобы привязать контракт к его индексу.
Более убедительный аргумент в пользу взаимосвязи был бы, если бы постоянное давление на рынок репо сочеталось с ухудшением условий кредитования или рефинансирования криптовалют. Для установления причинно-следственной связи необходимо предоставить доказательства, связывающие ограниченные возможности посредников со снижением финансирования биткойна. Стабильные условия кредитования для криптовалют ослабили бы объяснение, основанное на взаимосвязи, даже если финансирование казначейских облигаций оставалось дорогим.
Контекст статьи.