
ETH vaults lagged staking while dollar strategies beat Treasuries, Glassnode finds
Краткий обзор
- Glassnode сообщает, что в сентябре результаты ETH-хранилищ были хуже, чем у стейкинга, в то время как стратегии, основанные на долларах, превзошли государственные облигации уже третий месяц подряд.
- Объем активов, отслеживаемых Glassnode, увеличился примерно на 15% и достиг 10 миллиардов долларов, однако этот рост не обязательно свидетельствует о чистом притоке средств.
- Для оценки доходности хранилищ необходимо учитывать даты и расчеты доходности, в то время как комиссии, стимулы и права на вывод средств определяют, какую часть прибыли получают вкладчики.
В сентябре ETH-хранилища, согласно данным Glassnode, показали худшие результаты, чем стейкинг, несмотря на то, что общий объем активов, отслеживаемых компанией, увеличился примерно на 15% и достиг 10 миллиардов долларов. Стратегии, основанные на долларах, превзошли государственные облигации уже третий месяц подряд, как следует из отчета Glassnode за 30 октября.
Хранилища объединяют депозиты в стратегии, доходность которых управляется кураторами или управляющими. Это ставит практический вопрос, который стоит выше заявленной доходности: какую прибыль мог бы получить вкладчик, сохранив актив, который он уже хотел владеть? Для владельца ETH получение большего количества токенов с помощью управляемой стратегии имеет смысл только в сравнении с альтернативными вариантами, такими как стейкинг. Для владельца долларов возникает другая ситуация.
Показатель объема активов Glassnode, который является самым высоким с ноября 2025 года, отражает объем активов, представленных в данных компании. Он не указывает на общий рост рынка и не позволяет определить, какая часть средств поступила от новых депозитов, изменения стоимости активов или изменений в объеме охвата. Увеличение объема активов и стратегия, превосходящая свой эталон, – это отдельные показатели.
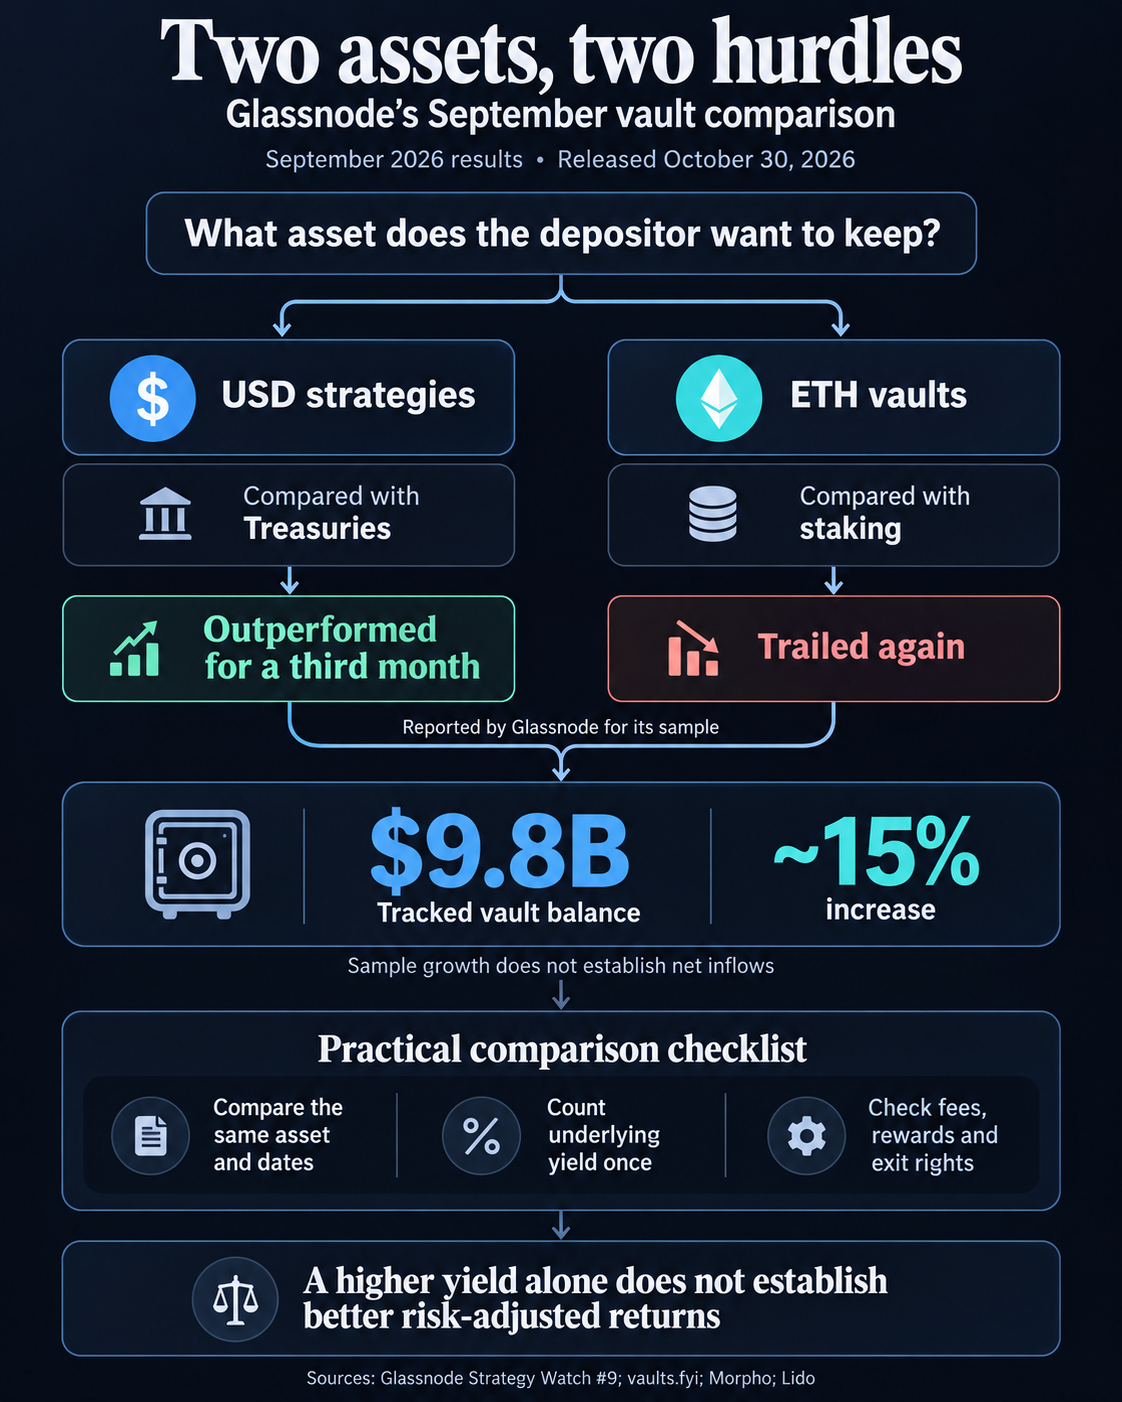
Эталон зависит от того, каким активом вы владеете.
Вкладчик, который намерен сохранить свою долю в ETH, выбирает, как использовать этот актив. Сравнение ETH-хранилища со стейкингом сохраняет это исходное решение. Сравнение с процентной ставкой по долларам также подразумевает решение о том, стоит ли вообще владеть ETH.
В анализе стейкинга, опубликованном CryptoSlate 24 октября, была проведена разница между накоплением токенов на основе существующего актива и поиском дохода в виде наличных денег. Новый отчет Glassnode за сентябрь поднимает этот вопрос в контексте управляемых DeFi-сервисов: принесла ли дополнительная стратегия больше прибыли, чем стейкинг?
ETH-хранилища, представленные в анализе Glassnode, не показали доходность, превышающую доходность стейкинга. Поэтому важным является сравнение доходности с учетом доходности стейкинга, с учетом дополнительных рисков, связанных с хранилищем.
Результат, основанный на долларах, имеет другое значение. Превышение доходности государственных облигаций указывает на премию к доходности по сравнению с этим эталоном, но не говорит ничего о том, компенсирует ли эта премия дополнительные риски, связанные с хранилищем. Следующий вопрос заключается в том, что генерирует доход и что может помешать доступу к средствам.
Сервис vaults.fyi, предоставляющий данные о доходности, в своем объяснении принципов работы разделяет данные о доходности в долларах США и ETH по различным сетям. Его текущая методология учитывает до пяти крупнейших соответствующих хранилищ, взвешивая их в зависимости от общей стоимости активов, находящихся в них, при этом минимальная стоимость для каждого хранилища составляет 1 миллион долларов. Для основной сети Ethereum используется другая методика, основанная на четырех фиксированных токенах для стейкинга.
Важна структура данных: нельзя предполагать, что эти данные являются аналогом инструмента сравнения доходности от стейкинга от Glassnode. Перед тем, как измерять разницу в доходности, необходимо убедиться, что валюта и даты соответствуют друг другу.
Учитывайте доходность от стейкинга и комиссии только один раз.
Этот подход особенно важен для стратегий, основанных на активах для стейкинга. Часть общей доходности может поступать от базовой позиции для стейкинга, а часть – от действий, которые хранилище выполняет с этими активами. Рассматривая дополнительную доходность стратегии как всю доходность в ETH, можно занизить фактическую производительность; добавление доходности от стейкинга к общей сумме может привести к ее завышению.
В своей методологии расчета APY сервис vaults.fyi разделяет общую доходность, включающую доходность базового протокола, и внутреннюю доходность, полученную только от базового актива. В своем обновлении продукта за март это разделение было описано как способ отличить доходность актива от вклада стратегии.
Такой же подход применяется и к комиссиям. Сервис vaults.fyi рассчитывает годовую доходность на основе изменений цены активов в блокчейне и учитывает комиссии, которые уже отражены в цене активов. Вычитание этих комиссий еще раз привело бы к занижению заявленной доходности. Отдельно оцениваемые эмиссии токенов вознаграждения могут увеличить общую сумму, поэтому необходимо также разделять базовую доходность и стимулы.
Даже такое разделение может потребовать более глубокого анализа. В своем отдельном исследовании, основанном на данных по состоянию на 20 августа, vaults.fyi выявил случаи, когда базовая доходность на уровне "обертки" содержала последующие вознаграждения. Таким образом, доходность, кажущаяся лишенной стимулов на первом уровне, все равно может зависеть от стимулов, действующих дальше по цепочке распределения.
Более поздние таблицы с данными о доходности не могут служить основой для сравнения за сентябрь. В своем снимке состояния ETH от 26 октября сервис vaults.fyi указал среднюю годовую доходность Lido stETH на уровне 2,34%. Это годовая ставка, рассчитанная на основе данных за более поздний период, а не фактическая доходность стейкинга за сентябрь или сопоставимое сравнение с группой хранилищ от Glassnode.
В своем отчете об экосистеме от 8 октября компания Morpho сообщила, что более 11 миллиардов долларов находятся в курируемых хранилищах. Эта более широкая категория отличается от выборки, которую отслеживает Glassnode.
Условия работы хранилища могут влиять на величину его доходности.
Для индивидуальных вкладчиков условия контракта и распределение средств имеют большее значение, чем общая платформа. Документация Morpho Vault V2 описывает адаптеры, которые направляют средства в базовые стратегии, а также лимиты, которые могут ограничивать риски, связанные с залогом, оракулом или протоколом. Активированные адаптеры, фактическое распределение средств и установленные лимиты определяют, какие риски несет пользователь.
V2 позволяет устанавливать комиссии за производительность до 50% от доходности и комиссии за управление до 5% от активов, в то время как дополнительные механизмы распределения могут добавить еще один уровень комиссий. Это установленные максимальные значения, а не фактические комиссии, применяемые в примере Glassnode. Фреймворк V2 иллюстрирует, почему версия, график комиссий и распределение средств каждого выбранного хранилища имеют значение.
Права выхода добавляют еще один аспект. Механизмы "в натуре", используемые в Morpho V2, могут обменивать риски, связанные с хранилищем, на позиции в базовом протоколе, которые могут оставаться неликвидными. Может применяться штраф в размере до 2%, а дополнительные ограничения могут ограничивать права на вывод средств. Поэтому выход из хранилища не всегда означает немедленное получение ETH или долларов, готовых к использованию.
Стейкинг, в частности, ETH, также имеет свои ограничения. Протокол ликвидного стейкинга Lido использует очередь "первым пришел - первым вышел", при этом время ожидания зависит от доступного количества ETH, спроса в очереди и выхода валидаторов. Пользователи остаются подвержены риску "слэшинга" (штрафа) во время ожидания в очереди. Продажа stETH на вторичном рынке предоставляет альтернативный способ, но цена исполнения может отличаться от цены ETH.
Это делает разделение, произошедшее в сентябре, отправной точкой для оценки управляемых DeFi-сервисов. Кураторы долларовых активов успешно преодолели установленный порог для казначейства, в то время как сравнение ETH-хранилищ не смогло достичь аналогичного результата для стейкинга. Для вкладчика ключевым вопросом является то, выдерживает ли фактическая доходность, превышающая альтернативные варианты, реальный расчет комиссий и стимулов, и компенсирует ли она конкретные риски, связанные с залогом, контрактом и выходом, которые несет пользователь для ее получения.
Контекст статьи.