
Dollar stablecoin use stayed elevated after capital controls ended, new research suggests
Краткий обзор
- Согласно отчету Reuters, после отмены валютных ограничений не наблюдается существенного снижения активности, связанной со стейблкоинами, что указывает на то, что доступ к доллару может сохраняться даже после снятия ограничений.
- В исследовании изучаются валовые притоки капитала; отдельное сравнение кризисных ситуаций оценивает объемы активов, но ни один из этих показателей сам по себе не позволяет установить чистый отток капитала.
- Тесты денежной политики, проводимые Банком международных расчетов (BIS), касаются банковских депозитов, поэтому прямое влияние стейблкоинов на внутренний контроль денежной массы остается неясным.
Согласно историческим оценкам, представленным экономистом МВФ Марко Рёйтером, активность, связанная со стейблкоинами в долларах, может оставаться высокой даже после отмены валютных ограничений.
В своей статье, опубликованной 31 октября в VoxEU (https://cepr.org/voxeu/columns/stablecoins-vehicle-dollarisation-evidence-capital-controls-and-currency-crises), Рёйтер добавляет новые данные к дискуссии о "долларизации" через стейблкоины. Более ранние исследования Банка международных расчетов указывают на схожую тенденцию в отношении устойчивости доступа к доллару. Данные менее однозначны в отношении того, насколько сильно правительства теряют контроль над денежной массой: устойчивые переводы, сохранение активов в долларах и более слабая реакция на изменение процентных ставок – это различные возможные последствия.
Использование долларов после снятия ограничений
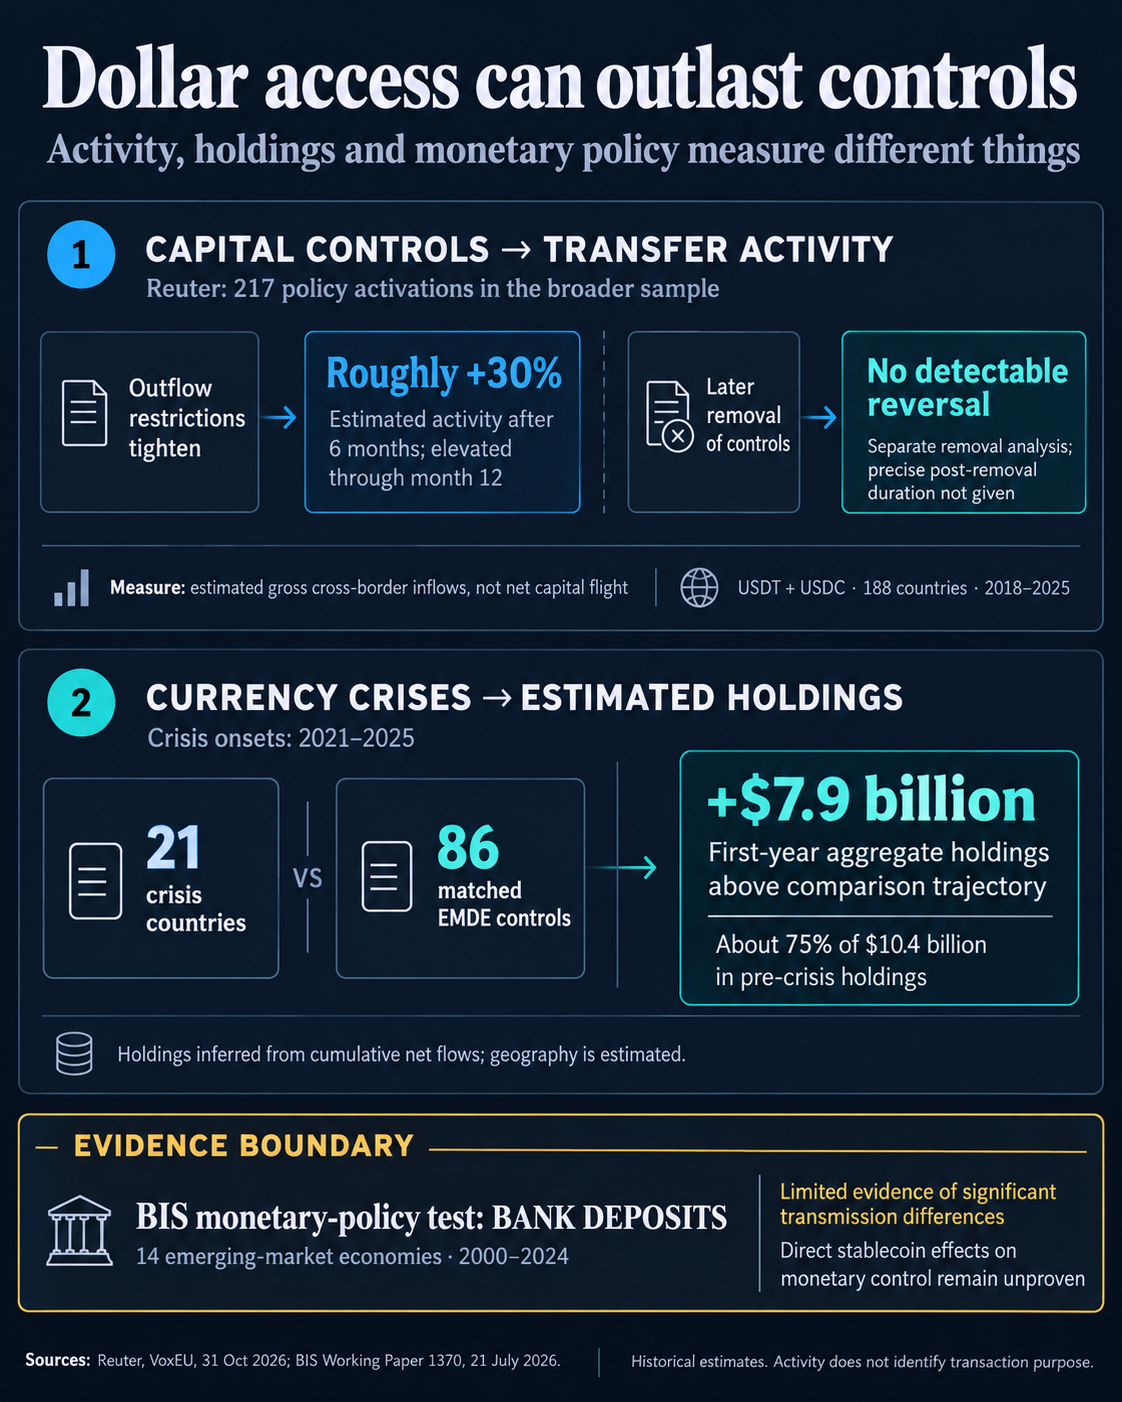
Рёйтер сравнивает данные по 217 случаям введения мер контроля над движением капитала со странами, которые не вводили подобные меры в течение следующих месяцев. Оценки используют месяц, предшествующий введению ограничений, в качестве базового. После введения более строгих ограничений на отток капитала, оцениваемая активность, связанная со стейблкоинами, растет примерно на 30% в течение шести месяцев и остается высокой в течение двенадцатого месяца.
В отдельном анализе, посвященном последующей отмене ограничений, Рёйтер сообщает, что не наблюдается существенного отступления от ранее установленных показателей. Он также утверждает, что данные не подтверждают гипотезу о том, что отмена ограничений полностью компенсирует первоначальный рост. В статье не приводится точная информация о продолжительности периода после отмены ограничений.
Различная реакция на введение и отмену ограничений имеет практические последствия для политики. Если бы активность просто отражала наличие ограничения, то его отмена должна была бы привести к снижению активности. Однако, судя по представленным данным, отмена ограничений сама по себе может быть недостаточной для возвращения использования стейблкоинов к прежнему уровню.
Важно учитывать временные рамки. Статья была опубликована в октябре 2026 года, но данные, на которых она основана, охватывают 188 стран в период с 2018 по 2025 год.
Рёйтер измеряет активность, используя трансграничные притоки стейблкоинов. Это может указывать на более широкий рынок доступа к доллару, но не позволяет установить, что из страны в чистом виде вывезено больше активов. Валовые поступления и чистый отток капитала отвечают на разные вопросы.
Определение страны происхождения также вносит некоторую неопределенность. Рёйтер присваивает местоположение вероятностно, используя данные об активности кошельков и аудиторию сайтов обменников.
Объемы активов – это еще один отдельный показатель. Рёйтер оценивает их, используя кумулятивные чистые потоки, включая переводы, связанные с эмитентами. Эти оценки зависят от предполагаемого местоположения кошельков и охвата транзакций.
Его отдельные отчеты, сравнивающие ситуацию с кризисами валют, показывают, что совокупные активы выросли примерно на 7,9 миллиарда долларов по сравнению с показателями стран-партнеров за первый год. Это составляет примерно 75% от 10,4 миллиарда долларов, которые эти страны имели до кризиса. В выборку вошли 21 страна, столкнувшаяся с кризисом в период с 2021 по 2025 год, и 86 развивающихся и развитых стран, используемых в качестве контрольной группы.
Что означает устойчивость для денежно-кредитного контроля
Исследование BIS, опубликованное 21 июля, проведенное Борисом Хофманном, Аароном Мехротрой и Яном Пауликом, также выявило устойчивость в долларовых депозитах и операциях со стейблкоинами. В нем содержится ограниченное количество данных, свидетельствующих о том, что эти две формы воздействия доллара взаимозаменяемы.
Результаты исследования, касающиеся ограничений, отличаются от результатов, представленных компанией Reuter: статистически значимых изменений в потоках стейблкоинов не выявлено. Однако, эти исследования используют разные методики.
В рабочем документе BIS ссылка анализируются данные о притоках USDT и USDC по 184 странам за период с 2017 по 2024 год, полученные от компании Chainalysis. Для оценки используются данные о трафике веб-сайтов, связанные с операциями, осуществляемыми, например, биржами. Исследование Reuter охватывает период до 2023 года и использует другую модель определения местоположения кошельков. Широкий набор данных BIS, касающийся депозитов, охватывает более 130 экономик за период с 1990 по 2019 год, что представляет собой гораздо более длительный исторический период, чем у любого набора данных о стейблкоинах.
Методы сравнения политик также различаются. Исследования Reuter сосредоточены на изменениях, связанных с активацией. BIS включает сравнения между различными режимами регулирования и квартальными данными по Латинской Америке, используя взвешенные индексы регулирования и правила, специфичные для стейблкоинов. Связь с действующими правилами отличается от реакции, наблюдаемой в момент изменения правил.
Эти различия не позволяют сделать однозначный вывод о том, что одно исследование опровергает другое. Кроме того, статистически незначимая оценка не означает, что ограничения никогда не могут влиять на использование стейблкоинов.
Долларизация может означать, что люди хранят иностранную валюту вместо национальной. Демонстрация этой тенденции отличается от измерения того, насколько решения центрального банка по изменению процентных ставок становятся менее эффективными.
Исследователи BIS изучают механизм передачи денежно-кредитной политики, используя данные о доларизации депозитов и неожиданных изменениях в политике в 14 развивающихся странах за период с 2000 по 2024 год. Они не обнаружили существенных различий в эффективности передачи денежно-кредитной политики в зависимости от уровня доларизации депозитов. Этот тест не оценивает прямую причинно-следственную связь между использованием стейблкоинов.
Они также обнаружили умеренную доларизацию депозитов, связанную с несколько более высокими рисками инфляции.
Авторы предупреждают, что опыт, полученный при работе с депозитами, может не полностью переноситься на токены, которые циркулируют за пределами регулируемых банков и служат другим целям.
Предыдущая публикация CryptoSlate, посвященная росту спроса на стейблкоины, связанные с кризисом, рассматривала проблемы, связанные с обеспечением доступа к доллару за пределами традиционных банковских каналов. Данная статья продолжает эту тему, задаваясь вопросом о том, продолжают ли использоваться альтернативные варианты после снятия первоначальных ограничений.
Для регулирующих органов, смягчающих контроль, практическое значение заключается в том, чтобы продолжать отслеживать использование цифрового доллара после изменения правил. Снижение объемов переводов, сокращение объемов хранения долларов и более чувствительная реакция на внутренние процентные ставки – каждый из этих факторов может рассказать свою историю.
Контекст статьи.