IOSG Weekly Brief|比特币的“选举效应”:政治催化,还是撞上了减半周期?
Анализ с помощью искусственного интеллекта
Автор, сравнивая исторические данные о динамике акций США и биткоина после промежуточных выборов, отмечает, что в большинстве случаев акции США демонстрируют стабильный рост в течение года после выборов, но в этом году начальный уровень уже высок, и дальнейший рост возможен только при благоприятных условиях прибыльности и процентных ставок. Для биткоина доступно всего три примера, и хотя через год цена всегда росла, в краткосрочной перспективе часто наблюдалось падение, и трудно однозначно связать этот рост с самими выборами. На политическом уровне важно учитывать влияние контроля над Конгрессом на законодательство и регулирование. В краткосрочной перспективе направление рынка по-прежнему будет зависеть от прибыльности компаний, процентных ставок и потоков капитала.
Автор: Darko, IOSG Ventures
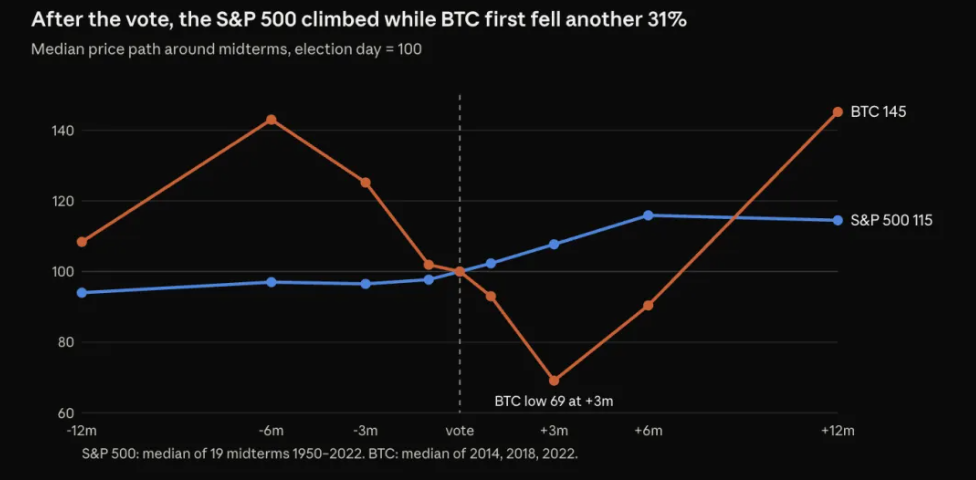
С 1950 года в США было проведено 19 промежуточных выборов. По нашим данным, в течение года после каждого из этих выборов индекс S&P 500 был выше, чем в день голосования. Биткоин пережил 3 полных цикла промежуточных выборов, и в каждом случае цена через год была выше, но в течение нескольких недель после каждого голосования наблюдалось падение.
В день выборов 3 ноября этого года ситуация на двух рынках была разной. Акции США находились близко к историческим максимумам, а биткоин восстанавливался после предыдущей масштабной распродажи. Исходя из исторических данных, можно с некоторой оптимизмом прогнозировать динамику обоих рынков в течение года, но промежуточные результаты могут сильно отличаться.
Однако, насколько эти исторические данные применимы к 2026 году, остается вопросом. В год, предшествующий предыдущим промежуточным выборам, средняя максимальная коррекция на рынке акций США составляла 16%, в то время как в этом году она составляет всего около 9%, что означает, что потенциал для восстановления после падения ограничен. Для биткоина доступно всего 3 примера, и каждый промежуточный выбор приходился на период от двух до двух с половиной лет после халвинга, что создает перекрытие циклов, и трудно определить, насколько рост связан с самими выборами.
Основные выводы
- Акции США: Исторически, после промежуточных выборов наблюдался значительный рост, но в этом году рыночные показатели перед выборами были выше, чем обычно. Поэтому прямое предположение о повторении исторических средних показателей роста может быть неверным.
- Биткоин: За три полных цикла годовая доходность всегда была положительной, но в каждом случае сначала наблюдалось дальнейшее падение. На основе всего трех примеров невозможно с уверенностью утверждать о существовании надежного "выборного эффекта".
- Политика: Контроль над Конгрессом повлияет на законодательство и регулирование в сфере криптовалют. Однако ключевыми факторами, определяющими направление рынка, остаются прибыльность компаний, процентные ставки и потоки капитала.
Акции США: впечатляющая историческая динамика, но отличная от текущей ситуация
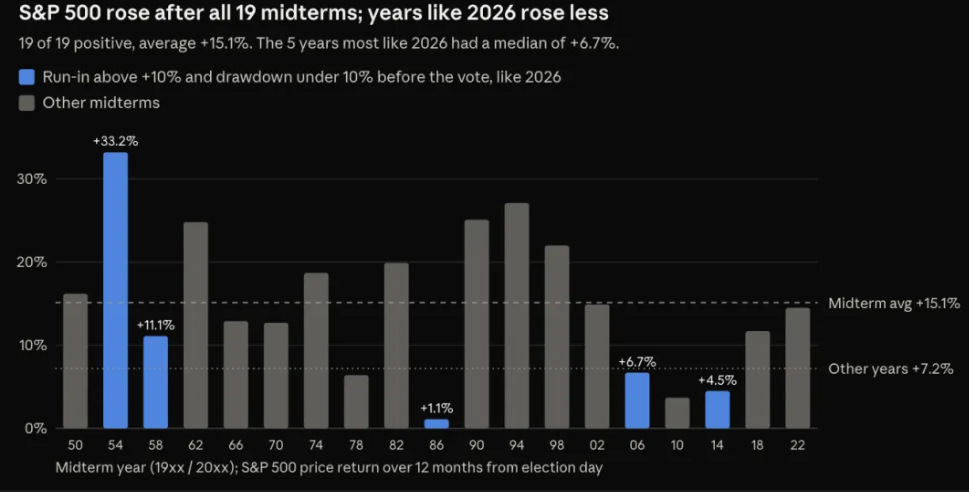
С 1950 по 2022 год было проведено 19 промежуточных выборов. В течение 12 месяцев после каждого из них индекс S&P 500 демонстрировал рост, в среднем на 15,1%, медиана составляла 14,5%, а даже в наихудшем случае наблюдался рост на 1,1%.
В отличие от этого, в годы, когда не проводились промежуточные выборы, средняя доходность за год, начиная с начала ноября, составляла 7,2%, и около 70% примеров демонстрировали рост.
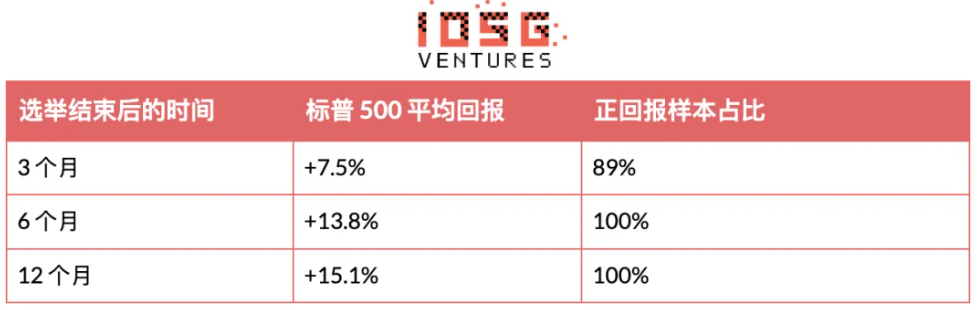 Большинство падений на исторических данных происходили до выборов. В год, предшествующий промежуточным выборам, средняя максимальная коррекция на рынке составляла 16%. В рамках шестимесячного периода, установленного в исследовании, для наблюдения за динамикой вокруг дня голосования, в 17 из 19 случаев минимумы на рынке достигались до дня выборов.
Рост цен часто начинается задолго до окончания голосования. Анализ компании BlackRock показывает, что на американском рынке акций, как правило, начинается рост еще за месяц до промежуточных выборов. В конце октября вероятность победы демократов в Палате представителей составляла около 93%, а в Сенате – около 68%. Это означает, что рынок уже в значительной степени ожидал ситуации, когда президент и Конгресс будут представлять разные политические партии, и это, вероятно, не станет неожиданностью в день выборов.
Это не означает, что все факторы, влияющие на цены, уже учтены, но ожидаемые результаты, вероятно, вызовут меньшую реакцию рынка, чем неожиданные. Поэтому день выборов можно рассматривать как ориентир для анализа рыночной ситуации, но это не обязательно будет точкой перелома.
Начальный уровень рынка в этом году также отличается. В конце октября индекс S&P 500 находился всего в 3% ниже исторического максимума, достигнутого 6 октября, в то время как максимальное снижение за предыдущий год составляло около 9%. Другими словами, рынку предстоит отыграть относительно небольшую часть потерянного.
В истории было пять промежуточных выборов, которые соответствовали двум условиям: рост цен за месяц до выборов превышал 10%, а снижение после выборов было менее 10%. Это произошло в 1954, 1958, 1986, 2006 и 2014 годах. В последующий год доходность составляла от 1,1% до 33,2%, со средним значением 6,7%.
Этот широкий диапазон, а не среднее значение, заслуживает большего внимания. Эти примеры показывают, что даже после выборов рынок может продолжать расти, но этого недостаточно, чтобы установить надежные целевые показатели доходности на 2027 год. Исторический опыт склоняется к оптимизму, но для дальнейшего роста все равно необходима поддержка прибыльности компаний и благоприятная процентная ставка.
Биткоин: Рост через год не означает легкого восстановления
История биткоина короче, а процесс владения им может быть более сложным.
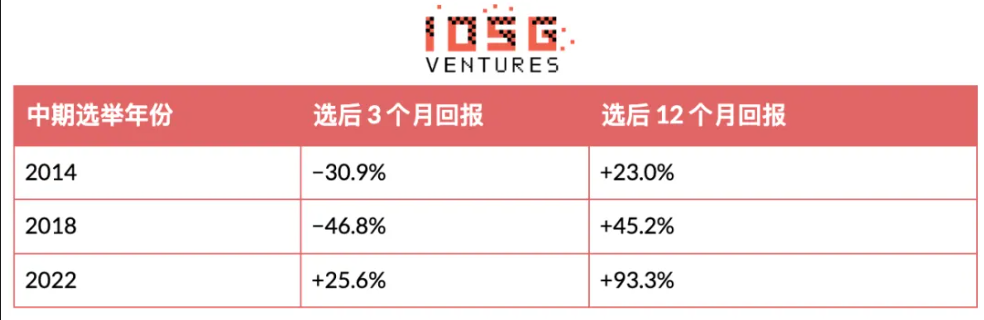
В течение трех полных циклов промежуточных выборов (2014, 2018 и 2022 годы) цена BTC снижалась в течение нескольких недель после дня выборов, но через год после выборов цена была выше, чем в день выборов. В 2022 году снижение было относительно кратковременным, и уже через три месяца после выборов BTC показал рост. Краткосрочные результаты этих трех циклов сильно различались.
[Изображение 4]
Исследование Binance показало, что средний рост биткоина в течение года после промежуточных выборов составляет около 54%, что примерно соответствует среднему значению в 53,8%, которое мы получили в нашей выборке. Однако сам процесс роста также важен: средняя доходность через три месяца после выборов составляет около -31%, а через двенадцать месяцев – около +45%. Даже если инвесторы в конечном итоге правильно определили направление восстановления, они могут понести значительные убытки до наступления роста.
[Изображение 5]
Однако эти данные не позволяют однозначно определить влияние самих выборов. Каждый из этих промежуточных выборов также происходил примерно через два-два с половиной года после халвинга биткоина и в период медвежьего рынка. Выборы в ноябре 2026 года также произойдут примерно через два с половиной года после халвинга в апреле 2024 года.
В выборке всего три примера, и два из них перекрываются, поэтому невозможно определить, оказали ли выборы существенное влияние на эту закономерность.
Аналогично, не следует рассматривать среднюю кривую как инструмент прогнозирования цен. Эта кривая представляет собой совокупность результатов за разные годы и не отражает полную картину рыночной ситуации, которую реально испытывают инвесторы в конкретный период времени. Механическое применение этой кривой к текущим ценам приведет к созданию иллюзии точности, которую не подтверждают сами данные.
С появлением биржевых инвестиционных фондов (ETF), торгуемых на спотовом рынке, и притоком средств из корпоративных казначейств, структура инвесторов в биткоин также изменилась. Эти каналы могут стимулировать спрос, но также могут передавать на рынок давление выбытия активов, давление финансирования и изменения в склонности к риску.
Важно помнить: оптимистичный прогноз на будущий год не противоречит возможности краткосрочных коррекций. История не дает однозначного ответа на вопрос о том, когда эти коррекции закончатся.
Какие изменения принесет выборам криптоиндустрии?
Для криптоиндустрии наиболее непосредственное влияние выборов оказывают политические решения. В условиях, когда общепринято ожидание разделения власти между президентом и Конгрессом, особое внимание следует уделить тому, как новая партия в Конгрессе будет корректировать законодательство, осуществляя надзор и назначая персонал в регулирующие органы.
Прогресс законопроекта "CLARITY" является ярким примером этой неопределенности. 15 сентября Сенат не смог принять процедурное решение о прекращении дебатов и продвижении законопроекта, набрав лишь 49 голосов "за" при 50 "против". Впоследствии Сенат предложил возобновить обсуждение, поэтому законопроект в настоящее время находится в состоянии стагнации, хотя полностью не исключена возможность его перезапуска. Однако, до перерыва на выборы, Сенат не провел повторное голосование, и единственная возможность для принятия решения в этом законодательном органе – это период "ламедука" после выборов, до вступления в должность новой партии.
Следующий Конгресс определит лидеров комитетов, приоритеты в законодательстве и конкретные условия для пересмотра.
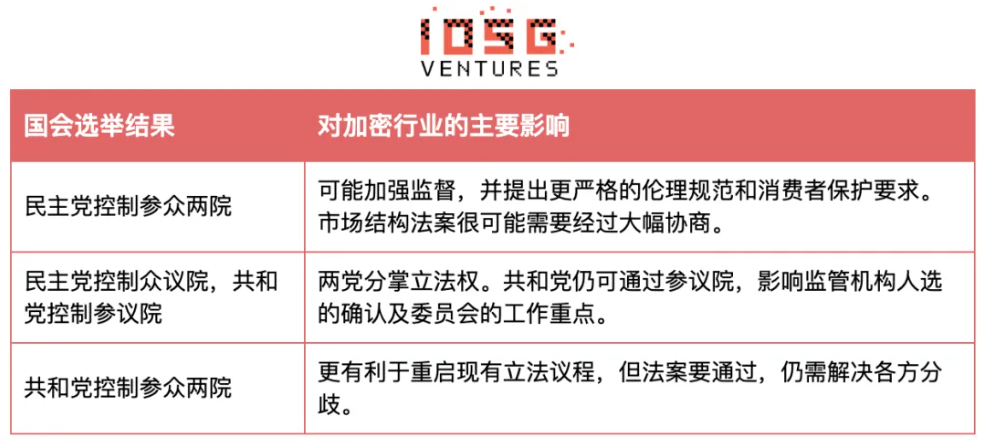
Если Республиканская партия сохранит контроль над Сенатом, это может быть более благоприятно для продвижения политических инициатив, отвечающих интересам отрасли, но это не гарантирует принятие законопроектов. Аналогично, контроль над Конгрессом со стороны Демократической партии не означает, что невозможно сотрудничество между партиями в законодательной деятельности.
В то же время, регулирующие органы могут принимать меры в рамках своих существующих полномочий. Разработка правил и публикация руководств для сотрудников могут решить некоторые конкретные проблемы, но их охват и долговечность, вероятно, не будут сопоставимы с формальным законодательством.
Один и тот же результат выборов может по-разному повлиять на фондовый рынок и криптоиндустрию. Если президент и Конгресс представляют разные партии, планы увеличения государственных расходов могут быть ограничены, что может снизить давление на рост доходности облигаций и поддержать оценку акций. Однако для криптокомпаний законодательный тупик может продлить период неопределенности в отношении структуры рынка.
Это может привести к разделению: финансовые рынки могут приветствовать ограничения на государственные расходы, в то время как криптоиндустрия может разочароваться в отсутствии стабильной правовой базы. Конечно, ни один из этих результатов не является неизбежным; даже в условиях законодательного тупика исполнительная власть и регулирующие органы могут инициировать изменения в политике.
Какие факторы могут поддержать дальнейший рост рынка до 2027 года?
Мой базовый прогноз заключается в том, что перспективы американского фондового рынка в целом оптимистичны, но рост будет сопровождаться колебаниями. Краткосрочная динамика биткоина сложнее для прогнозирования. Это суждение основано на анализе исторических данных, а не на прямом выводе прогнозов из этих данных.
Для американского фондового рынка устойчивый рост корпоративных прибылей и снижение давления со стороны доходности облигаций будут способствовать дальнейшему росту. Если рост распространится на большее количество компаний, восстановление будет более убедительным. И наоборот, независимо от того, какая партия контролирует Конгресс, устойчивая инфляция или невыполнение ожиданий по прибыли ослабят оптимистичные настроения.
В отношении биткоина, я буду следить за тем, сможет ли спотовый ETF продолжать привлекать инвестиции, улучшится ли ликвидность, и сможет ли биткоин удержать ранее достигнутый рост в условиях общего ослабления рынка. Если отток капитала продолжится или давление со стороны финансирования снова возрастет, было бы преждевременно утверждать, что дно "медвежьего" рынка уже пройдено.
Следующие три изменения заслуживают особого внимания:
- Заседание Федеральной резервной системы 8-9 декабря: 28 октября Федеральная резервная система сохранила процентные ставки в диапазоне 3,75–4,00%, при этом два члена комитета проголосовали против. Рынок начал учитывать вероятность повышения ставок в декабре. Новые экономические прогнозы помогут оценить, ослабевает ли давление, связанное с доходностью облигаций.
- Распространение прибылей и роста: Сможет ли рост прибылей и рост цен распространиться от компаний, которые в настоящее время лидируют в индексе, на большее количество предприятий.
- Направление потоков капитала в биткоин: Сможет ли институциональный спрос оставаться стабильным в течение нескольких недель, а не только в отдельные торговые дни.
Результаты выборов следует рассматривать в совокупности с этими показателями, а не заменять ими.
Заключение
Наиболее значимым фактом, выявленным в исторических данных, является устойчивый рост американского фондового рынка после промежуточных выборов. Однако следует отметить, что к моменту выборов в 2026 году фондовый рынок уже демонстрировал значительную силу.
Биткоин дает другие сигналы: в трех полных циклах цена через год была выше, но инвесторы также сталкивались с дальнейшим снижением. Это помогает понять, что существуют риски, но недостаточно для однозначного прогноза следующего цикла.
Выборы 3 ноября окажут влияние на будущую политическую обстановку. Сможет ли рынок продолжить восстановление в 2027 году, в конечном итоге, будет зависеть от последующих результатов деятельности компаний, ликвидности и направлений потоков капитала.